
RentPackage für die polnische Mietsteuer PIT-28: monatliche Steuerschätzung für Vermieter und Hausverwaltungen
Inhalt
- Was ist die PIT-Berechnung der Steuer auf Mieteinnahmen?
- Warum RentPackage für die Berechnung der PIT-28-Mietsteuer nutzen
- Wie zahlt man die Mieteuer in Polen?
- 1. Bericht öffnen
- 2. Steuerjahr auswählen und Steuersatzparameter festlegen
- 3. Jahresbericht lesen
- 4. Berechnungsdetails ansehen
- 5. Berechnungsgrundlage und Hinweise
Was ist die PIT-Berechnung der Steuer auf Mieteinnahmen?
In Polen wird das Mieteinkommen aus der Vermietung von Wohnungen pauschal besteuert (ryczałt). Vermieter müssen den Steuerbetrag monatlich selbst berechnen und zahlen, ohne eine monatliche Erklärung abzugeben. Einmal im Jahr wird die PIT-28-Erklärung eingereicht. Die PIT-Berechnung der Steuer auf Mieteinnahmen erstellt Berichte basierend auf Ihren im System erfassten Mieteinnahmen und berechnet automatisch Ihre monatlichen kumulierten Einnahmen und fälligen Steuern. So sparen Sie sich die manuelle Berechnung vor der monatlichen Steuerzahlung und erhalten alle erforderlichen Daten zur Steuer auf Mieteinnahmen für die Jahreserklärung.
Warum RentPackage für die Berechnung der PIT-28-Mietsteuer nutzen
In Polen müssen Vermieter und Hausverwaltungen die Mietsteuer jeden Monat selbst berechnen: die im Vormonat tatsächlich erhaltenen Mieten heraussuchen, zu den kumulierten Einnahmen seit Jahresbeginn addieren, prüfen, ob die Schwelle überschritten ist und welcher Steuersatz gilt, und anschließend die für die Vormonate bereits fällige Steuer abziehen. Zahlt ein Mieter verspätet oder mehrere Monate auf einmal nach, muss erneut geklärt werden, welchem Monat das Geld zuzuordnen ist; bei der Fremdverwaltung für mehrere Eigentümer ist das für jeden Eigentümer einzeln zu rechnen.
- Monatliche Steuer automatisch aus erhaltenen Mieten
Aus bezahlten Mietrechnungen addiert das System automatisch die Mieteinnahmen jedes Monats und die kumulierten Einnahmen seit Jahresbeginn und berechnet die für den Monat fällige Steuer. Vor jeder Monatszahlung genügt ein Blick in den Bericht. - Verspätete Zahlungen landen im richtigen Monat
Die Miete wird nach dem tatsächlichen Zahlungsdatum einem Monat zugeordnet. Zahlt ein Mieter verspätet, ist der Monat im Bericht der Monat, in dem die Zahlungspflicht entstanden ist, ganz ohne manuelle Korrekturen. - Jeder Betrag ist nachvollziehbar
Klicken Sie auf einen Monat, um jede einzelne Mietzahlung aufzuklappen; „Berechnungsdetails anzeigen“ zeigt Schritt für Schritt, wie die Steuer des Monats berechnet wurde. Der gesamte Bericht lässt sich drucken und Ihrem Steuerberater zur Prüfung übergeben. - Ein eigener Bericht für die Firma und jeden Eigentümer
Wählen Sie die Firma, um die Mieten aus firmeneigenen und untervermieteten Immobilien zu berechnen, oder wählen Sie einen Eigentümer, um die Mieten aus den in seinem Namen fremdverwalteten Immobilien zu berechnen. Bei der Fremdverwaltung für mehrere Eigentümer erhält jeder einen eigenen Bericht.
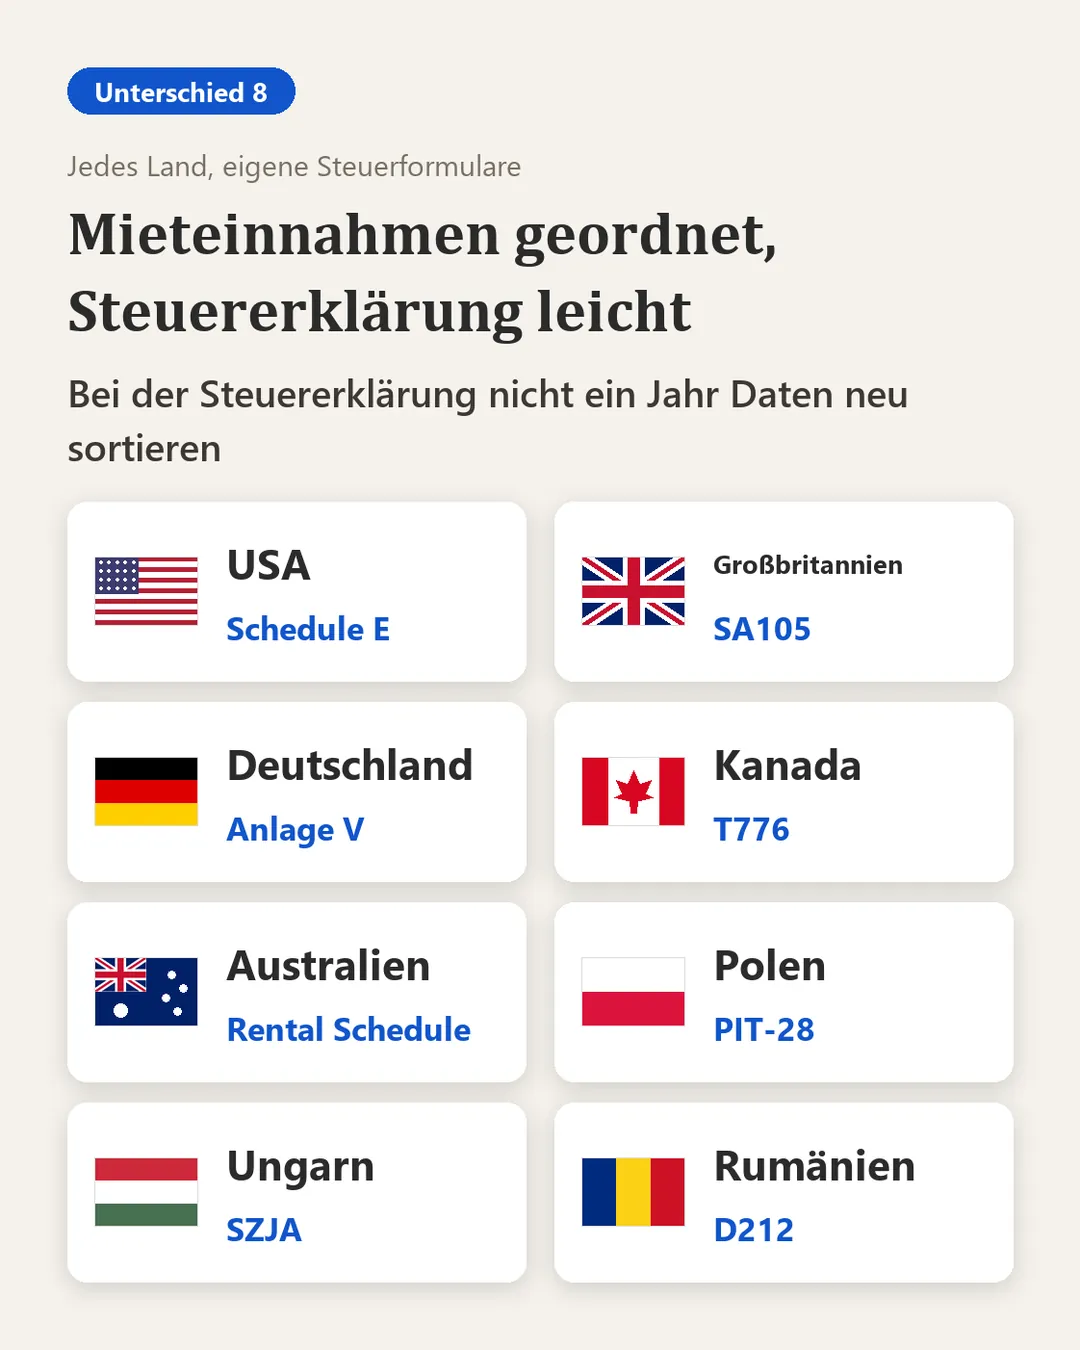
Wie zahlt man die Mieteuer in Polen?
Der Bericht listet monatlich die fälligen Steuern auf, entsprechend den polnischen Vorschriften zur „monatlichen Zahlung“. Hier sind die aktuellen Regeln für das Jahr 2026:
- Es gibt nur eine Versteuerungsmethode: Ab 2023 werden Mieteinnahmen aus Privatvermietungen pauschal besteuert, mit einem Steuersatz von 8,5% bis zu einem Jahreseinkommen von 100.000 zł, darüber hinaus 12,5%.
- Doppeltes Limit für Ehepaare möglich: Bei Ehepaaren mit Gütergemeinschaft kann einer der Partner durch Erklärung beim Finanzamt das gesamte Mieteinkommen angeben; der Steuersatz von 8,5% gilt dann bis 200.000 zł, darüber hinaus 12,5%. Ändern Sie in diesem Fall den Parameter „Jahreseinkommensgrenze“ im Formular auf 200000.
- Monatliche Zahlung bis zum 20. des Folgemonats: Vermieter müssen die Steuern für Mieteinnahmen bis zum 20. des Folgemonats an das Finanzamt zahlen. Beispielsweise müssen Mieteinnahmen aus Januar bis zum 20. Februar gezahlt werden. Fällt der 20. auf einen Samstag oder Feiertag, verlängert sich die Frist auf den nächsten Werktag.
- Dezember hat eine Sonderregelung: Die Steuern für Dezember müssen bis zum 20. Januar des folgenden Jahres gezahlt werden und sind nicht in die Jahreserklärung einzubeziehen.
- Quartalsweise Zahlung ist auch möglich: Mieteinnahmen aus dem Vorjahr bis zu einem Gegenwert von 200.000 Euro können vierteljährlich gezahlt werden, die Frist ist der 20. des Monats nach Quartalsende (für das vierte Quartal bis zum 20. Januar des Folgejahres). Eine quartalsweise Zahlung erfordert keine Voranmeldung; zahlen Sie einfach vierteljährlich und markieren Sie die Option in der jährlichen PIT-28-Erklärung.
- Laufend nur Zahlung, keine Erklärung: Die formelle Steuererklärung erfolgt nur einmal jährlich – die PIT-28-Jahreserklärung ist vom 15. Februar bis zum 30. April des Folgejahres einzureichen; eventuelle Nachzahlungen sind ebenfalls bis zum 30. April zu leisten.
- Einkünfte werden am Tag des tatsächlichen Erhalts verbucht: Polnisches Steuerrecht erkennt Mieteinnahmen basierend auf dem „tatsächlichen Erhalt“ der Miete an. Bei verspäteten Zahlungen durch den Mieter wird die Steuerverpflichtung ebenfalls verschoben — beispielsweise reicht es, die Januar bis Juni Miete bei einmaliger Zahlung im Juni bis spätestens 20. Juli zu begleichen, ohne Steuerrückstände für vorherige Monate.
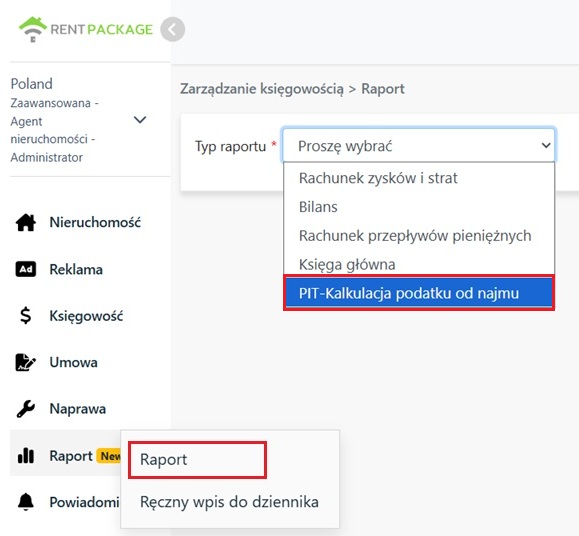
1. Bericht öffnen
Gehen Sie im linken Menü zu [ Bericht ] → [ Steuerbericht ].
2. Steuerjahr auswählen und Steuersatzparameter festlegen
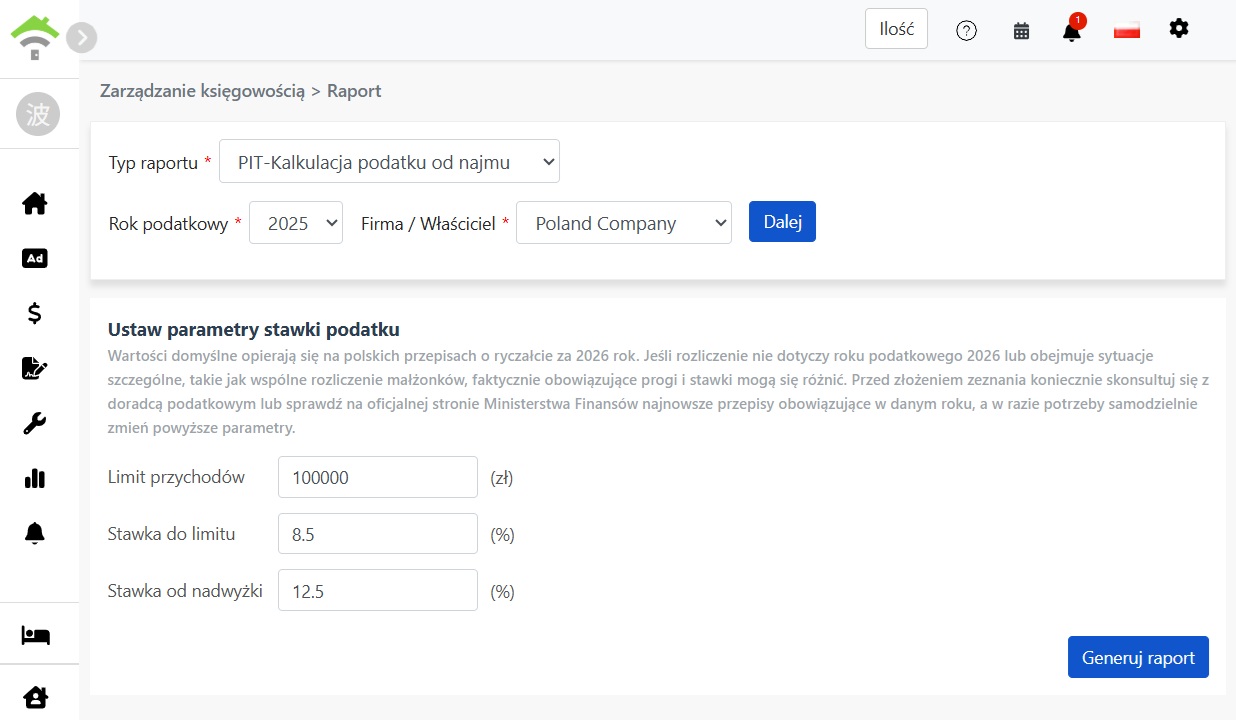
Wählen Sie dann das [ Steuerjahr ] und [ Firma/Eigentümer ] aus und klicken Sie auf „Weiter“:
- Firma wählen: Simulieren Sie die Mieteinnahmen sowohl für firmeneigene als auch für untervermietete Immobilien.
- Eigentümer wählen: Berechnen Sie die Mieteinnahmen der vom Eigentümer verwalteten Immobilien.
Das System listet Steuerparameter auf, die Standardwerte sind; diese können entsprechend den tatsächlich geltenden Vorschriften angepasst werden:
- Jahreseinkommensgrenze: Standard 100000 zł.
- Steuersatz unterhalb der Schwelle: Standard 8,5%.
- Steuersatz über der Schwelle: Standard 12,5%.
Nach Bestätigung der Parameter auf [ Bericht generieren ] klicken.
3. Jahresbericht lesen
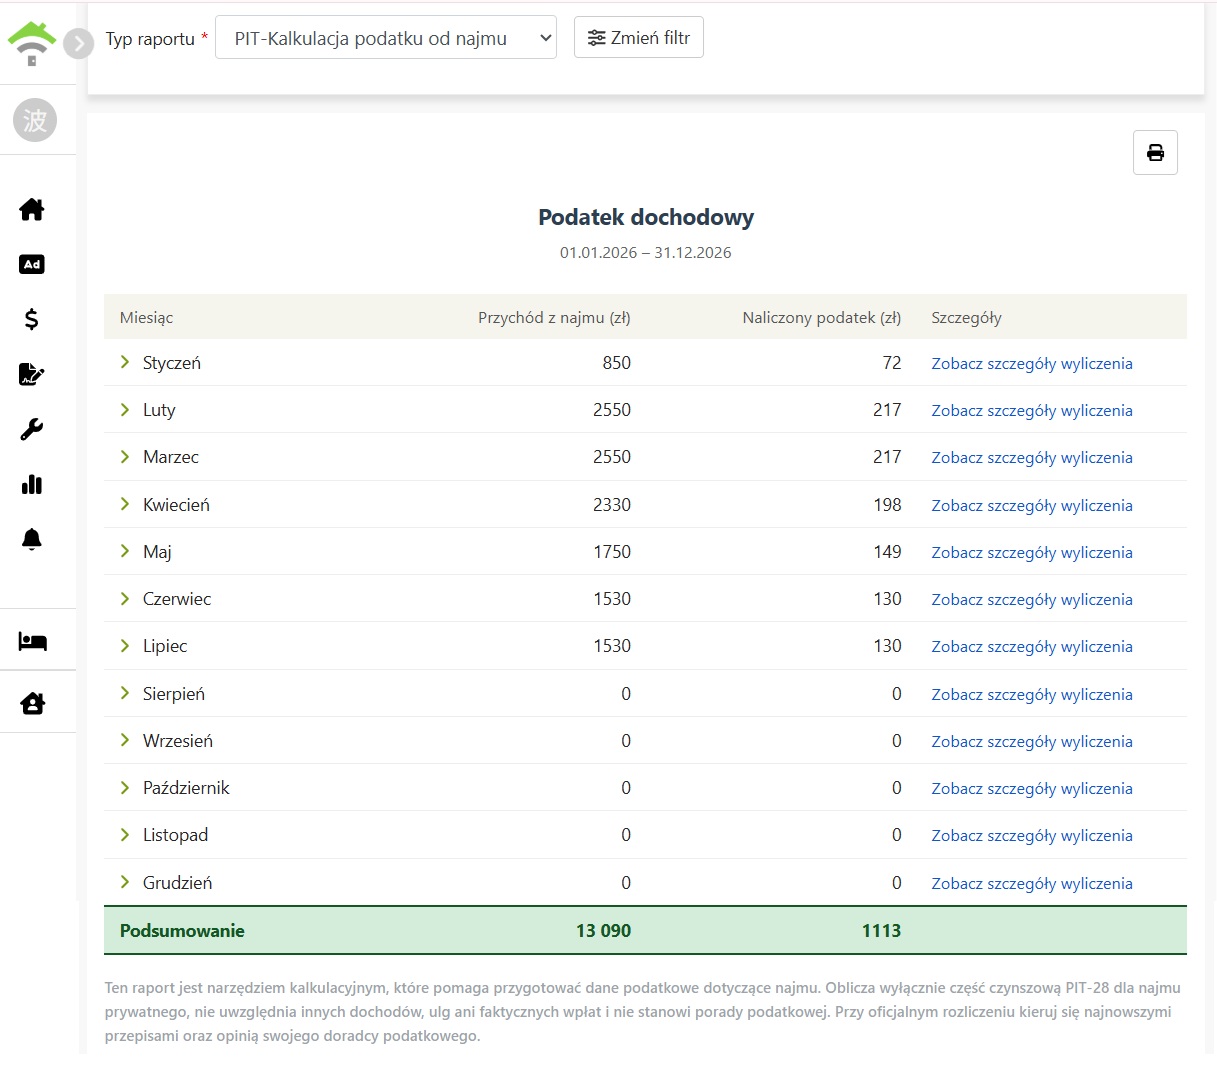
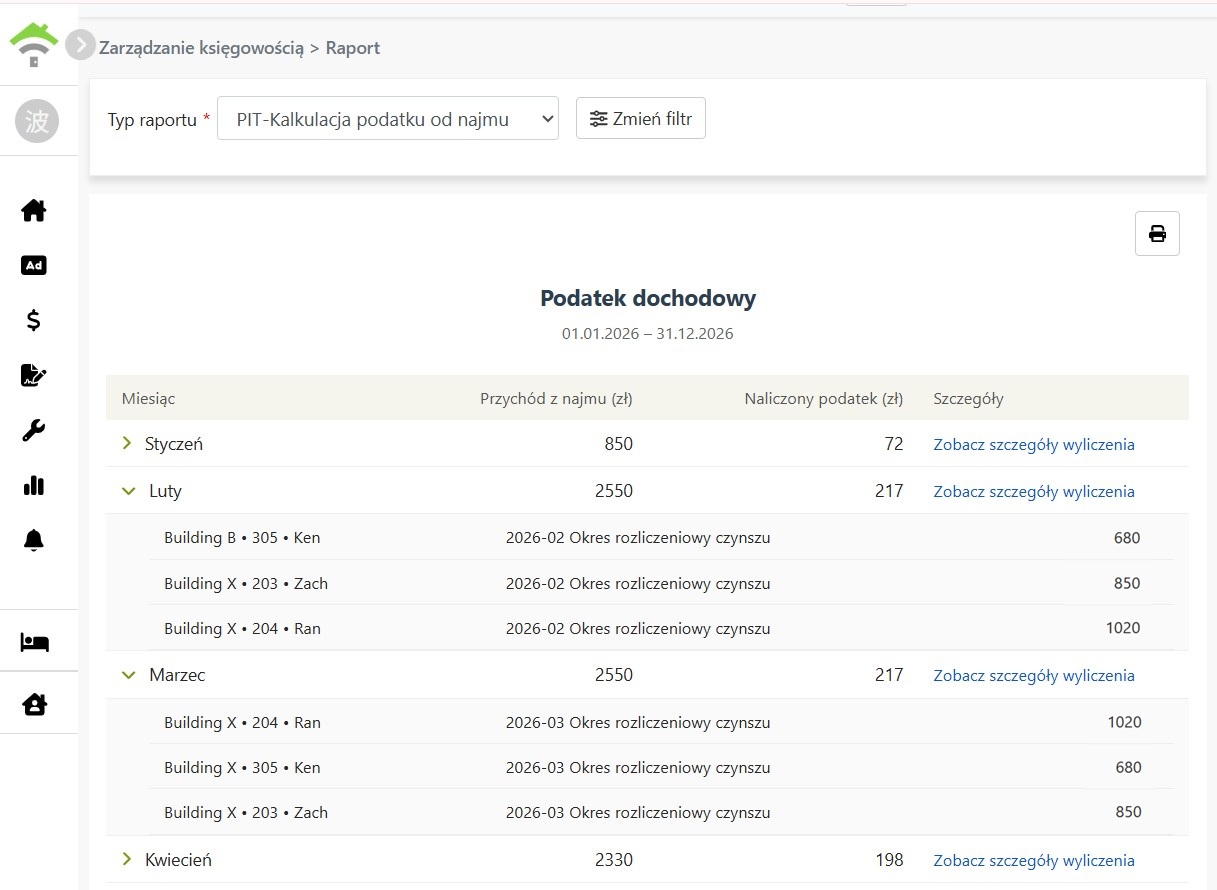
Der Bericht zeigt die Jahresergebnisse als Vorschau nach Monaten aufgelistet, wobei jeder Monat die [ Gesamteinnahmen aus Mietzahlungen ] und die [ fällige Steuer ] anzeigt. Die Zeile 'Gesamtsumme' am Ende zeigt die Summe für das ganze Jahr. Um zu wissen, wie viel bis zum 20. eines jeden Monats zu zahlen ist, vergleichen Sie einfach mit der Zeile des Vormonats. Klicken Sie auf die Druckschaltfläche oben rechts, um den gesamten Bericht auszudrucken.
Monat anklicken, um die detaillierten Mietinformationen zu öffnen, einschließlich:
- Objekt • Einheit • Mieter: Welche Wohnung und welcher Mieter diese Miete betrifft.
- Abrechnungsperiode: Die Abrechnungsperiode dieser Miete.
- Betrag: Der tatsächlich erhaltene Betrag dieser Miete.
Wenn es im Monat keine Einnahmen gibt, wird bei Erweiterung „Keine Einnahmen diesen Monat“ angezeigt.
4. Berechnungsdetails ansehen
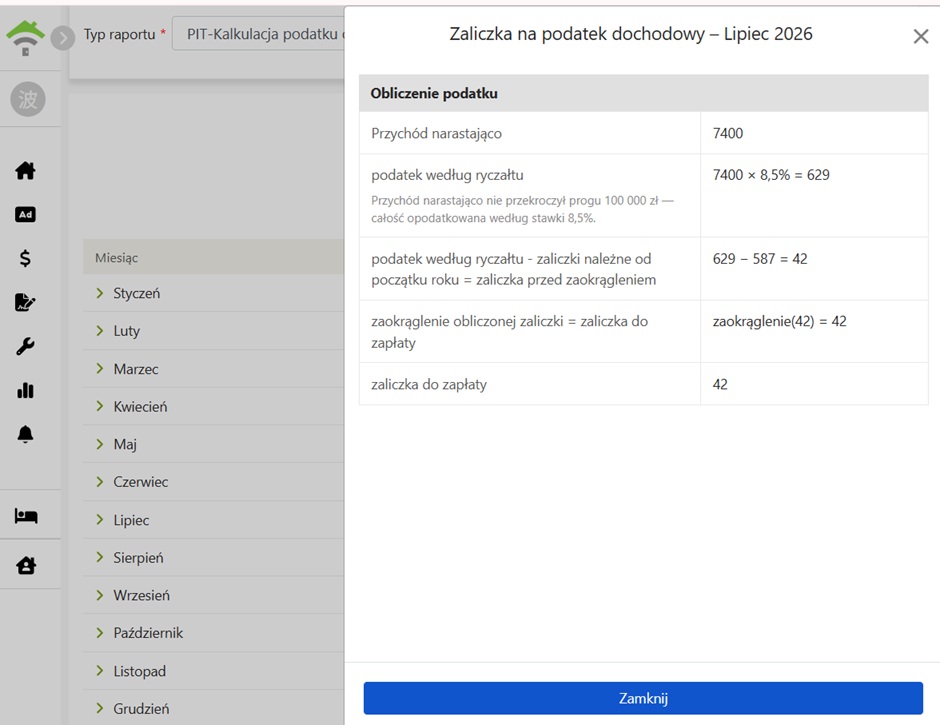
Klicken Sie auf „Berechnungsdetails anzeigen“ für jeden Monat, um den Berechnungsprozess des Monats zu öffnen und schrittweise darzustellen, wie die fällige Steuer des Monats berechnet wird:
- Kumulative Mieteinnahmen: Die kumulativen Mieteinnahmen vom Jahresbeginn bis zum aktuellen Monat.
- Kumulierte Steuer nach festem Steuersatz berechnet: Der Teil der kumulierten Einnahmen, der innerhalb der Jahreseinnahmenschwelle liegt, wird nach dem „Steuersatz unter der Schwelle“ berechnet; der Teil, der die Schwelle überschreitet, wird nach dem „Steuersatz über der Schwelle“ berechnet (vor Rundung).
- Monatliche Steuer (vor Rundung): Kumulierte Steuerbetrag abzüglich der fälligen Steuern seit Jahresbeginn.
- Fällige Steuern des Monats: Der obige Betrag wird gerundet und ist die fällige Steuer für den Monat.
5. Berechnungsgrundlage und Hinweise
- Barbasis anwenden: Die Zuordnung erfolgt zum Monat des tatsächlichen Zahlungseingangs der Miete, dabei werden nur tatsächlich bezahlte Mieten einbezogen; Mieten mit Zahlungsart "keine Zahlung" werden nicht berücksichtigt. Dies entspricht dem polnischen Steuerrecht, das Einnahmen am tatsächlichen Zahlungseingangstag erfasst. Wenn der Mieter später nachzahlt, wird der Monat des Steuerberichts der Monat, in dem die Zahlungspflicht entstanden ist.
- Nur Mieten berechnen: Der Bericht berücksichtigt nur Mieteinnahmen und schließt Nebenkosten, Kautionen usw. aus.
- Miete mit Vorauszahlungen begleichen: Wenn die Miete mit Vorauszahlungen verrechnet wird, wird als Zugehörigkeitsmonat das[ Tatsächliche Zahlungsdatum der Miete ] und nicht das ursprüngliche Zahlungsdatum der Vorauszahlung verwendet.
Fazit
Mit Ihrer bisherigen Vorgehensweise müssen Sie nächsten Monat wieder die Mieten des Vormonats heraussuchen, die kumulierten Einnahmen addieren und die Steuer selbst berechnen, Monat für Monat von vorn. Sobald Sie jede Mietzahlung wie gewohnt in RentPackage erfassen, öffnen Sie jeden Monat einfach den Steuerbericht, und der fällige Betrag für den Monat ist bereits berechnet.
Wählen Sie zunächst ein Steuerjahr, erstellen Sie einmal den Bericht PIT-Berechnung der Steuer auf Mieteinnahmen und vergleichen Sie die Zeile des Vormonats mit dem Betrag, den Sie selbst berechnet haben.
RentPackage kostenlos testenVerwandte Artikel
- RentPackage Mieter-Abrechnungszeitraum: Zahlungsabgleich, Teilzahlungen, Zählerablesung und Kaution – der tägliche Mieteinzug auf einer Seite:Die bezahlten Mieten in Ihren Abrechnungszeiträumen sind die Grundlage für die Berechnungen im PIT-28-Bericht.
- RentPackage Vorauszahlungs-Kontobuch: Vermieter erheben Nebenkosten im Voraus, verrechnen jede Rechnung, erstatten beim Auszug:Wird die Miete mit einer Vorauszahlung verrechnet, ordnet der Bericht sie nach dem tatsächlichen Zahlungsdatum der Mietrechnung einem Monat zu.
- RentPackage Gewinn- und Verlustrechnung: Mieteinnahmen und Ausgaben je Immobilie und Eigentümer, Gewinn automatisch berechnet:Sehen Sie Einnahmen, Ausgaben und Nettogewinn je Eigentümer und Immobilie für jeden beliebigen Zeitraum.