
Брзи линкови
Шта је PIT-калкулатор пореза на закуп?
У Пољској, приход од изнајмљивања станова подложан је паушалном опорезивању (ryczałt). Власници некретнина су дужни сами да израчунају и плате порез месечно, без потребе за месечним пријављивањем, уз годишње подношење PIT-28. PIT-калкулатор генерише месечне кумулативне приходе и порез на основу пријављене закупнине, што олакшава плаћање месечно и пружа потребне информације за годишњу пријаву.
Како се плаћа порез на закуп у Пољској?
Извештај приказује месечне порезне обавезе, у складу са пољским правилима о 'месечним плаћањима'. Ево важећих правила за 2026.
- Постоји само један начин опорезивања: Од 2023. године, приватни приходи од закупа опорезују се паушално (ryczałt), стопа пореза је 8,5% на годишњи приход од ренте до 100.000 zł, а 12,5% на прекорачени део.
- Праг за парове се може удвостручити: За парове са заједничком имовином, један супружник може пријавити сав приход од закупа код пореске управе; у том случају, стопа од 8,5% важи до 200.000 zł, док је 12,5% на прекорачени део. Параметар „годишњи приход праг“ промените на 200000.
- Плаћање месечно, до 20. наредног месеца: Власници морају платити порез за текући месец до 20. наредног месеца када је приход од закупа примљен. На пример, приход од закупа за јануар мора бити плаћен до 20. фебруара. Ако је 20. у суботу или на празник, рок се продужава на следећи радни дан.
- Децембар је изузетак: Порез за децембар мора бити плаћен до 20. јануара наредне године и није укључен у годишњу пријаву.
- Може се платити и квартално: Ако приход од ренте у претходној години не прелази противвредност од 200.000 евра, квартално плаћање је могуће до 20. наредног месеца по кварталу (за четврти квартал до 20. јануара наредне године). Квартално плаћање не захтева претходну пријаву, довољно је поднети пријаву PIT-28.
- Редовно плаћање без пријављивања: Формална пријава се врши само једном годишње — PIT-28 се подноси од 15. фебруара до 30. априла наредне године; ако постоји недостатак у годишњем обрачуну, доплата је до 30. априла.
- Приход се евидентира на дан стварног пријема: Пољски порески закон признаје приход на датум кад је закупнина стварно примљена. Када станар плати касније, обавеза плаћања се одлаже - на пример, ако се закупнина за период од јануара до јуна прими у јуну, довољно је платити до 20. јула, без дуга за претходне месеце.
Како користити PIT-калкулатор пореза на закуп
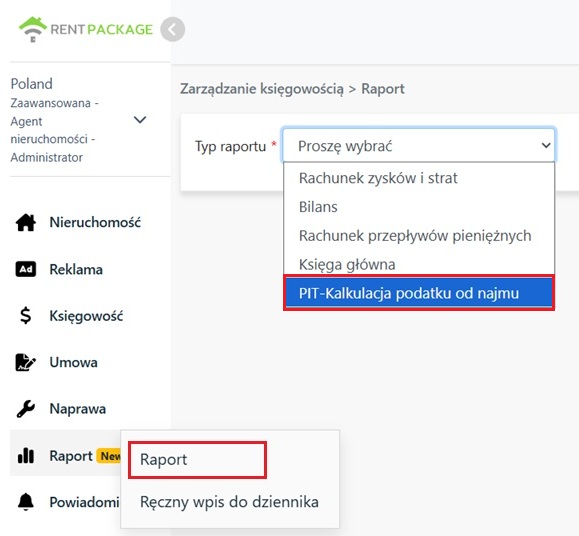
1. Отвори извештај
Идите на леви мени, кликните на [ Извештај ] → [ Порески извештај ].
2. Изабери пореску годину и постави параметре стопе
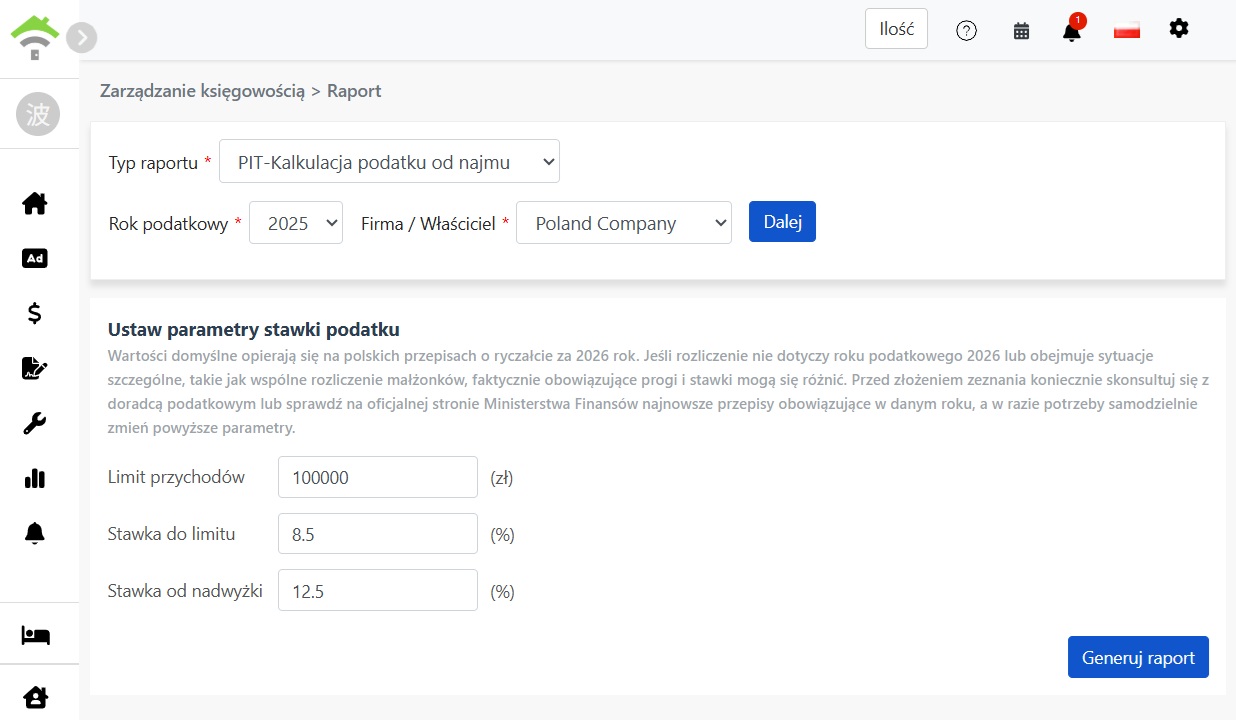
Затим изаберите [ Пореску годину ] и [ Компанија/Власник ], кликните "Даље":
- Изаберите компанију.: Израчунајте станарину за сопствене некретнине и некретнине у подзакупу за компанију.
- Изаберите власника.: Израчунајте станарину за некретнине које управља власник.
Систем ће приказати параметре пореза; подразумеване вредности су као доле, можете их изменити према стварно применљивим правилима:
- Годишњи приход праг: Подразумевано 100000 zł.
- Стопа пореза испод прага: Подразумевано 8.5%.
- Стопа пореза изнад прага: Подразумевано 12.5%.
Након потврде параметара, кликните на [ Генериши извештај ].
3. Прегледај годишњи извештај
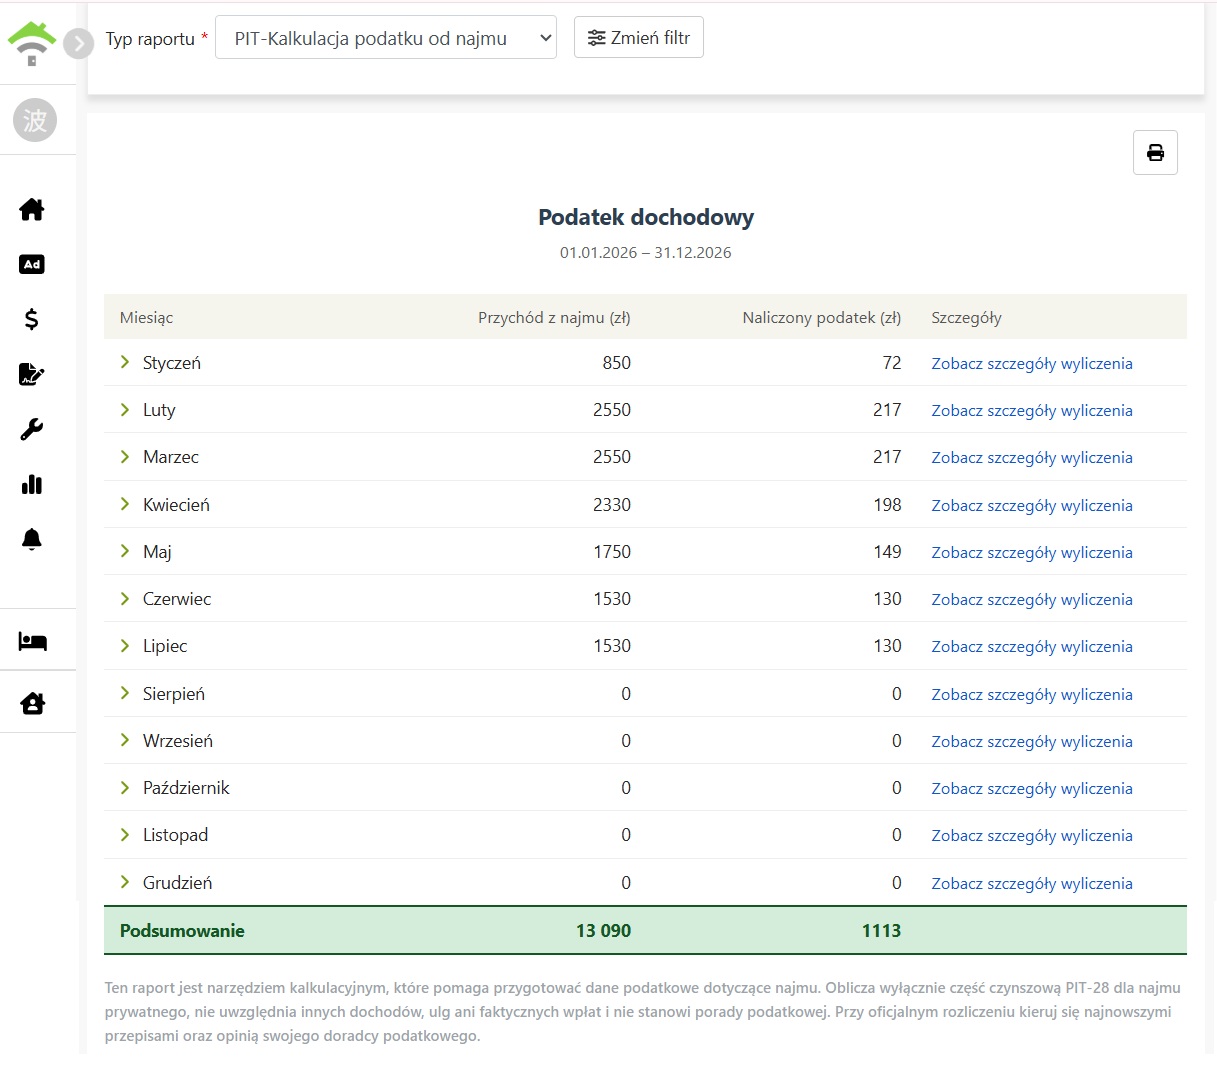
Извештај приказује прорачун за целу годину по месецима: за сваки месец приказан је [ укупни приход од ренти ] и [ обавеза пореза ], а на дну је колона „Укупно“ за целу годину. Порезно за дуг до 20. у месецу лако је утврдити поређењем са претходним месецом. За штампу, кликните дугме за штампу у горњем десном углу.
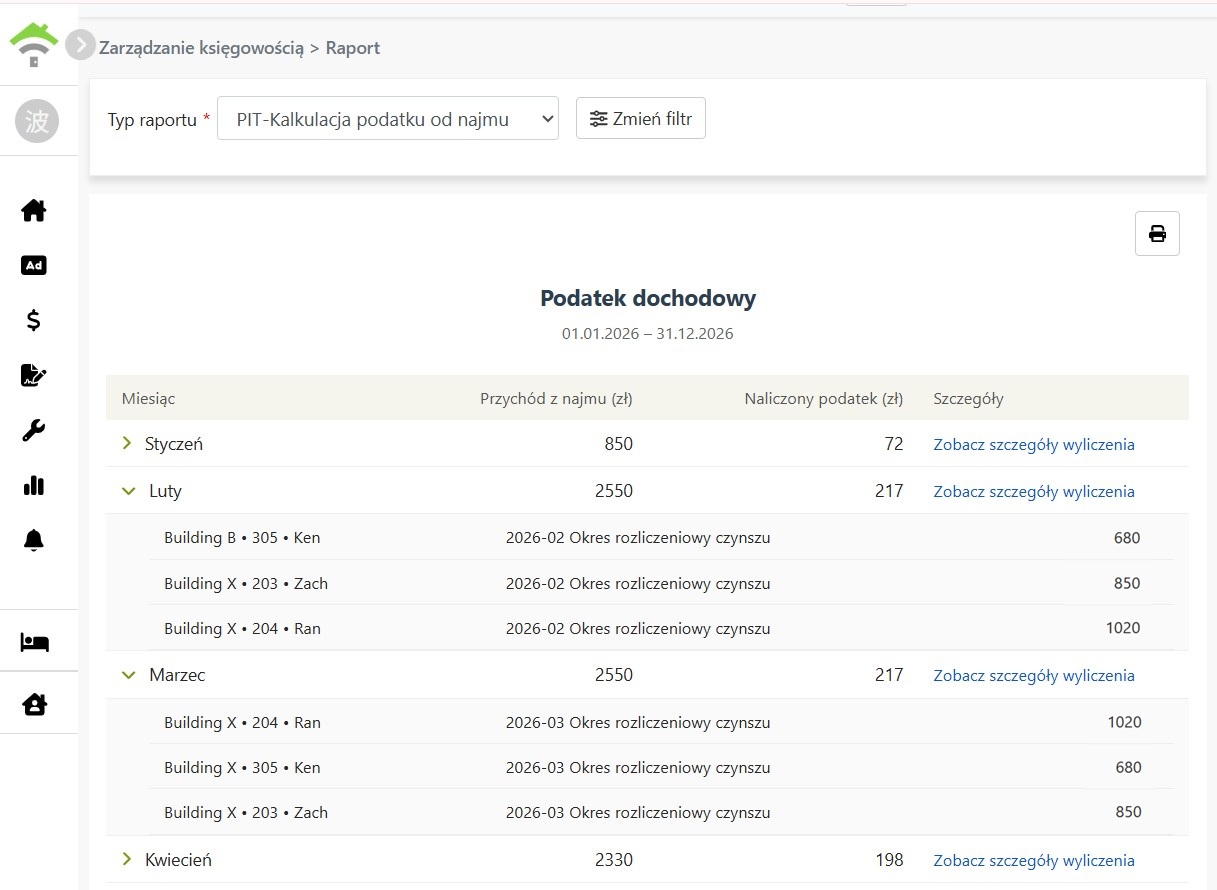
Кликом на месец можете проширити сваки детаљ о ренти за тај месец, укључујући:
- Објект • Јединица • Станар: Ова закупнина долази из које куће, од ког станара.
- Назив обрачунског периода: Обрачунски период за ову ренту.
- Износ: Примљени износ за ову ренту.
Ако нема уплата за тај месец, након отварања приказаће се „Нема уплата овог месеца“.
4. Прегледај детаље израчуна
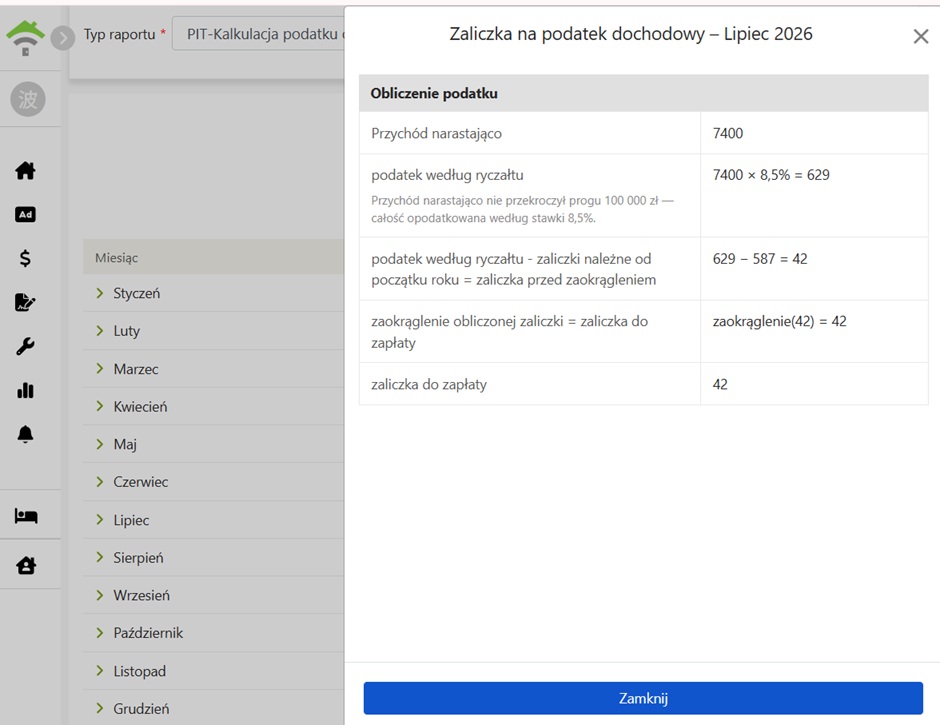
Кликом на „Прикажи детаље обрачуна“ за сваки месец отвара се приказ процеса обрачуна, корак по корак, како би се приказало како је обрачунат порез за тај месец:
- Акумулирани приход од ренте: Укупна закупнина од почетка године до тог месеца.
- Акумулирани порез обрачунат по фиксној стопи: Део у оквиру годишњег прихода обрачунава се по „стопи испод прага“; део изнад прага обрачунава се по „стопи изнад прага“ (пре заокруживања).
- Месечни порез (пре заокруживања): Акумулирани порези умањени за износ пореза који је већ требало платити од почетка године.
- Порез који треба платити овог месеца: Заокружен износ горе наведеног је порез који треба платити овог месеца.
5. Основни прорачун и напомене
- Кеш основа: Припадност месецу према датуму стварне уплате закупнине, укључује само плаћене фактуре; фактуре означене као „без плаћања“ неће бити укључене. Ово је у складу са пољским пореским законом који препознаје приход на датум када је новац стварно примљен; ако станар касни са уплатом, месец у извештају ће бити онај када је дошло до обавезе плаћања.
- Само израчунавање закупнина: Извештај укључује само приходе од закупнина, без трошкова комуналних услуга, депозита и других накнада.
- Плаћање закупнине из унапред уплаћених средстава: Ако је закупнина плаћена од унапред уплаћених средстава, месецу ће припадати датум [ директне уплате закупнине ], а не датум када је унапред уплаћен износ.