
Водич за кориснике за Anlage V немачки извештај о приходима од изнајмљивања
Брзи линкови
1. Шта је Anlage V?
Anlage V (Einkünfte aus Vermietung und Verpachtung, приходи од изнајмљивања и закупа) је додатак који се подноси немачкој пореској управи (Finanzamt) уз пријаву пореза на приход (Einkommensteuererklärung). Ако имате приходе од рентирања у Немачкој, сваке године морате попунити по један Anlage V за сваку некретнину како бисте пријавили приходе од закупа и повезане трошкове.
RentPackage нуди функцију извештаја Anlage V, аутоматски обрачунава приходе и трошкове од ренте према стварном датуму уплате (у складу са немачким принципом прилива/одлива), што чини припрему немачких пореских пријава једноставнијом и ефикаснијом.
2. Изаберите пореску годину и објекат
Отворите извештај пратећи ове кораке:
- Отвори извештај:Кликните на „Извештај“ у левом менију → „Порески извештај“
- Изаберите пореску годину:Изаберите календарску годину за пријаву, нпр. „2026“
- Изаберите објекат:Изаберите објекат који одговара овом извештају
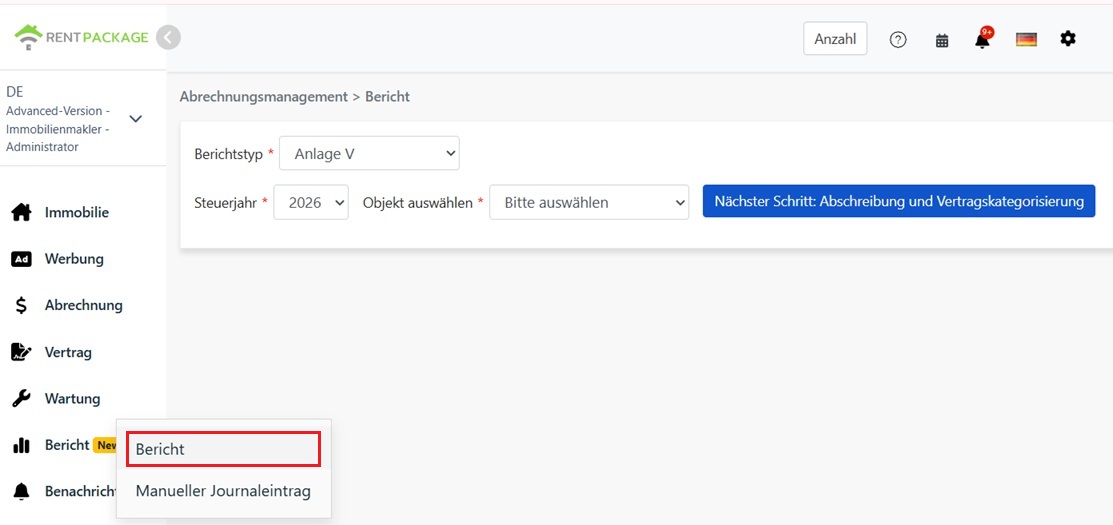
Након избора, кликните на „Следеће: Амортизација и класификација уговора“.
3. Унесите износ амортизације и категорију уговора
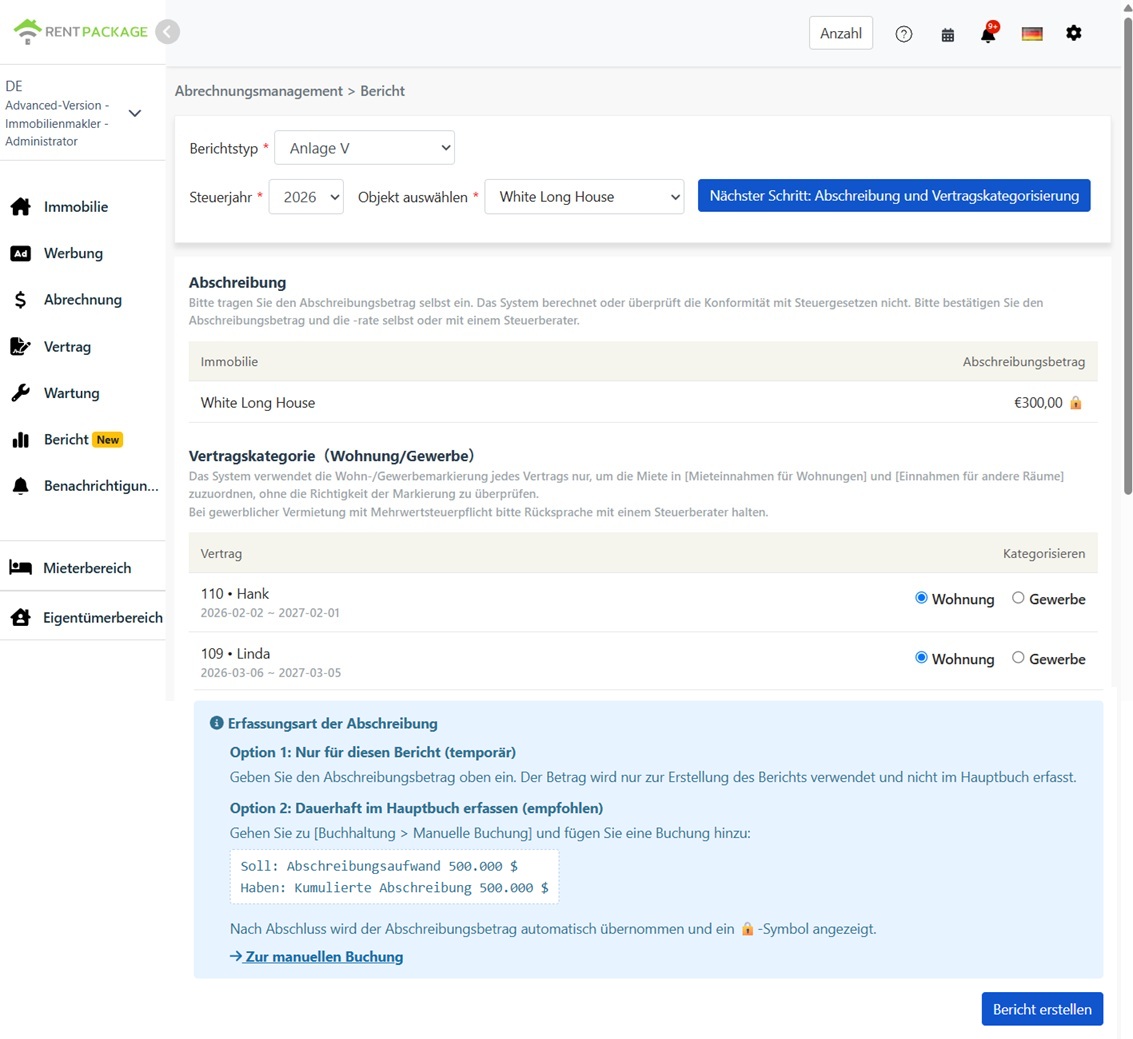
Амортизација (Absetzung für Abnutzung, AfA)
Молимо унесите износ амортизације. Систем неће аутоматски рачунати, примењивати стопу амортизације, нити проверавати усклађеност износа са немачким пореским законом. Постоје различити облици амортизације за грађевине у Немачкој (на пример, различите линеарне стопе амортизације у зависности од године изградње и посебни планови амортизације), молимо потврдите исправан износ и стопу амортизације или се консултујте са вашим пореским саветником (Steuerberater).
Класификација уговора (стамбени/пословни)
Извештај ће делити приходе од закупнине у два поља у складу са класификацијом уговора овде.
- Стамбени:Закупнина овог уговора се укључује у 'Mieteinnahmen für Wohnungen' (приходи од закупнине за стамбене јединице)
- Пословни:Закупнина овог уговора се укључује у 'Einnahmen für andere Räume' (приходи од других простора, као што су канцеларије и продавнице)
4. Генеришите извештај
Након потврде износа амортизације и класификације уговора, изаберите 'Генериши извештај'.
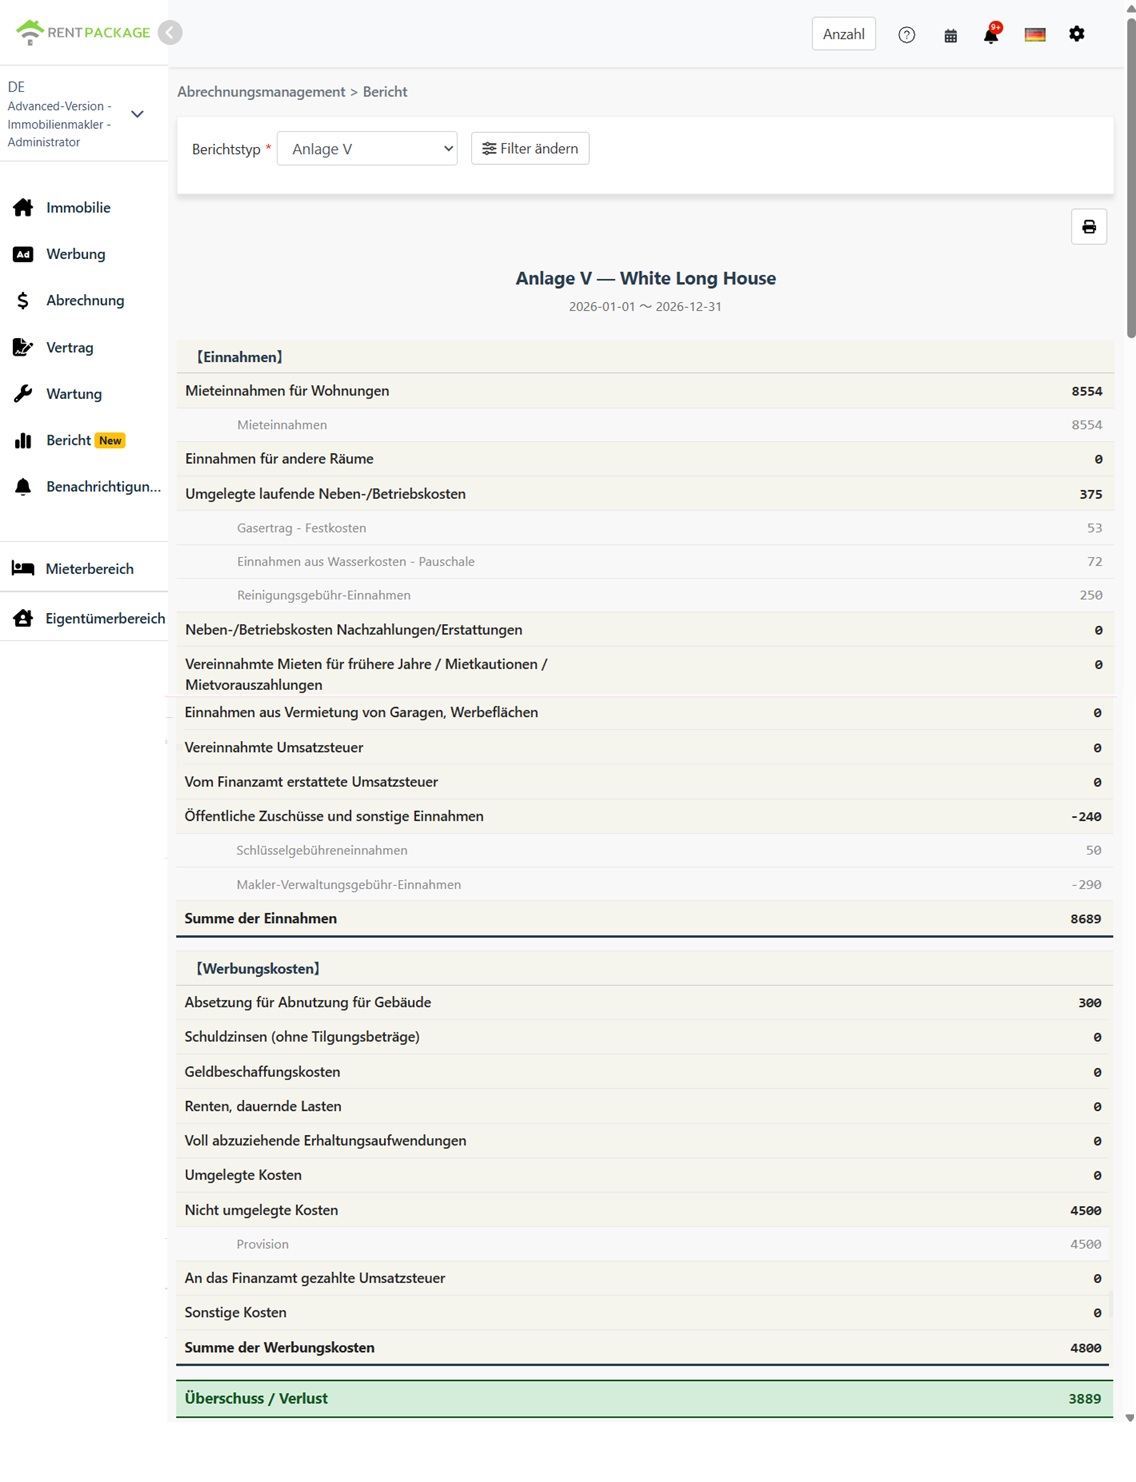
Систем ће генерисати Anlage V извештај, који садржи следеће:
- Приходи (Einnahmen):Стамбена закупнина, комерцијална закупнина, оперативни трошкови пребачени на станаре и други приходи
- Трошкови (Werbungskosten):Амортизација, камате на зајам, трошкови одржавања и други трошкови
- Вишак / Губитак (Überschuss / Verlust):Укупни приходи - Укупни трошкови
Свака колона приказује укључене рачуноводствене ставке и износе за лакше праћење.
5. Два начина евидентирања амортизације
Метод 1: Само за овај извештај (привремено)
Унесите износ амортизације директно у приказ извештаја. Овај износ се користи само за генерисање овог извештаја и неће бити евидентиран у књигама.
Метод 2: Евидентирање у књиговодству (препоручено)
Идите на „Извештај“ → „Ручни унос у дневник“ да креирате унос:
- Дебит: Трошкови амортизације
- Кредит: Кумулативна амортизација
Након креирања уноса, систем ће аутоматски пренети износ амортизације у приказ извештаја и приказати иконицу закључавања 🔒, која означава да је износ из финансијских података. Ако желите да измените закључани износ, уредите унос уместо да мењате у приказу извештаја.
6. Класификација стамбене и комерцијалне ренте
| Артифакт | Становање | Пословни |
|---|---|---|
| Тип уговора | Становање у закуп (апартмани, куће) | Канцеларије, продавнице, друге нестамбене области |
| Поља извештаја | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| ПДВ (Умсатзстеуер) | Обично ослобођено ПДВ-а | Ако наплатите, ПДВ може бити примењен; консултујте се са пореским саветником |
Како систем класификује закупнину: Класификација је по уговору, а не по уплати. Сва закупнина која припада стамбеним уговорима класификована је као „Mieteinnahmen für Wohnungen“; закупнина комерцијалних уговора класификована је као „Einnahmen für andere Räume“.
7. Честа питања
Да ли систем аутоматски израчунава амортизацију?
Не. Износ амортизације треба унети ручно, а систем не проверава усклађеност са немачким порезним законима. Немачка амортизација некретнина (AfA) има више опција, а стопе варирају у зависности од године изградње и типа објекта. Тачан износ проверите сами или консултујте пореског саветника.
Зашто је износ амортизације у извештају закључан (🔒)?
Икона закључавања означава да износ потиче из уноса амортизације у рачуноводству. Да бисте га изменили, идите на „Извештај“ → „Ручни унос у дневник“ и уредите унос. Извештај ће аутоматски повући ажурирани износ.
Где унети доплатну закупнину за претходне године?
Технички гледано, надокнада за прошлогодишњу закупнину треба бити наведена у колони „Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen“. Систем ово не детектује аутоматски—сва закупнина је класификована према уговорима као стамбена или комерцијална. Укупни приход је тачан; ако желите да прикажете износе у тој специфичној колони, прилагодите их ручно приликом преноса у званичне обрасце.
Да ли извештај примењује правило 10 дана (Zehn-Tage-Regel)?
Не. Извештаји се ослањају на стварни датум плаћања у календарској години за признавање прихода и трошкова. Ако имате редовне уплате око краја године и примењујете правило од 10 дана, консултујте се са својим пореским саветником како бисте проверили и прилагодили релевантне износе пре пријаве.
Да ли могу да изаберем више некретнина у једном извештају?
Не. Сваки извештај покрива само једну некретнину, у складу са немачком праксом подношења Anlage V за сваки изнајмљени објекат појединачно.
Зашто су моји приходи од закупа приказани само у једној колони?
Проверите класификацију уговора у трећем кораку. Ако су сви уговори класификовани као стамбени, сви приходи од закупнина ће бити наведени под „Mieteinnahmen für Wohnungen“, док ће комерцијална колона бити 0, и обрнуто.
8. Табела поља Anlage V
【Приходи (Einnahmen)】
| Назив поља | Опис |
|---|---|
| Mieteinnahmen für Wohnungen | Приходи од закупа стамбених јединица (уговори класификовани као стамбени) |
| Einnahmen für andere Räume | Приходи од других простора (уговори класификовани као комерцијални) |
| Umgelegte laufende Neben-/Betriebskosten | Оперативни трошкови пренесени на станаре (као што су рачуни за комуналије, управљачки трошкови) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | Доплата или повраћај оперативних трошкова |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | Накнађена претходна закупнина, депозити, авансна плаћања закупнине |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | Приход од издавања гаража, рекламних простора итд. |
| Vereinnahmte Umsatzsteuer | Прикупљен ПДВ |
| Vom Finanzamt erstattete Umsatzsteuer | Повраћај ПДВ-а од пореске управе |
| Öffentliche Zuschüsse und sonstige Einnahmen | Јавне субвенције и остали приходи |
【Трошкови (Werbungskosten)】
| Назив поља | Опис |
|---|---|
| Absetzung für Abnutzung für Gebäude | Амортизација зграде (AfA) – износ унет или повучен из уноса |
| Schuldzinsen (ohne Tilgungsbeträge) | Камата на кредит (без отплате главнице) |
| Geldbeschaffungskosten | Трошкови финансирања (нпр. таксе за кредит) |
| Renten, dauernde Lasten | Анунтети и текуће обавезе |
| Voll abzuziehende Erhaltungsaufwendungen | Трошкови одржавања који се могу у целости одбити |
| Umgelegte Kosten | Трошкови пребачени на станаре |
| Nicht umgelegte Kosten | Ненаплаћени трошкови за станара |
| An das Finanzamt gezahlte Umsatzsteuer | Плаћени ПДВ порезној управи |
| Sonstige Kosten | Остали трошкови |