
SA105 ஐக்கிய இராச்சிய வாடகை வருமான வரி அறிக்கை பயனர் வழிகாட்டி
விரைவு இணைப்புகள்
- SA105 என்றால் என்ன?
- படி 1: அறிக்கை வகை மற்றும் வரி ஆண்டைத் தேர்ந்தெடுத்தல்
- படி 2: உரிமையாளர் அல்லது நிறுவனத்தைத் தேர்ந்தெடுத்தல்
- படி 3: நிதிச் செலவுகளைப் பங்கிடுதல்
- படி 4: அறிக்கையை உருவாக்குதல்
- பெட்டி 26 மற்றும் பெட்டி 44 இடையிலான வேறுபாடு
- SA105 க்கான கணக்குப் பட்டியலை எவ்வாறு அமைப்பது?
- அடிக்கடி கேட்கப்படும் கேள்விகள்
- SA105 புலங்கள் அட்டவணை
SA105 என்றால் என்ன?
SA105 என்பது ஐக்கிய இராச்சிய வருவாய் மற்றும் சுங்கத் துறை (HMRC) கோரும் சொத்து வருமான இணைப்புப் படிவமாகும். இது சுய மதிப்பீட்டு வரி அறிக்கையுடன் (Self Assessment Tax Return) சேர்த்துத் தாக்கல் செய்யப்படுகிறது. ஐக்கிய இராச்சியத்தில் வாடகைச் சொத்துகள் இருந்தால், வாடகை வருமானத்தையும் தொடர்புடைய செலவுகளையும் அறிவிக்க ஒவ்வொரு ஆண்டும் இந்தப் படிவத்தை நிரப்ப வேண்டும்.
RentPackage வழங்கும் SA105 அறிக்கை வசதி உங்கள் வாடகை வருமானத்தையும் செலவுகளையும் தானாகத் தொகுத்து, ஐக்கிய இராச்சியத்தில் வரி தயாரிப்பை எளிதாகவும் திறமையாகவும் ஆக்குகிறது.
பயன்படுத்தும் முறை
படி 1: அறிக்கை வகை மற்றும் வரி ஆண்டைத் தேர்ந்தெடுத்தல்
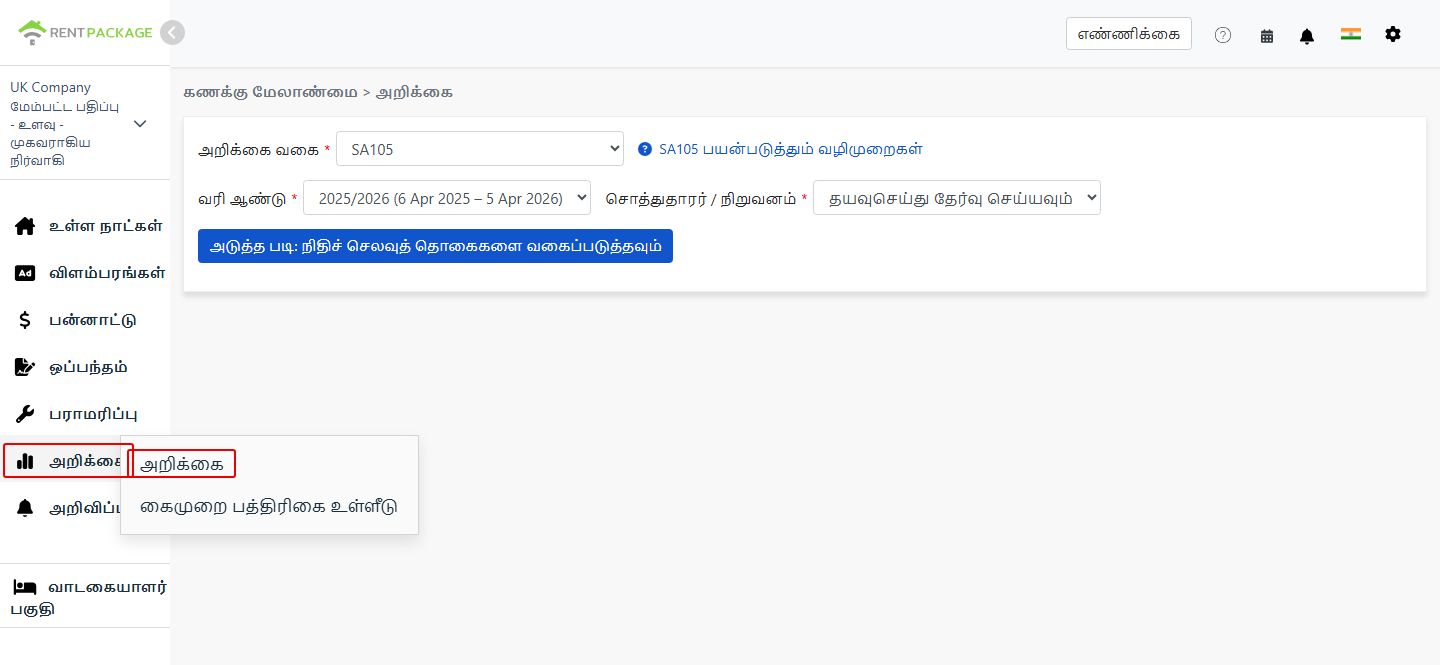
- அறிக்கையைத் திறக்கவும்:செயல்பாட்டுப் பட்டியல் → அறிக்கைகள் என்பதற்குச் சென்று → அறிக்கை வகையில் 'SA105' ஐத் தேர்ந்தெடுக்கவும்
- வரி ஆண்டைத் தேர்ந்தெடுக்கவும்:கீழ்விரி பட்டியலில் வரி ஆண்டின் முழு காலமும் காட்டப்படும், எடுத்துக்காட்டாக '2025/2026 (2025 ஏப்ரல் 6 - 2026 ஏப்ரல் 5)'
படி 2: உரிமையாளர் அல்லது நிறுவனத்தைத் தேர்ந்தெடுத்தல்
'உரிமையாளர்/நிறுவனம்' கீழ்விரி பட்டியலில், அறிக்கையை உருவாக்க வேண்டிய நபரையோ நிறுவனத்தையோ தேர்ந்தெடுக்கவும்:
- நிறுவனம்:சொத்துகள் நிறுவனத்தின் பெயரில் இருந்தால், தொடர்புடைய நிறுவனத்தைத் தேர்ந்தெடுக்கவும்
- உரிமையாளர்:நீங்கள் சொந்தமாக நிர்வகிக்கும் வாடகைக்கு விடுபவராகவோ துணை வாடகைக்கு விடுபவராகவோ இருந்தால், தொடர்புடைய உரிமையாளர் பெயரைத் தேர்ந்தெடுக்கவும்
தேர்வுக்குப் பிறகு 'அடுத்து: நிதிச் செலவுகளைப் பங்கிடு' என்பதைக் கிளிக் செய்யவும்.
படி 3: நிதிச் செலவுகளைப் பங்கிடுதல் (பெட்டி 26 / பெட்டி 44)
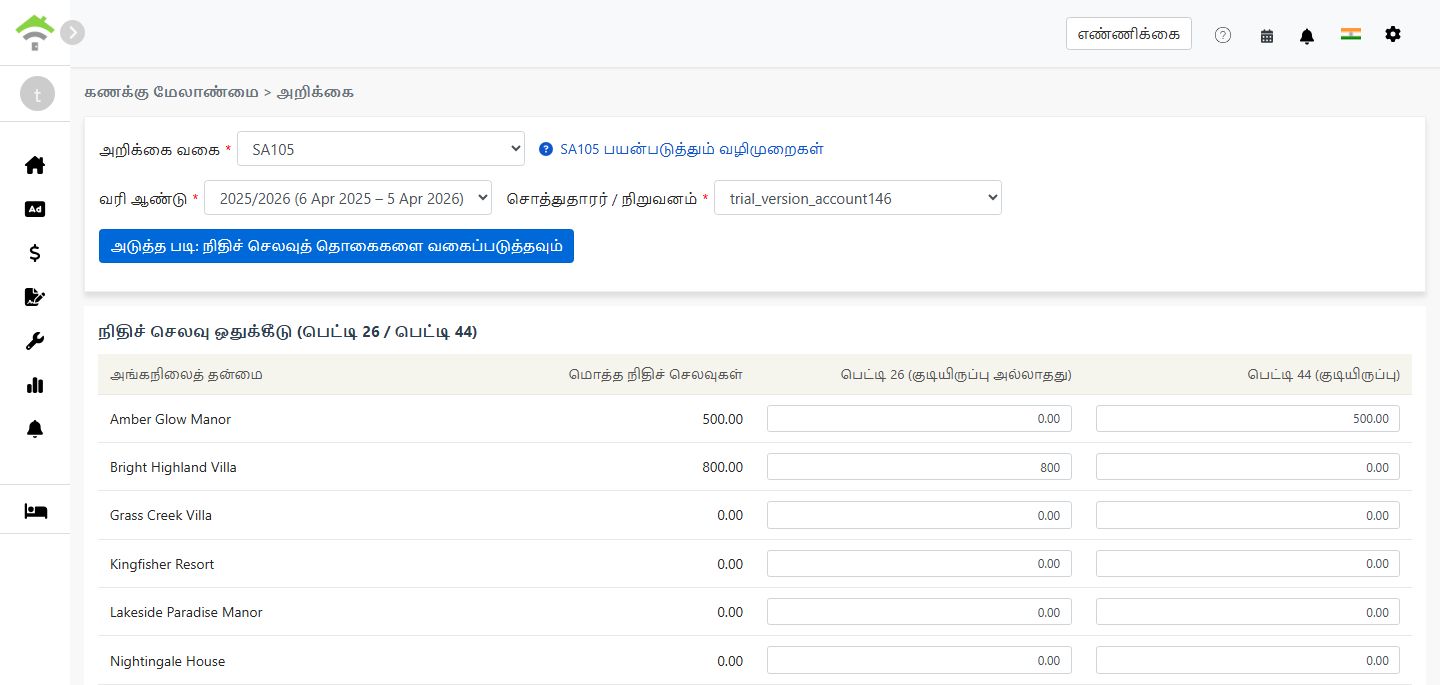
'நிதிச் செலவுகளைப் பங்கிடு' என்பதைக் கிளிக் செய்தால், 'பெட்டி 26/44 நிதிச் செலவுகள்' உடன் இணைக்கப்பட்ட அனைத்துக் கணக்குகளிலிருந்தும் கணினி மொத்தத் தொகையைப் பெற்று, பெட்டி 26 மற்றும் பெட்டி 44 இடையே தொகையைப் பங்கிடும் திரையைக் காட்டும்:
| சொத்து | மொத்த நிதிச் செலவுகள் | பெட்டி 26 (குடியிருப்பு அல்லாதது) | பெட்டி 44 (குடியிருப்பு) |
|---|---|---|---|
| 123 High Street | 0.00 |
பங்கீட்டு விதிகள்:
- பெட்டி 26 (குடியிருப்பு அல்லாதது):வாடகை வருமானத்திலிருந்து செலவாக முழுமையாகக் கழிக்கலாம்
- பெட்டி 44 (குடியிருப்பு):நேரடியாகக் கழிக்க முடியாது; அதற்குப் பதிலாக 20% வரிக் கழிவு வழங்கப்படுகிறது
- கணினி இயல்பாக முழுத் தொகையையும் பெட்டி 44 இல் வைக்கும். ஒவ்வொரு சொத்துக்கும் பெட்டி 26 + பெட்டி 44 மொத்த நிதிச் செலவுகளுக்குச் சமமாக இருக்க வேண்டும்
- கலப்புப் பயன்பாட்டுச் சொத்துகளில், அதாவது குடியிருப்பு மற்றும் வணிகப் பயன்பாடு, உண்மையான பயன்பாட்டு விகிதத்திற்கேற்பத் தொகைகளைப் பங்கிடவும்
படி 4: அறிக்கையை உருவாக்குதல்
- நிதிச் செலவுப் பங்கீடு சரியாக உள்ளதை உறுதிப்படுத்திய பிறகு 'அறிக்கையை உருவாக்கு' என்பதைக் கிளிக் செய்யவும்
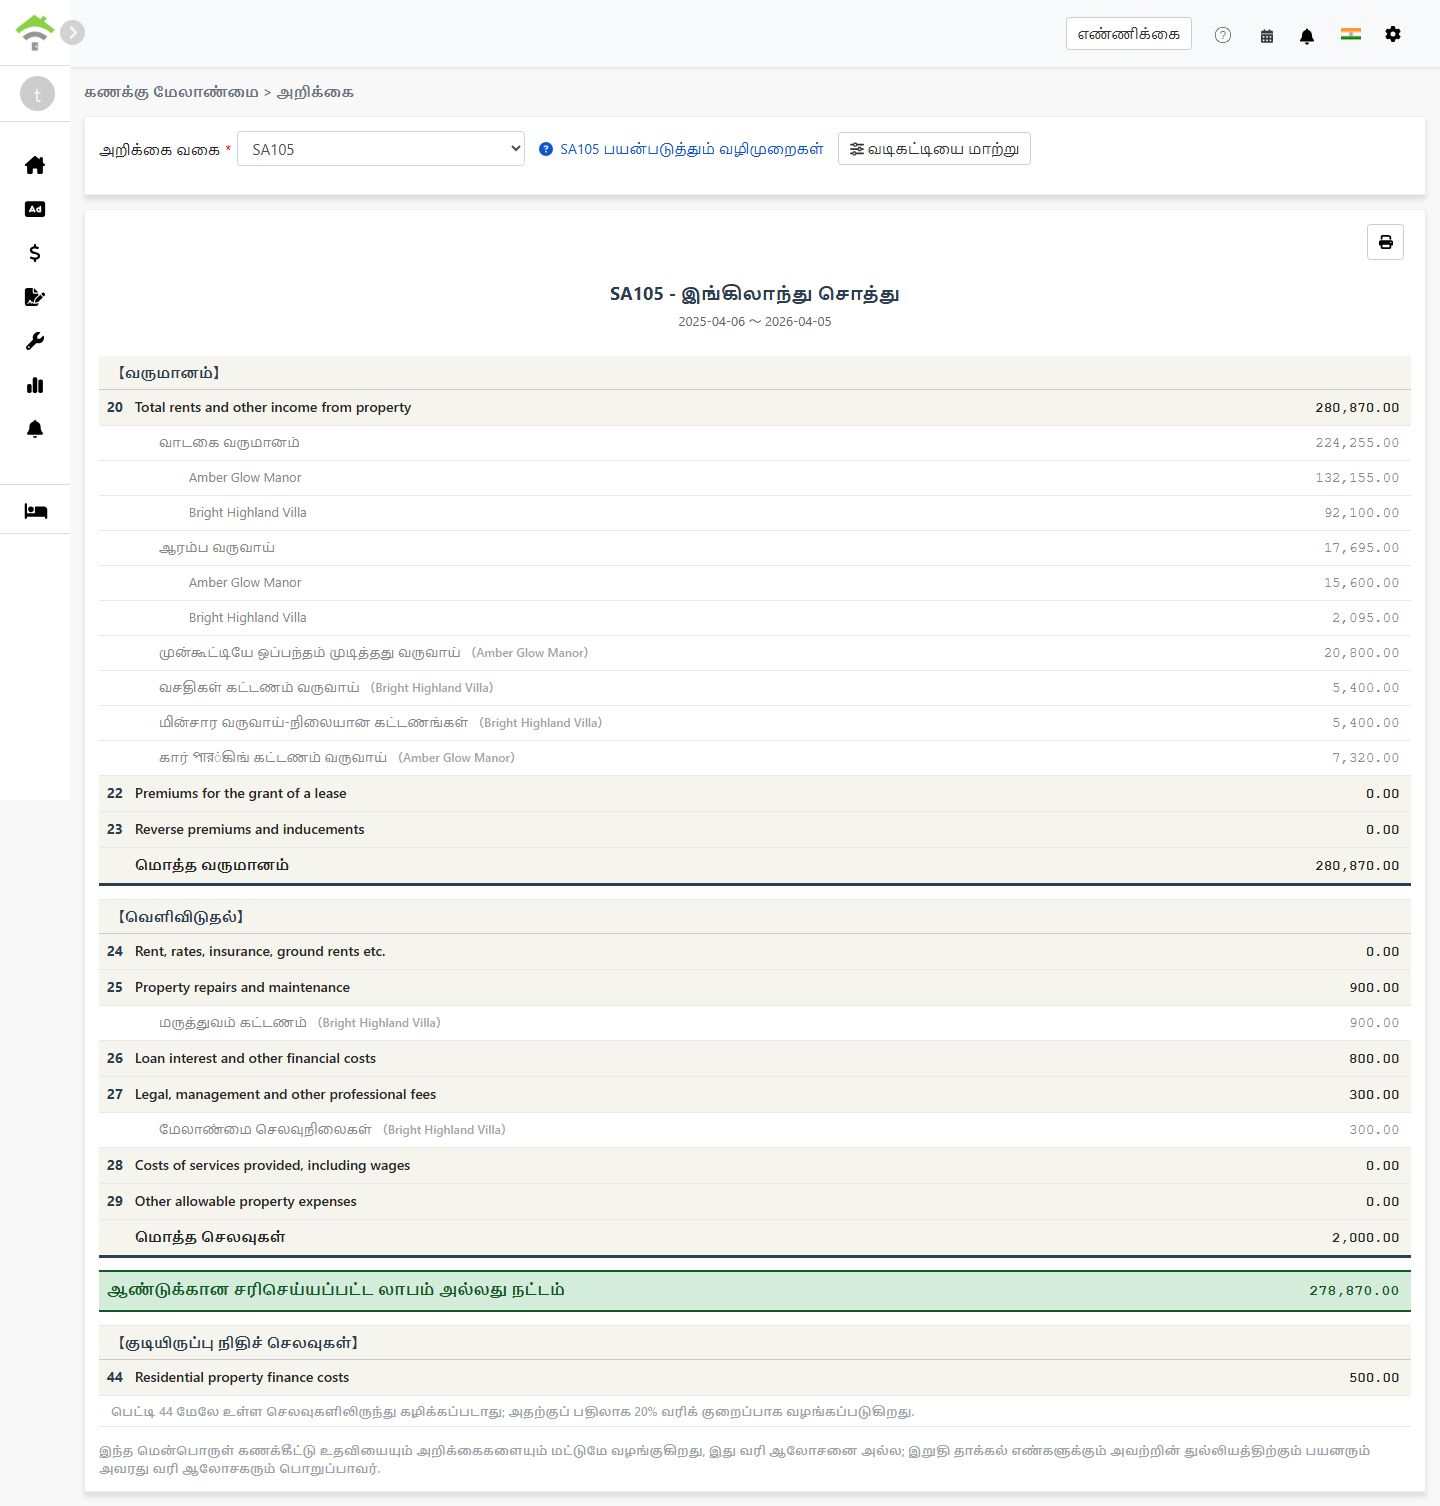
- கணினி பின்வருவனவற்றைக் கொண்ட SA105 அறிக்கையை உருவாக்கும்:
- வருமானம்:பெட்டிகள் 20-23 - வாடகை வருமானம், குத்தகை முன்பணம் மற்றும் அதுபோன்ற உருப்படிகள்
- செலவுகள்:பெட்டிகள் 24-29 - கழிக்கத்தக்க சொத்து சார்ந்த செலவுகள்
- ஆண்டின் சரிசெய்யப்பட்ட லாபம் அல்லது இழப்பு:மொத்த வருமானம் - மொத்தச் செலவுகள்
- குடியிருப்பு நிதிச் செலவுகள்:பெட்டி 44 - குடியிருப்பு அடமானக் கடன் வட்டி, இதற்கு 20% வரிக் கழிவு வழங்கப்படுகிறது
- அறிக்கையை அச்சிடலாம் அல்லது PDF ஆக ஏற்றுமதி செய்து வரி தயாரிப்புப் பதிவுகளில் வைத்துக்கொள்ளலாம்
பெட்டி 26 மற்றும் பெட்டி 44 இடையிலான வேறுபாடு
| உருப்படி | பெட்டி 26 (குடியிருப்பு அல்லாதது) | பெட்டி 44 (குடியிருப்பு) |
|---|---|---|
| சொத்து வகை | வணிகச் சொத்துகள், அலுவலகங்கள், கடைகள் மற்றும் அதுபோன்ற இடங்கள் | குடியிருப்பு வாடகை |
| வரி நடைமுறை | செலவாக முழுமையாகக் கழிக்கத்தக்கது | கழிக்க முடியாது; 20% வரிக் கழிவு வழங்கப்படுகிறது |
| அறிக்கையில் இடம் | பெட்டி 26 - Loan interest and other financial costs | பெட்டி 44 - Residential property finance costs |
எடுத்துக்காட்டு:
உங்களிடம் கலப்புப் பயன்பாட்டுச் சொத்து ஒன்று இருப்பதாகவும், அதன் மொத்தக் கடன் வட்டி £10,000 எனவும், அதில் 30% வணிகப் பயன்பாட்டுக்கும் 70% குடியிருப்புப் பயன்பாட்டுக்கும் என்றும் வைத்துக்கொள்வோம்:
- பெட்டி 26 (குடியிருப்பு அல்லாதது):£10,000 × 30% = £3,000(முழுமையாகக் கழிக்கத்தக்கது)
- பெட்டி 44 (குடியிருப்பு):£10,000 × 70% = £7,000(20% வரிக் கழிவு = £1,400)
SA105 க்கான கணக்குப் பட்டியலை எவ்வாறு அமைப்பது?
ஒரு கணக்கை நிதிச் செலவுகளுடன் இணைக்க:
- கணக்கியல் → கணக்குப் பட்டியல் என்பதற்குச் செல்லவும்
- இணைக்க வேண்டிய கணக்கைக் கண்டறியவும், எடுத்துக்காட்டாக கடன் வட்டி
- SA105 பெட்டியை 'பெட்டி 26/44 நிதிச் செலவுகள்' என அமைக்கவும். அப்போது கணினி அந்தக் கணக்கின் தொகைகளைத் தானாக மொத்த நிதிச் செலவுகளில் சேர்க்கும்
நிதிச் செலவுகளைப் பதிவு செய்ய இரண்டு வழிகள் உள்ளன:
- வாடகைக் காலத்தில் சேர்த்தல்:சொத்தின் வாடகைக் காலத்தில், 'பெட்டி 26/44 நிதிச் செலவுகள்' உடன் இணைக்கப்பட்ட கணக்கைப் பயன்படுத்தி ஒரு பரிவர்த்தனையைச் சேர்க்கவும்
- கணக்குப் பதிவு சேர்த்தல்:'பெட்டி 26/44 நிதிச் செலவுகள்' உடன் இணைக்கப்பட்ட கணக்கைப் பயன்படுத்தி ஒரு கணக்குப் பதிவை உருவாக்கவும்
இவ்விரு வழிகளில் எதன் மூலம் சேர்க்கப்பட்ட தொகையும் தானாக மொத்த நிதிச் செலவுகளில் சேர்க்கப்படும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
ஐக்கிய இராச்சிய வரியில் தேய்மானக் கழிவு உண்டா?
இல்லை. அமெரிக்க Schedule E போலன்றி, ஐக்கிய இராச்சிய சொத்து வருமான வரியில் தேய்மானப் புலம் இல்லை. ஐக்கிய இராச்சியத்தில் சொத்தின் தேய்மானம் பொதுவாக சொத்தை விற்கும்போது மூலதன ஆதாய வரியைக் கணக்கிடும்போது மட்டுமே தொடர்புடையதாகும்.
என் மொத்த நிதிச் செலவுகள் 0 எனக் காட்டுவது ஏன்?
உங்கள் கணக்குப் பட்டியலில் SA105 பெட்டி 'பெட்டி 26/44 நிதிச் செலவுகள்' என சரியாக அமைக்கப்பட்டுள்ளதா என உறுதிப்படுத்தவும். அமைக்கப்படவில்லை எனில், கணினி அந்தக் கணக்கின் தொகைகளை மொத்த நிதிச் செலவுகளில் சேர்க்காது.
பெட்டி 26 + பெட்டி 44 மொத்த நிதிச் செலவுகளை விட அதிகமாக இருக்க முடியுமா?
முடியாது. ஒவ்வொரு சொத்துக்கும் பெட்டி 26 + பெட்டி 44 அந்தச் சொத்தின் மொத்த நிதிச் செலவுகளுக்குச் சமமாக இருப்பதைக் கணினி சரிபார்க்கும்.
அறிக்கைத் திரையில் மொத்த நிதிச் செலவுகளைக் கைமுறையாக உள்ளிட முடியுமா?
முடியாது. Schedule E இன் தேய்மானம் போலன்றி, SA105 இன் மொத்த நிதிச் செலவுகள் வாடகைக் காலங்களிலிருந்தோ கணக்குப் பதிவுகளிலிருந்தோ மட்டுமே வரும். இந்த வடிவமைப்பு தொகைகளின் துல்லியத்தை உறுதி செய்து, உங்கள் உண்மையான கணக்குப் பதிவுகளுடன் முரண்பாடு ஏற்படுவதைத் தடுக்கிறது.
ஐக்கிய இராச்சிய வரி ஆண்டு ஏப்ரல் 6 முதல் ஏப்ரல் 5 வரை இருப்பது ஏன்?
இது HMRC நிர்ணயித்த ஐக்கிய இராச்சியத்தின் அதிகாரப்பூர்வ வரி ஆண்டு. ஜனவரி முதல் டிசம்பர் வரையிலான வழக்கமான நாட்காட்டி ஆண்டு போலன்றி, ஐக்கிய இராச்சிய வரி ஆண்டு ஒவ்வோர் ஆண்டும் ஏப்ரல் 6 இல் தொடங்கி அடுத்த ஆண்டு ஏப்ரல் 5 இல் முடிவடைகிறது.
SA105 புலங்கள் அட்டவணை
【வருமானம்】
| பெட்டி | புலத்தின் பெயர் | விளக்கம் |
|---|---|---|
| 20 | Total rents and other income from property | வாடகை வருமானம் மற்றும் சொத்து சார்ந்த பிற வருமானத்தின் மொத்தம் |
| 22 | Premiums for the grant of a lease | குத்தகை வழங்கியதற்காகப் பெறப்பட்ட முன்பணம் |
| 23 | Reverse premiums and inducements | பெறப்பட்ட தலைகீழ் முன்பணம் மற்றும் குடியிருப்பாளர் ஊக்கத்தொகை |
【செலவுகள்】
| பெட்டி | புலத்தின் பெயர் | விளக்கம் |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | நில வாடகை, உள்ளூர் வரிகள் மற்றும் காப்பீட்டுத் தவணைகள் |
| 25 | Property repairs and maintenance | பழுதுபார்ப்பு மற்றும் பராமரிப்புச் செலவுகள் |
| 26 | Loan interest and other financial costs | குடியிருப்பு அல்லாத சொத்துகளின் நிதிச் செலவுகள், முழுமையாகக் கழிக்கத்தக்கவை |
| 27 | Legal, management and other professional fees | சட்டக் கட்டணம், சொத்து மேலாண்மைக் கட்டணம் மற்றும் கணக்காளர் கட்டணம் |
| 28 | Costs of services provided, including wages | வழங்கப்பட்ட சேவைகளின் செலவு, ஊழியர் ஊதியம் உட்பட |
| 29 | Other allowable property expenses | மேலே குறிப்பிடப்படாத பிற கழிக்கத்தக்க செலவுகள் |
【குடியிருப்பு நிதிச் செலவுகள்】
| பெட்டி | புலத்தின் பெயர் | விளக்கம் |
|---|---|---|
| 44 | Residential property finance costs | குடியிருப்புச் சொத்துகளின் நிதிச் செலவுகள், இவற்றுக்கு 20% வரிக் கழிவு வழங்கப்படுகிறது |