
Anlage V ஜெர்மன் வாடகை வரி அறிக்கை பயனர் வழிகாட்டி
இந்தக் கட்டுரையின் விரைவு இணைப்புகள்
- 1. Anlage V என்றால் என்ன?
- 2. வரி ஆண்டையும் சொத்தையும் தேர்ந்தெடுத்தல்
- 3. தேய்மானத் தொகையை உள்ளிட்டு ஒப்பந்தங்களை வகைப்படுத்துதல்
- 4. அறிக்கையை உருவாக்குதல்
- 5. தேய்மானத்தைப் பதிவு செய்யும் இரண்டு வழிகள்
- 6. குடியிருப்பு மற்றும் வணிக வாடகை வகைப்பாடு
- 7. அடிக்கடி கேட்கப்படும் கேள்விகள்
- 8. Anlage V புலங்கள் அட்டவணை
1. Anlage V என்றால் என்ன?
Anlage V (Einkünfte aus Vermietung und Verpachtung, வாடகை மற்றும் குத்தகை வருமானம்) என்பது ஜெர்மனியில் வருமான வரி அறிக்கையுடன் (Einkommensteuererklärung) சேர்த்து வரி அலுவலகத்திடம் (Finanzamt) சமர்ப்பிக்க வேண்டிய சொத்து வருமான இணைப்புப் படிவமாகும். ஜெர்மனியில் உங்களுக்கு வாடகை வருமானம் இருந்தால், ஒவ்வொரு ஆண்டும் ஒவ்வொரு சொத்துக்கும் தனியாக ஒரு Anlage V நிரப்பி, அந்தச் சொத்தின் வாடகை வருமானத்தையும் தொடர்புடைய செலவுகளையும் அறிவிக்க வேண்டும்.
RentPackage வழங்கும் Anlage V அறிக்கை வசதி, உண்மையில் பணம் பெற்ற/செலுத்திய தேதியின் அடிப்படையில் (ஜெர்மனியின் Zufluss-/Abflussprinzip ரொக்க அடிப்படைக் கொள்கைப்படி) வாடகை வருமானத்தையும் செலவுகளையும் தானாகக் கணக்கிட்டுத் தொகுக்கிறது; இதனால் ஜெர்மனியில் வரி தயாரிப்பு எளிதாகவும் திறமையாகவும் ஆகிறது.
2. வரி ஆண்டையும் சொத்தையும் தேர்ந்தெடுத்தல்
கீழ்கண்ட வழிமுறைகளைப் பின்பற்றி தகவலறிக்கையைத் திறக்கவும்:
- அறிக்கையைத் திறக்கவும்:இடது பக்க மெனுவில் "அறிக்கை" → "வரி அறிக்கை" என்பதைக் கிளிக் செய்யவும்
- வரி ஆண்டைத் தேர்ந்தெடுக்கவும்:நீங்கள் தாக்கல் செய்ய வேண்டிய நாட்காட்டி ஆண்டைத் தேர்ந்தெடுக்கவும், எடுத்துக்காட்டாக ‘2026’
- சொத்தைத் தேர்ந்தெடுக்கவும்:இந்த அறிக்கைக்குரிய சொத்தைத் தேர்ந்தெடுக்கவும்
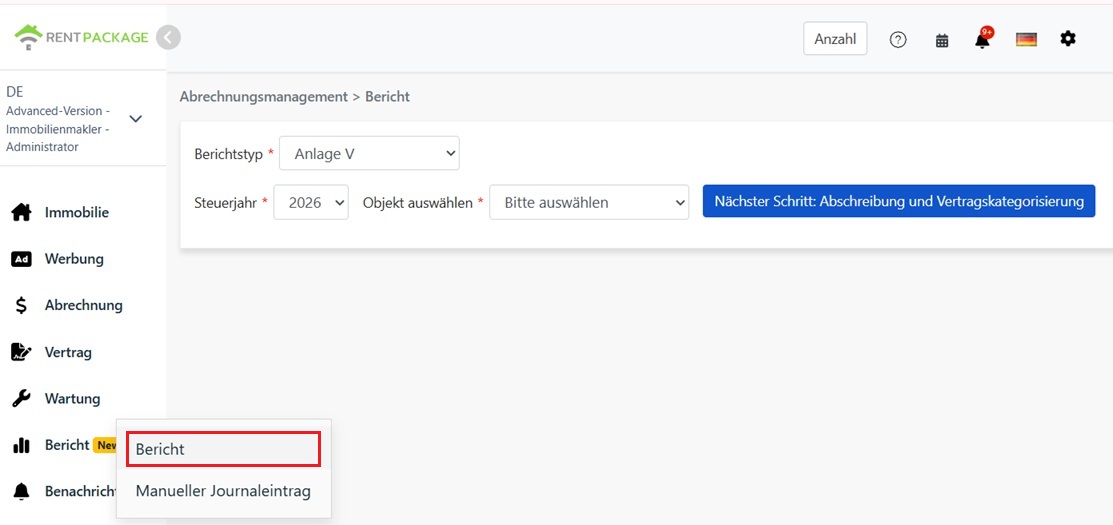
தேர்ந்தெடுத்த பின், ‘அடுத்து: தேய்மானம் மற்றும் ஒப்பந்த வகைப்பாடு’ என்பதைக் கிளிக் செய்யவும்.
3. தேய்மானத் தொகையை உள்ளிட்டு ஒப்பந்தங்களை வகைப்படுத்துதல்
தேய்மானம் (Absetzung für Abnutzung, AfA)
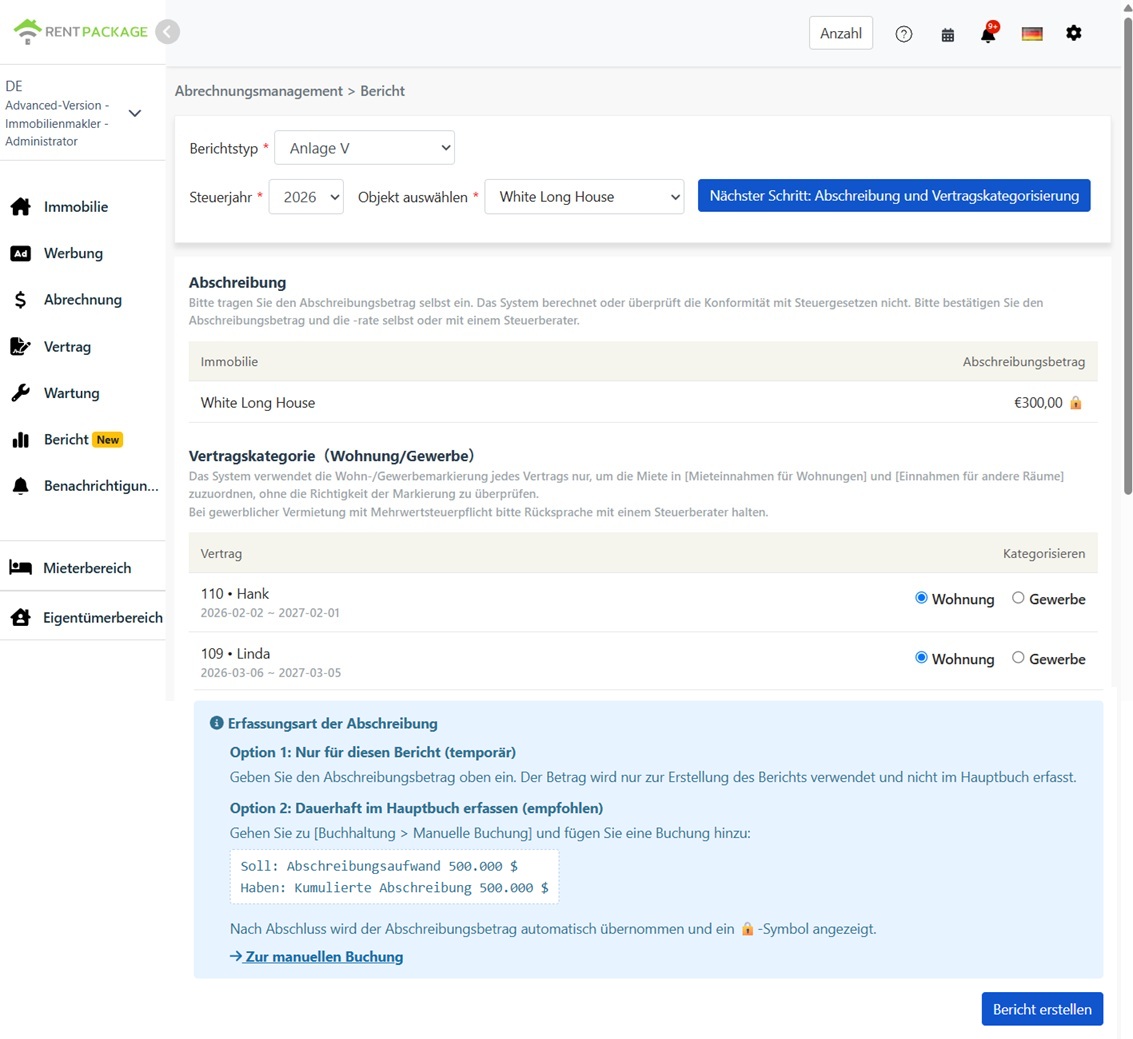
தேய்மானத் தொகையை நீங்களே உள்ளிட வேண்டும். அமைப்பு அதைத் தானாகக் கணக்கிடாது, தேய்மான விகிதத்தைப் பயன்படுத்தாது, தொகை ஜெர்மன் வரிச் சட்டத்துக்கு ஏற்றதா என்றும் சரிபார்க்காது. ஜெர்மனியில் கட்டடத் தேய்மானத்துக்குப் பல வடிவங்கள் உள்ளன (எடுத்துக்காட்டாக கட்டப்பட்ட ஆண்டைப் பொறுத்து மாறும் நேர்கோட்டுத் தேய்மான விகிதங்கள், மேலும் சிறப்புத் தேய்மானத் திட்டங்கள்). சரியான தொகையையும் தேய்மான விகிதத்தையும் நீங்களே உறுதிப்படுத்தவும், அல்லது உங்கள் வரி ஆலோசகரைக் (Steuerberater) கலந்தாலோசிக்கவும்.
ஒப்பந்த வகைப்பாடு (குடியிருப்பு / வணிகம்)
இந்தத் திரையில் ஒவ்வொரு ஒப்பந்தத்துக்கும் நீங்கள் செய்யும் வகைப்பாட்டின்படி, அறிக்கை வாடகை வருமானத்தை இரண்டு புலங்களாகப் பிரிக்கும்:
- குடியிருப்பு:இந்த ஒப்பந்தத்தின் வாடகை ‘Mieteinnahmen für Wohnungen’ (குடியிருப்பு அலகுகளின் வாடகை வருமானம்) இல் சேர்க்கப்படும்
- வர்த்தக:இந்த ஒப்பந்தத்தின் வாடகை ‘Einnahmen für andere Räume’ (அலுவலகம், கடை போன்ற பிற இடங்களின் வருமானம்) இல் சேர்க்கப்படும்
4. அறிக்கையை உருவாக்குதல்
தேய்மானத் தொகையையும் ஒப்பந்த வகைப்பாட்டையும் உறுதிப்படுத்திய பின், ‘அறிக்கையை உருவாக்கு’ என்பதைக் கிளிக் செய்யவும்.
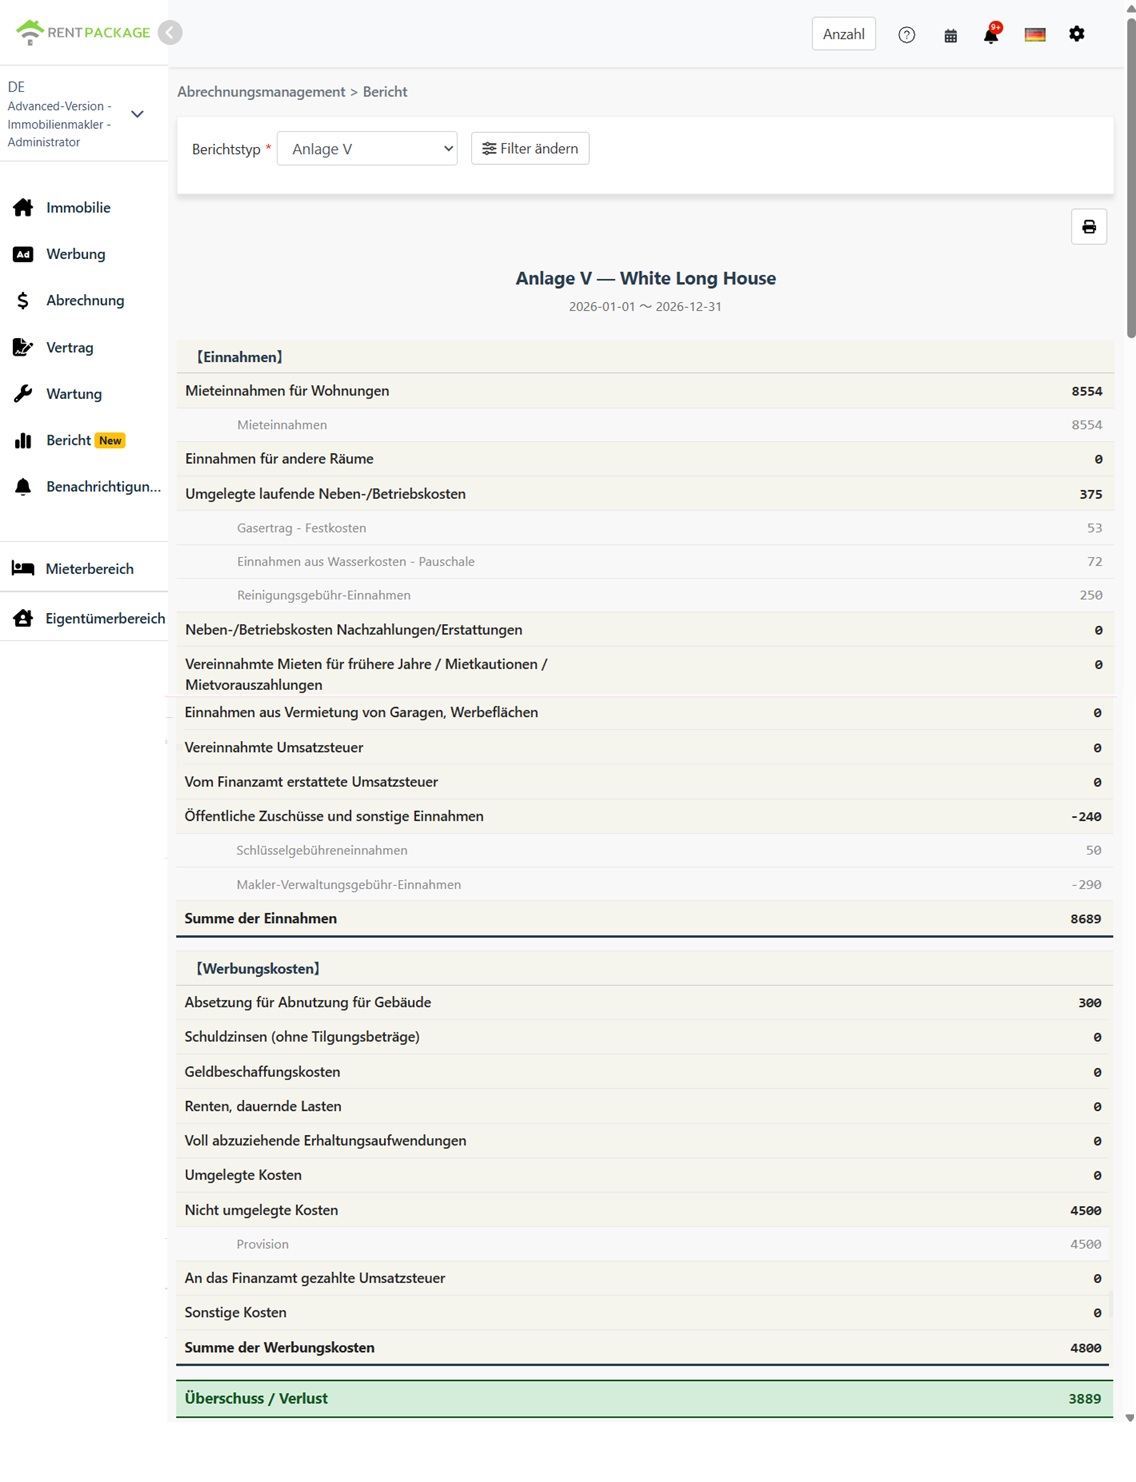
சிஸ்டத்தில் Anlage V அறிக்கையினை உருவாக்குகிறது, இது கீழ்க்காணும் விஷயங்களை காட்டும்:
- வருமானம் (Einnahmen):குடியிருப்பு வாடகை, வணிக வாடகை, வாடகைதாரரிடம் மாற்றி வசூலிக்கப்பட்ட இயக்கச் செலவுகள், பிற வருமானம் ஆகிய புலங்கள்
- செலவுகள் (Werbungskosten):தேய்மானம், கடன் வட்டி, பழுதுபார்ப்புச் செலவுகள், பிற செலவுகள் ஆகிய புலங்கள்
- உபரி / இழப்பு (Überschuss / Verlust):மொத்த வருமானம் - மொத்த செலவுகள்
ஒவ்வொரு புலத்திலும் அதில் சேர்க்கப்பட்ட கணக்குத் தலைப்புகளும் தொகைகளும் காட்டப்படுவதால், ஒவ்வொரு எண்ணும் எங்கிருந்து வந்தது என்பதை எளிதாகப் பின்தொடரலாம்.
5. தேய்மானத்தைப் பதிவு செய்யும் இரண்டு வழிகள்
முறை 1: இந்த அறிக்கைக்கு மட்டும் பயன்படுத்துதல் (தற்காலிகம்)
அறிக்கைத் திரையில் தேய்மானத் தொகையை நேரடியாக உள்ளிடவும். இந்தத் தொகை இந்த அறிக்கையை உருவாக்க மட்டுமே பயன்படும், கணக்குகளில் பதிவு செய்யப்படாது.
முறை 2: கணக்குப் பதிவுகளில் பதிவு செய்தல் (பரிந்துரைக்கப்படுகிறது)
‘அறிக்கை’ → ‘கைமுறை குறிப்பேட்டுப் பதிவு’ என்பதற்குச் சென்று ஒரு குறிப்பேட்டுப் பதிவை உருவாக்கவும்:
- பற்று: தேய்மானச் செலவுகள்
- வரவு: தேய்மான ஒதுக்கு
குறிப்பேட்டுப் பதிவு உருவாக்கப்பட்ட பிறகு, கணினி தேய்மானத் தொகையை அறிக்கைத் திரையில் தானாகக் கொண்டுவந்து 🔒 பூட்டு ஐகானைக் காட்டும்; இது தொகை கணக்குப் பதிவுகளிலிருந்து வருகிறது என்பதைக் குறிக்கிறது. பூட்டப்பட்ட தொகையை மாற்ற, அறிக்கைத் திரையில் அல்லாமல் குறிப்பேட்டுப் பதிவைத் திருத்தவும்.
6. குடியிருப்பு மற்றும் வணிக வாடகை வகைப்பாடு
| உருப்படி | குடியிருப்பு | வணிகம் |
|---|---|---|
| ஒப்பந்த வகை | குடியிருப்பு வாடகை (அடுக்குமாடி வீடு, தனி வீடு) | அலுவலகம், அங்காடி, பிற வசிப்பிடமற்ற இடங்கள் |
| அறிக்கையில் உள்ள புலம் | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| மதிப்புக் கூட்டு வரி (Umsatzsteuer) | பொதுவாக மதிப்புக் கூட்டு வரியிலிருந்து விலக்கு | வரி விதிப்பைத் தேர்ந்தெடுத்தால் மதிப்புக் கூட்டு வரி சம்பந்தப்படலாம்; வரி ஆலோசகரைக் கலந்தாலோசிக்கவும் |
வாடகையை சிஸ்டம் எவ்வாறு வகைப்படுத்துகிறது: வகைப்பாடு ஒப்பந்த அடிப்படையில் செய்யப்படுகிறது, கட்டண அடிப்படையில் அல்ல. குடியிருப்பு என வகைப்படுத்தப்பட்ட ஒப்பந்தத்தின் வாடகை அனைத்தும் ‘Mieteinnahmen für Wohnungen’ இல் சேர்க்கப்படும்; வணிகம் என வகைப்படுத்தப்பட்ட ஒப்பந்தத்தின் வாடகை அனைத்தும் ‘Einnahmen für andere Räume’ இல் சேர்க்கப்படும்.
7. அடிக்கடி கேட்கப்படும் கேள்விகள்
அமைப்பு தேய்மானத்தைத் தானாகக் கணக்கிடுமா?
இல்லை. தேய்மானத் தொகையை நீங்களே உள்ளிட வேண்டும்; அது ஜெர்மன் வரிச் சட்டத்துக்கு ஏற்றதா என்று அமைப்பு சரிபார்க்காது. ஜெர்மனியில் கட்டடத் தேய்மானத்துக்கு (AfA) பல திட்டங்கள் உள்ளன; தேய்மான விகிதம் கட்டப்பட்ட ஆண்டு மற்றும் கட்டட வகையைப் பொறுத்து மாறும். சரியான தொகையை நீங்களே உறுதிப்படுத்தவும் அல்லது வரி ஆலோசகரைக் கலந்தாலோசிக்கவும்.
அறிக்கைத் திரையில் தேய்மானத் தொகை ஏன் பூட்டப்பட்டுள்ளது (🔒)?
பூட்டு ஐகான், அந்தத் தொகை கணக்குப் பதிவுகளில் உள்ள தேய்மானக் குறிப்பேட்டுப் பதிவிலிருந்து வருகிறது என்பதைக் குறிக்கிறது. மாற்ற வேண்டுமானால், ‘அறிக்கை’ → ‘கைமுறை குறிப்பேட்டுப் பதிவு’ என்பதற்குச் சென்று அந்தப் பதிவைத் திருத்தவும்; அறிக்கை புதுப்பிக்கப்பட்ட தொகையைத் தானாகப் பெறும்.
முந்தைய ஆண்டு வாடகையை எங்கு சேர்க்க வேண்டும்?
கண்டிப்பாகச் சொன்னால், முந்தைய ஆண்டுகளுக்கான வாடகையை வாடகைதாரர் பின்னர் செலுத்தினால் அது ‘Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen’ புலத்தில் சேர்க்கப்பட வேண்டும். அமைப்பு இந்த நிலையைத் தானாகக் கண்டறியாது — எல்லா வாடகையும் ஒப்பந்த வகைப்பாட்டின்படி குடியிருப்பு அல்லது வணிக வாடகைப் புலத்தில் சேர்க்கப்படும். மொத்த வருமானம் சரியாகவே இருக்கும்; அந்தக் குறிப்பிட்ட புலத்தில் தொகையைக் காட்ட வேண்டுமானால், அதிகாரப்பூர்வ படிவத்துக்கு மாற்றி எழுதும்போது கைமுறையாகச் சரிசெய்யவும்.
அறிக்கை 10 நாள் விதியை (Zehn-Tage-Regel) செயல்படுத்துமா?
இல்லை. அறிக்கை நாட்காட்டி ஆண்டுக்குள் உண்மையில் பணம் செலுத்திய தேதியின்படி வருமானத்தையும் செலவுகளையும் ஒதுக்குகிறது. ஆண்டு இறுதிக்கு முன்போ பின்போ பெறப்படும்/செலுத்தப்படும் தொடர் கட்டணங்கள் உங்களுக்கு இருந்து, 10 நாள் விதி பொருந்தினால், தாக்கல் செய்வதற்கு முன் உங்கள் வரி ஆலோசகருடன் உறுதிப்படுத்தி, தொடர்புடைய தொகைகளைச் சரிசெய்யவும்.
ஒரே அறிக்கையில் பல சொத்துகளைத் தேர்ந்தெடுக்க முடியுமா?
முடியாது. ஒவ்வொரு அறிக்கையும் ஒரு சொத்தை மட்டுமே உள்ளடக்கும்; ஒவ்வொரு வாடகைச் சொத்துக்கும் தனித்தனியாக Anlage V சமர்ப்பிக்கும் ஜெர்மன் நடைமுறைக்கு இது ஏற்றது.
என் வாடகை வருமானம் ஏன் ஒரு புலத்தில் மட்டும் தெரியுது?
மூன்றாவது படியில் உள்ள ஒப்பந்த வகைப்பாட்டைச் சரிபார்க்கவும். எல்லா ஒப்பந்தங்களும் குடியிருப்பு என வகைப்படுத்தப்பட்டிருந்தால், எல்லா வாடகையும் ‘Mieteinnahmen für Wohnungen’ இல் சேர்க்கப்பட்டு, வணிகப் புலம் 0 எனக் காட்டும்; இதற்கு நேர்மாறாகவும் நடக்கும்.
8. Anlage V புலங்கள் அட்டவணை
【வருமானம் (Einnahmen)】
| புலம் பெயர் | விளக்கம் |
|---|---|
| Mieteinnahmen für Wohnungen | குடியிருப்பு அலகுகளின் வாடகை வருமானம் (குடியிருப்பு என வகைப்படுத்தப்பட்ட ஒப்பந்தங்கள்) |
| Einnahmen für andere Räume | பிற இடங்களின் வருமானம் (வணிகமாக வகைப்படுத்தப்பட்ட ஒப்பந்தத்திலிருந்து) |
| Umgelegte laufende Neben-/Betriebskosten | வாடகைதாரரிடம் மாற்றி வசூலிக்கப்பட்ட இயக்கச் செலவுகள் (மின்சாரம், நீர், பராமரிப்புக் கட்டணம் போன்றவை) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | இயக்கச் செலவுகளுக்கான கூடுதல் வசூல் அல்லது திருப்பிச் செலுத்துதல் |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | முந்தைய ஆண்டுகளில் பெறப்பட்ட வாடகை, ஈடுசெய்யப்பட்ட வைப்புத்தொகை, முன்கூட்டிய கட்டணமாகப் பெறப்பட்ட வாடகை |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | கார் நிறுத்துமிடம், விளம்பர இடங்களை போன்றவற்றின் வருமானம் |
| Vereinnahmte Umsatzsteuer | வசூலிக்கப்பட்ட மதிப்புக் கூட்டு வரி |
| Vom Finanzamt erstattete Umsatzsteuer | வரி அலுவலகம் திருப்பிச் செலுத்திய மதிப்புக் கூட்டு வரி |
| Öffentliche Zuschüsse und sonstige Einnahmen | பொது மானியங்கள் மற்றும் பிற வருமானம் |
【செலவுகள் (Werbungskosten)】
| புலம் பெயர் | விளக்கம் |
|---|---|
| Absetzung für Abnutzung für Gebäude | கட்டடத் தேய்மானம் (AfA) — நீங்கள் உள்ளிட்ட தொகை அல்லது குறிப்பேட்டுப் பதிவிலிருந்து கொண்டுவரப்பட்ட தொகை |
| Schuldzinsen (ohne Tilgungsbeträge) | கடன் வட்டி (அசல் திருப்பிச் செலுத்துதல் தவிர்த்து) |
| Geldbeschaffungskosten | நிதி திரட்டும் செலவுகள் (எடுத்துக்காட்டாக கடன் செயலாக்கக் கட்டணம்) |
| Renten, dauernde Lasten | ஆண்டுத் தொகைகள் (Renten) மற்றும் தொடர் சுமைகள் |
| Voll abzuziehende Erhaltungsaufwendungen | முழுமையாக கழிக்ககூடிய பராமரிப்பு மற்றும் சேவை செலவுகள் |
| Umgelegte Kosten | வாடகைதாரரிடம் மாற்றி வசூலிக்கப்பட்ட செலவுகள் |
| Nicht umgelegte Kosten | வாடகைதாரரிடம் மாற்றி வசூலிக்கப்படாத செலவுகள் |
| An das Finanzamt gezahlte Umsatzsteuer | வரி துறைக்கு செலுத்திய மதிப்புக்கூட்டல் வரி |
| Sonstige Kosten | மற்ற செலவுகள் |