
RentPackage-இல் ஆஸ்திரேலிய வாடகை வரிவிதிப்பை (Rental Schedule) எவ்வாறு உருவாக்குவது, வருவாய் மற்றும் செலவுகள் ATO வகைப்படுத்தலுடன் தானாக பொருந்தும்
ஆஸ்திரேலியாவில் வாடகை வருமானத்தை ATO நிர்ணயித்த வருமான, செலவு வகைகளின்படி ஒவ்வொன்றாக அறிவிக்க வேண்டும்; வரித் தாக்கல் பருவத்தில் மிகவும் சோர்வூட்டும் வேலை, ஆண்டு முழுவதற்குமான கணக்குகளை எடுத்து மீண்டும் வகைப்படுத்திக் கூட்டுவதுதான். RentPackage இல் நீங்கள் வழக்கம்போல் வாடகை வசூலித்துக் கணக்கு வைத்தால் போதும்; வரித் தாக்கலின்போது ஆண்டைத் தேர்ந்தெடுத்து ஒரு பொத்தானை அழுத்தினால், ஆண்டு முழுவதற்குமான வரவு செலவுகளைக் அமைப்பு தானாகவே ATO தாக்கல் வடிவிலான Rental Schedule ஆகத் தொகுக்கும் — தேய்மானம், கடன் பெறும் செலவுகள் போன்ற நிபுணர் தீர்மானம் தேவைப்படும் எண்களை மட்டும் நீங்கள் நிரப்பினால் போதும்; மற்றவை அனைத்தும் தானாக முடியும்.
இந்தக் கட்டுரையின் விரைவு இணைப்புகள்
- 1. Rental Schedule என்றால் என்ன?
- 2. ஆஸ்திரேலிய வாடகை வரிவிதிப்பின் முக்கிய அம்சங்கள்
- 3. முன்செயல்பாடுகள்: கணக்கியல் தலைப்புகளை வகைப்படுத்தலுடன் பொருத்துதல்
- 4. அறிக்கையை உருவாக்குதல்
- 5. தேய்மானத்தையும் கடன் பெறும் செலவுகளையும் உள்ளிடுதல்
- 6. இந்த அறிக்கையை எவ்வாறு வாசிப்பது
- 7. கவனம் செலுத்தவேண்டிய விஷயங்கள்
- 8. அதிகமாக கேட்கப்படும் கேள்விகள்
1. Rental Schedule என்றால் என்ன?
Rental Schedule (வாடகைச் சொத்து விவர அட்டவணை) என்பது ஆஸ்திரேலியாவில் வாடகைச் சொத்து வருமானத்தை அறிவிப்பதற்கான நிலையான இணைப்புப் படிவம். அந்தச் சொத்தின் முழு நிதியாண்டுக்கான வாடகை வருமானத்தையும் பல்வேறு செலவுகளையும் ஒவ்வொன்றாகப் பட்டியலிட்டு, நிகர வாடகை வருமானத்தை (அல்லது இழப்பை) கணக்கிடுகிறது. ஒவ்வொரு சொத்துக்கும் ஒரு அட்டவணை; தாக்கல் செய்யும்போது தனிநபர் வருமான வரி அறிக்கையுடன் சேர்த்துச் சமர்ப்பிக்கப்படுகிறது.
‘Rental Schedule’ என்பது உண்மையில் நீண்ட காலமாகப் பயன்படும் பழைய பெயர்: முன்பு ATO விடம் காகிதப் படிவம் (NAT 5225, குறியீடு RS) இருந்தது; 2020 ஜூலை 1 முதல் அது [ RNTLPRPTY ] (Rental property schedule) என்ற மின்னணுத் தாக்கல் வரையறையால் மாற்றப்பட்டது. துறையில் இன்றும் Rental Schedule என்றே அழைப்பது தவறு அல்ல; ஆனால் அது இப்போதைய அதிகாரப்பூர்வச் சொல் அல்ல.
மின்னணு வரையறைக்கு மாறிய பின், ATO ‘எந்தப் புலங்களை அறிவிக்க வேண்டும்’ என்பதை மட்டுமே வெளியிடுகிறது; படிவத்தின் அமைப்பை இனி நிர்ணயிப்பதில்லை, ஒவ்வொரு வரி மென்பொருளும் தானே வடிவமைக்கிறது — அதனால்தான் Xero Tax, MYOB, HandiTax ஆகியவற்றில் நீங்கள் காணும் திரைகள் ஒன்றுபோல் இல்லை. RentPackage அறிக்கையும் அதேபோல் தாக்கலுக்குத் தேவையான வருமான, செலவு உருப்படிகளின்படி ஒழுங்கமைக்கப்பட்டுள்ளது; வரித் தாக்கலின்போது நீங்களோ உங்கள் கணக்காளரோ ஒவ்வொன்றாக ஒப்பிட்டு நிரப்பலாம்.
தேர்ந்தெடுத்த நிதியாண்டின் கட்டணங்களை RentPackage [ ரொக்க அடிப்படை ] யில் (உண்மையில் பணம் பெற்ற தேதியின்படி) தொகுத்து, நீங்கள் முன்பே அமைத்த கணக்குத் தலைப்பு இணைப்பின்படி அவற்றை ATO தாக்கல் வகைகளில் தானாகச் சேர்க்கிறது.
2. ஆஸ்திரேலிய வாடகை வரிவிதிப்பின் முக்கிய அம்சங்கள்
அறிக்கையை உருவாக்கும் முன், முதல் சில ஆஸ்திரேலிய வரியீட்டு விதிகளை புரிந்து கொள்ளுங்கள்:
- நிதி ஆண்டு: ஆஸ்திரேலிய வரி ஆண்டு ஜூலை 1 முதல் அடுத்த ஆண்டு ஜூன் 30 வரை, தைவான் மற்றும் அமெரிக்காவின் வருடாந்தரத்துடன் மாறுபடுகிறது.
- ஒவ்வொரு சொத்து ஒரு அட்டவணை: ஒவ்வொரு வாடகைச் சொத்துக்கும் தனியாக ஒரு Rental Schedule அறிவிக்கப்படுகிறது; எனவே அமைப்பில் ஒரு நேரத்தில் ஒரு சொத்தைத் தேர்ந்தெடுத்து அறிக்கையை உருவாக்குவீர்கள்.
- உடைமைப் பங்கின்படி அறிவித்தல்: கூட்டாகச் சொந்தமான சொத்துகளில், வருமானமும் செலவுகளும் சட்டப்படியான உடைமைப் பங்கின் விகிதத்தில் பகிரப்படும்: Joint Tenants (கூட்டு உடைமை, பெரும்பாலும் கணவன் மனைவி) எப்போதும் சமமாகப் பகிர்வர்; Tenants in Common (தனிப் பங்கு உடைமை) ஒவ்வொருவரின் பங்கின்படி (எ.கா. 70%/30%) அறிவிப்பர். இந்த அறிக்கை 100% உடைமை என்று கணக்கிடுகிறது; தாக்கல் செய்வதற்கு முன் உங்கள் பங்கின்படி நீங்களே மாற்றிக் கணக்கிடவும்.
- பழுதுபார்ப்பும் மேம்பாடும் வேறுவேறு: பழுதுபார்ப்பு (பழைய நிலைக்கு மீட்டல்) செய்த ஆண்டிலேயே முழுமையாகச் செலவாகக் காட்டலாம்; மூலதன மேம்பாடு (தரம் உயர்த்தல், கட்டடம் நீட்டித்தல்) மூலதனச் செலவு ஆகும், அதைத் தேய்மானம் மூலம் பல ஆண்டுகளுக்குப் பகிர்ந்து போக்கெழுத வேண்டும்; அந்த ஆண்டிலேயே முழுமையாகக் கழிக்க முடியாது.
- தேய்மானம் இரண்டு வகை: Division 43 (Capital Works) கட்டட அமைப்பின் கட்டுமானச் செலவைப் போக்கெழுதுகிறது; பொதுவாக ஆண்டுக்கு 2.5% வீதம், 40 ஆண்டுகள். Division 40 (Plant & Equipment) குளிர்சாதனம், தரைவிரிப்பு, நீர் சூடாக்கி போன்ற நகர்த்தக்கூடிய சொத்துகளை ஒவ்வொன்றாக அவற்றின் பயனுள்ள ஆயுட்காலத்தின்படி போக்கெழுதுகிறது. நடைமுறையில் பெரும்பாலும் அளவை மதிப்பீட்டாளர் (Quantity Surveyor) தேய்மான அட்டவணையை (depreciation schedule) தயாரித்துத் தருவார்; ஒவ்வோர் ஆண்டும் அந்த அட்டவணைப்படி எண்களை நிரப்பினால் போதும்.
- கடன் செலவுகள் ஐந்து ஆண்டுகளுக்கு கணக்கிடப்படும்: கடன் வாங்கும்போது ஏற்படும் அமைப்புக் கட்டணம், மதிப்பீட்டுக் கட்டணம், பதிவுக் கட்டணம் போன்றவற்றைச் செலுத்திய ஆண்டில் ஒரேயடியாகக் கழிக்க முடியாது; அவற்றை 5 ஆண்டுகளுக்குச் சமமாகப் பகிர்ந்து போக்கெழுத வேண்டும் (கடன் காலம் 5 ஆண்டுகளுக்குக் குறைவாக இருந்தால் கடன் காலத்தின்படி). எடுத்துக்காட்டாக இந்த ஆண்டு $2,000 கடன் அமைப்புக் கட்டணம் செலுத்தினால், இந்த ஆண்டு $2,000 ÷ 5 = $400 மட்டுமே கழிக்கலாம்.
- பயணச் செலவுக் கட்டுப்பாடு: 2017 ஜூலை 1 முதல், குடியிருப்பு வாடகைச் சொத்துக்குச் சென்று வருவதற்கான பயண மற்றும் தங்குமிடச் செலவுகளைத் தனிநபர் வீட்டு உரிமையாளர்கள் பொதுவாகக் கழிக்க முடியாது.
3. முன்செயல்பாடுகள்: கணக்கியல் தலைப்புகளை வகைப்படுத்தலுடன் பொருத்துதல்
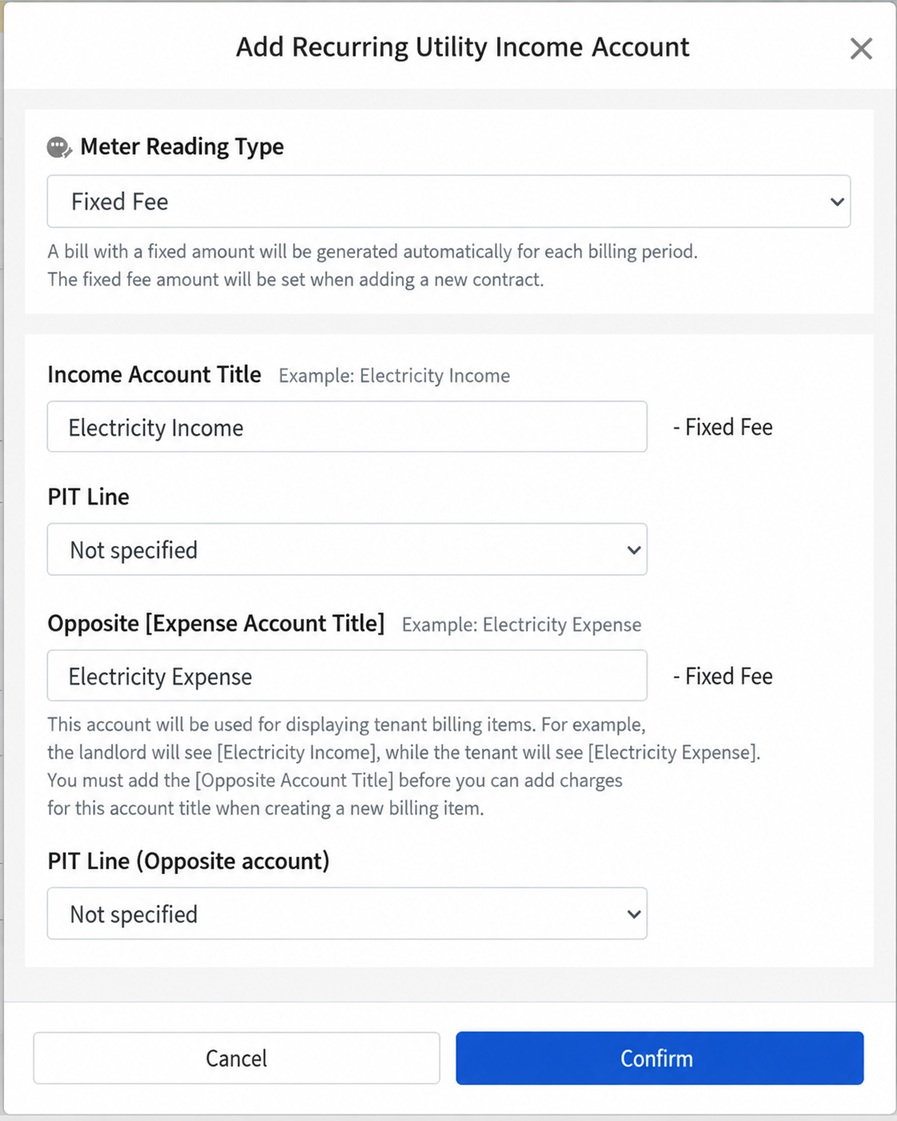
ஆஸ்திரேலியத் தாக்கல் வகைகளுக்கு எண் குறியீடுகள் இல்லை; எனவே RentPackage, கணக்குத் தலைப்பு அமைப்பில் [ Rental schedule ] கீழ்விரி பட்டியலை வழங்குகிறது; ஒவ்வொரு கணக்குத் தலைப்பும் எந்தத் தாக்கல் வகைக்குப் பொருந்தும் என்பதை நீங்கள் குறிப்பிடலாம். கணக்குத் தலைப்பைச் சேர்க்கும்போதோ திருத்தும்போதோ (எ.கா. தொடர் மின் மற்றும் நீர் வருமானக் கணக்குத் தலைப்பு), வருமான வகைக் கணக்குத் தலைப்புக்கும் அதன் எதிர்ச் செலவு வகைக் கணக்குத் தலைப்புக்கும் தனித்தனியாக வகையைக் குறிப்பிடலாம்; ‘குறிப்பிடப்படவில்லை’ என்பதைத் தேர்ந்தெடுத்தால் அது அறிக்கைத் தொகுப்பில் சேர்க்கப்படாது.
4. அறிக்கையை உருவாக்குதல்
இந்த வசதியைப் பயன்படுத்த [ மேம்பட்ட பதிப்பு ] திட்டம் தேவை; மேலும் செயல்படுத்துபவருக்கு [ அறிக்கையை பார்க்க/அச்சிட ] அனுமதி இருக்க வேண்டும்.
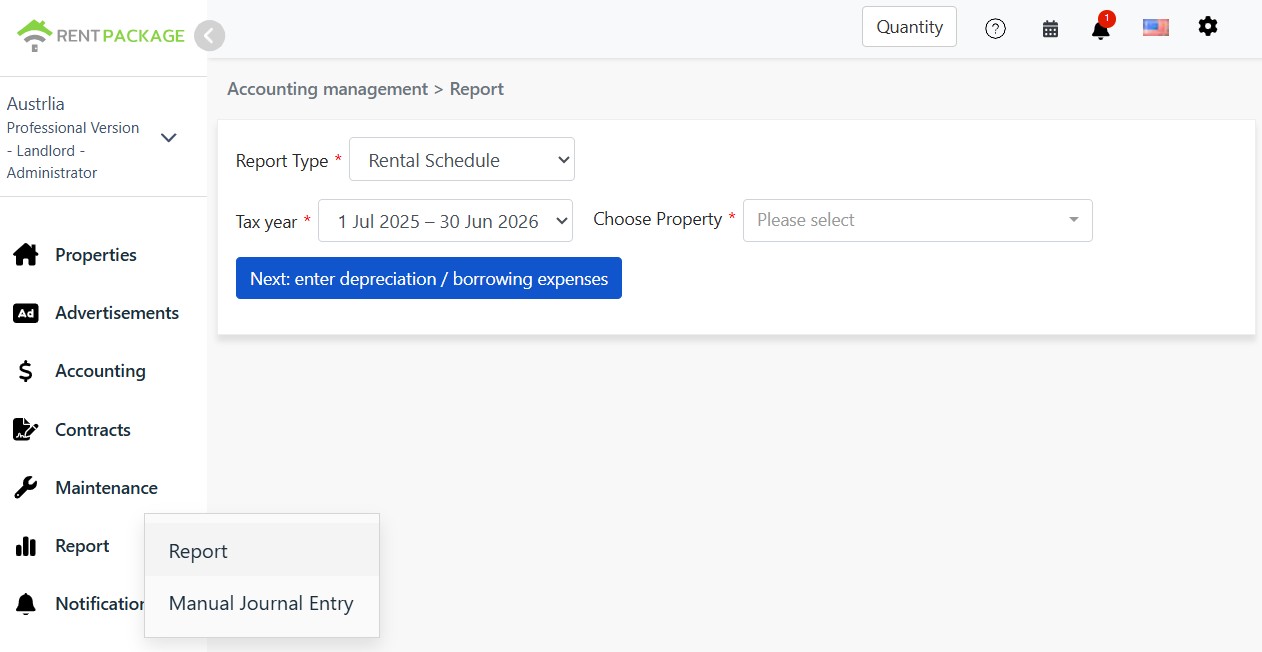
இடது பக்க மெனுவில் [ அறிக்கை ]→[ வரி அறிக்கை ] என்பதைக் கிளிக் செய்து, வரி ஆண்டையும் (எ.கா. 1 Jul 2025 – 30 Jun 2026) சொத்தையும் (ஒரு நேரத்தில் ஒன்று) தேர்ந்தெடுத்து, பின்னர் [ அடுத்து: தேய்மானம் / கடன் பெறும் செலவுகளை உள்ளிடவும் ] என்பதை அழுத்தவும்.
5. தேய்மானத்தையும் கடன் பெறும் செலவுகளையும் உள்ளிடுதல்
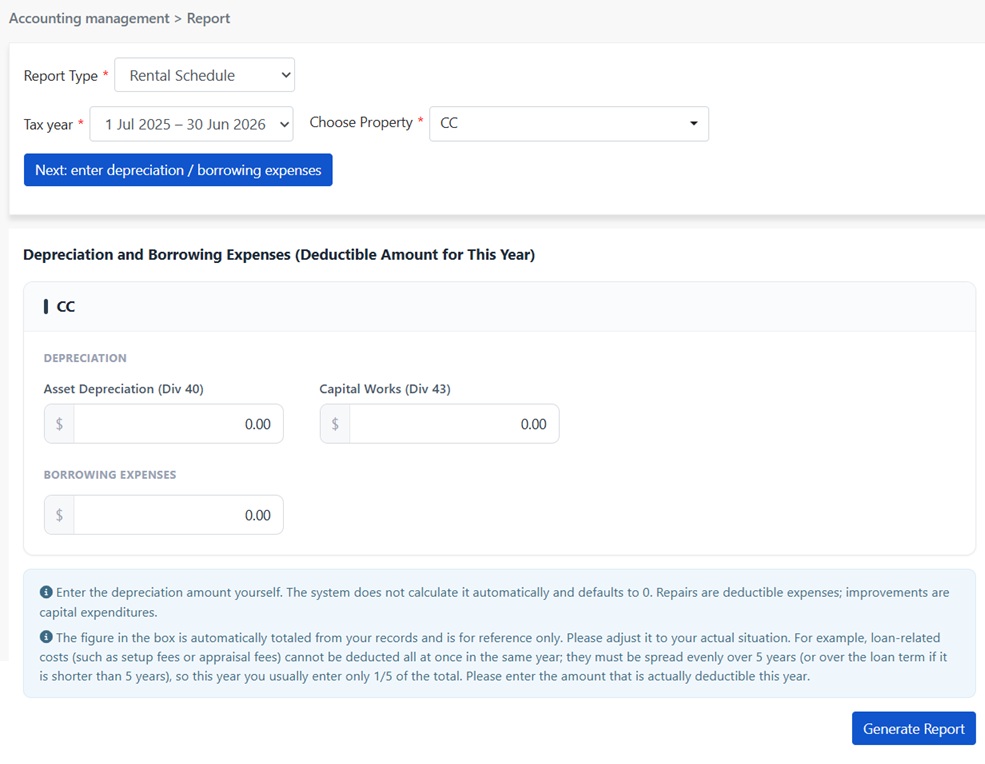
தேய்மானமும் கடன் பெறும் செலவுகளும் ‘கணக்கில் செலவான தொகை இந்த ஆண்டு கழிக்கக்கூடிய தொகைக்குச் சமம் அல்ல’ என்ற வகையைச் சேர்ந்தவை; அமைப்பு உங்களுக்குப் பதிலாகத் தொகையை முடிவு செய்யாது, இந்த ஆண்டு உண்மையில் கழிக்கக்கூடிய எண்ணை நீங்களே நிரப்பவும்:
- சொத்துத் தேய்மானம் (Div 40): இந்த ஆண்டுக்கான நகர்த்தக்கூடிய சொத்துகளின் தேய்மானக் கழிவுத் தொகையை நிரப்பவும்; உங்கள் தேய்மான அட்டவணை (depreciation schedule) அல்லது கணக்காளரின் கணக்கீட்டின்படி எண்ணை நிரப்பவும். இயல்பு மதிப்பு 0.
- மூலதன வேலைகள் (Div 43): இந்த ஆண்டுக்கான கட்டட அமைப்பின் போக்கெழுதும் தொகையை நிரப்பவும். எடுத்துக்காட்டாக கட்டுமானச் செலவு $300,000, 2.5% பொருந்தினால், ஆண்டு முழுவதும் வாடகைக்கு விட்டிருந்தால் $7,500. இயல்பு மதிப்பு 0.
- கடன் செலவுகள்: கணக்கில் ‘கடன் பெறும் செலவுகள்’ என வகைப்படுத்தப்பட்ட தொகைகளைக் அமைப்பு தானாகக் கூட்டி உள்ளீட்டுப் பெட்டியில் [ குறிப்புக்காக ] வைக்கும்; கணக்குத் தலைப்பு விவரங்களை விரித்துப் பார்க்கலாம். தொகையை இந்த ஆண்டு உண்மையில் கழிக்கக்கூடிய எண்ணாக மாற்றவும் — எடுத்துக்காட்டாக கணக்கில் $2,000 கடன் அமைப்புக் கட்டணம் இருந்து அதை 5 ஆண்டுகளுக்குப் போக்கெழுதினால், இந்த ஆண்டு பொதுவாக $400 நிரப்புவீர்கள்.
6. இந்த அறிக்கையை எவ்வாறு வாசிப்பது
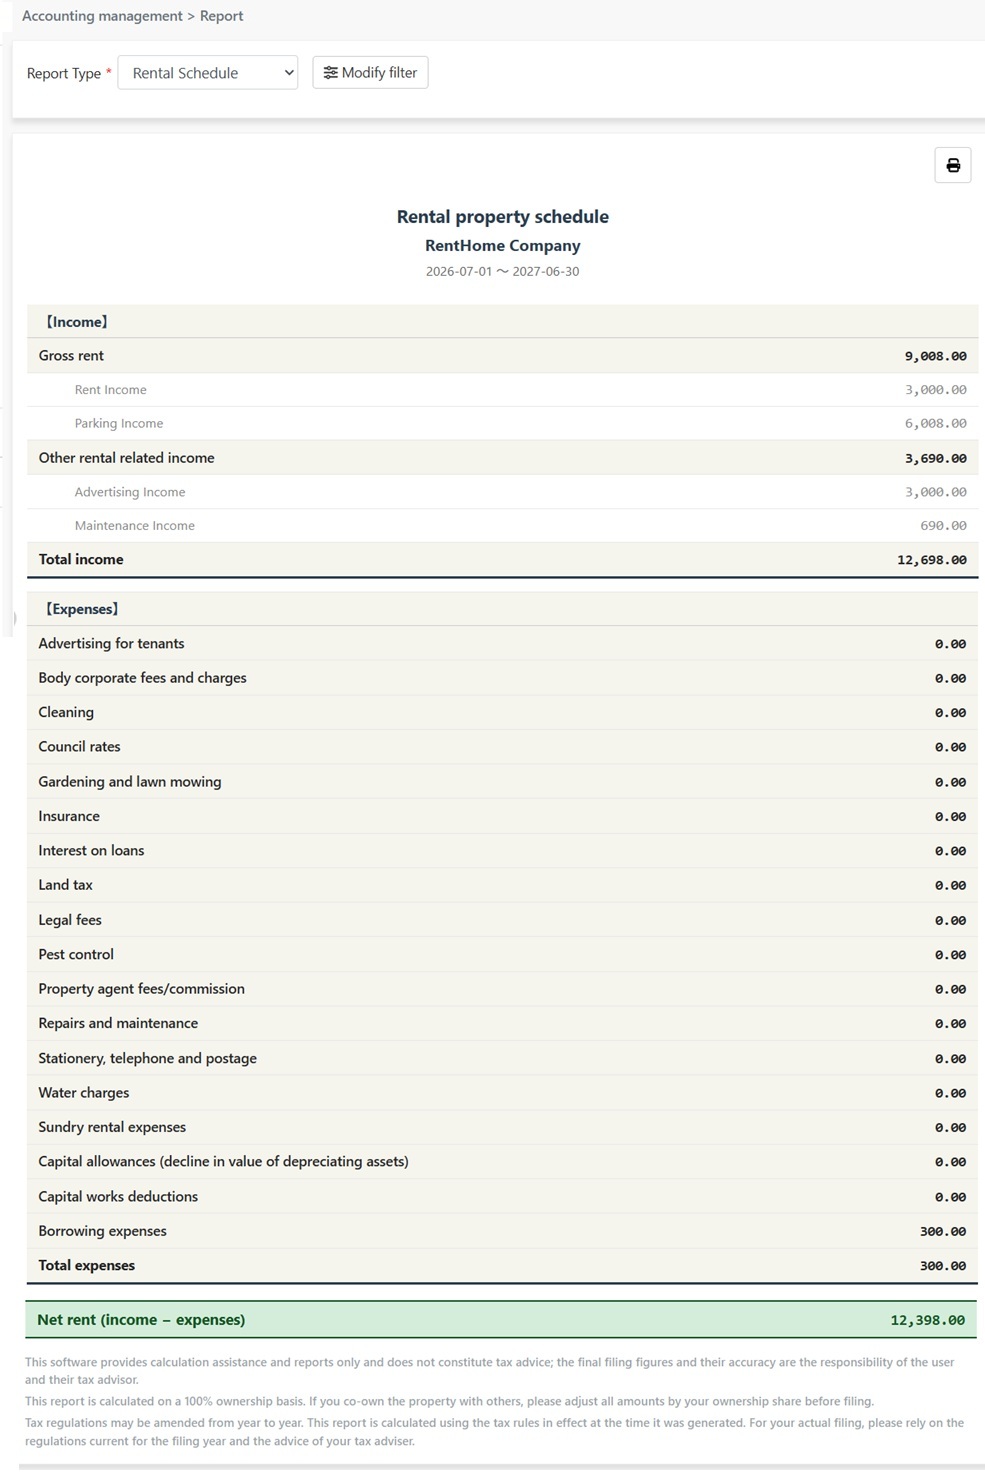
[ அறிக்கையை உருவாக்கவும் ] என்பதை அழுத்திய பின், அறிக்கை ATO தாக்கல் வடிவத்தில் காட்டப்படும்:
- வருமானம்: ‘Gross rent’ வாடகை வகை வருமானத்தையும், ‘Other rental related income’ பிற வாடகை தொடர்பான வருமானத்தையும் பட்டியலிடும்; இரண்டையும் விரித்து அவற்றில் அடங்கிய கணக்குத் தலைப்பு விவரங்களைப் பார்க்கலாம் (எ.கா. வாடகை வருமானம், வாகன நிறுத்துமிட வருமானம், விளம்பரக் கட்டண வருமானம்); இவற்றின் கூட்டுத்தொகை Total income.
- செலவுகள்: ATO செலவு வகைகளின்படி ஒவ்வொன்றாகப் பட்டியலிடப்படும், எ.கா. Advertising for tenants, Body corporate fees, Council rates, Insurance, Interest on loans, Repairs and maintenance போன்றவை; கணக்குத் தலைப்பு இணைக்கப்பட்ட வகைகளில் விவரங்கள் காட்டப்படும், காலத்தில் எந்தப் பரிவர்த்தனையும் இல்லாத வகைகள் 0 எனக் காட்டும். முந்தைய படியில் உள்ளிட்ட தேய்மானமும் கடன் பெறும் செலவுகளும் முறையே ‘Capital allowances’ (Div 40), ‘Capital works deductions’ (Div 43), ‘Borrowing expenses’ ஆகியவற்றில் சேர்க்கப்படும்.
- நிகர வாடகை: அறிக்கையின் கடைசியில் Net rent (வருமானம் கழித்தல் செலவுகள்) இருக்கும்; அதுவே தாக்கலுக்கான நிகர வாடகை வருமானம்; எதிர்மறை எண் என்றால் அது வாடகை இழப்பு.
7. கவனம் செலுத்தவேண்டிய விஷயங்கள்
- இந்த அறிக்கை ரொக்க அடிப்படையிலானது: உண்மையில் பணம் பெற்ற/செலுத்திய தேதியின்படி வருமானமும் செலவுகளும் கணக்கிடப்படுகின்றன; இது ஆஸ்திரேலியாவில் தனிநபர் வீட்டு உரிமையாளர்களின் வழக்கமான தாக்கல் முறைக்கு ஏற்றது.
- 100% கொண்டுள்ளவராக கணக்கிடப்பட்டுள்ளது: கூட்டாகச் சொந்தமாக வைத்திருப்பவர்கள், சட்டப்படியான உடைமைப் பங்கின் விகிதப்படி அறிக்கையின் ஒவ்வொரு தொகையையும் மாற்றிக் கணக்கிட்ட பின் தாக்கல் செய்யவும்.
- இந்த மென்பொருள் கணக்கீட்டு உதவியையும் அறிக்கையையும் மட்டுமே வழங்குகிறது: இது வரி ஆலோசனை அல்ல; இறுதித் தாக்கல் எண்களுக்கும் அவற்றின் சரித்தன்மைக்கும் பயனரும் அவரது வரி ஆலோசகருமே பொறுப்பு. வரிச் சட்டங்கள் ஆண்டுதோறும் மாறக்கூடும்; உண்மையான தாக்கலுக்கு அந்தத் தாக்கல் ஆண்டில் நடைமுறையில் உள்ள விதிமுறைகளை அடிப்படையாகக் கொள்ளவும்.
8. அதிகமாக கேட்கப்படும் கேள்விகள்
தேய்மானத்தை ஏன் நானே உள்ளிட வேண்டும்? அமைப்பு தானாகக் கணக்கிட முடியாதா?
ஆஸ்திரேலியத் தேய்மானத்தின் சரியான எண், கட்டுமானச் செலவு, கட்டுமானம் தொடங்கிய தேதி, ஒவ்வொரு சொத்தின் பயனுள்ள ஆயுட்காலம், நீங்கள் தேர்ந்தெடுக்கும் போக்கெழுதும் முறை ஆகியவற்றைப் பொறுத்தது; இந்தத் தகவல்கள் பொதுவாக அளவை மதிப்பீட்டாளர் தயாரித்த தேய்மான அட்டவணையில் இருக்கும், அன்றாடக் கணக்குத் தரவில் இருக்காது. அந்த அட்டவணைப்படி இந்த ஆண்டுத் தொகையை நீங்கள் நிரப்பினால்தான் தாக்கல் எண்கள் சரியாக இருக்கும்.
கடன் பெறும் செலவுகள் உள்ளீட்டுப் பெட்டியில் அமைப்பு கொண்டுவந்த தொகையை அப்படியே பயன்படுத்தலாமா?
அப்படியே பயன்படுத்துவது பரிந்துரைக்கப்படவில்லை. அமைப்பு கொண்டுவருவது கணக்கில் கடன் பெறும் செலவுகள் என வகைப்படுத்தப்பட்ட ஆண்டு முழுவதற்குமான கூட்டுத்தொகை; ஆனால் வரிச் சட்டப்படி இத்தகைய செலவுகளை 5 ஆண்டுகளுக்குப் போக்கெழுத வேண்டும், எனவே பொதுவாக மொத்தத்தின் ஐந்தில் ஒரு பங்கை மட்டுமே நிரப்ப முடியும். விவரங்களை விரித்துச் சரிபார்த்த பின், இந்த ஆண்டு உண்மையில் கழிக்கக்கூடிய தொகையாக மாற்றி நிரப்பவும்.
கணவன் மனைவி அல்லது பலர் கூட்டாகச் சொந்தமாக வைத்திருக்கும் சொத்தை எவ்வாறு அறிவிப்பது?
முதலில் உடைமை வகையை உறுதிப்படுத்தவும்: Joint Tenants எப்போதும் சமமாகப் பகிர்வர் (இருவருக்கும் தலா 50%); Tenants in Common பதிவு செய்யப்பட்ட பங்கு விகிதப்படி பகிர்வர். இந்த அறிக்கையின் தொகையை உங்கள் விகிதத்தால் பெருக்கினால், அதுவே உங்கள் தனிப்பட்ட தாக்கல் எண்.
பழுதுபார்ப்புச் செலவையும் மேம்பாட்டுச் செலவையும் எப்படிப் பிரிப்பது?
அளவுகோல் ‘பழைய நிலைக்கு மீட்டலா’ அல்லது ‘தரம் உயர்த்தி மதிப்பைக் கூட்டுவதா’ என்பதுதான். நீர்க்கசிவைச் சரிசெய்தல், சேதமடைந்த பாகங்களை மாற்றுதல் பழுதுபார்ப்பு; அந்த ஆண்டிலேயே முழுமையாகக் கழிக்கலாம், Repairs and maintenance இல் சேர்க்கவும். புதியதாக மாற்றி தரம் உயர்த்தல், கட்டடம் நீட்டித்தல் போன்றவை மூலதன மேம்பாடு; தேய்மானம் மூலம் பல ஆண்டுகளுக்குப் போக்கெழுத வேண்டும், அந்த ஆண்டுச் செலவாகக் காட்ட முடியாது. உறுதியாகத் தெரியாவிட்டால் உங்கள் வரி ஆலோசகரைக் கலந்தாலோசிக்கவும்.