
RentPackage இல் ஹங்கேரி SZJA வாடகை வருமானத் தாக்கல் தரவை உருவாக்குவது எப்படி: eSZJA இல் நிரப்ப வேண்டிய எண்களை ஒரே கிளிக்கில் தொகுத்தல்
ஹங்கேரியில் வாடகை வருமானத்தை ஆண்டுத் தனிநபர் வருமான வரி (SZJA) தாக்கலில் சேர்க்க வேண்டும்; ஆனால் eSZJA அமைப்பின் முன்நிரப்பப்பட்ட வரைவில் வாடகை வருமானம் [ சேர்க்கப்படவில்லை ]; வருமானம், செலவுகள், வருவாய், ஒவ்வொரு காலாண்டுக்குமான முன்வரித் தொகை ஆகியவற்றை வீட்டு உரிமையாளரே கணக்கிட்டு ஒவ்வொரு கட்டமாக நிரப்ப வேண்டும். RentPackage ஆண்டு முழுவதற்குமான உங்கள் வாடகைக் கணக்குகளை eSZJA புலங்களுக்குப் பொருந்தும் எண்களாகத் தானாகத் தொகுக்கிறது — அறிக்கையைப் பார்த்து ஒவ்வொரு கட்டமாக நிரப்பினால் போதும்; ஆண்டு இறுதியில் கணக்குப் புத்தகங்களைப் புரட்டிக் கையால் கணக்கிடத் தேவையில்லை.
இந்தக் கட்டுரையின் விரைவு இணைப்புகள்
- 1. SZJA வாடகை வருமானத் தாக்கல் என்றால் என்ன?
- 2. ஹங்கேரியில் வாடகை வரித் தாக்கலின் முக்கிய அம்சங்கள்
- 3. முன்கூட்டிய அமைப்பு: கணக்குத் தலைப்புகளை SZJA தாக்கல் வரிசைகளுடன் இணைத்தல்
- 4. அறிக்கையை உருவாக்குதல்
- 5. மின்/நீர்க் கட்டணங்களையும் தேய்மானத்தையும் உறுதிப்படுத்துதல்
- 6. இந்த அறிக்கையை எவ்வாறு வாசிப்பது
- 7. கவனிக்க வேண்டியவை
- 8. அடிக்கடி கேட்கப்படும் கேள்விகள்
1. SZJA வாடகை வருமானத் தாக்கல் என்றால் என்ன?
SZJA (személyi jövedelemadó) என்பது ஹங்கேரியின் தனிநபர் வருமான வரி. தனிநபர் வீட்டு உரிமையாளர்களின் நீண்டகாலக் குடியிருப்பு வாடகை வருமானம், ஆண்டுத் தாக்கல் படிவத்தின் [ 708. sor ] (அசையாச் சொத்து வாடகை வருமான வரிசை) இல் அறிவிக்கப்படுகிறது: a புலத்தில் வருமானம் (bevétel), b புலத்தில் செலவு (költség), c புலத்தில் வருவாய் (jövedelem); இதற்கு 15% வரி விதிக்கப்படுகிறது. ஆண்டின் இடையில், விதிகளின்படி ஒவ்வொரு காலாண்டுக்கும் முன்வரியை (adóelőleg) நீங்களே செலுத்த வேண்டும்.
RentPackage [ ரொக்க அடிப்படை ] யில் (உண்மையில் பணம் பெற்ற தேதியின்படி) தேர்ந்தெடுத்த வரி ஆண்டின் (ஜனவரி 1 முதல் டிசம்பர் 31 வரை) கட்டணங்களைத் தொகுத்து, வீட்டு உரிமையாளர் தனிநபரைத் தாக்கல் அலகாகக் கொண்டு, eSZJA புலங்களுடன் நேரடியாக ஒப்பிட்டு நிரப்பக்கூடிய எண்களின் தொகுப்பை உருவாக்குகிறது.
2. ஹங்கேரியில் வாடகை வரித் தாக்கலின் முக்கிய அம்சங்கள்
அறிக்கையை உருவாக்கும் முன், எண்களைப் பாதிக்கும் சில ஹங்கேரிய வரி விதிகளைத் தெரிந்துகொள்ளுங்கள்:
- வரி விகிதம் 15%: வாடகை வருவாய்க்கு (வருமானம் கழித்தல் செலவுகள்) 15% தனிநபர் வருமான வரி விதிக்கப்படுகிறது.
- இரண்டு செலவுக் கணக்கீட்டு முறைகளில் ஒன்றைத் தேர்ந்தெடுத்தல்: [ A: 10% செலவு விகிதம் ] (10% költséghányad) — ஒவ்வொரு செலவுக்கும் ஆதாரம் தேவையில்லை, செலவு எப்போதும் வருமானத்தின் 10% ஆகக் கணக்கிடப்படும்; எளிதானது, ஆனால் தேய்மானத்தையும் உண்மையான செலவுகளையும் கழிக்க முடியாது. [ B: உருப்படிவாரியான உண்மைச் செலவு ] (tételes költségelszámolás) — உண்மையில் ஏற்பட்ட செலவுகளின்படி கழிக்கப்படும், தேய்மானத்தையும் தனியாகக் கழிக்கலாம்; செலவு அதிகமுள்ள வீட்டு உரிமையாளர்களுக்கு ஏற்றது.
- காலாண்டு முன்பணம்: வாடகைதாரர் தனிநபராக இருந்தால், ஒவ்வொரு காலாண்டு வருவாய்க்கும் வீட்டு உரிமையாளரே கணக்கிட்டு முன்வரி செலுத்த வேண்டும்; வாடகைதாரர் (பணம் செலுத்துபவர்) நிறுவனமாக இருந்தால், பணம் செலுத்துபவரே வரியைப் பிடித்தம் செய்வார், வீட்டு உரிமையாளர் காலாண்டு முன்வரி செலுத்தத் தேவையில்லை.
- மின்/நீர்க் கட்டணத்தை வசூலித்து அப்படியே செலுத்துவது வருமானம் அல்ல: ஹங்கேரிய SZJA விதிகளின்படி, மூன்றாம் தரப்புப் பொதுப் பயன்பாட்டுச் சேவைகளுக்காக (நீர், மின்சாரம் போன்றவை) வாடகைதாரர் ஈடுசெய்யும் கட்டணம் கடந்து செல்லும் தொகை; அது வீட்டு உரிமையாளரின் வருமானத்தில் சேராது. ஆனால் மாதாந்திர நிலையான கட்டணமாக வசூலித்து, வீட்டு உரிமையாளருக்கு அதற்கான செலவு இல்லையென்றால் அது வருமானம். இரண்டுக்கும் வரி நடைமுறை வேறு; அதனால்தான் அறிக்கையை உருவாக்கும்போது ஒவ்வொரு கணக்குத் தலைப்பையும் உறுதிப்படுத்துமாறு அமைப்பு கேட்கிறது.
- தேய்மானம் (értékcsökkenés): உருப்படிவாரியான உண்மைச் செலவு (B) முறையில் மட்டுமே கழிக்கலாம். ஆண்டுக் கழிவுத் தொகை = (வாங்கிய விலை − நிலத்தின் மதிப்பு) × தேய்மான விகிதம் × வாடகைப் பங்கு விகிதம். கவனிக்கவும்: சந்தை விலை அல்ல, [ கையகப்படுத்திய விலை ] யின்படி கணக்கிடப்படும்; நிலத்துக்குத் தேய்மானம் இல்லை, அதை முதலில் கழிக்க வேண்டும்; கையகப்படுத்திய விலைக்கான ஆதாரம் இல்லாதவர்கள் (வாரிசுரிமை, அன்பளிப்பு) தேய்மானம் கோர முடியாது; தேய்மான விகிதம் இயல்பாக 2% (செங்கல்/கான்கிரீட் போன்ற நீண்ட ஆயுள் கட்டமைப்புகள்), மற்ற கட்டமைப்புகளுக்கு 3% அல்லது 6%; வாடகைப் பங்கு விகிதம் = (வாடகைக்கு விட்ட நாட்கள் ÷ அந்த ஆண்டில் சொந்தமாக வைத்திருந்த நாட்கள்) × (வாடகைக்கு விட்ட பரப்பளவு ÷ மொத்தப் பரப்பளவு); கையகப்படுத்திய பின் மதிப்பை உயர்த்தும் மேம்பாட்டுச் செலவுகளைத் தேய்மான அடிப்படையில் சேர்க்கலாம்.
- eSZJA வரைவு வாடகை வருமானத்தை உள்ளடக்கவில்லை: NAV முன்நிரப்பும் வரைவில் வேலை வழங்குநர் போன்றோர் ஏற்கனவே அறிவித்த வருமானங்கள் மட்டுமே இருக்கும்; வாடகை வருமானத்தை வீட்டு உரிமையாளரே சேர்க்க வேண்டும் — அந்த எண்களைத்தான் இந்த அறிக்கை உங்களுக்காகத் தயாரிக்கிறது.
3. முன்கூட்டிய அமைப்பு: கணக்குத் தலைப்புகளை SZJA தாக்கல் வரிசைகளுடன் இணைத்தல்
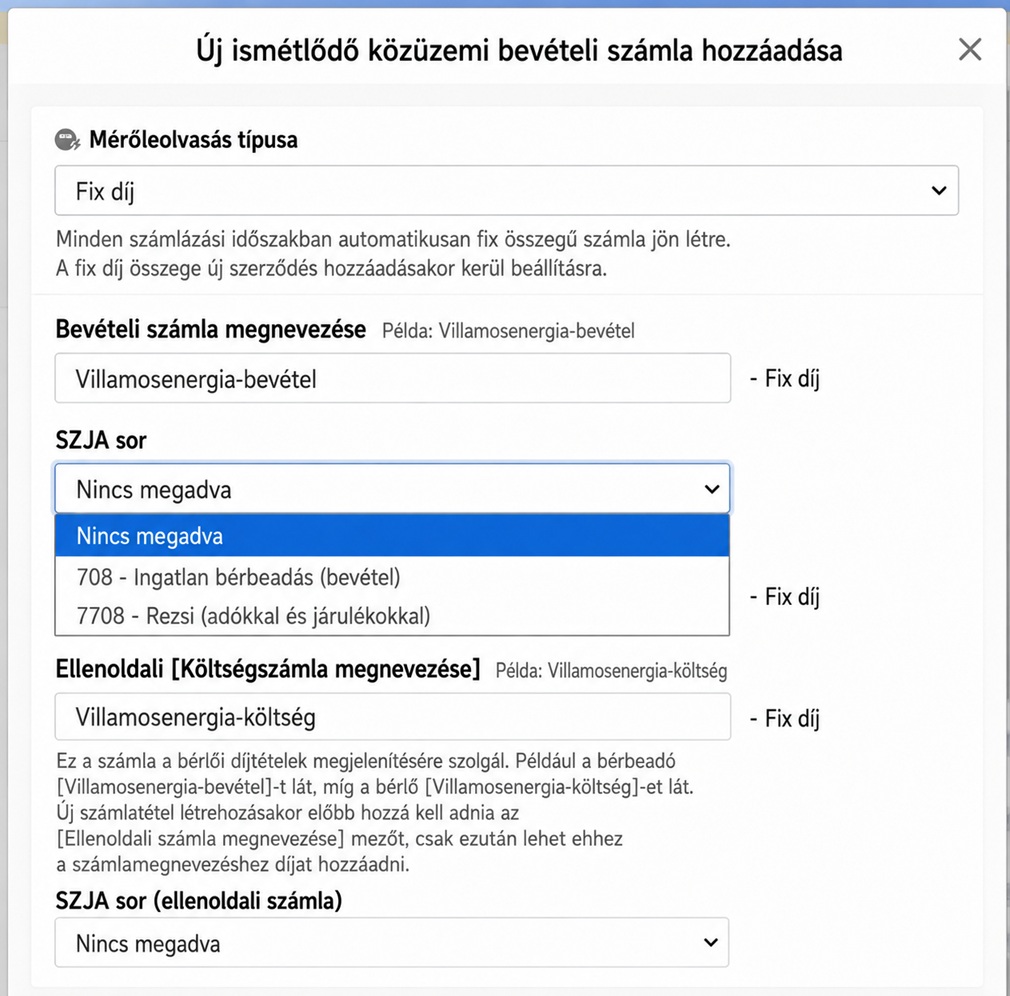
கணக்குத் தலைப்பு அமைப்பில், ஒவ்வொரு கணக்குத் தலைப்புக்கும் [ SZJA sor ] கீழ்விரி பட்டியல் மூலம் தாக்கல் வகையைக் குறிப்பிடலாம்: [ 708 - Ingatlan bérbeadás (bevétel) ] — பொதுவான வாடகை வருமானம், நேரடியாக 708 வரிசையின் a புலத்தில் சேரும்; [ 7708 - Rezsi (automatikus vizsgálat) ] — மின், நீர் போன்ற பொதுப் பயன்பாட்டுக் கணக்குத் தலைப்புகள்; அறிக்கையை உருவாக்கும்போது அமைப்பு சிறப்புச் செயலாக்கத்தைத் தொடங்கி, அது வசூலித்து அப்படியே செலுத்தியதா வருமானமா என்பதை ஒவ்வொன்றாக உறுதிப்படுத்துமாறு கேட்கும். ‘குறிப்பிடப்படவில்லை’ என்பதைத் தேர்ந்தெடுத்தால் அறிக்கைத் தொகுப்பில் சேராது.
4. அறிக்கையை உருவாக்குதல்
இந்த வசதியைப் பயன்படுத்த [ மேம்பட்ட பதிப்பு ] திட்டம் தேவை; மேலும் செயல்படுத்துபவருக்கு [ அறிக்கையை பார்க்க/அச்சிட ] அனுமதி இருக்க வேண்டும்.
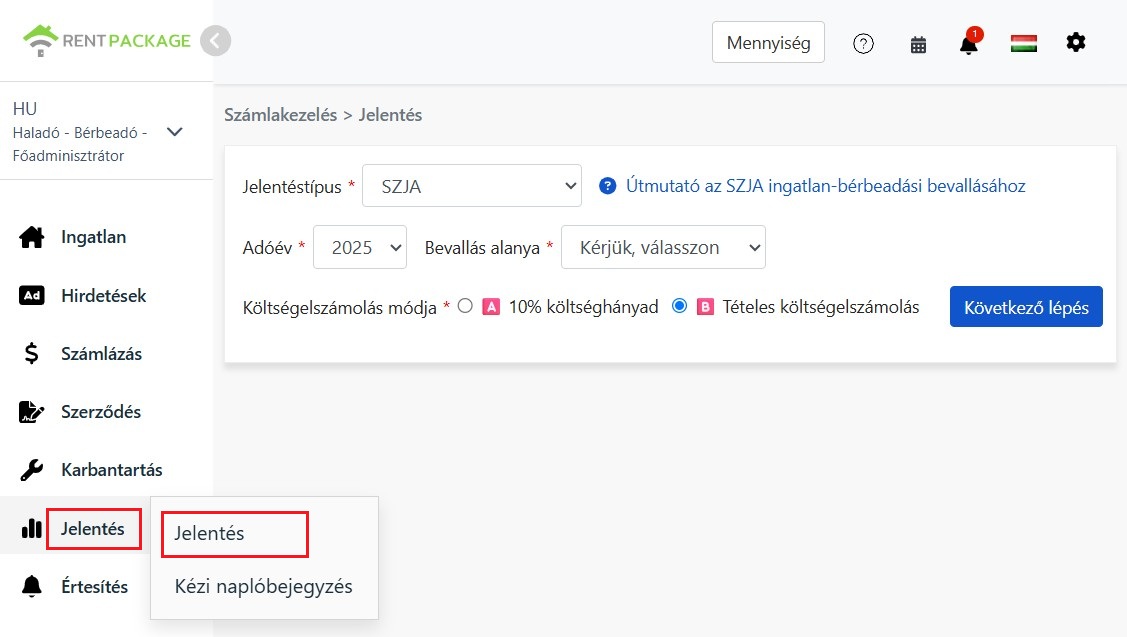
இடது பக்க மெனுவில் [ அறிக்கை ]→[ வரி அறிக்கை ] என்பதைக் கிளிக் செய்து, வரிசையாக அமைக்கவும்:
- வரியாண்டு: ஹங்கேரியின் வரி ஆண்டு நாட்காட்டி ஆண்டு அடிப்படையிலானது (ஜனவரி 1 முதல் டிசம்பர் 31 வரை).
- தாக்கல் செய்பவர்: சொத்து உரிமையாளர் தனிநபரையோ, நிறுவனம் தாக்கல் செய்யும் உள்வாடகை/சுயமாக நிர்வகிக்கும் சொத்துகளையோ தேர்ந்தெடுக்கவும். அறிக்கை தேர்ந்தெடுத்த தாக்கல் செய்பவரை அலகாகக் கொண்டு தொகுக்கப்படும்.
- செலவுக் கணக்கீடு முறை: A (10% செலவு விகிதம்) அல்லது B (உருப்படிவாரியான உண்மைச் செலவு) என்பதைத் தேர்ந்தெடுக்கவும். எது லாபகரமானது என்று உறுதியாகத் தெரியாவிட்டாலும் பரவாயில்லை — அறிக்கையை உருவாக்கிய பின் மேல் வலது மூலையில் எப்போது வேண்டுமானாலும் மாற்றி ஒப்பிடலாம்; எண்கள் உடனடியாக மீண்டும் கணக்கிடப்படும்.
அமைத்து முடிந்ததும் [ அடுத்தது ] என்பதை அழுத்தவும்.
5. மின்/நீர்க் கட்டணங்களையும் தேய்மானத்தையும் உறுதிப்படுத்துதல்
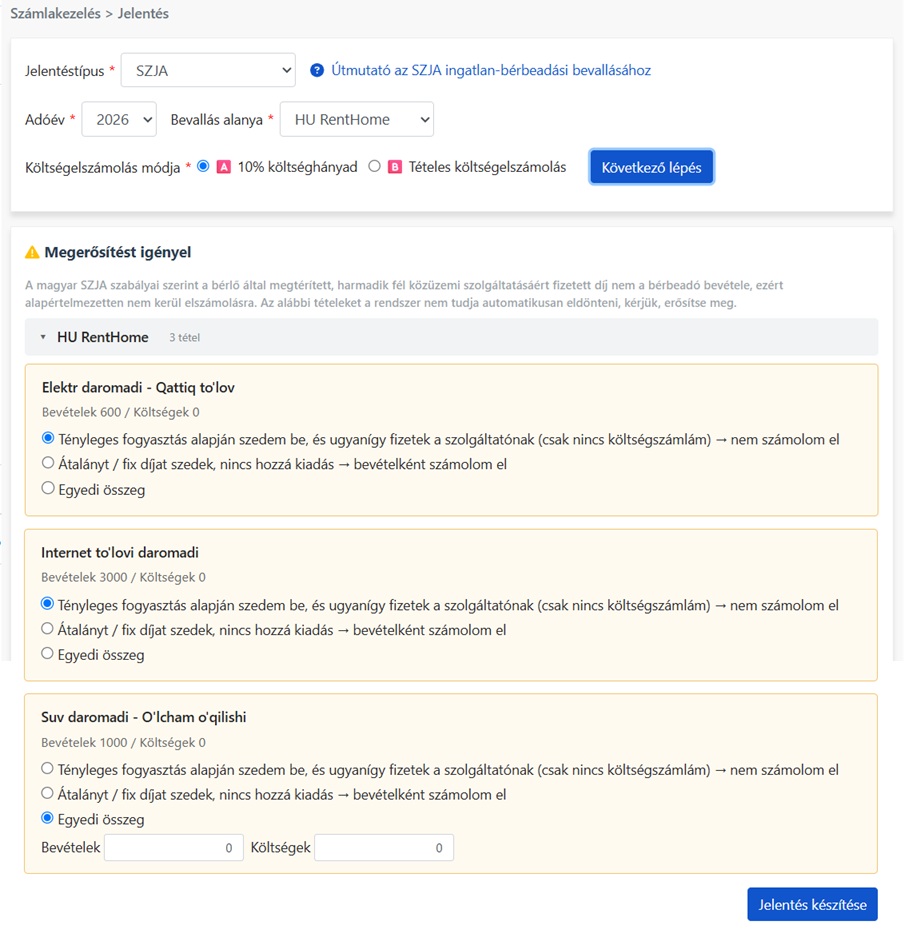
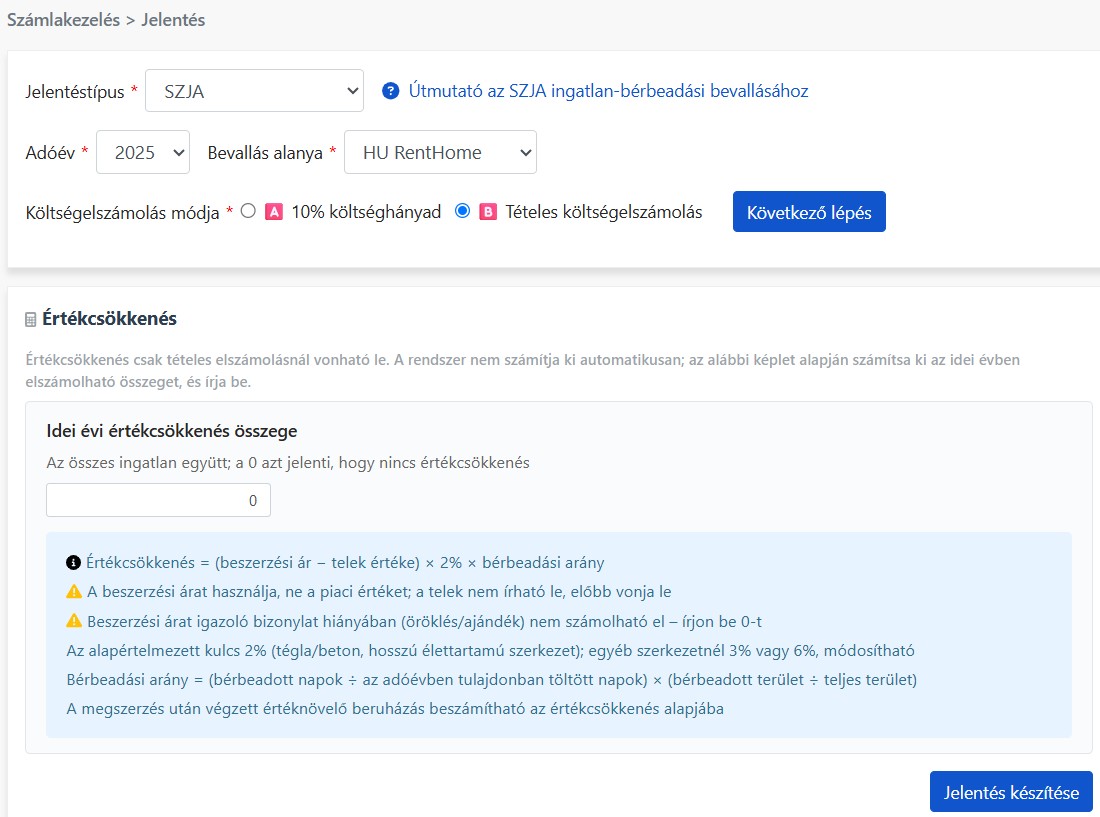
இந்த நடைமுறையில், உங்களால் தீர்மானிக்கப்பட வேண்டிய விஷயங்கள் இரண்டு பகுதியிலும் பட்டியலிடப்படும்:
- மின்/நீர்க் கட்டண உறுதிப்படுத்தல்: 7708 இல் வகைப்படுத்தப்பட்ட மின்/நீர்க் கணக்குத் தலைப்புகள் சொத்துவாரியாக ஒவ்வொன்றாகப் பட்டியலிடப்படும் (சொத்துகள் அதிகமாக இருந்தால் சுருக்கலாம்); ஒவ்வொரு கணக்குத் தலைப்புக்கும் அந்தக் காலத்தின் வருமானம், செலவுத் தொகைகள் காட்டப்படும்; மூன்று தேர்வுகள் உள்ளன: [ உண்மையான பயன்பாட்டின்படி வசூலித்து, வழங்குநருக்கும் அப்படியே செலுத்தியது ] — வசூலித்து அப்படியே செலுத்திய கடந்து செல்லும் தொகை, வருமானத்தில் சேராது; [ மாதாந்திர/நிலையான கட்டணம், அதற்கான செலவு இல்லை ] — வருமானமாகக் கணக்கிடப்படும்; [ தனிப்பயன் தொகை ] — சேர்க்க வேண்டிய வருமான, செலவுத் தொகைகளைத் தனித்தனியாக நிரப்பவும். கட்டணத்தின் தன்மையைக் அமைப்பால் உங்களுக்காகத் தீர்மானிக்க முடியாது; உண்மை நிலைக்கு ஏற்பத் தேர்ந்தெடுக்கவும்.
- இந்த ஆண்டின் தேய்மானத் தொகை: செலவுக் கணக்கீட்டு முறையில் B (உருப்படிவாரியான உண்மைச் செலவு) தேர்ந்தெடுத்தால் மட்டுமே இது தோன்றும். அமைப்பு தானாகக் கணக்கிடாது; ‘(வாங்கிய விலை − நிலத்தின் மதிப்பு) × தேய்மான விகிதம் × வாடகைப் பங்கு விகிதம்’ என்ற சூத்திரப்படி எல்லாச் சொத்துகளுக்குமான இந்த ஆண்டுக் கழிக்கக்கூடிய மொத்தத் தொகையை நீங்களே கணக்கிட்டு நிரப்பவும்; 0 என நிரப்பினால் தேய்மானம் கழிக்கப்படாது.
6. இந்த அறிக்கையை எவ்வாறு வாசிப்பது
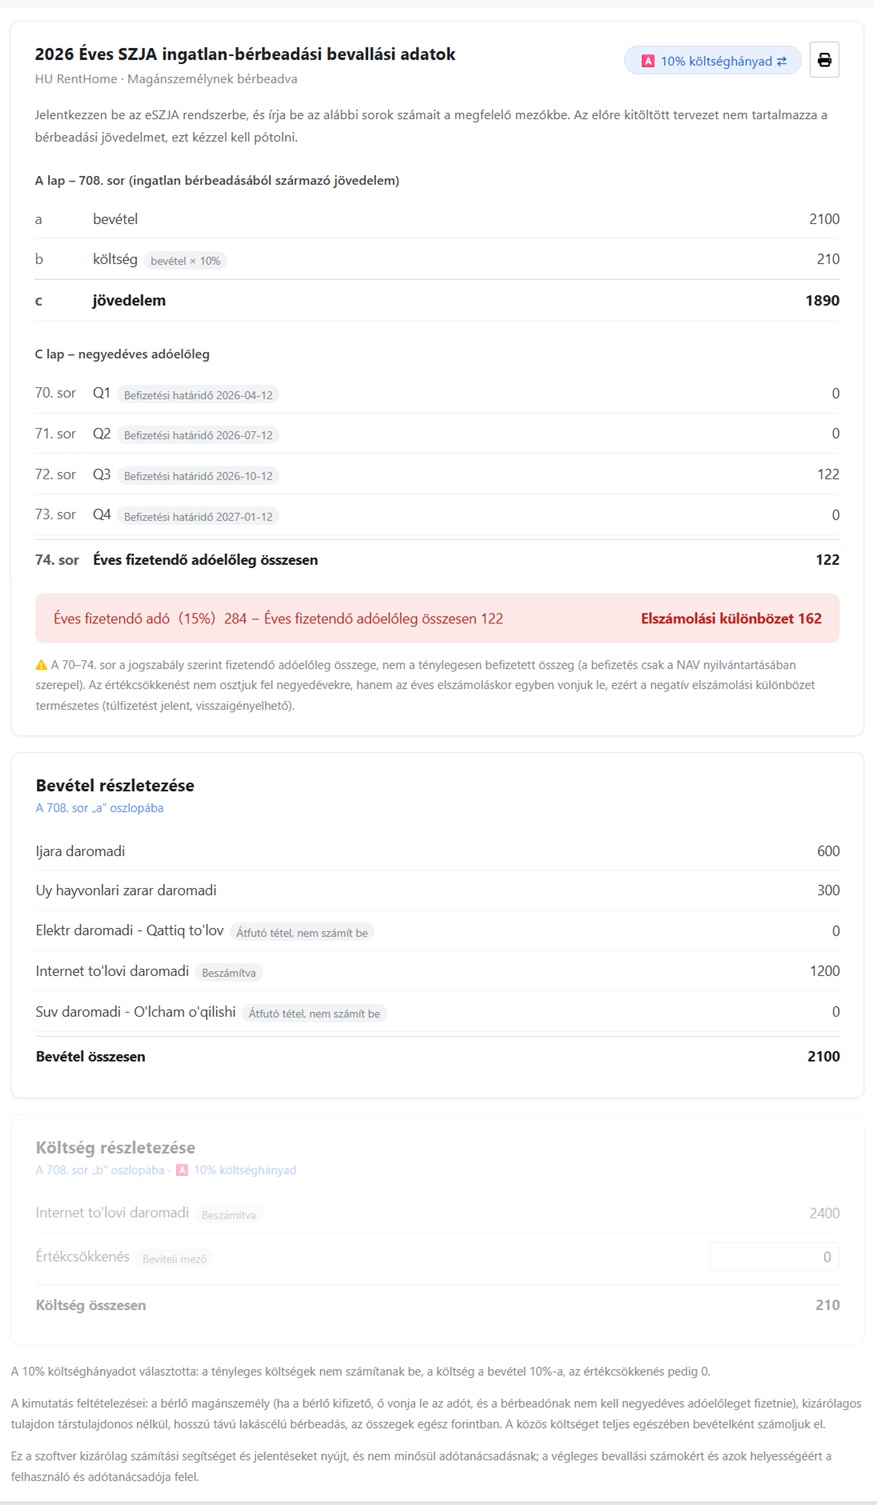
இந்த அறிக்கை அதிகாரப்பூர்வப் படிவம் அல்ல; eSZJA இல் நீங்கள் நிரப்ப வேண்டிய எண்களை அதற்குரிய புலங்களின்படி ஒழுங்கமைத்த தொகுப்பு; இது மூன்று பகுதிகளைக் கொண்டது:
- முக்கியமான தரவுகள்: இது [ A படிவம் 708 வரிசை ] க்குப் பொருந்தும்: a புலம் வருமானம் (bevétel), b புலம் செலவு (költség), c புலம் வருவாய் (jövedelem); மேலும் [ C படிவம் 70–73 வரிசைகள் ] ஒவ்வொரு காலாண்டுக்குமான முன்வரித் தொகை (ஒவ்வொரு காலாண்டின் செலுத்தும் காலக்கெடுவுடன்), [ 74 வரிசை ] ஆண்டு முழுவதற்குமான முன்வரி மொத்தம். கடைசியில் ‘ஆண்டுக்குச் செலுத்த வேண்டிய வரி (15%) − ஆண்டு முன்வரி மொத்தம்’ என்ற கணக்கில் இறுதி வேறுபாடு கணக்கிடப்படும். மேல் வலது மூலையில் A/B செலவுக் கணக்கீட்டு முறையை எப்போது வேண்டுமானாலும் மாற்றி, எது லாபகரம் என்று ஒப்பிடலாம் — A க்கு மாற்றும்போது தேய்மானம் செலவில் சேர்க்கப்படாது.
- வருமான விவரங்கள்: 708 வரிசையின் a புலத்தில் சேரும் அனைத்து வருமானக் கூறுகளும் பட்டியலிடப்படும்; மின்/நீர்க் கணக்குத் தலைப்புகளில் 5ஆம் படியின் முடிவு குறிக்கப்படும் — கடந்து செல்லும் தொகை ‘சேர்க்கப்படவில்லை’, மாதாந்திரக் கட்டணம் ‘சேர்க்கப்பட்டது’ எனக் காட்டப்படும்; ஒவ்வொரு தொகையும் எங்கிருந்து வந்தது என்பதைப் பின்தொடரலாம்.
- செலவு விவரங்கள்: 708 வரிசையின் b புலத்தில் சேரும் செலவுக் கூறுகள் பட்டியலிடப்படும். 5ஆம் படியில் நிரப்பிய தேய்மானத் தொகை இங்கே கொண்டுவரப்படும்; இங்கேயும் உள்ளீட்டுப் பெட்டியில் நேரடியாக மாற்றலாம், முழு அறிக்கையும் உடனடியாக மீண்டும் கணக்கிடப்படும். A (10% செலவு விகிதம்) க்கு மாற்றும்போது இந்தப் பகுதி மங்கலாகும்; செலவு வருமானம் × 10% ஆகக் கணக்கிடப்படும்.
7. கவனிக்க வேண்டியவை
- காலாண்டு முன்வரி என்பது சட்டப்படி செலுத்த வேண்டிய தொகை: 70–74 வரிசைகள் சட்டப்படி கணக்கிடப்பட்ட, முன்வரியாகச் செலுத்த வேண்டிய தொகைகள்; நீங்கள் உண்மையில் செலுத்திய தொகைகள் அல்ல (உண்மையில் செலுத்திய பதிவுகள் உங்கள் NAV கணக்கில் உள்ளன).
- தேய்மானம் ஆண்டு இறுதிக் கணக்கில் ஒருமுறை கழிக்கப்படும்: தேய்மானம் காலாண்டு முன்வரிகளில் பகிரப்படாது; ஆண்டு இறுதிக் கணக்கில் ஒருமுறை கழிக்கப்படும்; எனவே இறுதி வேறுபாடு எதிர்மறையாக இருப்பது இயல்பானது — முன்வரியாக அதிகம் செலுத்தியுள்ளீர்கள் என்று பொருள், அதைத் திரும்பப் பெற விண்ணப்பிக்கலாம்.
- அறிக்கையின் அடிப்படை அனுமானங்கள்: இந்த அறிக்கையின் அனுமானங்கள்: வாடகைதாரர் தனிநபர் (பணம் செலுத்துபவர் நிறுவனமாக இருந்தால் அதுவே வரியைப் பிடித்தம் செய்யும், வீட்டு உரிமையாளர் காலாண்டு முன்வரி செலுத்தத் தேவையில்லை), வீட்டு உரிமையாளர் தனியாகச் சொந்தமாக வைத்திருக்கிறார் (கூட்டு உரிமையாளர் இல்லை), நீண்டகாலக் குடியிருப்பு வாடகை, தொகைகள் முழு forint இல் கணக்கிடப்படும்; பொதுச் செலவை (közös költség) வாடகைதாரர் செலுத்தினால் அது முழுவதும் வருமானத்தில் சேர்க்கப்படும்.
- இந்த மென்பொருள் கணக்கீடு போன்ற உதவிகளையும் அறிக்கையையும் மட்டுமே வழங்குகிறது: இது வரி ஆலோசனை அல்ல; இறுதித் தாக்கல் எண்களுக்கும் அவற்றின் சரித்தன்மைக்கும் பயனரும் அவரது வரி ஆலோசகருமே பொறுப்பு. வரிச் சட்டங்கள் ஆண்டுதோறும் மாறக்கூடும்; உண்மையான தாக்கலுக்கு அந்தத் தாக்கல் ஆண்டில் நடைமுறையில் உள்ள விதிமுறைகளை அடிப்படையாகக் கொள்ளவும்.
8. அடிக்கடி கேட்கப்படும் கேள்விகள்
10% செலவு விகிதம் அல்லது ஒவ்வொன்றும் சரிபார்ப்பு, எனக்கு எது தேர்வு செய்ய வேண்டும்?
பொது விதி: உண்மையான செலவுகள் (தேய்மானம் உட்பட) வருமானத்தின் 10% ஐ விடக் குறைவாக இருந்தால் A லாபகரமும் எளிதும்; செலவுகள் அதிகமாகவோ கழிக்கக்கூடிய தேய்மானம் இருந்தாலோ B ஐத் தேர்ந்தெடுக்கவும். முன்கூட்டியே ஊகிக்கத் தேவையில்லை — அறிக்கையை உருவாக்கிய பின் மேல் வலது மூலையில் உள்ள மாற்றுப் பொத்தானால் இரண்டு முறைகளிலும் ஒவ்வொரு முறை கணக்கிட்டு, c புல வருவாயையும் செலுத்த வேண்டிய வரியையும் நேரடியாக ஒப்பிடலாம்.
வாடகைதாரர் செலுத்தும் மின்/நீர்க் கட்டணத்தை ஏன் வருமானமாகக் கணக்கிடத் தேவையில்லை?
உண்மையான பயன்பாட்டின்படி வாடகைதாரரிடம் வசூலித்து, அதே தொகையை மின்/நீர் நிறுவனத்துக்குச் செலுத்தினால், அந்தப் பணம் உங்கள் கை வழியாக மூன்றாம் தரப்புக்குச் செல்லும் கடந்து செல்லும் தொகை மட்டுமே; ஹங்கேரிய SZJA விதிகளின்படி அது வீட்டு உரிமையாளரின் வருமானம் அல்ல. மாறாக, வாடகைதாரரிடம் மாதந்தோறும் நிலையான தொகை வசூலித்து, அதற்கான செலவு உங்களுக்கு இல்லையென்றால், அது உங்கள் வருமானம். கணக்குப் பதிவுகளிலிருந்து கட்டணத்தின் தன்மையைக் அமைப்பால் தீர்மானிக்க முடியாது; அதனால்தான் அறிக்கையை உருவாக்கும்போது ஒவ்வொரு கணக்குத் தலைப்பையும் நீங்கள் உறுதிப்படுத்த வேண்டும்.
தேய்மானத்தை ஏன் நானே கணக்கிட வேண்டும்? அமைப்பு தானாகக் கணக்கிட முடியாதா?
தேய்மானத்துக்கு வாங்கிய விலை, நிலத்தின் மதிப்பு, கட்டட அமைப்பு வகை, வாடகைக்கு விட்ட நாட்கள், பரப்பளவு விகிதம் போன்ற தகவல்கள் தேவை; இவை பெரும்பாலும் அன்றாடக் கணக்குத் தரவில் இருக்காது; மேலும் வாரிசுரிமை அல்லது அன்பளிப்பு மூலம் பெற்றவர்கள் சட்டப்படி தேய்மானம் கோர முடியாது. சூத்திரப்படி நீங்களே கணக்கிட்டு நிரப்பினால்தான் தாக்கல் சரியாக இருக்கும். 0 என நிரப்பினால் இந்த ஆண்டு தேய்மானம் கழிக்கப்படாது.
eSZJA முன்நிரப்பு வரைவில் என் வாடகை வருமானம் இல்லை; இது இயல்பானதா?
இயல்பானதே. NAV வரைவில் வேலை வழங்குநர் போன்றோர் அறிவித்த வருமானங்கள் மட்டுமே முன்நிரப்பப்படும்; வாடகை வருமானத்தை வீட்டு உரிமையாளரே 708 வரிசையில் சேர்க்க வேண்டும். இந்த அறிக்கையைத் திறந்து, a, b, c புலங்களையும் ஒவ்வொரு காலாண்டு முன்வரி எண்களையும் அதற்குரிய புலங்களில் அப்படியே நிரப்பினால் போதும்.
இறுதி வேறுபாடு எதிர்மறையாக வந்துள்ளது; கணக்கில் தவறா?
இல்லை. காலாண்டு முன்வரி அந்தக் காலாண்டின் வருவாயின்படி, தேய்மானம் இல்லாமல் கணக்கிடப்படுகிறது; தேய்மானம் ஆண்டு இறுதிக் கணக்கில் மட்டுமே ஒருமுறை கழிக்கப்படுகிறது. அதனால் ஆண்டுக்குச் செலுத்த வேண்டிய வரி பெரும்பாலும் ஏற்கனவே செலுத்திய முன்வரி மொத்தத்தை விடக் குறைவாக இருக்கும்; இறுதி வேறுபாடு எதிர்மறை என்றால் அதிகம் செலுத்தியுள்ளீர்கள், விதிகளின்படி திரும்பப் பெற விண்ணப்பிக்கலாம்.