
இந்தக் கட்டுரையின் விரைவு இணைப்புகள்
PIT-வாடகை வரி மதிப்பீடு என்றால் என்ன?
போலந்தில், தனிநபர்கள் வீட்டை வாடகைக்கு விட்டுப் பெறும் வாடகை வருமானத்துக்கு நிலையான விகித வரி (ryczałt) விதிக்கப்படுகிறது. வீட்டு உரிமையாளர் ஒவ்வொரு மாதமும் வரியைத் தானே கணக்கிட்டுத் தானாகவே செலுத்த வேண்டும்; மாதந்தோறும் தாக்கல் செய்யத் தேவையில்லை, ஆண்டுக்கு ஒருமுறை ஆண்டுத் தாக்கலின்போது மட்டும் PIT-28 சமர்ப்பிக்க வேண்டும். PIT-வாடகை வரி மதிப்பீட்டு அறிக்கை, அமைப்பில் உள்ள உண்மையில் பெற்ற வாடகையின் அடிப்படையில் ஒவ்வொரு மாதத்துக்குமான திரண்ட வருமானத்தையும் செலுத்த வேண்டிய வரியையும் தானாகக் கணக்கிடுகிறது; இதனால் மாதந்தோறும் வரி செலுத்தும் முன் நீங்களே கணக்கிடத் தேவையில்லை, ஆண்டுத் தாக்கலுக்குத் தேவையான வாடகை வரித் தகவல்களும் தயாராக இருக்கும்.
போலந்து வாடகைக்கு வரி செலுத்துவது எப்படி?
அறிக்கை ஒவ்வொரு மாதமும் செலுத்த வேண்டிய வரியைப் பட்டியலிடுகிறது; இது போலந்தின் ‘மாதந்தோறும் செலுத்துதல்’ விதிக்கு நேரடியாகப் பொருந்துகிறது. 2026 ஆண்டுக்கு நடைமுறையில் உள்ள விதிகள் இவை:
- ஒரே ஒருவகை வரி விதிக்கும் முறையே உள்ளது: 2023 முதல், தனிநபர் வாடகை வருமானத்துக்கு நிலையான விகித வரி (ryczałt) மட்டுமே விதிக்கப்படுகிறது; ஆண்டு வாடகை வருமானம் 100,000 zł வரை 8.5%, அதற்கு மேற்பட்ட பகுதிக்கு 12.5%.
- கணவனும் மனைவியும் உச்சவரம்பை இரட்டிப்பாக்கலாம்: கணவன் மனைவி இருவரும் பொதுச் சொத்து முறையில் இருந்தால், அவர்களில் ஒருவர் மொத்த வாடகை வருமானத்தையும் அறிவிப்பார் என்று வரி அலுவலகத்திடம் அறிவிக்கலாம்; அவ்வாறு அறிவித்த பின் 8.5% விகிதம் 200,000 zł வரை பொருந்தும், அதற்கு மேற்பட்ட பகுதிக்கு மட்டுமே 12.5%. அப்படியானால் அறிக்கையின் ‘ஆண்டு வருமான வரம்பு’ அளவுருவை 200000 என மாற்றவும்.
- மாதாந்திர கட்டணம், அடுத்த மாத 20ஆம் தேதி கட்டவும்: வாடகை வருமானம் பெற்ற மாதத்துக்கு அடுத்த மாதம் 20ஆம் தேதிக்குள், அந்த மாதத்துக்கான வரியை வீட்டு உரிமையாளர் வரி அலுவலகத்திடம் செலுத்த வேண்டும். எடுத்துக்காட்டாக ஜனவரி மாத வாடகை வருமானத்துக்கான வரியைப் பிப்ரவரி 20ஆம் தேதிக்குள் செலுத்த வேண்டும். 20ஆம் தேதி சனிக்கிழமையாகவோ பொது விடுமுறையாகவோ இருந்தால், காலக்கெடு அடுத்த வேலை நாளுக்கு நீட்டிக்கப்படும்.
- டிசம்பர் மாதம் விதிவிலக்கு: டிசம்பர் மாத வரி அடுத்த ஆண்டு ஜனவரி 20ஆம் தேதிக்குள் செலுத்த வேண்டும், இது ஆண்டுக்கான டிக்லரேஷனுடன் சேர்க்கப்படாது.
- காலாண்டு அடிப்படையிலும் செலுத்தலாம்: முந்தைய ஆண்டின் வாடகை வருமானம் 200,000 யூரோவுக்குச் சமமான தொகையை மீறாதவர்கள் காலாண்டுக்கு ஒருமுறை செலுத்தலாம்; காலக்கெடு, காலாண்டு முடிந்த அடுத்த மாதம் 20ஆம் தேதி (நான்காம் காலாண்டுக்கு அடுத்த ஆண்டு ஜனவரி 20). காலாண்டு முறைக்கு முன்கூட்டியே விண்ணப்பிக்கத் தேவையில்லை; நேரடியாகக் காலாண்டுதோறும் செலுத்தி, ஆண்டு PIT-28 தாக்கலின்போது அதைத் தேர்வு செய்தால் போதும்.
- சாதாரண காலங்களில் பணம் மட்டும் செலுத்தி, தகவல் அளிக்க வேண்டாம்: அதிகாரப்பூர்வத் தாக்கல் ஆண்டுக்கு ஒருமுறை மட்டுமே — PIT-28 ஆண்டுத் தாக்கலை அடுத்த ஆண்டு பிப்ரவரி 15 முதல் ஏப்ரல் 30 வரை சமர்ப்பிக்க வேண்டும்; ஆண்டு இறுதிக் கணக்கில் குறைவாகச் செலுத்தியிருந்தால், மீதியையும் ஏப்ரல் 30க்குள் செலுத்த வேண்டும்.
- உண்மையில் பணம் பெற்ற தேதியின்படி வருமானத்தைக் கணக்கிடுதல்: போலந்து வரிச் சட்டம் ‘உண்மையில் வாடகை பெற்ற’ தேதியின்படி வருமானத்தைக் கணக்கிடுகிறது. வாடகைதாரர் தாமதமாகச் செலுத்தினால், வரி செலுத்தும் கடமையும் அதற்கேற்பத் தள்ளிப்போகும் — எடுத்துக்காட்டாக ஜனவரி முதல் ஜூன் வரையிலான வாடகை ஜூன் மாதத்தில் மட்டுமே ஒரே தடவையாகப் பெறப்பட்டால், ஜூலை 20க்குள் ஒருமுறை செலுத்தினால் போதும்; முந்தைய மாதங்களுக்கு வரி நிலுவை ஏற்படாது.
PIT-வாடகை வரி மதிப்பீட்டை எவ்வாறு பயன்படுத்துவது
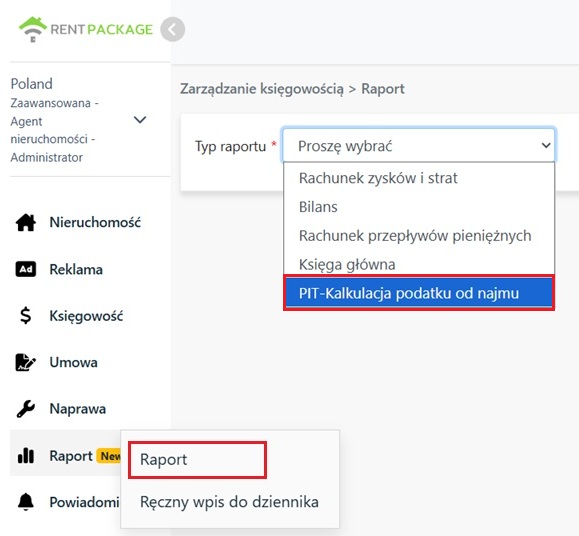
1. அறிக்கையைத் திறக்கவும்
இடதில் உள்ள மெனுவில் [ அறிக்கை ] எனும் இடத்திலிருந்து [ வரி அறிக்கை ] என்பதை தேர்ந்தெடுங்கள்.
2. வரி ஆண்டைத் தேர்ந்தெடுத்து வரி விகித அளவுருக்களை அமைத்தல்
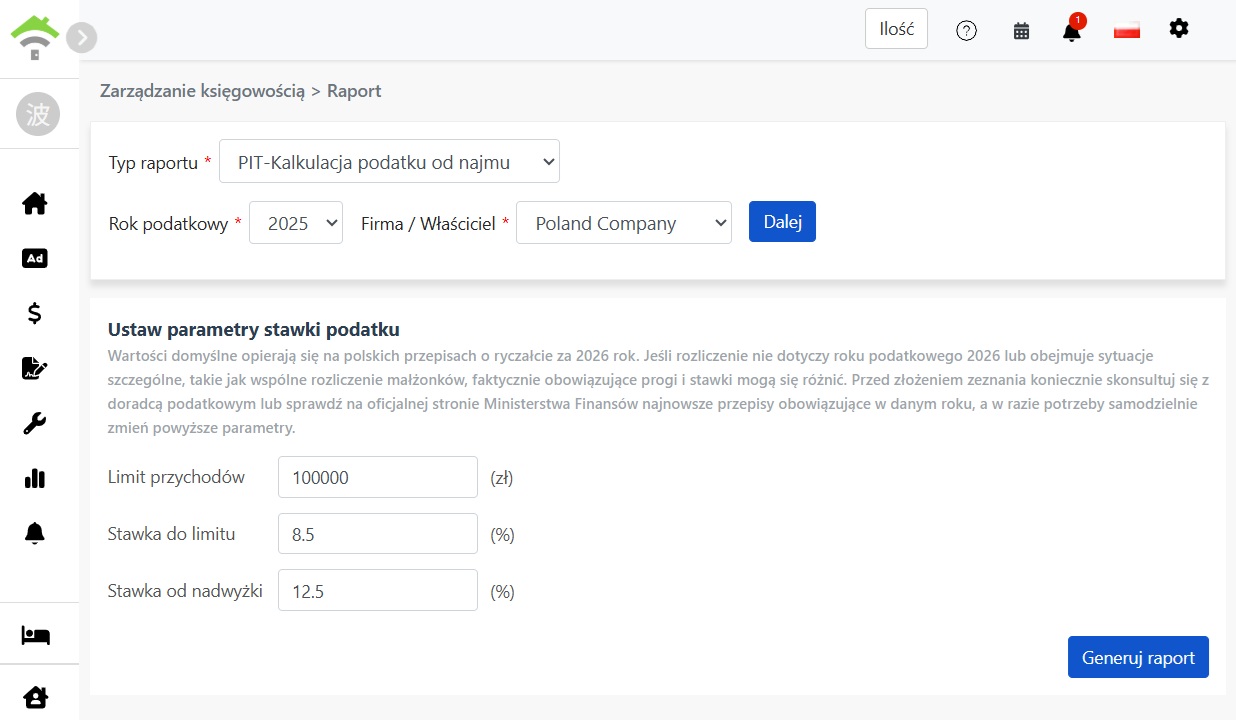
அதன் பின் [ வரி ஆண்டு ] மற்றும் [ நிறுவனம்/சொத்து உரிமையாளர் ] ஆகியவற்றைத் தேர்ந்தெடுத்து, ‘அடுத்தது’ என்பதைக் கிளிக் செய்யவும்:
- நிறுவனத்தை தேர்ந்தெடுக்கவும்: நிறுவனம் சுயமாக நிர்வகிக்கும் சொத்துகள் மற்றும் உள்வாடகைச் சொத்துகளின் வாடகையைக் கணக்கிடும்.
- சொத்து உரிமையாளரைத் தேர்ந்தெடுக்கவும்: அந்தச் சொத்து உரிமையாளரின் பெயரில் உள்ள, சொத்து மேலாண்மையின் கீழ் இருக்கும் சொத்துகளின் வாடகையைக் கணக்கிடும்.
அமைப்பு வரி விகித அளவுருக்களைப் பட்டியலிடும்; இயல்புநிலை மதிப்புகள் கீழே உள்ளன; உண்மையில் பொருந்தும் விதிகளுக்கேற்ப நீங்களே மாற்றலாம்:
- ஆண்டு வருமான வரம்பு: இயல்புநிலை 100000 zł.
- வரம்பிற்குச் கீழ் வரி விகிதம்: இயல்புநிலை 8.5%.
- வரம்பிற்கு மேல் வரி விகிதம்: இயல்புநிலை 12.5%.
அளவுருக்களை உறுதிப்படுத்திக் கொண்டு, [ அறிக்கை உருவாக்கு ] என்பதைக் கிளிக் செய்யுங்கள்.
3. ஆண்டு அறிக்கையைப் படிக்கவும்
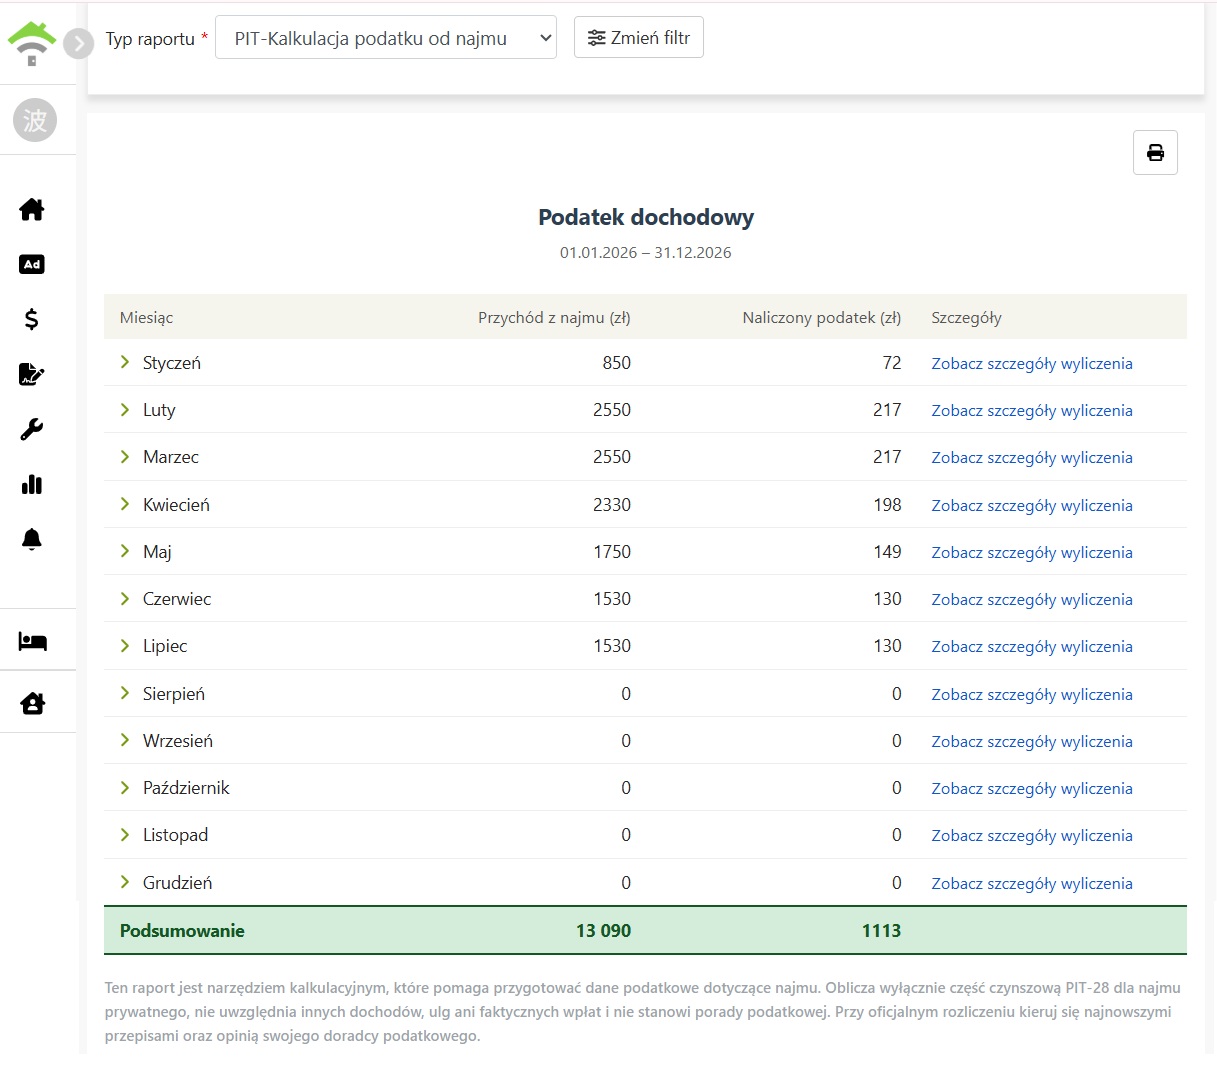
அறிக்கை ஆண்டு முழுவதற்குமான மதிப்பீட்டு முடிவுகளை மாதவாரியாகப் பட்டியலிடும்; ஒவ்வொரு மாதத்திலும் அந்த மாதத்தின் [ மொத்த வாடகை வருமானம் ] மற்றும் [ செலுத்த வேண்டிய வரி ] காட்டப்படும்; கடைசியில் உள்ள ‘மொத்தம்’ வரிசை ஆண்டு முழுவதற்குமான கூட்டுத்தொகை. ஒவ்வொரு மாதமும் 20ஆம் தேதிக்குள் எவ்வளவு செலுத்த வேண்டும் என்பதை, முந்தைய மாத வரிசையைப் பார்த்தால் தெரிந்துகொள்ளலாம். மேல் வலது மூலையில் உள்ள அச்சிடு பொத்தானைக் கிளிக் செய்தால் முழு அறிக்கையையும் அச்சிடலாம்.
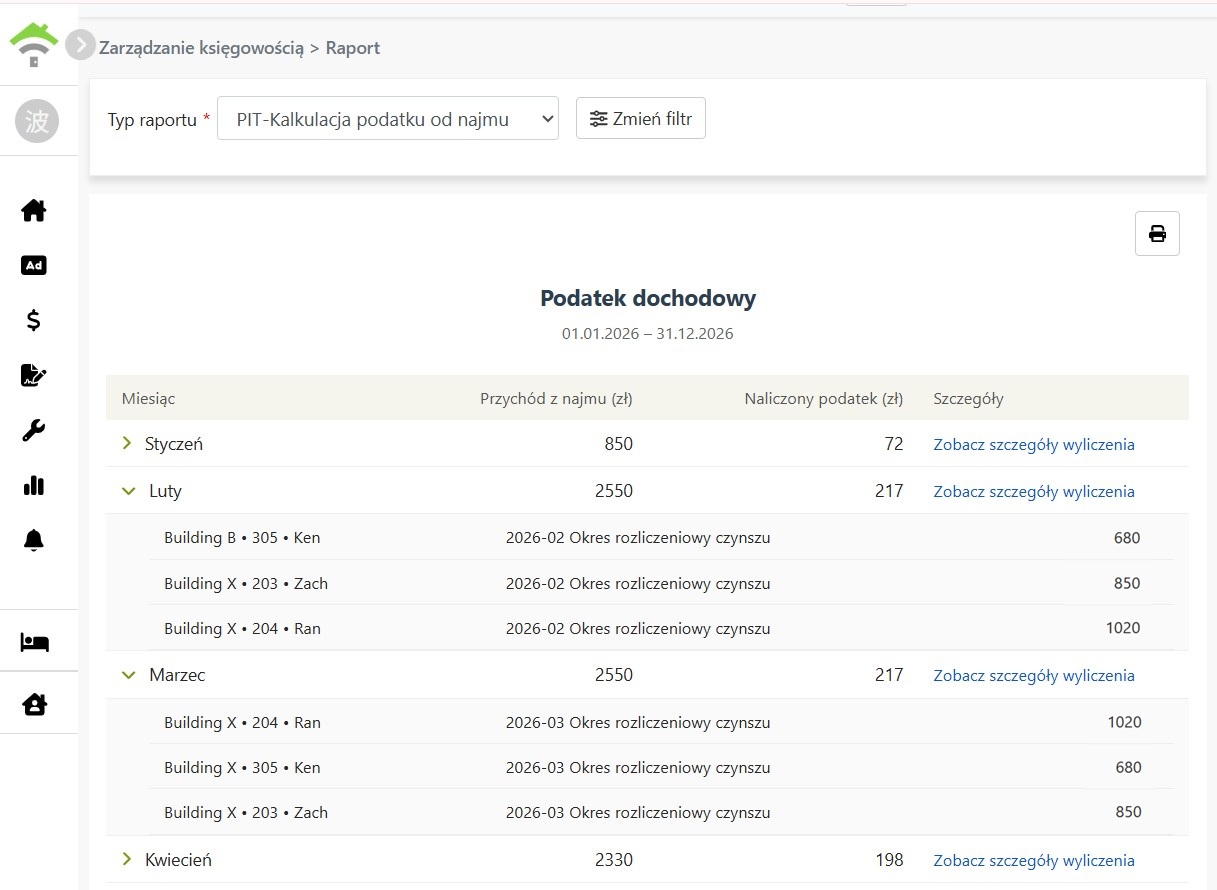
மாதத்தைக் கிளிக் செய்து அந்த மாதத்தின் ஒவ்வொரு குத்தகை விவரங்களையும் வெளிப்படுத்து, இவை அடங்கும்:
- சொத்து • அலகு • வாடகைதாரர்: இந்த வாடகை எந்த அறையிலிருந்து, எந்த வாடகைதாரரிடமிருந்து வந்தது.
- கட்டணக் காலப் பெயர்: இந்த வாடகை சேர்ந்த கட்டணக் காலம்.
- தொகை: இந்த வாடகையின் பெறப்பட்ட தொகை.
அந்த மாதத்தில் எந்தவொரு வசூலும் இல்லையாயின், 'இந்த மாதத்தில் வசூல் இல்லை' என்பதைக் காண்பிக்கும்.
4. கணக்கீடு விவரங்களைப் பார்க்கவும்
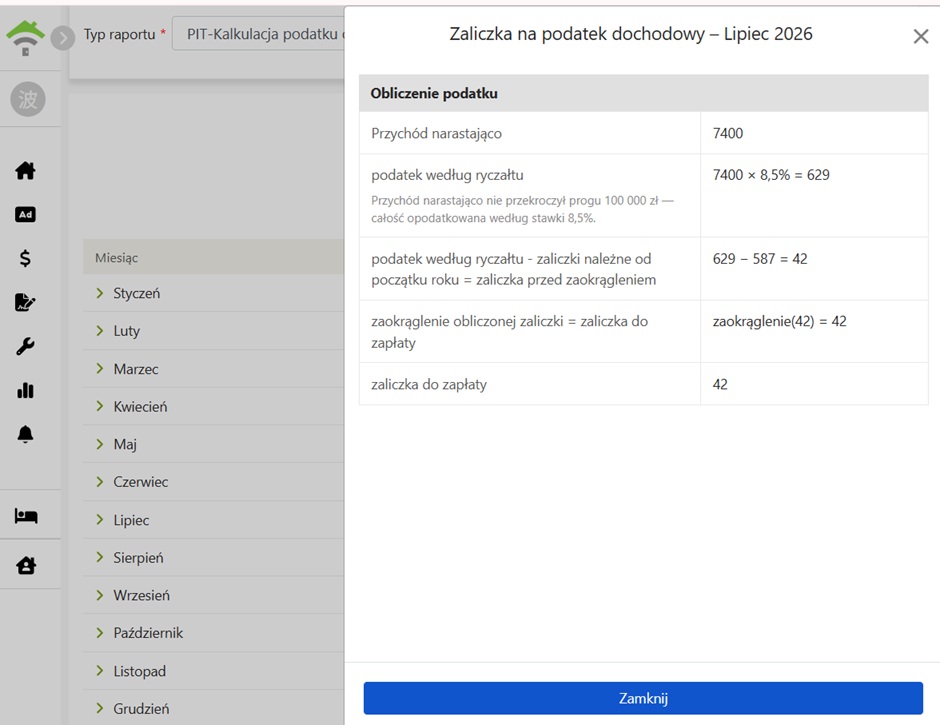
ஒவ்வொரு மாதத்தின் ‘கணக்கீட்டு விவரங்களைக் காண்க’ என்பதைக் கிளிக் செய்தால், அந்த மாதத்தின் கணக்கீட்டுச் செயல்முறை திறக்கும்; அந்த மாதத்தில் செலுத்த வேண்டிய வரி எப்படிக் கணக்கிடப்பட்டது என்பது படிப்படியாகக் காட்டப்படும்:
- திரண்ட வாடகை வருமானம்: ஆண்டின் தொடக்கம் முதல் அந்த மாதம் வரை மொத்த வாடகை தொகை.
- நிலையான விகித வரியின்படி கணக்கிடப்பட்ட திரண்ட வரி: திரண்ட வருமானத்தில் ஆண்டு வருமான வரம்புக்குள் உள்ள பகுதிக்கு ‘வரம்பிற்குக் கீழ் வரி விகிதம்’ பயன்படுத்தப்படும்; வரம்பை மீறிய பகுதிக்கு ‘வரம்பிற்கு மேல் வரி விகிதம்’ பயன்படுத்தப்படும் (முழு எண்ணாக்குவதற்கு முன்).
- இந்த மாத வரி (முழு எண்ணாக்குவதற்கு முன்): திரண்ட வரியிலிருந்து, ஆண்டின் தொடக்கம் முதல் முந்தைய மாதங்களுக்குச் செலுத்த வேண்டியிருந்த வரியைக் கழித்த தொகை.
- தற்போதைய மாதத்திற்கான வரி: மேலே உள்ள தொகையை முழு எண்ணாக்கினால், அதுவே இந்த மாதம் செலுத்த வேண்டிய வரி.
5. கணக்கீட்டு அடிப்படை மற்றும் கவனிக்க வேண்டியவை
- ரொக்க அடிப்படை: வாடகை உண்மையில் பெறப்பட்ட தேதியின்படி மாதம் ஒதுக்கப்படும்; பணம் செலுத்தப்பட்ட வாடகைக் கட்டணங்கள் மட்டுமே சேர்க்கப்படும்; கட்டண முறை ‘செலுத்தத் தேவையில்லை’ ஆக உள்ள கட்டணங்கள் சேர்க்கப்படாது. இது ‘உண்மையில் பெற்ற தேதியின்படி வருமானம்’ என்ற போலந்து வரிச் சட்ட விதிக்கு ஏற்றது; வாடகைதாரர் தாமதமாகச் செலுத்தினால், அறிக்கை ஒதுக்கும் மாதமே வரி செலுத்தும் கடமை ஏற்படும் மாதம்.
- வாடகை மட்டும் கணக்கு: அறிக்கையில்வாடகை வருமானம் மட்டும் கணக்கிடப்படும், நீர்-மின்சாரம், வைப்புத்தொகை போன்ற பிற கட்டணம் சேராது.
- முன்கூட்டிய கட்டணத்திலிருந்து வாடகை செலுத்துதல்: வாடகை முன்கூட்டிய கட்டணத்திலிருந்து ஈடுசெய்யப்பட்டால், அந்த [ வாடகைக் கட்டணம் உண்மையில் பெறப்பட்ட தேதி ] யின்படி மாதம் ஒதுக்கப்படும்; முன்கூட்டிய கட்டணம் முதலில் பெறப்பட்ட தேதியின்படி அல்ல.