
தொடக்க இருப்பு என்றால் என்ன? ரியல் எஸ்டேட் முகவர்கள் கட்டாயம் படிக்க வேண்டியது!
தொடக்க இருப்புச் செயல்பாட்டு விளக்க உள்ளடக்கம்
- தொடக்க இருப்பு என்றால் என்ன? கணக்கியல் பார்வையில் ஒரு விரைவான அறிமுகம்
- தொடக்க இருப்பு ஏன் தேவை?
- யாருக்குத் தொடக்க இருப்பு தேவை?
- தொடக்க இருப்பை எப்படி அமைப்பது?
- தொடக்க இருப்புத் தரவைப் பார் / திருத்து / நீக்கு
- தொடக்க இருப்புக்கும் வைப்புத்தொகைக்கும் என்ன வேறுபாடு?
- தொடக்க இருப்புத் தொகையாக எதிர்மறை எண்ணை உள்ளிடலாமா?
- தொடக்க இருப்பை அமைக்காமல் இருக்கலாமா?
தொடக்க இருப்பு என்றால் என்ன? முதலில் கணக்கியல் அதை எவ்வாறு வரையறுக்கிறது என்று பார்ப்போம்
கணக்கியல் மற்றும் நிதி மேலாண்மையில், தொடக்க இருப்பு (Opening Balance) என்பது ஒரு குறிப்பிட்ட நேரத்தில் ஒரு கணக்கின் [தொடக்க இருப்பு] ஆகும்; அதாவது அமைப்பு கணக்குப் பதிவைத் தொடங்குவதற்கு முன்பு அந்தக் கணக்கில் இருந்த தொகை நிலை.
எடுத்துக்காட்டாக, இந்த அமைப்பைப் பயன்படுத்தத் தொடங்குவதற்கு முன்பே சொத்து உரிமையாளரின் கணக்கில் ஒரு இருப்பு இருந்தால் (உதாரணமாக, முன்பு Excel அல்லது வேறு அமைப்பில் பதிவு செய்யப்பட்டு, இன்னும் உரிமையாளருக்கு அனுப்பப்படாத தொகை), அந்தத் தொகையை [தொடக்க இருப்பு] செயல்பாட்டின் மூலம் உள்ளிட வேண்டும்; அப்போதுதான் அமைப்பு சரியான தொகையிலிருந்து செயல்படத் தொடங்கும்.
தொடக்க இருப்பு இருந்தால்தான், அமைப்பு அந்தத் தொடக்கத் தொகையிலிருந்து பின்வரும் வரவு செலவுகள், உரிமையாளருக்குச் செலுத்துதல், பில்கள் ஆகியவற்றைச் சரியாகக் கணக்கிட்டு, கணக்குகள் பிழையின்றித் தொடர்வதை உறுதிசெய்ய முடியும்.
எங்கள் சொத்து மேலாண்மை அமைப்பைப் பயன்படுத்தத் தொடங்கும்போது, பல ரியல் எஸ்டேட் முகவர்கள் ஒரு பொதுவான கேள்வியை எதிர்கொள்கிறார்கள்:
தொடக்க இருப்பு என்றால் என்ன? அது ஏன் தேவை?
தொடக்க இருப்பு (Opening Balance) செயல்பாட்டின் மூலம், அமைப்பில் ஒவ்வொரு சொத்துக்கும் ஒரு [கணக்குத் தொடக்கப் புள்ளி] அமைக்கலாம்; உதாரணமாக, ஒரு சொத்தின் உரிமையாளர் சார்பாக வைத்திருக்கும் கணக்கில் ஏற்கனவே சொத்து உரிமையாளரின் நிதி இருந்தால், அந்தத் தொகையைத் தொடக்க இருப்புச் செயல்பாட்டின் மூலம் உள்ளிடலாம்.
இந்தத் தொகையில் வைப்புத்தொகையும் முன்கூட்டிய வாடகையும் சேராது; அவை பின்னர் வாடகைதாரரின் ஒப்பந்தத்தின் மூலம் உருவாக்கப்பட வேண்டும்.
தொடக்க இருப்புச் செயல்பாடு யாருக்குப் பொருந்தும்
- பொருந்தும்:ரியல் எஸ்டேட் முகவர் சொத்து மேலாண்மைச் செயல்பாடு (அதாவது கணக்கியல் செயல்பாடு).
- பொருந்தாது:வீட்டு உரிமையாளர் பதிப்பு, சுயமாக நிர்வகிக்கும் வீட்டு உரிமையாளர்கள், அல்லது ரியல் எஸ்டேட் முகவரின் [உள்வாடகை முறை].
தொடக்க இருப்பை எப்படி அமைப்பது?
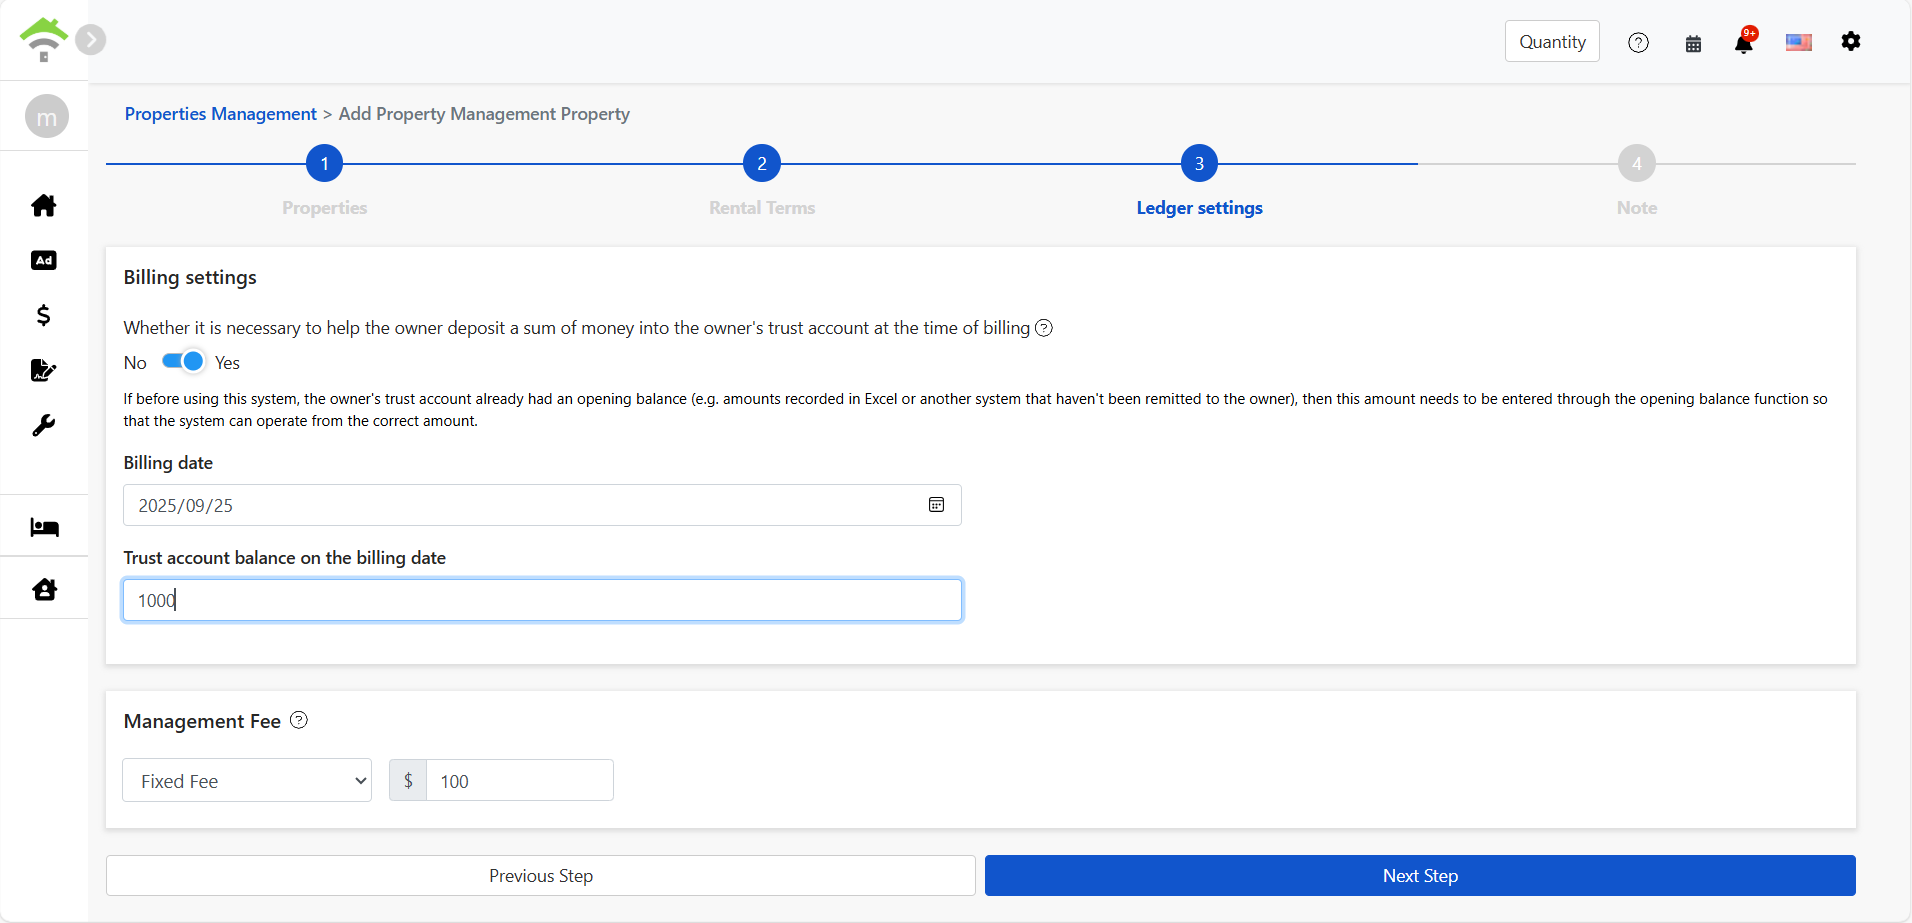
சொத்தைச் சேர்க்கும்போது, [உரிமையாளர் சார்பாக வைத்திருக்கும் கணக்கில் சொத்து உரிமையாளர் ஒரு தொகையைச் செலுத்த வேண்டுமா] என்ற விருப்பத்தை இயக்கினால், பின்வரும் புலங்கள் தோன்றும்:
- தொடக்க இருப்புத் தேதி:அமைப்பு இந்தத் தேதியிலிருந்து கணக்குகளைக் கணக்கிடத் தொடங்கும்.
- உரிமையாளர் சார்பாக வைத்திருக்கும் கணக்கின் தொடக்க இருப்பு:சொத்து உரிமையாளர் உண்மையில் செலுத்தியுள்ள தொகை.
சேர்த்த பிறகு, எங்கே பார்க்கலாம் / திருத்தலாம் / நீக்கலாம்?
இங்கே செல்லுங்கள்:
[ கணக்கு மேலாண்மை ] → [ உரிமையாளருக்குச் செலுத்துதல் ] → [ செலுத்தப்பட்டவை ]
இங்கே அனைத்துத் தொடக்க இருப்புத் தரவுகளையும் பார்க்கலாம், திருத்தலாம் அல்லது நீக்கலாம்.
தொடக்க இருப்புக்கும் வைப்புத்தொகைக்கும் உள்ள வேறுபாடு
- தொடக்க இருப்புத் தொகை:சொத்து உரிமையாளர் செலுத்திய தொகையிலிருந்து வருகிறது; கணக்கின் தொடக்க இருப்பாகக் கருதப்படும், OWNER CONTRIBUTION போன்றது.
- வைப்புத்தொகை, முன்கூட்டிய கட்டணம்:வாடகைதாரரிடமிருந்து வருகிறது; புதிய ஒப்பந்தம் சேர்க்கும்போது உருவாக்கப்பட வேண்டும்.
தொடக்க இருப்புத் தொகையாக எதிர்மறை எண்ணை உள்ளிடலாமா?
ஆம், தொடக்க இருப்பை அமைக்கும்போது எதிர்மறைத் தொகையை உள்ளிட அமைப்பு அனுமதிக்கிறது.
இந்த எதிர்மறைத் தொடக்க இருப்புத் தொகையை, சொத்து உரிமையாளர் முகவர் நிறுவனத்துக்கு இன்னும் [திருப்பிச் செலுத்த] வேண்டிய தொகையாக அமைப்பு கருதும்; பின்னர் உருவாகும் உரிமையாளருக்குச் செலுத்துதல் பில்களில் தானாகக் கழிக்கப்படும். இதனால் முன்கூட்டியே செலுத்திய தொகைகளையும் உரிமையாளரின் இருப்பையும் தெளிவாக நிர்வகிக்கலாம்.
கணக்குகளில் பிழை ஏற்படாமல் இருக்க, உள்ளிடும் விவரங்கள் சரியானவை என்பதை உறுதிசெய்யுங்கள்.
தொடக்க இருப்பை அமைக்காமல் இருக்கலாமா?
ஆம்.தொடக்க இருப்பு ஒரு விருப்பச் செயல்பாடு,முதல் ஒப்பந்தத்திலிருந்தே அனைத்துக் கணக்குகளையும் பதிவு செய்யத் திட்டமிட்டால், தொடக்க இருப்பு அமைப்பைத் தவிர்க்கலாம். வாடகை ஒப்பந்தம் தொடங்கும் தேதியிலிருந்து அமைப்பு தானாகக் கணக்குப் பதிவு செய்யும்.