
RentPackage இல் ருமேனியா வாடகை வருமான வரி அறிக்கையை (Declarația Unică 212) எப்படி பயன்படுத்துவது
இந்தக் கட்டுரையின் விரைவு இணைப்புகள்
1. Declarația Unică 212 என்றால் என்ன?
Declarația Unică (ஒற்றைத் தாக்கல் படிவம்) என்பது ருமேனியாவின் தேசிய வரி நிர்வாக அமைப்பு ANAF நிர்ணயித்த ஆண்டு வருமான வரித் தாக்கல் படிவம். வீட்டு உரிமையாளர்கள் ஒவ்வொரு ஆண்டும் மே 25க்குள் முந்தைய ஆண்டின் வாடகை வருமானத்தை அறிவிக்க வேண்டும்.
RentPackage அறிக்கை ஒவ்வொரு வாடகை ஒப்பந்தத்துக்கும் பின்வருவனவற்றைத் தானாகக் கணக்கிடுகிறது:
- Venitul brut (மொத்த வாடகை):அந்த ஆண்டின் மொத்த வாடகை வருமானம்
- Cheltuieli deductibile (மதிப்பிடப்பட்ட செலவுகள்):மொத்த வாடகை × 20%
- Venit net anual (நிகர வருமானம்):மொத்த வாடகை − மதிப்பிடப்பட்ட செலவுகள்
- Impozit (செலுத்த வேண்டிய வருமான வரி):நிகர வருமானம் × 10%
செலுத்த வேண்டிய வருமான வரி =(மொத்த வாடகை × 80%)× 10% = மொத்த வாடகை × 8%
2. அறிக்கையைத் திறத்தல்
தயவுசெய்து கீழ்க்காணும் படிநிலைகளை பின்பற்றி அறிக்கையை திறக்கவும்:
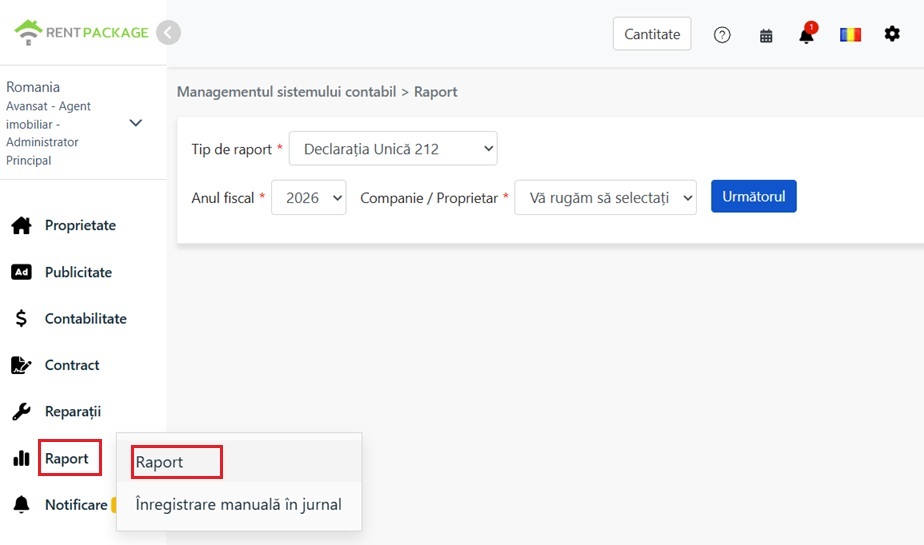
- இடது பக்க பட்டியில் [ அறிக்கை ] -ஐ கிளிக் செய்யவும்
- துணைப் பட்டியில் [ வரி அறிக்கை ]-ஐ கிளிக் செய்யவும்
- [ Anul fiscal ] (வரித் வருடம்) ஐத் தேர்ந்தெடுக்கவும்
- [ Companie / Proprietar ] (நிறுவனம் / சொத்து உரிமையாளர்) என்பதைத் தேர்ந்தெடுக்கவும்
- வரி விகித அமைப்புக்கு செல்ல [ Următorul ] (அடுத்தது) ஐ கிளிக் செய்யவும்
3. வரி விகித அளவுருக்களை அமைத்தல்
அடுத்த படிக்குச் சென்ற பின், பின்வரும் அளவுருக்களை அமைக்கலாம்:
- Cotă forfetară de cheltuieli (மதிப்பிடப்பட்ட செலவு விகிதம்):இயல்புநிலை 20%; அதாவது மொத்த வாடகையின் 20% ஐச் செலவாகக் கழிக்கலாம்.
- Cotă de impozit pe venit (வருமான வரி விகிதம்):இயல்புநிலை 10%; இது நிகர வருமானத்துக்குப் பொருந்தும்.
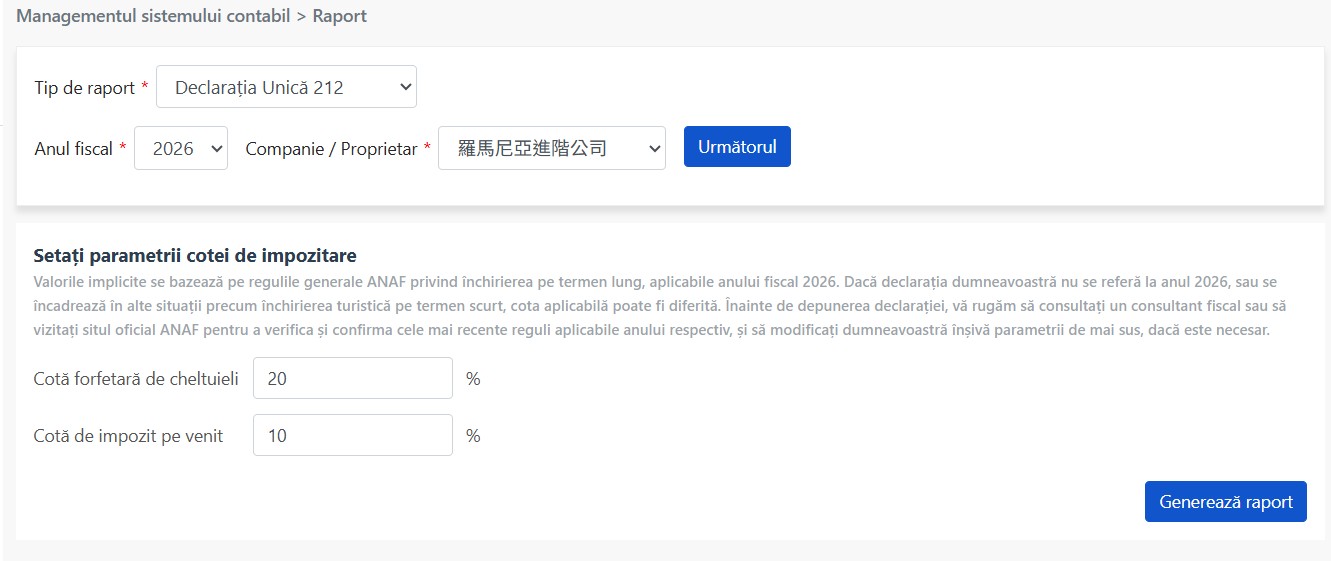
அளவுருக்களை உறுதிப்படுத்திய பின், [ Generează raport ] (அறிக்கையை உருவாக்கவும்) என்பதைக் கிளிக் செய்யவும்.
4. சுருக்கப் பகுதி விளக்கம்
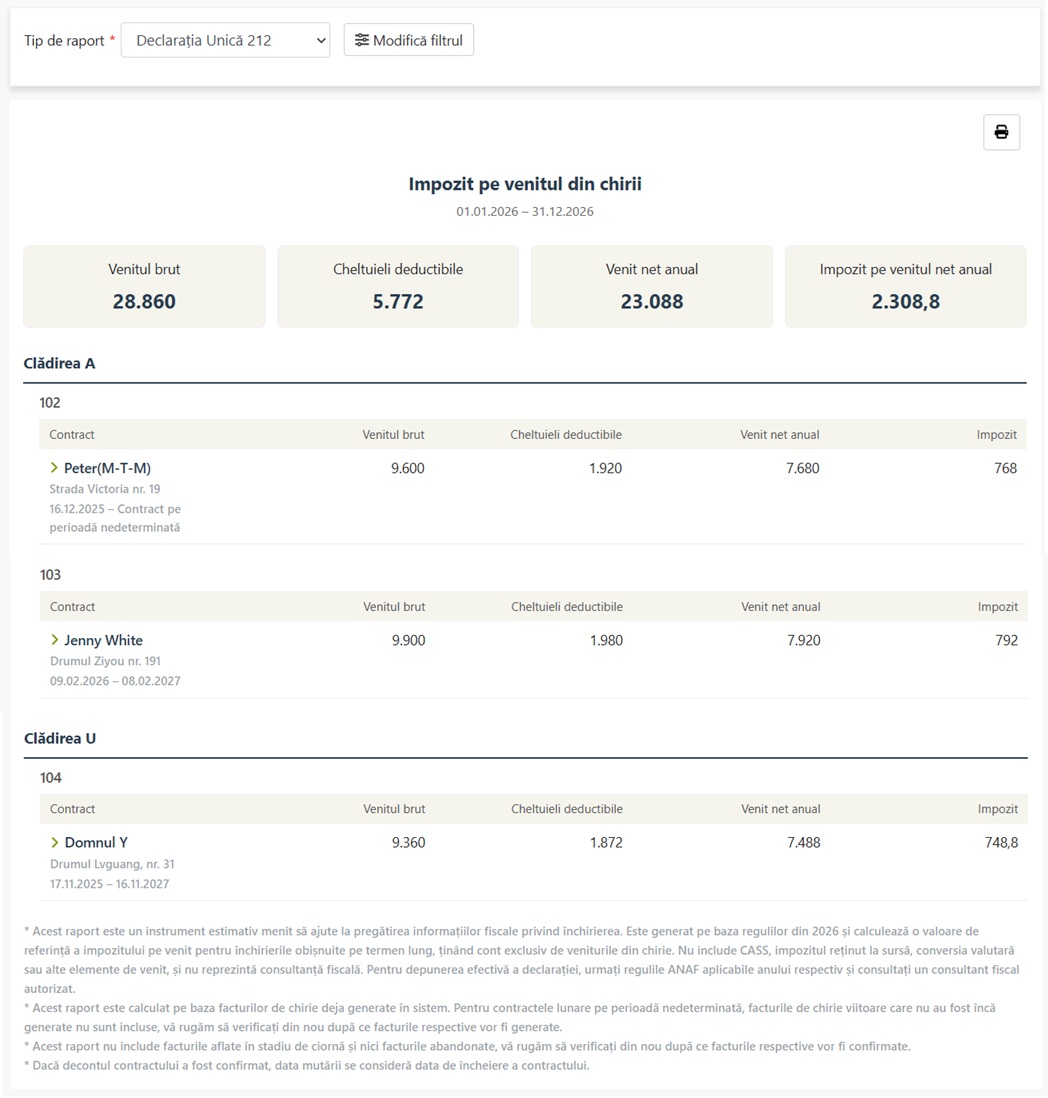
அறிக்கையின் மேல்பகுதியில் தேர்ந்தெடுத்த ஆண்டுக்கான மொத்தத் தொகைகள் காட்டப்படும்:
| புலம் | ரோமேனிய மொழி | விளக்கம் |
|---|---|---|
| மொத்த வாடகை வருவாய் | Venitul brut | அனைத்து ஒப்பந்தங்களிலும் வருமானத் தொகை |
| மதிப்பிடப்பட்ட செலவுகள் | Cheltuieli deductibile | மொத்த வாடகை × 20% (நிலையான கழிவு) |
| நிகர வருமானம் மொத்தமிடுதல் | Venit net anual | மொத்த வாடகை − மதிப்பிடப்பட்ட செலவுகள் |
| கட்ட வேண்டிய வரி | Impozit pe venitul net anual | நிகர வருவாய் × 10% |
5. ஒப்பந்த விவரங்கள் விளக்கம்
சுருக்கப் பகுதிக்குக் கீழே [ சொத்து → அலகு → ஒப்பந்தம் ] என்ற அடுக்குமுறையில் விவரங்கள் காட்டப்படும்:
- சொத்து (Clădirea):உதாரணமாக Clădirea A, Clădirea U
- அலகு எண்:உதாரணமாக 102, 103, 104
- ஒப்பந்தம்:வாடகைதாரர் பெயர், முகவரி, ஒப்பந்தத் தொடக்க/முடிவுத் தேதிகள் காட்டப்படும்
ஒவ்வொரு ஒப்பந்தத்திலும் பின்வரும் தகவல்கள் காட்டப்படும்:
- வாடகைதாரர் பெயர்
- ஒப்பந்தத்தின் போது அமைக்கப்பட்ட முகவரி
- ஒப்பந்த தொடக்கம் தேதி
- ஒப்பந்த முடிவுத் தேதி/காலி செய்யும் தேதி (மாதந்தோறும் புதுப்பிக்கப்படும் ஒப்பந்தமாக இருந்து, இன்னும் கணக்குத் தீர்வுக் கட்டணக் காலம் உருவாக்கப்படவில்லை என்றால் ‘Contract pe perioadă nedeterminată’ எனக் காட்டப்படும்)
- இந்த ஒப்பந்தத்தின் மொத்த வாடகைக் கூட்டுத்தொகை
- இந்த ஒப்பந்தத்திற்கான கணிக்கப்பட்ட செலவுகளின் மொத்தம்
- இந்த ஒப்பந்தத்திற்கான நிகர வருமானம் மொத்தம்
- இந்த ஒப்பந்தத்திற்கான செலுத்த வேண்டிய வருமான வரி
6. கட்டணக் கால விவரங்களை விரித்தல்
ஒப்பந்த வரிசையின் இடது பக்கம் உள்ள விரிவாக்க அம்புக்குறியைக் கிளிக் செய்தால், அந்த ஒப்பந்தத்தின் அந்த ஆண்டுக்கான [ கட்டணக் காலவாரியான கணக்கு விவரங்களைப் ] பார்க்கலாம்:
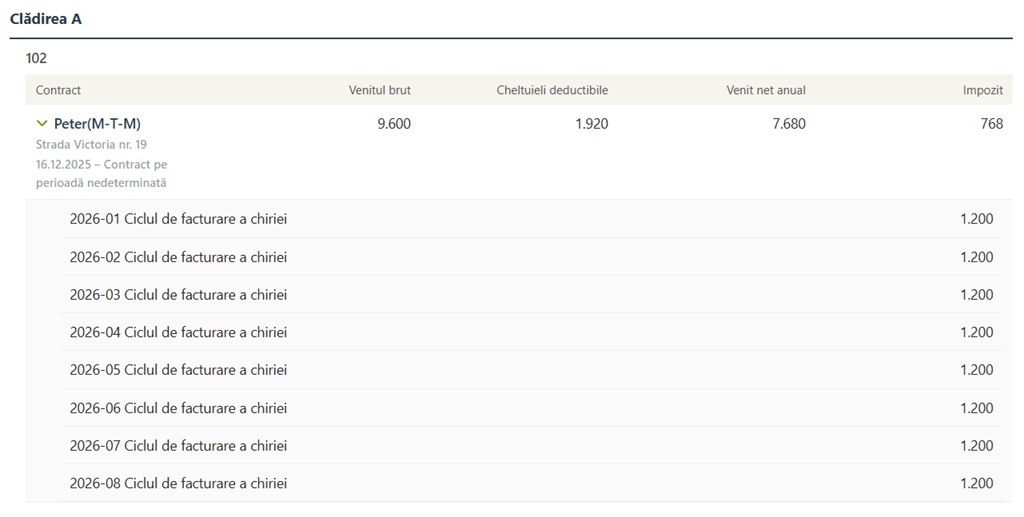
விரிவாக்கத்தின் பின் காட்டப்படும்:
- கட்டணக் காலப் பெயர்:எ.கா. ‘2026-01 Ciclul de facturare a chiriei’ (2026 ஜனவரி வாடகைக் கட்டணக் காலம்)
- தொகை:அந்தக் கட்டணக் காலத்தின் வாடகை வருமானம்
7. கவனிக்க வேண்டியவை
அறிக்கையின் கீழ்ப்பகுதியில் பின்வரும் பொறுப்புத் துறப்பு அறிவிப்புகள் காட்டப்படும்; கண்டிப்பாக முழுமையாகப் படிக்கவும்:
- இந்த அறிக்கை வாடகை வரித் தகவல்களைத் தயாரிக்க உதவும் மதிப்பீட்டுக் கருவி; 2026 ஆண்டு விதிகளைக் குறிப்பாகக் கொண்டு உருவாக்கப்பட்டது; பொதுவான நீண்டகால வாடகைக்கான வருமான வரியின் குறிப்பு எண்களை வாடகை வருமானத்தின் அடிப்படையில் மட்டுமே கணக்கிடுகிறது; CASS, மூலத்தில் வரிப் பிடித்தம், வெளிநாட்டு நாணய மாற்றம், பிற வருமான உருப்படிகள் இதில் அடங்காது; இது வரி ஆலோசனை அல்ல. உண்மையான தாக்கலுக்கு அந்த ஆண்டின் ANAF விதிகளை அடிப்படையாகக் கொண்டு, உரிமம் பெற்ற வரி நிபுணரைக் கலந்தாலோசிக்கவும்.
- இந்த அறிக்கை அமைப்பில் ஏற்கனவே உருவாக்கப்பட்ட வாடகைக் கட்டணக் காலங்களின் அடிப்படையில் கணக்கிடுகிறது. கால வரையறையற்ற ஒப்பந்தங்களில் இன்னும் உருவாக்கப்படாத எதிர்கால வாடகைக் கட்டணக் காலங்கள் கணக்கில் சேர்க்கப்படாது; அந்தக் கட்டணக் காலங்கள் உருவான பின் மீண்டும் சரிபார்க்கவும்.
- வரைவு நிலையில் உள்ள மற்றும் கைவிடப்பட்ட கட்டணக் காலங்கள் இந்த அறிக்கையில் சேர்க்கப்படாது; அந்தக் கட்டணக் காலங்கள் உறுதிசெய்யப்பட்ட பின் மீண்டும் சரிபார்க்கவும்.
- ஒப்பந்தத்துக்கான கணக்குத் தீர்வு உறுதிசெய்யப்பட்டிருந்தால், காலி செய்யும் தேதியே ஒப்பந்த முடிவுத் தேதியாகக் கருதப்படும்.
CASS (சுகாதார காப்பீட்டுச் செலவுகள்) பற்றி
இந்த அறிக்கை வருமான வரியை மட்டுமே கணக்கிடுகிறது, [ CASS சுகாதாரக் காப்பீட்டுக் கட்டணம் சேர்க்கப்படவில்லை ]. உங்கள் ஆண்டு மொத்த நிகர வருமானம் 6 குறைந்தபட்ச ஊதியங்களை (2025 இல் சுமார் 24,300 லெய்) மீறினால், CASS ஐத் தனியாகச் செலுத்த வேண்டும். CASS கணக்கீட்டு அடுக்குகள் பின்வருமாறு:
| ஆண்டுக்கான நிகர வருமான அளவுகள் | CASS கணக்கு அடிப்படை | CASS தொகை (10%) |
|---|---|---|
| 6~12 குறைந்தபட்ச சம்பளம் | 6 குறைந்தபட்ச சம்பளம் | கிட்டத்தட்ட 2,430 லெய் |
| 12~24 குறைந்தபட்ச சம்பளம் | 12 குறைந்தபட்ச சம்பளம் | கிட்டத்தட்ட 4,860 லெய் |
| 24 குறைந்தபட்ச சம்பளங்களை தாண்டும் | 24 குறைந்தபட்ச சம்பளம் (உச்ச வரம்பு) | கிட்டத்தட்ட 9,720 லெய் |
ஒப்பந்த பதிவு (C168) பற்றி
ருமேனிய விதிகளின்படி, குத்தகை ஒப்பந்தங்கள் கையொப்பமிடப்பட்ட 30 நாட்களுக்குள் ANAF இல் பதிவு செய்யப்பட வேண்டும் (C168 படிவம்). தண்டனை தவிர்க்க உங்களின் ஒப்பந்தம் பதிவு செய்யப்பட்டதாக உறுதிசெய்யவும்.