
RentPackage இல் மதிப்பிடப்பட்ட வரவுகள் மூலம் அடுத்த மாதத்துக்கும் ஆண்டு முழுவதற்குமான வாடகை வருமானத்தை விரைவாக மதிப்பிடுவது எப்படி
இந்தக் கட்டுரையின் விரைவு இணைப்புகள்
- ஒன்று, மதிப்பிடப்பட்ட வரவுகள் என்றால் என்ன?
- இரண்டு, அறிக்கையைத் திறக்க: சொத்து மற்றும் கால அளவைத் தேர்வு செய்க
- மூன்று, பெற வேண்டிய தேதியும் பெறப்பட்ட தேதியும்
- நான்கு, அறை வருமான மற்றும் செலவு விவரங்கள்
- ஐந்து, சொத்து உரிமையாளர் கணக்குத் தீர்வு சுருக்கம்
- ஆறு, கணக்கு அறிக்கையை அச்சிடுதல்
- ஏழு, அடிக்கடி கேட்கப்படும் கேள்விகள்
ஒன்று, மதிப்பிடப்பட்ட வரவுகள் என்றால் என்ன?
முகவர் நிறுவனங்களுக்கும் சுயமாக நிர்வகிக்கும் வீட்டு உரிமையாளர்களுக்கும் எப்போதும் மனதில் இருக்கும் கேள்விகள்: அடுத்த மாதம் இன்னும் எந்தப் பணம் வசூலிக்க வேண்டியுள்ளது? எல்லாம் வசூலான பின் ஏறக்குறைய எவ்வளவு வரவு வரும்? இந்த ஆண்டு முழுவதற்குமான வாடகை வருமானம் ஏறக்குறைய எவ்வளவு? ‘மதிப்பிடப்பட்ட வரவுகள்’ இந்தக் கேள்விகளுக்குப் பதில் தருவதற்காகவே வடிவமைக்கப்பட்டது — நீங்கள் தேர்ந்தெடுக்கும் சொத்து மற்றும் காலத்தின்படி ஒவ்வொரு வாடகை அலகின் பெற வேண்டிய தொகைகளையும் தானாகக் கூட்டுகிறது; எதிர்பார்க்கப்படும் மொத்த வரவு ஒரே பார்வையில் தெரியும்; ஒப்பந்தங்களைப் புரட்டவோ கால்குலேட்டரை அழுத்தவோ தேவையில்லை.
அறிக்கை மிகவும் பொதுவான வரவு செலவு உருப்படிகளை நெடுவரிசைகளாகக் காட்டும், எடுத்துக்காட்டாக வாடகை, முகவர் கட்டணம், மேலாண்மை கட்டணம், பிற கட்டணங்கள்; கீழே அந்தக் காலத்தின் நிகரத் தொகையைத் தொகுத்துக் காட்டும். முகவர் நிறுவனங்களுக்கு இந்த அறிக்கையே ‘சொத்து உரிமையாளர் கணக்கு அறிக்கை’ ஆகும்; சொத்து உரிமையாளருடன் கணக்கை ஒப்பிட்டுச் சரிபார்க்கவும் பணம் வழங்கவும் இதை அடிப்படையாகக் கொள்ளலாம்.
இரண்டு, அறிக்கையைத் திறக்க: சொத்து மற்றும் கால அளவைத் தேர்வு செய்க
மதிப்பிடப்பட்ட வரவுகள் அறிக்கையைத் திறக்கப் பின்வரும் படிகளைப் பின்பற்றவும்:
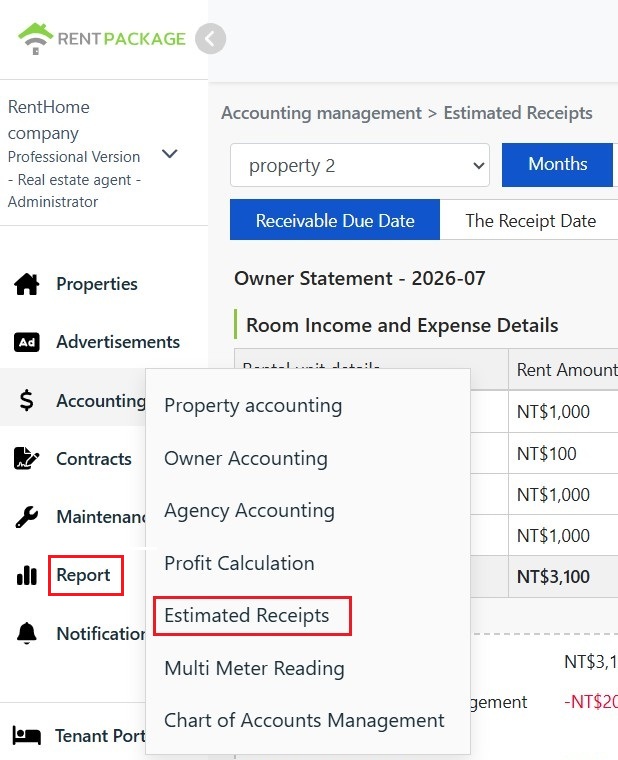
- அறிக்கை பக்கம் செல்லவும்:இடது மெனுவில் [ கணக்குகள் ] → [ மதிப்பிடப்பட்ட வரவுகள் ] என்பதைக் கிளிக் செய்யவும்.
- சொத்து தேர்ந்தெடுங்கள்:இடது மேல் மூலையில் உள்ள கீழ்விரி பட்டியலில் கணக்கை ஒப்பிட வேண்டிய சொத்தைத் தேர்ந்தெடுக்கவும்; ஒரு நேரத்தில் ஒரு சொத்தின் சொத்து உரிமையாளர் கணக்கு அறிக்கை காட்டப்படும்.
- காலத்தை தேர்ந்தெடுங்கள்:‘மாதம்’, ‘ஆண்டு’ என்ற முறையில் பார்க்கலாம், அல்லது ‘தனிப்பயன்’ மூலம் விரும்பிய தொடக்க/முடிவுக் காலத்தைக் குறிப்பிடலாம். அடுத்த மாத வரவுகளை மதிப்பிட அடுத்த மாதத்தைத் தேர்ந்தெடுக்கவும்; ஆண்டு முழுவதற்குமான வாடகைத் தொகையை அறிய ‘ஆண்டு’ க்கு மாற்றவும்.
மூன்று, பெற வேண்டிய தேதியும் பெறப்பட்ட தேதியும்
அறிக்கையின் மேலே இரண்டு தேதி அடிப்படைகள் உள்ளன, இவை எந்த பில்லிங்குகள் தெரிவு செய்யப்பட்ட காலத்துக்கு உட்பட்டவை என்பதைக் தீர்மானிக்கின்றன:
- பெற வேண்டிய தேதி:கட்டணத்தின் பெற வேண்டிய தேதியின்படி காலம் ஒதுக்கப்படும். வாடகைதாரர் பணம் செலுத்தியிருந்தாலும் இல்லாவிட்டாலும், பெற வேண்டிய தேதி காலத்துக்குள் இருந்தால் அது சேர்க்கப்படும் — இதுவே ‘மதிப்பீட்டின்’ அடிப்படை: எதிர்காலக் காலத்தைத் தேர்ந்தெடுத்தால் எவ்வளவு வரும் என எதிர்பார்க்கலாம் என்பது தெரியும்.
- கட்டணம் பெற்ற நாள்:உண்மையில் பணம் பெற்ற தேதியின்படி காலம் ஒதுக்கப்படும்; காலத்துக்குள் ஏற்கனவே பெறப்பட்ட தொகைகள் மட்டுமே சேர்க்கப்படும். காலத்தின் இறுதியில் உண்மையான வரவையும், சொத்து உரிமையாளருக்கு வழங்க வேண்டிய தொகையையும் கணக்குத் தீர்வு செய்ய இது ஏற்றது.
நான்கு, அறை வருமான மற்றும் செலவு விவரங்கள்
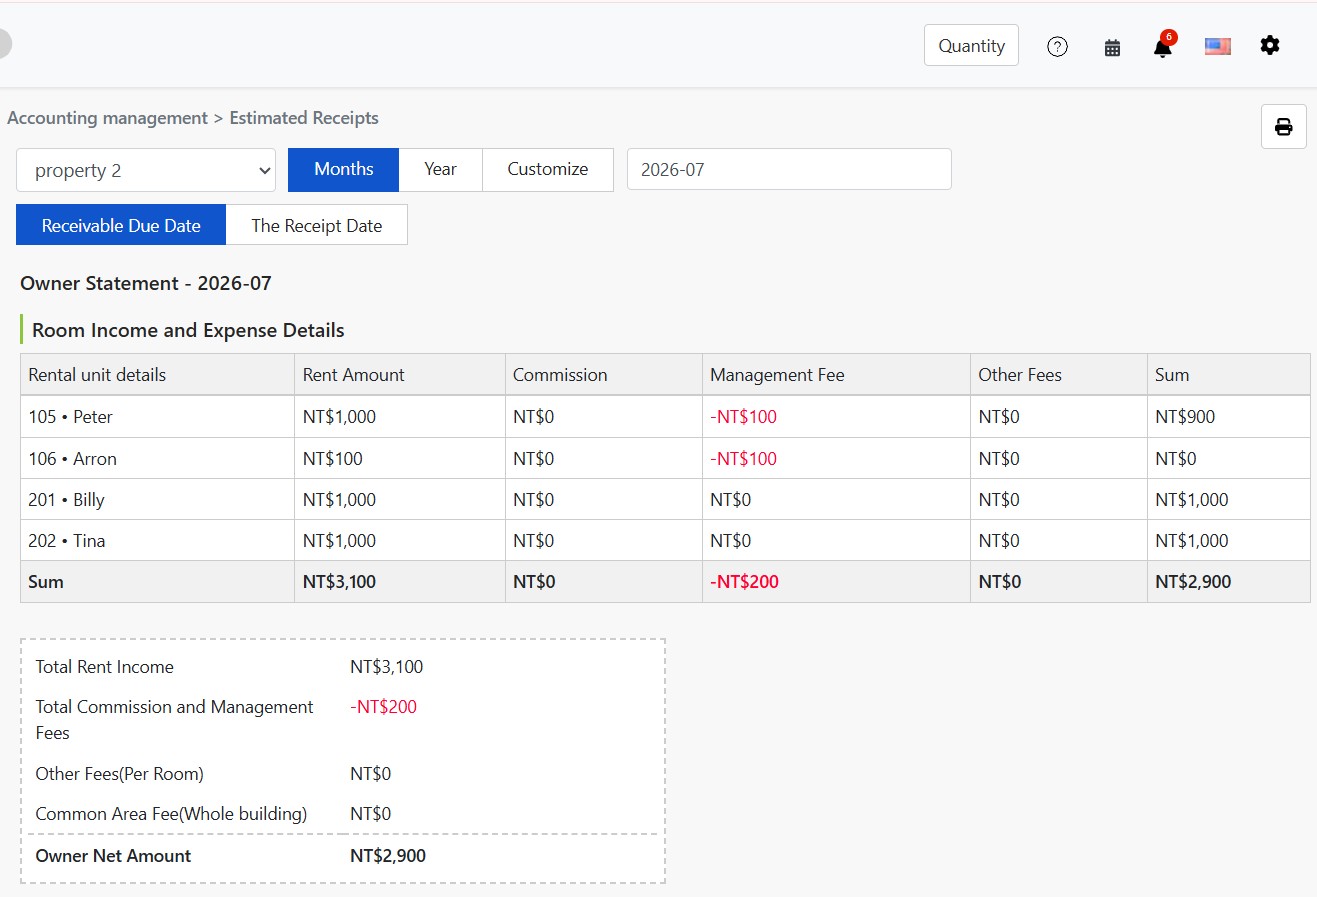
விவர அட்டவணையில் ஒவ்வொரு வாடகை அலகும் ஒரு வரிசையாக இருக்கும்; காலத்துக்குள் ஒவ்வொரு அறையின் வரவு செலவுகளும் பட்டியலிடப்படும்:
| புலம் பெயர் | விளக்கம் |
|---|---|
| வாடகை அலகு விவரம் | அறை எண்ணும் வாடகைதாரர் பெயரும். |
| வாடகை தொகை | அந்தக் காலத்தில் அந்த அலகின் வாடகை வருமானம். |
| முகவர் கட்டணம் | முகவர் நிறுவனம் சொத்து உரிமையாளரிடம் வசூலிக்கும் முகவர் கட்டணம்; சொத்து உரிமையாளரின் வருமானத்திலிருந்து கழிக்கப்படும். (முகவர் நிறுவனங்களுக்கு மட்டுமே காட்டப்படும்) |
| மேலாண்மை கட்டணம் | சொத்து மேலாண்மை சேவைக்கான மேலாண்மை கட்டணம்; சொத்து உரிமையாளரின் வருமானத்திலிருந்து கழிக்கப்படும். (முகவர் நிறுவனங்களுக்கு மட்டுமே காட்டப்படும்) |
| வேறு கட்டணங்கள் | அந்த அலகுக்குரிய பிற வரவு செலவு உருப்படிகள். |
| உப மொத்தம் | அந்த அலகின் வருமானத்திலிருந்து அனைத்துக் கட்டணங்களையும் கழித்த பின் மீதமுள்ள தொகை. |
சிவப்பு நிற எதிர்மறை எண்கள் சொத்து உரிமையாளரின் வருமானத்திலிருந்து கழிக்கப்படும் உருப்படிகளைக் குறிக்கின்றன; கடைசி வரிசையில் உள்ள ‘மொத்தம்’ அந்தச் சொத்து முழுவதற்குமான கூட்டுத்தொகை.
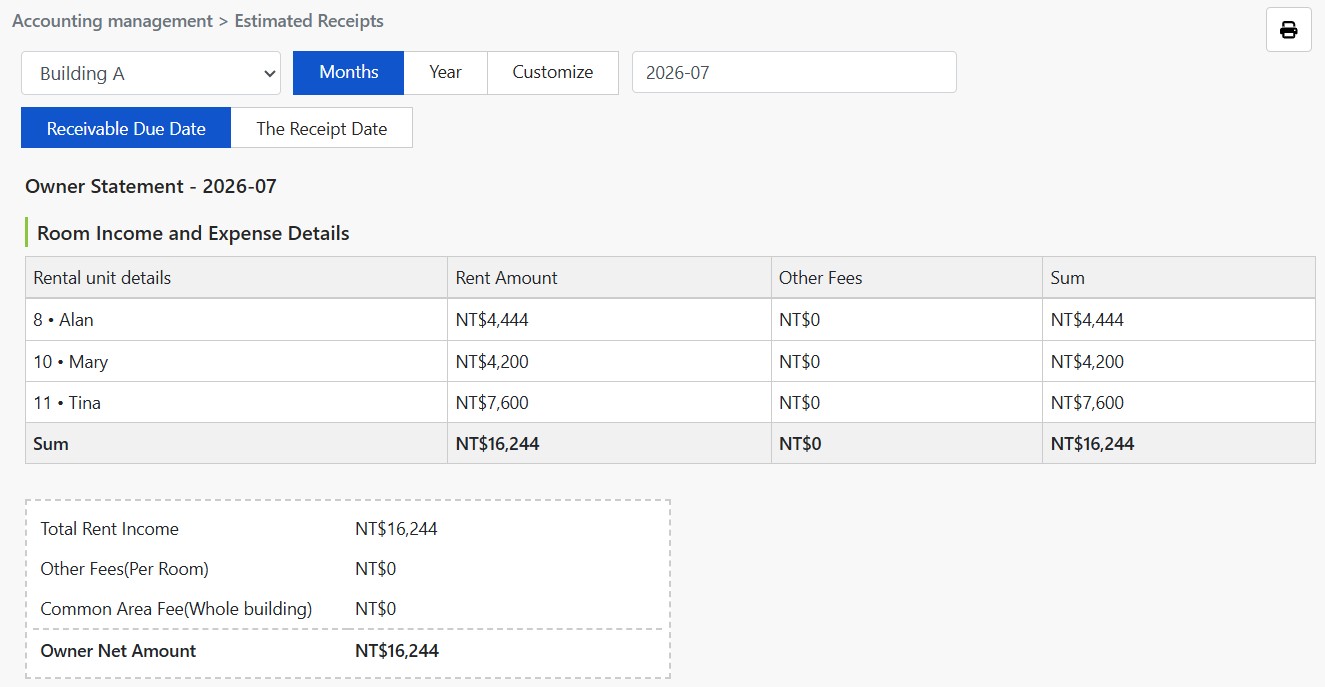
விவர அட்டவணையின் நெடுவரிசைகள் உங்கள் பயன்பாட்டுச் சூழலுக்கு ஏற்பத் தானாக மாறும்: முகவர் நிறுவனங்களுக்கு ‘முகவர் கட்டணம்’, ‘மேலாண்மை கட்டணம்’ நெடுவரிசைகள் தெரியும்; சுயமாக நிர்வகிக்கும் வீட்டு உரிமையாளர்களுக்கும் உள்வாடகைக்கு விடுபவர்களுக்கும் இந்த இரண்டு கட்டணங்களும் இல்லாததால், கீழே உள்ள படத்தில் உள்ளதுபோல் இந்த இரண்டு நெடுவரிசைகளும் திரையில் தோன்றாது.
ஐந்து, சொத்து உரிமையாளர் கணக்குத் தீர்வு சுருக்கம்
விவர அட்டவணைக்குக் கீழே உள்ள சுருக்கப் பெட்டி, இந்தக் கணக்கு அறிக்கையின் இறுதிக் கணக்குத் தீர்வைக் காட்டுகிறது:
- மொத்த வாடகை வருமானம்:அனைத்து வாடகை அலகுகளின் வாடகை வருமானக் கூட்டுத்தொகை.
- முகவர் கட்டணம் மற்றும் மேலாண்மை கட்டணம் மொத்தம்:கழிக்க வேண்டிய முகவர் கட்டணம் மற்றும் மேலாண்மை கட்டணத்தின் கூட்டுத்தொகை. (முகவர் நிறுவனங்களுக்கு மட்டுமே காட்டப்படும்)
- பிற கட்டணங்கள் (ஒவ்வொரு அறைக்கும்):தனி அறைக்குச் சார்ந்த பிற செலவுகளின் மொத்தம்.
- பொதுப் பகுதிச் செலவுகள் (முழுக் கட்டடம்):தனி அறைக்குச் சாராத, அனைத்து யூனிட்களுக்கும் பகிரப்படும் பொது செலவுகள், எடுத்துக்காட்டு: பொது மின்சாரம், சுத்தம் செய்யும் செலவுகள்.
- சொத்து உரிமையாளர் உண்மையில் பெறும் தொகை:வாடகை வருமானத்திலிருந்து மேலே உள்ள அனைத்துச் செலவுகளையும் கழித்த பின், சொத்து உரிமையாளருக்கு வழங்க வேண்டிய நிகரத் தொகை.
ஆறு, கணக்கு அறிக்கையை அச்சிடுதல்
பக்கத்தின் மேல் வலது மூலையில் உள்ள அச்சு ஐகானைக் கிளிக் செய்தால், இப்போது காட்டப்படும் சொத்து உரிமையாளர் கணக்கு அறிக்கையை அச்சிடலாம், அல்லது PDF ஆகச் சேமித்து சொத்து உரிமையாளருக்கு அனுப்பலாம்; ஒவ்வொரு காலத்திலும் பணம் வழங்குவதற்கான கணக்குச் சரிபார்ப்பு அடிப்படையாக இதைப் பயன்படுத்தலாம்.
ஏழு, அடிக்கடி கேட்கப்படும் கேள்விகள்
Q1: ‘பெற வேண்டிய தேதி’, ‘கட்டணம் பெற்ற நாள்’ ஆகிய இரண்டு அடிப்படைகளிலும் தொகைகள் வேறுபடுகின்றன; எது சரி?
இரண்டும் சரிதான்; அவை வெவ்வேறு கேள்விகளுக்குப் பதில் தருகின்றன. பெற வேண்டிய தேதி ‘இந்த மாதம் எவ்வளவு வரும் என்று எதிர்பார்க்கப்படுகிறது’ என்பதற்குப் பதில் தருகிறது; கட்டணம் பெற்ற நாள் ‘இந்த மாதம் உண்மையில் எவ்வளவு வந்தது’ என்பதற்குப் பதில் தருகிறது. இரண்டுக்கும் வேறுபாடு இருந்தால், அந்தக் காலத்தில் இன்னும் முழுமையாக வசூலாகாத கட்டணங்கள் உள்ளன; கணக்கு மேலாண்மைக்குத் திரும்பிச் சென்று செலுத்தப்படாத கட்டணங்களைக் கண்காணிக்கலாம்.
Q2: முகவர் கட்டணமும் மேலாண்மை கட்டணமும் ஏன் சிவப்பு நிற எதிர்மறை எண்களாகக் காட்டப்படுகின்றன?
இந்த அறிக்கை சொத்து உரிமையாளரின் பார்வையில் காட்டப்படுகிறது. முகவர் கட்டணமும் மேலாண்மை கட்டணமும் சொத்து உரிமையாளர் முகவர் நிறுவனத்துக்குச் செலுத்தும் கட்டணங்கள்; எனவே அவை வாடகை வருமானத்திலிருந்து கழிக்கப்பட்டு எதிர்மறையாகக் காட்டப்படுகின்றன.
Q3: ஒரு அறையின் துணை மொத்த தொகை NT$0 ஆகும், இது தரவுகள் தவறானதா?
அவசியமில்லை. அதே யூனிட்டின் வருமானம் அந்த காலத்தில் செலவுகளுக்கு சமமாக இருந்தால் (உதாரணம்: வாடகை NT$100, மேலாண்மை கட்டணம் NT$100), தொகை NT$0 ஆகும். தனி பாகுபாட்டைத் திறக்கும்போது, ஒவ்வொரு செலவின் பகிர்வையும் உறுதி செய்யமுடியும்.
Q4: இந்த அறிக்கைக்கும் ‘லாபக் கணக்கீடு’ க்கும் என்ன வித்தியாசம்?
'மதிப்பிடப்பட்ட வரவுகள்' என்பது 'எவ்வளவு பணம் வரும் என எதிர்பார்க்கப்படுகிறது' என்பதற்குப் பதிலளிக்கிறது, காலத்திற்குள் உள்ள பெற வேண்டிய தொகைகளை விரைவாகக் கூட்டுகிறது; 'லாபக் கணக்கீடு' என்பது 'உண்மையில் எவ்வளவு சம்பாதித்தோம்' என்பதற்குப் பதிலளிக்கிறது, வைப்புத்தொகை, முன்கூட்டிய கட்டணம் மற்றும் உண்மையான லாபத்தைப் பிரித்துக் காட்டுகிறது. பணப்பாய்வை மதிப்பிட மதிப்பிடப்பட்ட வரவுகளைப் பயன்படுத்தவும்; வணிக முடிவுகளைப் பார்க்க லாபக் கணக்கீட்டைப் பயன்படுத்தவும்.
Q5: ஒரே நேரத்தில் பல சொத்துகளுக்கான அறிக்கைகளை உருவாக்க முடியுமா?
அறிக்கை ஒவ்வொரு சொத்துக்கும் தனியாக உருவாக்கப்படும்; ஒரு நேரத்தில் ஒரு சொத்து மட்டுமே காட்டப்படும். பல சொத்துகளை நிர்வகித்தால், கீழ்விரி பட்டியலில் மாற்றி ஒவ்வொன்றையும் தனித்தனியாகப் பார்க்கவும் அல்லது அச்சிடவும்.
Q6: என் அறிக்கையில் ‘முகவர் கட்டணம்’, ‘மேலாண்மை கட்டணம்’ நெடுவரிசைகள் ஏன் இல்லை?
முகவர் கட்டணமும் மேலாண்மை கட்டணமும் முகவர் நிறுவனம் சொத்து உரிமையாளரிடம் வசூலிக்கும் கட்டணங்கள்; சொத்து மேலாண்மைச் சூழலில் மட்டுமே காட்டப்படும். நீங்கள் சுயமாக நிர்வகிக்கும் வீட்டு உரிமையாளரோ உள்வாடகைக்கு விடுபவரோ என்றால், இந்த இரண்டு கட்டணங்களும் இல்லாததால், அறிக்கை இந்த இரண்டு நெடுவரிசைகளையும் சுருக்கத்தில் உள்ள அவற்றுக்குரிய உருப்படிகளையும் தானாக மறைக்கும்.