
តំណភ្ជាប់រហ័សនៃអត្ថបទនេះ
តើ PIT-ការប៉ាន់ស្មានពន្ធលើថ្លៃឈ្នួល គឺជាអ្វី?
នៅប្រទេសប៉ូឡូញ ចំណូលថ្លៃឈ្នួលរបស់បុគ្គលដែលជួលផ្ទះឱ្យគេ ជាប់ពន្ធអត្រាថេរ (ryczałt)។ ម្ចាស់ផ្ទះត្រូវគណនាពន្ធរៀងរាល់ខែ ហើយបង់ដោយខ្លួនឯង ធម្មតាមិនចាំបាច់ប្រកាសរៀងរាល់ខែទេ ក្នុងមួយឆ្នាំដាក់ PIT-28 តែម្តងគត់នៅពេលប្រកាសប្រចាំឆ្នាំ។ របាយការណ៍ PIT-ការប៉ាន់ស្មានពន្ធលើថ្លៃឈ្នួល នឹងគណនាចំណូលបង្គរ និងពន្ធដែលត្រូវបង់នៃខែនីមួយៗដោយស្វ័យប្រវត្តិ ផ្អែកលើថ្លៃឈ្នួលដែលបានទទួលពិតប្រាកដក្នុងប្រព័ន្ធ ដូច្នេះមុនពេលបង់ពន្ធរៀងរាល់ខែ អ្នកមិនចាំបាច់គណនាដោយខ្លួនឯងទៀតទេ ហើយក៏ជួយរៀបចំទិន្នន័យពន្ធលើថ្លៃឈ្នួលដែលត្រូវការសម្រាប់ការប្រកាសប្រចាំឆ្នាំឱ្យគ្រប់គ្រាន់ផងដែរ។
តើពន្ធលើថ្លៃឈ្នួលនៅប្រទេសប៉ូឡូញត្រូវបង់យ៉ាងដូចម្តេច?
របាយការណ៍រាយពន្ធដែលត្រូវបង់តាមខែ ដែលត្រូវនឹងបទប្បញ្ញត្តិ «បង់ប្រចាំខែ» របស់ប៉ូឡូញ។ ខាងក្រោមនេះជាច្បាប់ជាធរមានសម្រាប់ឆ្នាំ 2026៖
- មានវិធីគិតពន្ធតែមួយគត់: ចាប់ពីឆ្នាំ 2023 ចំណូលពីការជួលឯកជន ទាំងអស់ជាប់ពន្ធអត្រាថេរ (ryczałt) អត្រាពន្ធ 8.5% សម្រាប់ចំណូលថ្លៃឈ្នួលប្រចាំឆ្នាំរហូតដល់ 100,000 zł ហើយផ្នែកដែលលើសពីនោះ 12.5%។
- កម្រិតកំណត់អាចកើនទ្វេដងសម្រាប់ប្តីប្រពន្ធ: ប្តីប្រពន្ធដែលស្ថិតក្រោមរបបទ្រព្យសម្បត្តិរួម អាចប្រកាសទៅអាជ្ញាធរពន្ធដារថាឱ្យម្នាក់ក្នុងចំណោមពីរនាក់ប្រកាសចំណូលថ្លៃឈ្នួលទាំងអស់។ បន្ទាប់ពីប្រកាសរួច អត្រា 8.5% អនុវត្តរហូតដល់ 200,000 zł ផ្នែកដែលលើសពីនោះទើបគិត 12.5%។ ក្នុងករណីនេះ សូមកែប៉ារ៉ាម៉ែត្រ «កម្រិតចំណូលប្រចាំឆ្នាំ» ក្នុងរបាយការណ៍ទៅជា 200000។
- បង់ប្រចាំខែ មុនថ្ងៃទី 20 នៃខែបន្ទាប់: ម្ចាស់ផ្ទះត្រូវបង់ពន្ធនៃខែនោះទៅអាជ្ញាធរពន្ធដារ មុនថ្ងៃទី 20 នៃខែបន្ទាប់ពីខែដែលទទួលបានចំណូលពីការជួល។ ឧទាហរណ៍ ចំណូលពីការជួលខែមករា ត្រូវបង់មុនថ្ងៃទី 20 ខែកុម្ភៈ។ ប្រសិនបើថ្ងៃទី 20 ត្រូវនឹងថ្ងៃសៅរ៍ ឬថ្ងៃឈប់សម្រាកតាមច្បាប់ ថ្ងៃផុតកំណត់ត្រូវពន្យារទៅថ្ងៃធ្វើការបន្ទាប់។
- ខែធ្នូជាករណីពិសេស: ពន្ធនៃខែធ្នូ ត្រូវបង់មុនថ្ងៃទី 20 ខែមករា ឆ្នាំបន្ទាប់ មិនមែនបញ្ចូលទៅក្នុងការប្រកាសប្រចាំឆ្នាំទេ។
- ក៏អាចជ្រើសរើសបង់ប្រចាំត្រីមាសបានដែរ: អ្នកដែលចំណូលថ្លៃឈ្នួលឆ្នាំមុនមិនលើសពីចំនួនស្មើនឹង 200,000 អឺរ៉ូ អាចប្តូរទៅបង់ប្រចាំត្រីមាសបាន ដោយថ្ងៃផុតកំណត់គឺមុនថ្ងៃទី 20 នៃខែបន្ទាប់ពីត្រីមាសនីមួយៗ (ត្រីមាសទីបួន មុនថ្ងៃទី 20 ខែមករា ឆ្នាំបន្ទាប់)។ ការបង់ប្រចាំត្រីមាសមិនចាំបាច់ស្នើសុំជាមុនទេ គ្រាន់តែបង់តាមត្រីមាស ហើយធីកជម្រើសនេះនៅពេលប្រកាស PIT-28 ប្រចាំឆ្នាំ។
- ធម្មតាគ្រាន់តែបង់ប្រាក់ មិនចាំបាច់ប្រកាស: ការប្រកាសពន្ធផ្លូវការធ្វើតែម្តងក្នុងមួយឆ្នាំ — លិខិតប្រកាសប្រចាំឆ្នាំ PIT-28 ត្រូវដាក់ចន្លោះថ្ងៃទី 15 ខែកុម្ភៈ ដល់ថ្ងៃទី 30 ខែមេសា នៃឆ្នាំបន្ទាប់; ប្រសិនបើការទូទាត់ប្រចាំឆ្នាំនៅខ្វះ ក៏ត្រូវបង់បំពេញមុនថ្ងៃទី 30 ខែមេសាដែរ។
- ទទួលស្គាល់ចំណូលតាមថ្ងៃទទួលពិតប្រាកដ: ច្បាប់ពន្ធប៉ូឡូញទទួលស្គាល់ចំណូលតាមកាលបរិច្ឆេទ «ទទួលបានថ្លៃឈ្នួលពិតប្រាកដ»។ ពេលអ្នកជួលបង់យឺត កាតព្វកិច្ចបង់ពន្ធក៏ត្រូវពន្យារតាមដែរ ឧទាហរណ៍ ថ្លៃឈ្នួលពីខែមករាដល់ខែមិថុនាទទួលបានម្តងនៅខែមិថុនា គ្រាន់តែបង់ពន្ធម្តងមុនថ្ងៃទី 20 ខែកក្កដា ខែមុនៗមិនមានបំណុលពន្ធទេ។
របៀបប្រើ PIT-ការប៉ាន់ស្មានពន្ធលើថ្លៃឈ្នួល
១. បើករបាយការណ៍
ចូលទៅម៉ឺនុយខាងឆ្វេង និងចុច [ របាយការណ៍ ]→[ របាយការណ៍ពន្ធ ] ។
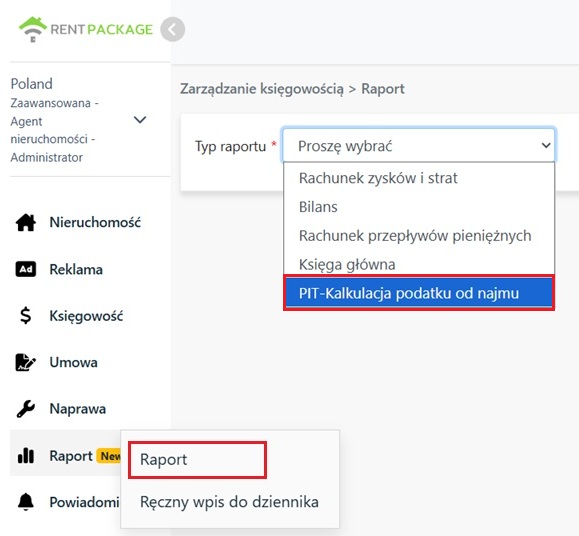
២. ជ្រើសរើសឆ្នាំពន្ធ និងកំណត់ប៉ារ៉ាម៉ែត្រអត្រាពន្ធ
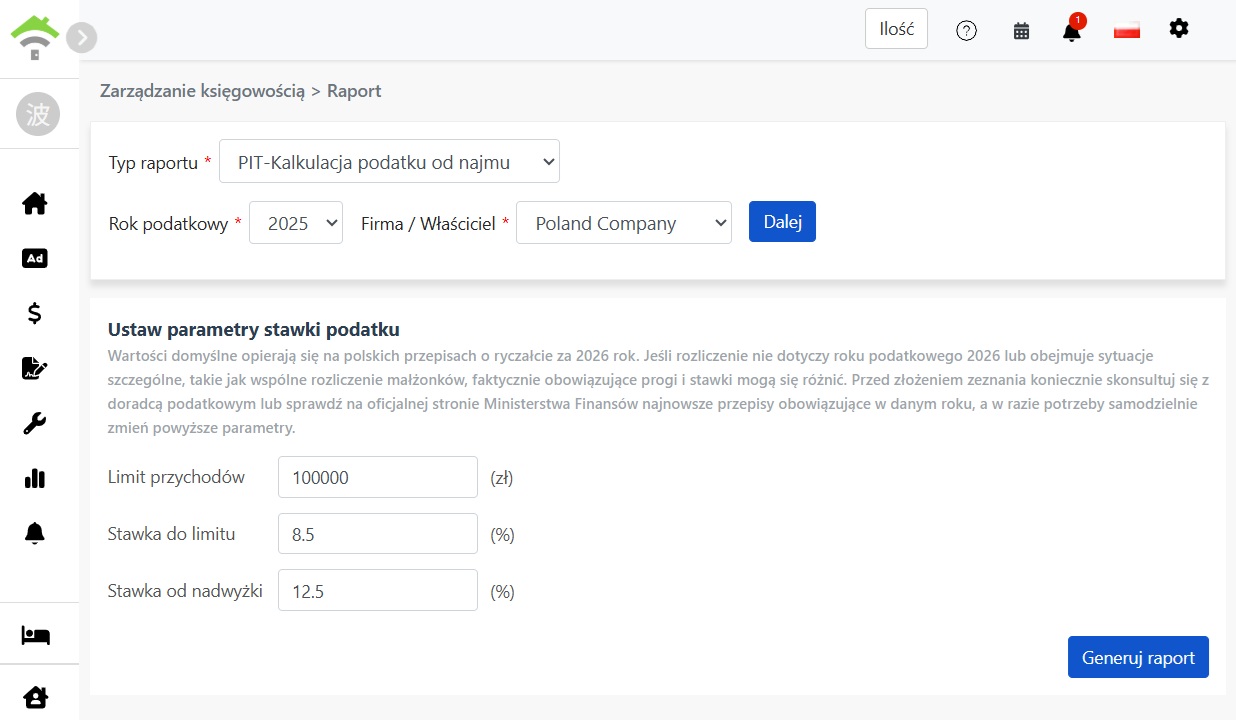
បន្ទាប់មក ជ្រើសរើស [ ឆ្នាំពន្ធ ] និង [ ក្រុមហ៊ុន/ម្ចាស់អចលនទ្រព្យ ] ហើយចុច «ជំហានបន្ទាប់»៖
- ជ្រើសក្រុមហ៊ុន: ប៉ាន់ស្មានថ្លៃឈ្នួលនៃអចលនទ្រព្យដែលក្រុមហ៊ុនគ្រប់គ្រងដោយខ្លួនឯង និងអចលនទ្រព្យអ្នកជួលបន្ត។
- ជ្រើសរើសម្ចាស់អចលនទ្រព្យ: ប៉ាន់ស្មានថ្លៃឈ្នួលនៃអចលនទ្រព្យគ្រប់គ្រងជំនួសក្រោមឈ្មោះម្ចាស់អចលនទ្រព្យនោះ។
ប្រព័ន្ធនឹងរាយប៉ារ៉ាម៉ែត្រអត្រាពន្ធ ដែលមានតម្លៃលំនាំដើមដូចខាងក្រោម អ្នកអាចកែដោយខ្លួនឯងតាមបទប្បញ្ញត្តិដែលអនុវត្តជាក់ស្តែង៖
- កម្រិតប្រាក់ចំណូលប្រចាំឆ្នាំ: លំនាំដើម 100000 zł។
- អត្រាពន្ធក្រោមចំនុចកំណត់: លំនាំដើម 8.5%។
- អត្រាពន្ធលើសពីចំនុចកំណត់: លំនាំដើម 12.5%។
បន្ទាប់ពីបញ្ជាក់ប៉ារ៉ាម៉ែត្ររួច សូមចុច [ បង្កើតរបាយការណ៍ ]។
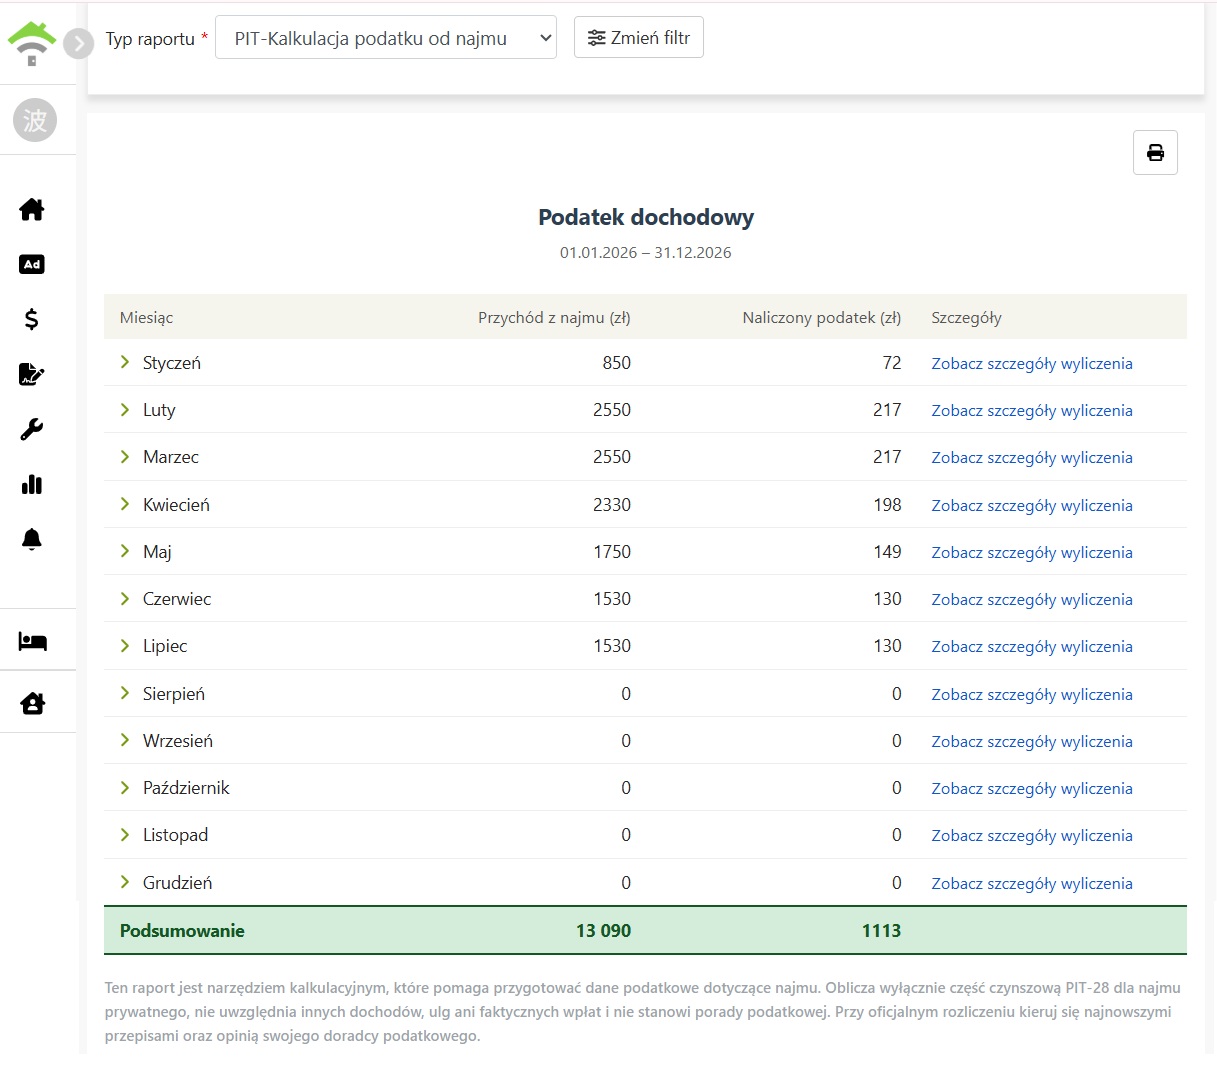
៣. អានរបាយការណ៍ប្រចាំឆ្នាំ
របាយការណ៍នឹងរាយលទ្ធផលប៉ាន់ស្មានពេញមួយឆ្នាំតាមខែ ខែនីមួយៗបង្ហាញ [ ចំណូលថ្លៃឈ្នួលសរុប ] និង [ ពន្ធដែលត្រូវបង់ ] នៃខែនោះ ហើយជួរ «សរុប» នៅខាងក្រោមបង្អស់ជាផលបូកពេញមួយឆ្នាំ។ មុនថ្ងៃទី 20 រៀងរាល់ខែត្រូវបង់ប៉ុន្មាន គ្រាន់តែមើលជួរនៃខែមុន។ ចុចប៊ូតុងបោះពុម្ពនៅជ្រុងខាងស្តាំខាងលើ ដើម្បីបោះពុម្ពរបាយការណ៍ទាំងមូល។
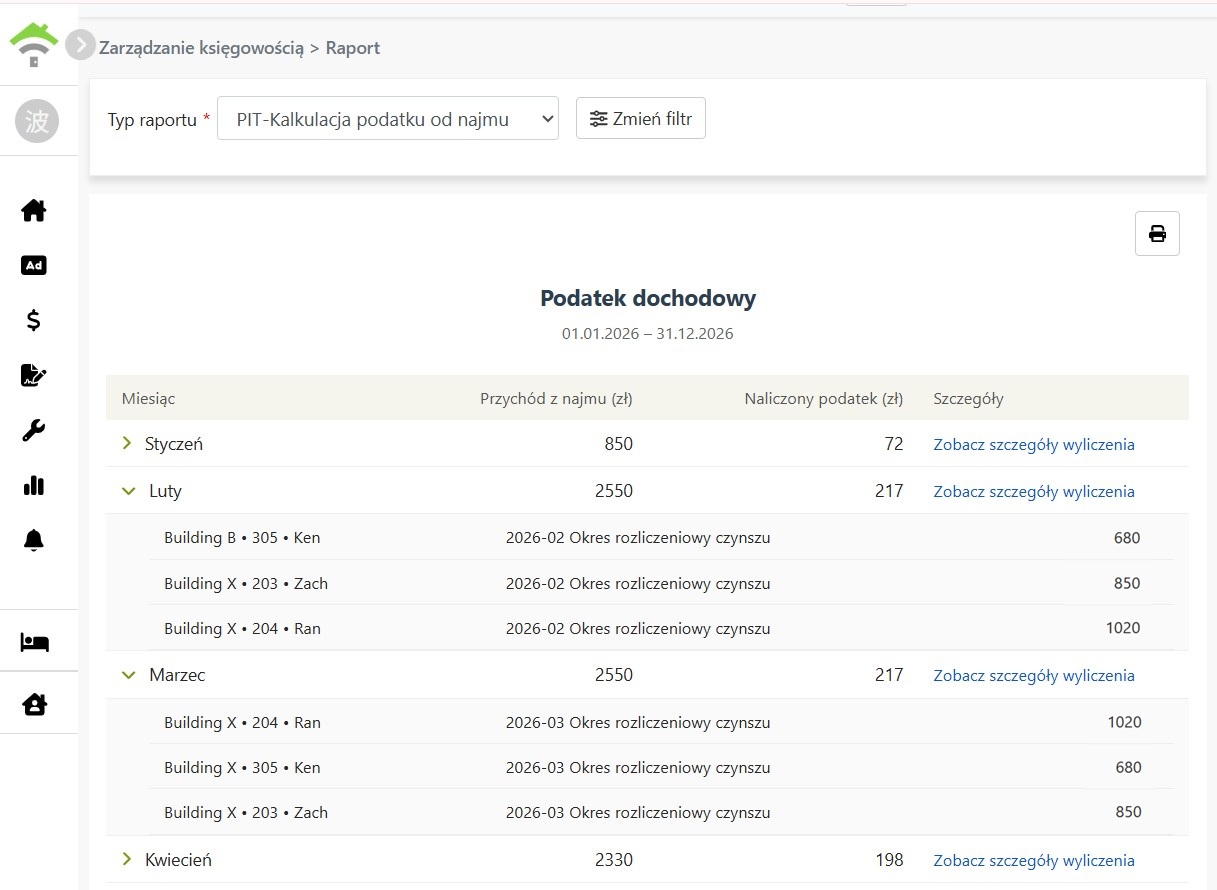
ចុចលើខែ ដើម្បីពង្រីកមើលលម្អិតថ្លៃឈ្នួលនីមួយៗនៃខែនោះ ដែលមាន៖
- អចលនទ្រព្យ • ឯកតា • អ្នកជួល: ជួលនេះមកពីផ្ទះណា និងអ្នកជួលម្នាក់ណា។
- ឈ្មោះរយៈពេលវិក្កយបត្រ: រយៈពេលវិក្កយបត្រដែលថ្លៃឈ្នួលនេះស្ថិតនៅ។
- ចំនួនទឹកប្រាក់: ចំនួនទឹកប្រាក់ដែលបង់នៅសំរាប់ប្រាក់ជួលនេះ។
ប្រសិនបើខែណាមួយគ្មានការទទួលប្រាក់ចូល ការបង្ហាញនឹងបង្ហាញ "គ្មានការទទួលប្រាក់របស់ខែនេះ"។
៤. មើលព័ត៌មានលម្អិតនៃការគណនា
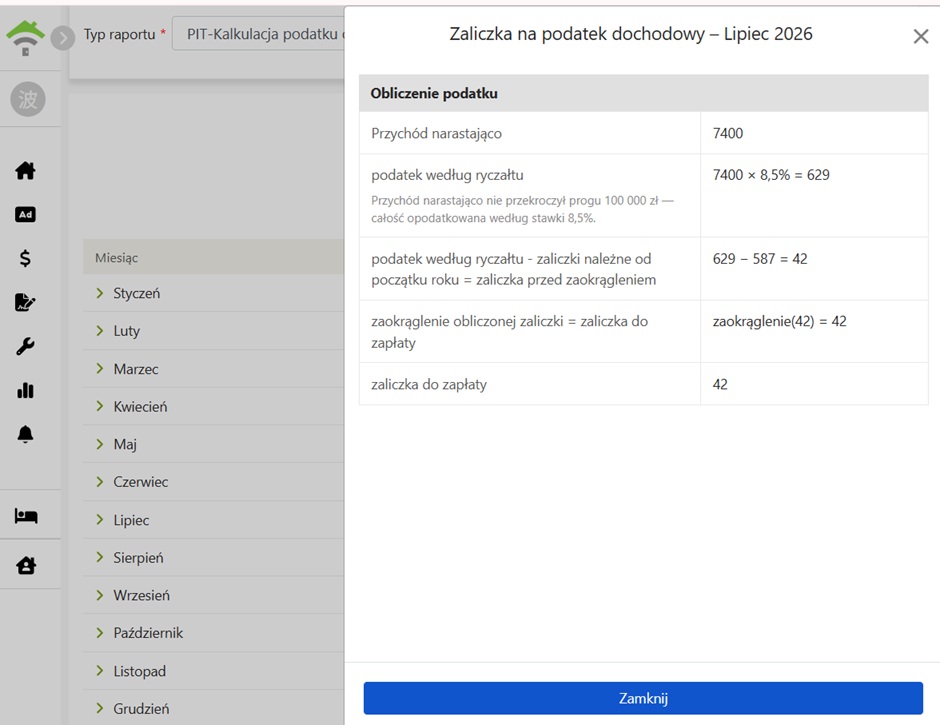
ចុច «មើលលម្អិតការគណនា» នៃខែនីមួយៗ នឹងបើកដំណើរការគណនានៃខែនោះ ដោយបង្ហាញម្តងមួយជំហានថាពន្ធដែលត្រូវបង់ក្នុងខែនោះគណនាចេញយ៉ាងដូចម្តេច៖
- ចំណូលថ្លៃឈ្នួលបង្គរ: ផលបូកថ្លៃឈ្នួលបង្គរពីដើមឆ្នាំរហូតដល់ខែនេះ។
- ពន្ធបង្គរដែលគណនាតាមអត្រាថេរ: ផ្នែកនៃចំណូលបង្គរដែលនៅក្នុងកម្រិតចំណូលប្រចាំឆ្នាំ គណនាតាម «អត្រាពន្ធក្រោមចំនុចកំណត់» ផ្នែកដែលលើសកម្រិត គណនាតាម «អត្រាពន្ធលើសពីចំនុចកំណត់» (មុនពេលបង្គត់)។
- ប្រាក់ពន្ធក្នុងខែ (មុនពេលប៉ាន់មូល): ចំនួនពន្ធសរុបដកពន្ធដែលត្រូវបង់រាល់ខែចាប់តាំងពីដើមឆ្នាំមក។
- ពន្ធដែលត្រូវបង់ខែនេះ: បង្គត់ចំនួនខាងលើរួច គឺជាពន្ធដែលត្រូវបង់ក្នុងខែនេះ។
៥. មូលដ្ឋានគណនា និងកត់សម្គាល់អ្វីដែលត្រូវយកជាការព្រមាន
- ប្រើមូលដ្ឋានសាច់ប្រាក់: ចាត់ខែតាមថ្ងៃទទួលថ្លៃឈ្នួលពិតប្រាកដ ហើយរាប់តែវិក្កយបត្រថ្លៃឈ្នួលដែលបានបង់រួចប៉ុណ្ណោះ វិក្កយបត្រដែលវិធីបង់ប្រាក់ជា «មិនគិតបង់» នឹងមិនត្រូវរាប់បញ្ចូលទេ។ នេះស្របតាមច្បាប់ពន្ធប៉ូឡូញ «ទទួលស្គាល់ចំណូលតាមថ្ងៃទទួលពិតប្រាកដ» ពេលអ្នកជួលបង់យឺត ខែដែលរបាយការណ៍ចាត់ចូល គឺជាខែដែលកាតព្វកិច្ចបង់ពន្ធកើតឡើង។
- គណនាតែថ្លៃឈ្នួលប៉ុណ្ណោះ: របាយការណ៍រាប់តែចំណូលថ្លៃឈ្នួលប៉ុណ្ណោះ មិនរាប់បញ្ចូលថ្លៃទឹកភ្លើង ប្រាក់កក់ និងប្រាក់ផ្សេងទៀតទេ។
- ប្រើប្រាក់ទទួលមុនបង់ថ្លៃឈ្នួល: ប្រសិនបើថ្លៃឈ្នួលត្រូវបានកាត់កងដោយប្រាក់ទទួលមុន ខែត្រូវចាត់តាម [ ថ្ងៃទទួលប្រាក់ពិតប្រាកដនៃវិក្កយបត្រថ្លៃឈ្នួល ] នោះ មិនមែនតាមថ្ងៃដែលទទួលប្រាក់ទទួលមុនដំបូងទេ។