
របៀបបង្កើតទិន្នន័យប្រកាសចំណូលពីការជួល SZJA របស់ហុងគ្រីក្នុង RentPackage ហើយរៀបចំតួលេខសម្រាប់បំពេញ eSZJA ដោយចុចតែម្តង
នៅហុងគ្រី ចំណូលពីការជួលត្រូវបញ្ចូលក្នុងការប្រកាសពន្ធលើប្រាក់ចំណូលបុគ្គលប្រចាំឆ្នាំ (SZJA) ប៉ុន្តែសេចក្តីព្រាងដែលបំពេញជាមុនរបស់ប្រព័ន្ធ eSZJA [ មិនរាប់បញ្ចូល ] ចំណូលពីការជួលទេ ម្ចាស់ផ្ទះត្រូវគណនាចំណូល ចំណាយ ប្រាក់ចំណូលសុទ្ធ និងពន្ធបង់ទុកមុនប្រចាំត្រីមាសដោយខ្លួនឯង ហើយបំពេញម្តងមួយប្រអប់។ RentPackage បូកសរុបបញ្ជីគណនីការជួលពេញមួយឆ្នាំរបស់អ្នកទៅជាតួលេខតាមវាលដែលត្រូវគ្នានៅក្នុង eSZJA ដោយស្វ័យប្រវត្តិ គ្រាន់តែបំពេញតាមរបាយការណ៍ម្តងមួយប្រអប់ មិនចាំបាច់រុករកសៀវភៅបញ្ជីគណនាដោយដៃនៅចុងឆ្នាំទេ។
តំណភ្ជាប់រហ័សនៃអត្ថបទនេះ
មួយ. តើការប្រកាសចំណូលពីការជួល SZJA គឺជាអ្វី?
SZJA (személyi jövedelemadó) គឺជាពន្ធលើប្រាក់ចំណូលបុគ្គលរបស់ហុងគ្រី។ ចំណូលពីការជួលលំនៅឋានរយៈពេលវែងរបស់ម្ចាស់ផ្ទះឯកជន ត្រូវប្រកាសនៅ [ 708. sor ] (ជួរចំណូលពីការជួលអចលនទ្រព្យ) នៃលិខិតប្រកាសប្រចាំឆ្នាំ៖ ជួរឈរ a បំពេញចំណូល (bevétel) ជួរឈរ b បំពេញចំណាយ (költség) ជួរឈរ c ជាប្រាក់ចំណូលសុទ្ធ (jövedelem) ដែលជាប់ពន្ធអត្រា 15%។ ក្នុងអំឡុងឆ្នាំ ក៏ត្រូវបង់ពន្ធទុកមុន (adóelőleg) ដោយខ្លួនឯងប្រចាំត្រីមាសតាមបទប្បញ្ញត្តិដែរ។
RentPackage សរុបទឹកប្រាក់នៃឆ្នាំពន្ធដែលបានជ្រើស (ពីថ្ងៃទី 1 ខែមករា ដល់ថ្ងៃទី 31 ខែធ្នូ) តាម[ មូលដ្ឋានសាច់ប្រាក់ ] (ទទួលស្គាល់តាមថ្ងៃទទួលប្រាក់ជាក់ស្តែង) ដោយយកម្ចាស់ផ្ទះម្នាក់ៗជាឯកតាប្រកាសពន្ធ ហើយបង្កើតតួលេខសង្ខេប ដែលអាចយកទៅបំពេញតាមវាលនីមួយៗក្នុង eSZJA បានដោយផ្ទាល់។
ពីរ. ចំណុចសំខាន់ៗនៃការប្រកាសពន្ធលើការជួលនៅហុងគ្រី
សូមយល់ដឹងអំពីច្បាប់ពន្ធរបស់ហុងគ្រីដែលអាចប៉ះពាល់នឹងចំនួនមុនបង្កើតរបាយការណ៍៖
- អត្រាពន្ធ 15%: ចំណូលពីការជួល (ចំណូលដកចំណាយ) ត្រូវយកពន្ធលើប្រាក់ចំណូលបុគ្គលក្នុងអត្រា 15%។
- ជ្រើសរើសវិធីគណនាចំណាយមួយក្នុងចំណោមពីរ: [ A៖ អត្រាចំណាយ 10% ] (10% költséghányad) — មិនចាំបាច់បង្ហាញភស្តុតាងម្តងមួយៗ ចំណាយគិតជា 10% នៃចំណូលទាំងអស់ ងាយស្រួល និងសន្សំពេល ប៉ុន្តែមិនអាចកាត់រំលស់ ឬចំណាយពិតប្រាកដបានទេ។ [ B៖ ផ្ទៀងផ្ទាត់តាមធាតុនីមួយៗ ] (tételes költségelszámolás) — កាត់កងតាមចំណាយដែលកើតឡើងពិតប្រាកដ ហើយអាចកាត់រំលស់បន្ថែមបាន សមស្របសម្រាប់ម្ចាស់ផ្ទះដែលមានចំណាយខ្ពស់។
- បង់ប្រាក់ជាប្រចាំត្រីមាស: ពេលអ្នកជួលជាបុគ្គល ម្ចាស់ផ្ទះត្រូវគណនា និងបង់ពន្ធទុកមុនដោយខ្លួនឯងសម្រាប់ចំណូលនៃត្រីមាសនីមួយៗ; ប្រសិនបើអ្នកជួល (អ្នកបង់ប្រាក់) ជាក្រុមហ៊ុន អ្នកបង់ប្រាក់ជាអ្នកកាត់ទុកពន្ធ ហើយម្ចាស់ផ្ទះមិនចាំបាច់បង់ពន្ធទុកមុនប្រចាំត្រីមាសទេ។
- ថ្លៃទឹកភ្លើងដែលទទួលជំនួស និងបង់ជំនួស មិនគិតជាចំណូល: តាមបទប្បញ្ញត្តិ SZJA របស់ហុងគ្រី ប្រាក់ដែលអ្នកជួលសងវិញសម្រាប់សេវាសាធារណៈរបស់ភាគីទីបី (ទឹក ភ្លើង ជាដើម) ជាប្រាក់ឆ្លងកាត់ មិនរាប់ជាចំណូលរបស់ម្ចាស់ផ្ទះទេ។ ប៉ុន្តែបើជាថ្លៃថេរប្រចាំខែ ហើយម្ចាស់ផ្ទះគ្មានចំណាយត្រូវគ្នា នោះជាចំណូល។ ករណីទាំងពីរមានការគិតពន្ធខុសគ្នា នេះហើយជាមូលហេតុដែលពេលបង្កើតរបាយការណ៍ ប្រព័ន្ធនឹងសុំឱ្យអ្នកបញ្ជាក់តាមគណនីនីមួយៗ។
- រំលស់ (értékcsökkenés): កាត់បានតែក្នុងវិធីផ្ទៀងផ្ទាត់តាមធាតុនីមួយៗ (B) ប៉ុណ្ណោះ។ ចំនួនដែលអាចកាត់បានប្រចាំឆ្នាំ = (តម្លៃទិញ − តម្លៃដី) × អត្រារំលស់ × សមាមាត្រជួល។ ចំណាំ៖ គណនាតាម [ តម្លៃទទួលបាន ] មិនមែនតម្លៃទីផ្សារទេ ដីមិនអាចរំលស់បាន ត្រូវដកចេញជាមុន អ្នកដែលគ្មានភស្តុតាងតម្លៃទទួលបាន (ទទួលមរតក ឬទទួលអំណោយ) មិនអាចរំលស់បានទេ អត្រារំលស់លំនាំដើម 2% (រចនាសម្ព័ន្ធអាយុកាលវែងដូចជាឥដ្ឋ/បេតុង) រចនាសម្ព័ន្ធផ្សេងទៀត 3% ឬ 6% សមាមាត្រជួល = (ចំនួនថ្ងៃជួល ÷ ចំនួនថ្ងៃកាន់កាប់ក្នុងឆ្នាំនោះ) × (ផ្ទៃក្រឡាជួល ÷ ផ្ទៃក្រឡាសរុប) ចំណាយកែលម្អដែលបង្កើនតម្លៃក្រោយពេលទទួលបាន អាចបូកបញ្ចូលទៅមូលដ្ឋានរំលស់បាន។
- សេចក្តីព្រាង eSZJA មិនរាប់បញ្ចូលចំណូលពីការជួល: សេចក្តីព្រាងប្រកាសដែលបំពេញជាមុនរបស់ NAV គ្របដណ្តប់តែចំណូលដែលនិយោជក ឬភាគីផ្សេងទៀតបានប្រកាសរួចប៉ុណ្ណោះ ចំណូលពីការជួល ម្ចាស់ផ្ទះត្រូវបំពេញបន្ថែមដោយខ្លួនឯង ហើយនេះហើយជាតួលេខដែលរបាយការណ៍នេះរៀបចំជូនអ្នក។
បី. ការកំណត់ជាមុន៖ ភ្ជាប់គណនីគណនេយ្យទៅជួរប្រកាស SZJA
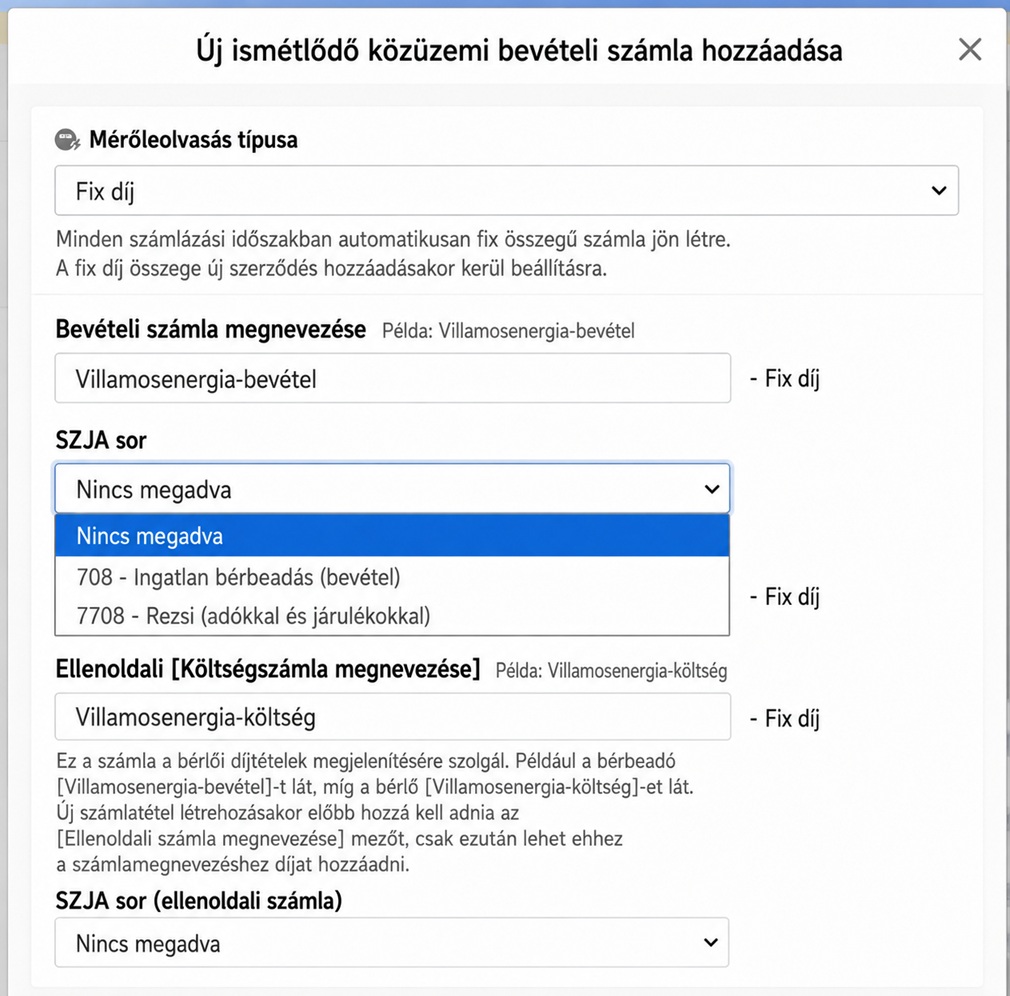
នៅក្នុងការកំណត់គណនីគណនេយ្យ គណនីនីមួយៗអាចកំណត់ការចាត់ថ្នាក់សម្រាប់ការប្រកាសតាមរយៈបញ្ជីទម្លាក់ចុះ [ SZJA sor ]៖ [ 708 - Ingatlan bérbeadás (bevétel) ] — ចំណូលពីការជួលទូទៅ បូកបញ្ចូលដោយផ្ទាល់ទៅជួរឈរ a នៃជួរ 708; [ 7708 - Rezsi (automatikus vizsgálat) ] — គណនីសេវាសាធារណៈដូចជាទឹក និងភ្លើង ពេលបង្កើតរបាយការណ៍ ប្រព័ន្ធនឹងចាប់ផ្តើមដំណើរការពិសេស ហើយសុំឱ្យអ្នកបញ្ជាក់ម្តងមួយៗថាជាប្រាក់ទទួលជំនួសបង់ជំនួស ឬជាចំណូល។ ជ្រើសរើស «មិនបានបញ្ជាក់» នោះគណនីនឹងមិនត្រូវបានបញ្ចូលក្នុងការសរុបរបាយការណ៍ទេ។
៤. បង្កើតរបាយការណ៍
ការប្រើមុខងារនេះត្រូវប្រើគម្រោង [ កញ្ចប់កម្រិតខ្ពស់ ] ហើយអ្នកប្រើត្រូវមានសិទ្ធិ [ មើល/បោះពុម្ពរបាយការណ៍ ]។
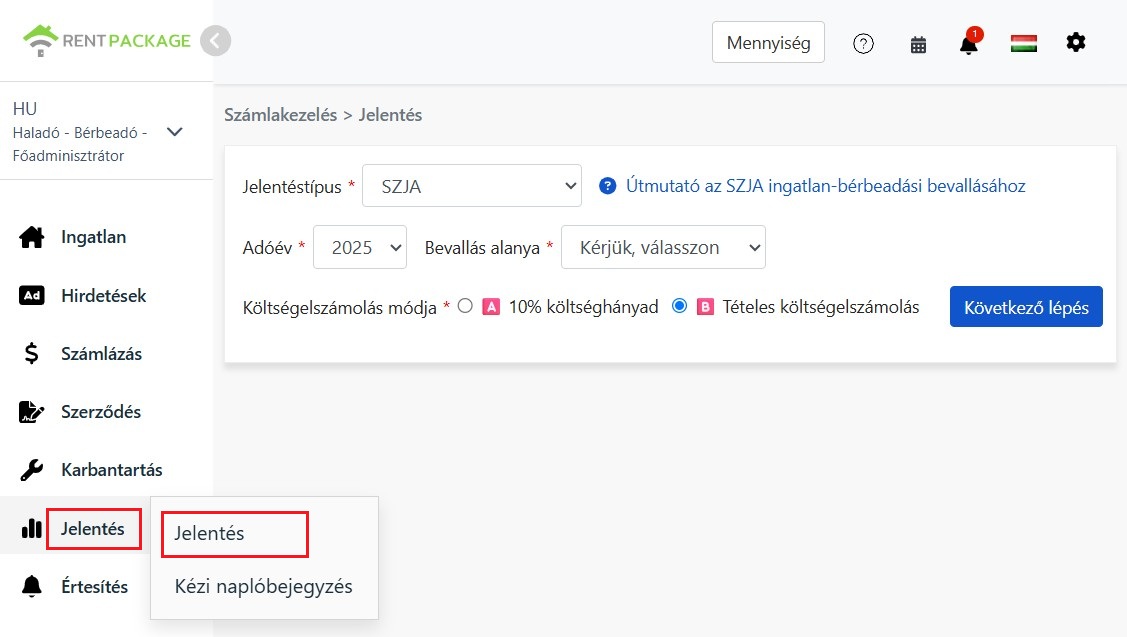
សូមចុច [ របាយការណ៍ ] → [ របាយការណ៍ពន្ធ ] នៅម៉ឺនុយខាងឆ្វេង ហើយកំណត់តាមលំដាប់៖
- ឆ្នាំពន្ធដារ: ឆ្នាំជាប់ពន្ធរបស់ហុងគ្រីគិតតាមឆ្នាំប្រតិទិន (ថ្ងៃទី 1 មករា ដល់ថ្ងៃទី 31 ធ្នូ)។
- ប្រធានសម្រាប់ការរាយការណ៍ពន្ធដារ: ជ្រើសរើសម្ចាស់អចលនទ្រព្យជាបុគ្គល ឬអចលនទ្រព្យអ្នកជួលបន្ត/គ្រប់គ្រងដោយខ្លួនឯងដែលក្រុមហ៊ុនជាអ្នកប្រកាស។ របាយការណ៍បូកសរុបដោយយកអ្នកប្រកាសដែលបានជ្រើសរើសជាឯកតា។
- វិធីគណនាចំណាយ: ជ្រើសរើស A (អត្រាចំណាយ 10%) ឬ B (ផ្ទៀងផ្ទាត់តាមធាតុនីមួយៗ)។ មិនប្រាកដថាវិធីណាចំណេញជាងក៏គ្មានបញ្ហាដែរ បន្ទាប់ពីបង្កើតរបាយការណ៍ អាចប្តូរប្រៀបធៀបនៅជ្រុងខាងស្តាំខាងលើបានគ្រប់ពេល តួលេខនឹងគណនាឡើងវិញភ្លាមៗ។
កំណត់រួច សូមចុច [ ជំហានបន្ទាប់ ]។
៥. បញ្ជាក់ថ្លៃទឹកភ្លើង និងរំលស់
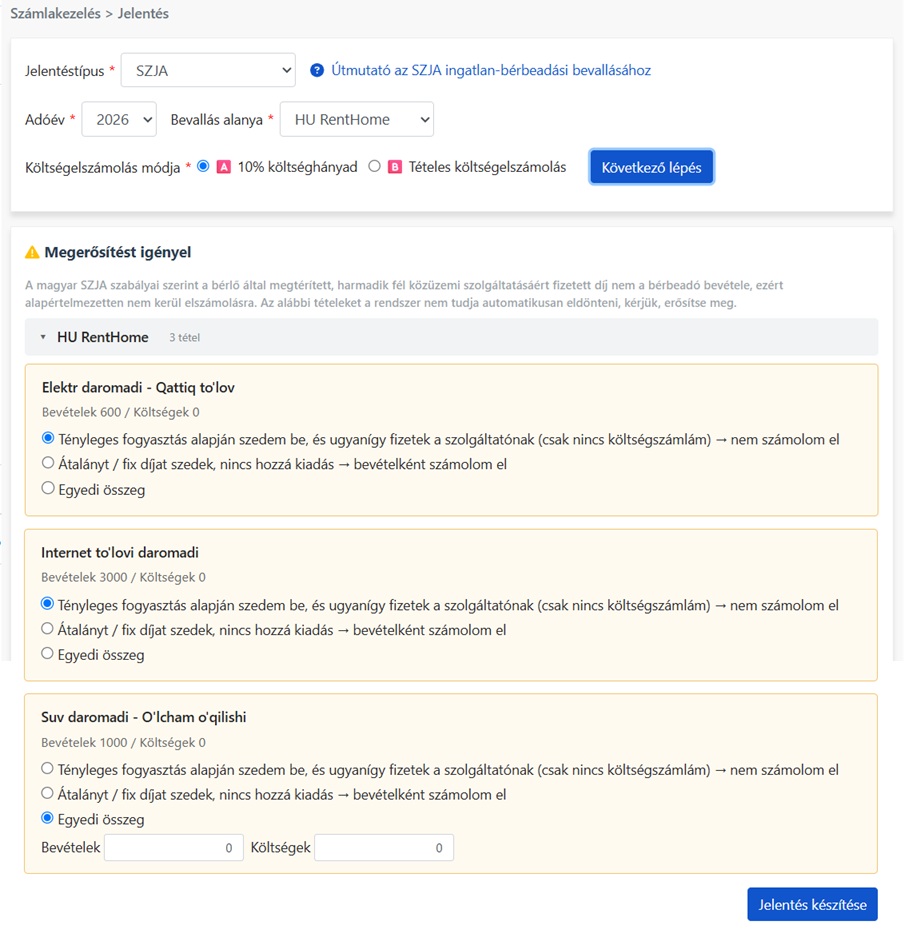
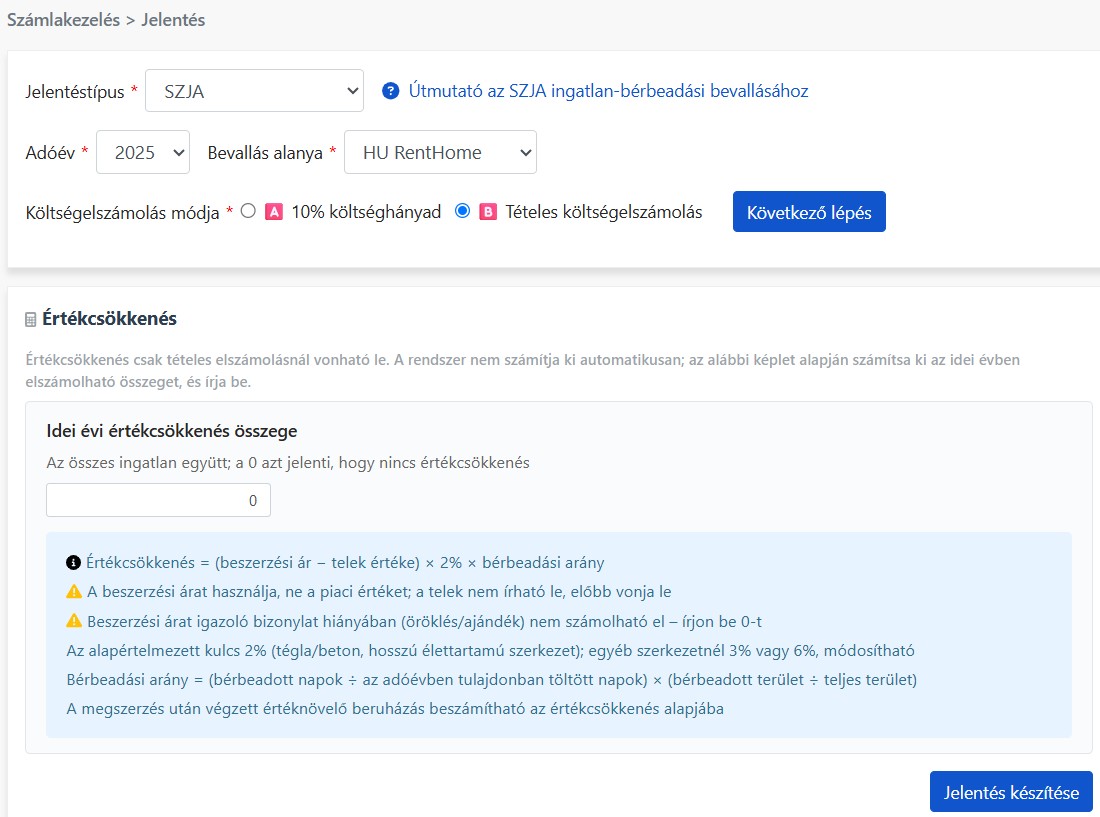
នៅជំហាននេះ ប្រព័ន្ធនឹងបញ្ជីផ្សេងៗដែលត្រូវការការវិនិច្ឆ័យដោយមនុស្ស ដែលបែងចែកជាពីរប្លុក៖
- បញ្ជាក់ថ្លៃទឹកអគ្គិសនី: គណនីទឹកភ្លើងដែលចាត់ក្នុង 7708 នឹងត្រូវរាយម្តងមួយៗតាមអចលនទ្រព្យ (ពេលមានអចលនទ្រព្យច្រើន អាចបង្រួមបាន) គណនីនីមួយៗបង្ហាញចំនួនចំណូល និងចំណាយក្នុងរយៈពេលនោះ ហើយមានជម្រើសបី៖ [ គិតតាមបរិមាណប្រើប្រាស់ពិតប្រាកដ ហើយបង់ឱ្យអ្នកផ្គត់ផ្គង់តាមនោះ ] — ជាប្រាក់ឆ្លងកាត់ដែលទទួលជំនួសបង់ជំនួស មិនរាប់ជាចំណូល; [ ថ្លៃថេរប្រចាំខែ គ្មានចំណាយត្រូវគ្នា ] — កត់ជាចំណូល; [ ចំនួនកំណត់ដោយខ្លួនឯង ] — បំពេញចំនួនចំណូល និងចំណាយដែលត្រូវរាប់ដាច់ដោយឡែក។ ប្រព័ន្ធមិនអាចវិនិច្ឆ័យលក្ខណៈនៃការគិតថ្លៃជំនួសអ្នកបានទេ សូមជ្រើសរើសតាមស្ថានភាពជាក់ស្តែង។
- ចំនួនរំលស់ឆ្នាំនេះ: បង្ហាញតែពេលជ្រើសរើសវិធីគណនាចំណាយ B (ផ្ទៀងផ្ទាត់តាមធាតុនីមួយៗ) ប៉ុណ្ណោះ។ ប្រព័ន្ធមិនគណនាដោយស្វ័យប្រវត្តិទេ សូមគណនាដោយខ្លួនឯងតាមរូបមន្ត «(តម្លៃទិញ − តម្លៃដី) × អត្រារំលស់ × សមាមាត្រជួល» ជាចំនួនដែលអាចកាត់បានក្នុងឆ្នាំនេះសរុបនៃអចលនទ្រព្យទាំងអស់ ហើយបំពេញចូល។ បំពេញ 0 មានន័យថាមិនកាត់រំលស់។
៦. តើធ្វើដូចម្តេចដើម្បីអានរបាយការណ៍នេះ
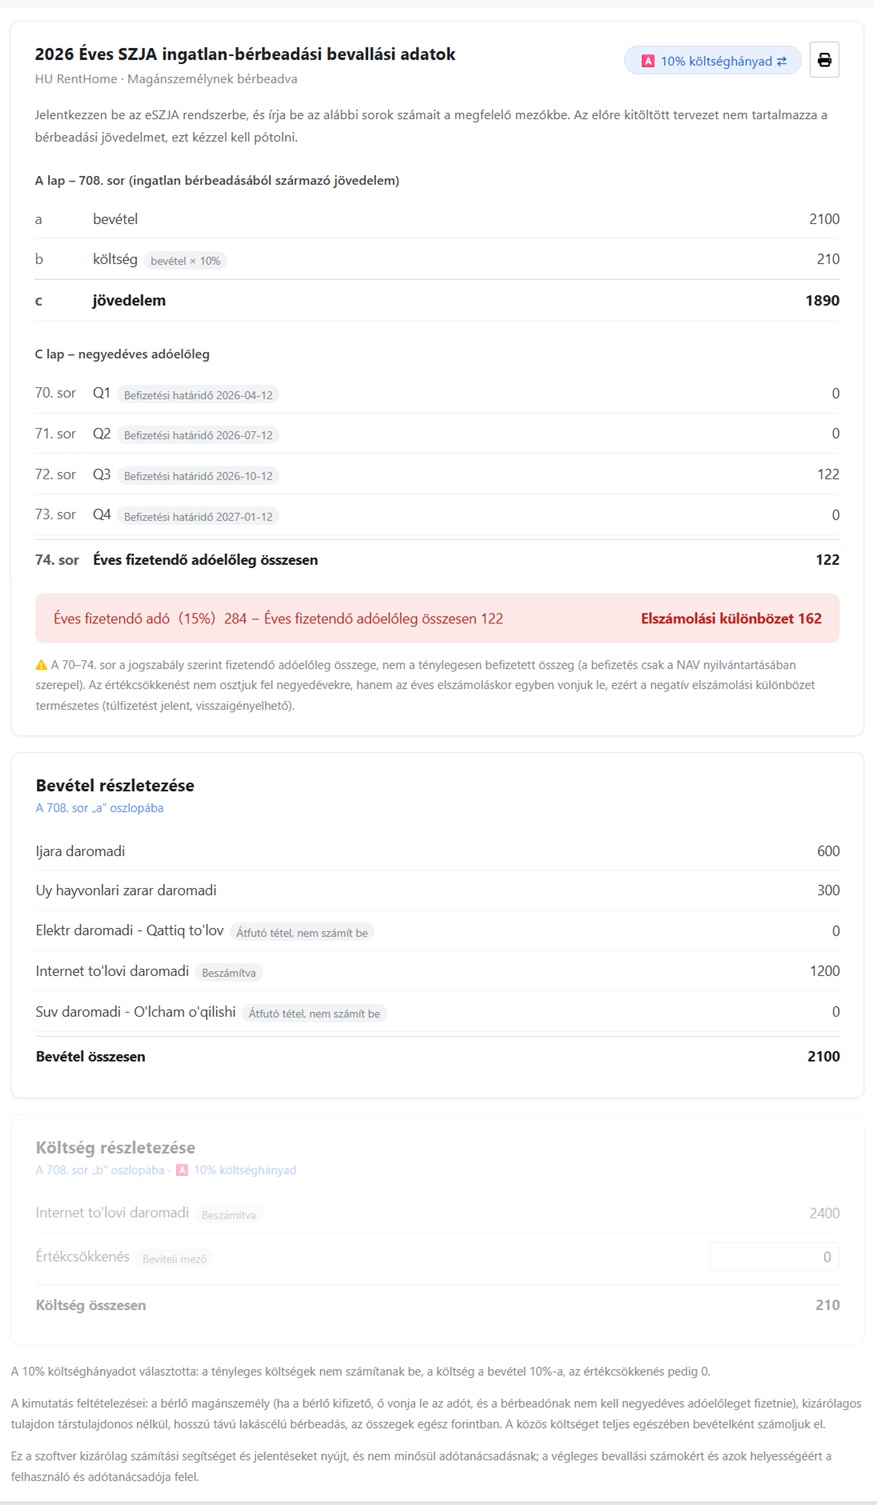
របាយការណ៍នេះមិនមែនជាទម្រង់ផ្លូវការទេ គឺជាការរៀបចំតួលេខដែលអ្នកត្រូវបំពេញក្នុង eSZJA ទៅតាមវាលដែលត្រូវគ្នា ដោយបែងចែកជាបីផ្នែក៖
- ទិន្នន័យសំខាន់: ត្រូវនឹង [ តារាង A ជួរ 708 ]៖ ជួរឈរ a ចំណូល (bevétel) ជួរឈរ b ចំណាយ (költség) ជួរឈរ c ប្រាក់ចំណូលសុទ្ធ (jövedelem); ព្រមទាំង [ តារាង C ជួរ 70–73 ] ចំនួនពន្ធបង់ទុកមុនប្រចាំត្រីមាស (ភ្ជាប់ជាមួយថ្ងៃផុតកំណត់បង់នៃត្រីមាសនីមួយៗ) និង [ ជួរ 74 ] សរុបពន្ធត្រូវបង់ទុកមុនពេញមួយឆ្នាំ។ ផ្នែកខាងក្រោមបំផុតគណនាភាពខុសគ្នានៃការទូទាត់ដោយ «ពន្ធត្រូវបង់ប្រចាំឆ្នាំ (15%) − សរុបពន្ធត្រូវបង់ទុកមុនពេញមួយឆ្នាំ»។ នៅជ្រុងខាងលើស្តាំ អ្នកអាចប្តូរវិធីគណនាចំណាយ A/B បានគ្រប់ពេល ដើម្បីប្រៀបធៀបថាវិធីណាប្រកាសពន្ធបានចំណេញជាង — ពេលប្តូរទៅ A រំលស់មិនត្រូវបានរាប់ជាចំណាយទេ។
- ចំណូលលម្អិត: រាយសមាសភាពចំណូលទាំងអស់ដែលចូលជួរឈរ a នៃជួរ 708 គណនីទឹកភ្លើងនឹងបង្ហាញលទ្ធផលវិនិច្ឆ័យនៅជំហានទីប្រាំ ប្រាក់ឆ្លងកាត់សម្គាល់ «មិនរាប់បញ្ចូល» ថ្លៃថេរប្រចាំខែសម្គាល់ «រាប់បញ្ចូល» ប្រាក់គ្រប់ចំនួនមកពីណាក៏អាចតាមដានបាន។
- ព័ត៌មានលម្អិតអំពីការចំណាយ: រាយសមាសភាពចំណាយដែលចូលជួរឈរ b នៃជួរ 708។ ចំនួនរំលស់ដែលបានបំពេញនៅជំហានទីប្រាំនឹងត្រូវនាំមកទីនេះ ហើយទីនេះនៅតែមានប្រអប់បញ្ចូលអាចកែដោយផ្ទាល់បាន របាយការណ៍ទាំងមូលនឹងគណនាឡើងវិញភ្លាមៗ។ ពេលប្តូរទៅ A (អត្រាចំណាយ 10%) ផ្នែកនេះនឹងប្រែពណ៌ស្រអាប់ ហើយចំណាយត្រូវគណនាជាចំណូល × 10% វិញ។
៧. ការកត់សម្គាល់
- ពន្ធបង់ទុកមុនប្រចាំត្រីមាស ជាចំនួនដែលត្រូវបង់តាមច្បាប់: ជួរ 70–74 ជាចំនួនពន្ធត្រូវបង់ទុកមុនដែលគណនាតាមបទប្បញ្ញត្តិ មិនមែនជាតួលេខដែលអ្នកបានបង់រួចពិតប្រាកដទេ (កំណត់ត្រាបង់ពិតប្រាកដស្ថិតនៅក្នុងគណនី NAV របស់អ្នក)។
- រំលស់កាត់ម្តងតែនៅពេលទូទាត់ប្រចាំឆ្នាំ: រំលស់មិនត្រូវបែងចែកទៅពន្ធបង់ទុកមុនប្រចាំត្រីមាសទេ គឺកាត់ម្តងតែនៅពេលទូទាត់ប្រចាំឆ្នាំ ដូច្នេះភាពខុសគ្នានៃការទូទាត់ជាលេខអវិជ្ជមានគឺជារឿងធម្មតា មានន័យថាបានបង់ទុកមុនច្រើនពេក អាចស្នើសុំបង្វិលសងបាន។
- ការសន្មតជាមុនរបស់របាយការណ៍: របាយការណ៍នេះសន្មតថា៖ អ្នកជួលជាបុគ្គល (ប្រសិនបើអ្នកបង់ប្រាក់ជាក្រុមហ៊ុន ពន្ធត្រូវបានក្រុមហ៊ុននោះកាត់ទុក ម្ចាស់ផ្ទះមិនចាំបាច់បង់ទុកមុនប្រចាំត្រីមាសទេ) ម្ចាស់ផ្ទះកាន់កាប់តែម្នាក់ឯង (គ្មានម្ចាស់រួម) ជួលលំនៅឋានរយៈពេលវែង ចំនួនទឹកប្រាក់គណនាជា forint គត់ ថ្លៃរួម (közös költség) ពេលអ្នកជួលជាអ្នកបង់ ត្រូវរាប់ជាចំណូលទាំងស្រុង។
- កម្មវិធីនេះផ្តល់តែជំនួយក្នុងការគណនា និងរបាយការណ៍ប៉ុណ្ណោះ: មិនមែនជាដំបូន្មានពន្ធទេ។ តួលេខប្រកាសចុងក្រោយ និងភាពត្រឹមត្រូវរបស់វា ជាទំនួលខុសត្រូវរបស់អ្នកប្រើ និងទីប្រឹក្សាពន្ធរបស់គេ។ ច្បាប់ពន្ធអាចត្រូវកែប្រែពីមួយឆ្នាំទៅមួយឆ្នាំ ការប្រកាសជាក់ស្តែងសូមគោរពតាមបទប្បញ្ញត្តិជាធរមាននៃឆ្នាំប្រកាសនោះ។
៨. សំណួរញឹកញាប់
អត្រាចំណាយ 10% និងការផ្ទៀងផ្ទាត់តាមធាតុនីមួយៗ តើខ្ញុំគួរជ្រើសរើសមួយណា?
គោលការណ៍ទូទៅ៖ ពេលចំណាយពិតប្រាកដ (រួមទាំងរំលស់) ទាបជាង 10% នៃចំណូល ជ្រើសរើស A ចំណេញជាង និងងាយស្រួល ពេលចំណាយខ្ពស់ ឬមានរំលស់អាចកាត់បាន ជ្រើសរើស B។ មិនចាំបាច់ទាយជាមុនទេ បន្ទាប់ពីបង្កើតរបាយការណ៍ ប្រើប៊ូតុងប្តូរនៅជ្រុងខាងស្តាំខាងលើ ដើម្បីឱ្យវិធីទាំងពីរគណនាម្តងរៀងៗខ្លួន រួចប្រៀបធៀបប្រាក់ចំណូលសុទ្ធជួរឈរ c និងពន្ធដែលត្រូវបង់ដោយផ្ទាល់។
ហេតុអ្វីបានជាប្រាក់អគ្គិសនីនិងទឹក ដែលបង់ដោយអ្នកជួល អាចមិនត្រូវទុកជាប្រាក់ចំណូល?
ពេលអ្នកគិតថ្លៃពីអ្នកជួលតាមបរិមាណប្រើប្រាស់ពិតប្រាកដ ហើយបង់ឱ្យក្រុមហ៊ុនទឹកភ្លើងតាមចំនួនដដែល ប្រាក់នេះគ្រាន់តែឆ្លងកាត់ដៃអ្នកទៅភាគីទីបី (ប្រាក់ឆ្លងកាត់) តាមបទប្បញ្ញត្តិ SZJA របស់ហុងគ្រី វាមិនមែនជាចំណូលរបស់ម្ចាស់ផ្ទះទេ។ ផ្ទុយទៅវិញ ប្រសិនបើអ្នកគិតថ្លៃថេរប្រចាំខែពីអ្នកជួល ហើយខ្លួនឯងគ្មានចំណាយត្រូវគ្នា នោះជាចំណូលរបស់អ្នក។ ដោយសារប្រព័ន្ធមិនអាចវិនិច្ឆ័យលក្ខណៈនៃការគិតថ្លៃពីបញ្ជីគណនីបាន ទើបត្រូវការឱ្យអ្នកបញ្ជាក់តាមគណនីនីមួយៗពេលបង្កើតរបាយការណ៍។
ហេតុអ្វីត្រូវគណនារំលស់ដោយខ្លួនឯង? ប្រព័ន្ធមិនអាចគណនាដោយស្វ័យប្រវត្តិទេឬ?
រំលស់ត្រូវការព័ត៌មានដូចជា តម្លៃទិញ តម្លៃដី ប្រភេទរចនាសម្ព័ន្ធអគារ ចំនួនថ្ងៃជួល និងសមាមាត្រផ្ទៃក្រឡា ដែលភាគច្រើនមិនមាននៅក្នុងទិន្នន័យបញ្ជីប្រចាំថ្ងៃទេ ហើយអ្នកដែលទទួលបានតាមមរតក ឬអំណោយ មិនអាចរំលស់បានតាមច្បាប់។ ការដែលអ្នកគណនាតាមរូបមន្ត រួចបំពេញចូល ទើបធានាថាការប្រកាសត្រឹមត្រូវ។ បំពេញ 0 មានន័យថាឆ្នាំនេះមិនកាត់រំលស់។
សេចក្តីព្រាងដែលបំពេញជាមុនរបស់ eSZJA គ្មានចំណូលថ្លៃឈ្នួលរបស់ខ្ញុំទេ តើនេះធម្មតាឬទេ?
ធម្មតាទេ។ សេចក្តីព្រាង NAV បំពេញជាមុនតែចំណូលដែលនិយោជក ឬភាគីផ្សេងទៀតបានប្រកាសរួចប៉ុណ្ណោះ ចំណែកចំណូលពីការជួល ម្ចាស់ផ្ទះត្រូវបំពេញជួរ 708 ដោយខ្លួនឯងជានិច្ច។ សូមបើករបាយការណ៍នេះ ហើយបំពេញលេខនៃជួរឈរ a, b, c និងពន្ធបង់ទុកមុនប្រចាំត្រីមាស ទៅក្នុងវាលដែលត្រូវគ្នាតាមនោះ។
ភាពខុសគ្នានៃការទូទាត់ជាលេខអវិជ្ជមាន តើគណនាខុសឬ?
មិនមែនទេ។ ពន្ធបង់ទុកមុនប្រចាំត្រីមាសគណនាតាមចំណូលនៃត្រីមាសនោះ ហើយមិនរាប់បញ្ចូលរំលស់ទេ រំលស់កាត់ម្តងតែនៅពេលទូទាត់ប្រចាំឆ្នាំ ដូច្នេះពន្ធត្រូវបង់ប្រចាំឆ្នាំច្រើនតែទាបជាងសរុបដែលបានបង់ទុកមុន ភាពខុសគ្នានៃការទូទាត់ជាលេខអវិជ្ជមាន មានន័យថាបង់លើស អាចស្នើសុំបង្វិលសងតាមបទប្បញ្ញត្តិបាន។