
របៀបប្រើការទទួលប្រាក់ប៉ាន់ស្មានក្នុង RentPackage ដើម្បីប៉ាន់ស្មានចំណូលថ្លៃឈ្នួលខែក្រោយ និងពេញមួយឆ្នាំយ៉ាងរហ័ស
តំណភ្ជាប់រហ័សនៃអត្ថបទនេះ
មួយ. តើការទទួលប្រាក់ប៉ាន់ស្មានគឺជាអ្វី?
សម្រាប់ក្រុមហ៊ុនភ្នាក់ងារអចលនទ្រព្យ និងម្ចាស់ផ្ទះដែលគ្រប់គ្រងដោយខ្លួនឯង សំណួរដែលនៅក្នុងចិត្តជាញឹកញាប់គឺ៖ ខែក្រោយនៅមានប្រាក់អ្វីខ្លះត្រូវប្រមូល? ប្រមូលគ្រប់រួច នឹងចូលប្រហែលប៉ុន្មាន? ចំណូលថ្លៃឈ្នួលពេញមួយឆ្នាំនេះប្រហែលប៉ុន្មាន? «ការទទួលប្រាក់ប៉ាន់ស្មាន» ត្រូវបានរចនាឡើងដើម្បីឆ្លើយសំណួរទាំងនេះ ដោយបូកសរុបប្រាក់ត្រូវទទួលនៃឯកតាជួលនីមួយៗដោយស្វ័យប្រវត្តិ តាមអចលនទ្រព្យ និងរយៈពេលដែលអ្នកជ្រើសរើស ចំនួនសរុបដែលរំពឹងថានឹងទទួលបាន មើលឃើញភ្លាម មិនចាំបាច់រុករកកិច្ចសន្យា ឬចុចម៉ាស៊ីនគិតលេខទេ។
របាយការណ៍ជ្រើសយកធាតុចំណូល និងចំណាយដែលញឹកញាប់បំផុតធ្វើជាជួរឈរ ដូចជាថ្លៃឈ្នួល កម្រៃភ្នាក់ងារ កម្រៃលើការគ្រប់គ្រង ថ្លៃផ្សេងៗ ហើយបូកសរុបចំនួនសុទ្ធនៃរយៈពេលនោះនៅខាងក្រោម។ សម្រាប់ក្រុមហ៊ុនភ្នាក់ងារអចលនទ្រព្យ របាយការណ៍នេះក៏ជា «របាយការណ៍ម្ចាស់អចលនទ្រព្យ» ផងដែរ ដែលអាចប្រើជាមូលដ្ឋានផ្ទៀងផ្ទាត់បញ្ជី និងផ្ទេរប្រាក់ជូនម្ចាស់អចលនទ្រព្យ។
ពីរ. បើករបាយការណ៍៖ ជ្រើសរើសអចលនទ្រព្យ និងរយៈពេល
សូមធ្វើតាមជំហានខាងក្រោម ដើម្បីបើករបាយការណ៍ការទទួលប្រាក់ប៉ាន់ស្មាន៖
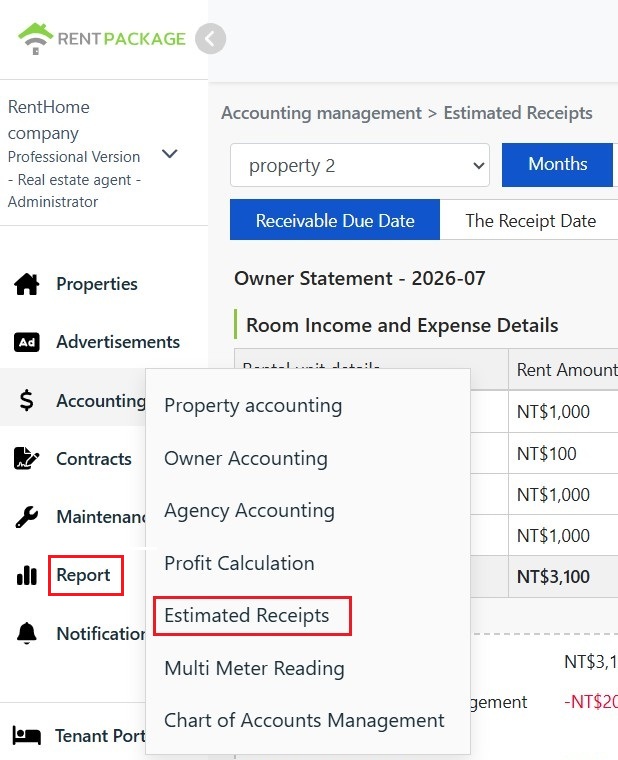
- ចូលមើលផ្ទាំងរបាយការណ៍:ចុចលើ [ គណនេយ្យ ]→[ ការទទួលប្រាក់ប៉ាន់ស្មាន ] នៅក្នុងម៉ឺនុយផ្នែកឆ្វេង។
- ជ្រើសរើសអចលនទ្រព្យ:ជ្រើសរើសអចលនទ្រព្យដែលត្រូវផ្ទៀងផ្ទាត់បញ្ជីពីបញ្ជីទម្លាក់ចុះខាងលើឆ្វេង ដោយបង្ហាញរបាយការណ៍ម្ចាស់អចលនទ្រព្យនៃអចលនទ្រព្យមួយក្នុងមួយលើក។
- ជ្រើសរើសរយៈពេល។:អាចមើលតាម «ខែ» «ឆ្នាំ» ឬកំណត់ចន្លោះចាប់ផ្តើម និងបញ្ចប់ណាមួយដោយ «កំណត់ដោយខ្លួនឯង»។ ចង់ប៉ាន់ស្មានប្រាក់ត្រូវទទួលខែក្រោយ ជ្រើសរើសខែក្រោយ ចង់ដឹងថ្លៃឈ្នួលសរុបពេញមួយឆ្នាំ ប្តូរទៅ «ឆ្នាំ»។
បី. ថ្ងៃត្រូវទទួលប្រាក់ និងថ្ងៃទទួលប្រាក់ជាក់ស្តែង
ផ្នែកខាងលើនៃរបាយការណ៍ផ្តល់មូលដ្ឋានកាលបរិច្ឆេទពីរ ដែលកំណត់ថាវិក្កយបត្រណាខ្លះត្រូវរាប់បញ្ចូលក្នុងរយៈពេលដែលបានជ្រើសរើស៖
- ថ្ងៃត្រូវទទួលប្រាក់:ចាត់រយៈពេលតាមកាលបរិច្ឆេទត្រូវទទួលប្រាក់នៃវិក្កយបត្រ។ មិនថាអ្នកជួលបានបង់ឬនៅទេ ដរាបណាថ្ងៃត្រូវទទួលប្រាក់ស្ថិតក្នុងរយៈពេលនោះ នឹងត្រូវរាប់បញ្ចូល នេះហើយជាមូលដ្ឋាននៃ «ការប៉ាន់ស្មាន»៖ ជ្រើសរើសរយៈពេលនាពេលអនាគត ក៏អាចដឹងថារំពឹងថានឹងទទួលបានប៉ុន្មាន។
- កាលបរិច្ឆេទទទួលទឹកប្រាក់ជាក់ស្តែង។:ចាត់រយៈពេលតាមកាលបរិច្ឆេទទទួលប្រាក់ពិតប្រាកដ ហើយរាប់តែប្រាក់ដែលបានទទួលរួចក្នុងរយៈពេលនោះប៉ុណ្ណោះ សមស្របសម្រាប់ទូទាត់ប្រាក់ដែលបានទទួលពិតប្រាកដ និងចំនួនដែលត្រូវផ្ទេរជូនម្ចាស់អចលនទ្រព្យនៅចុងរយៈពេល។
បួន. ចំណូល និងចំណាយលម្អិតតាមបន្ទប់
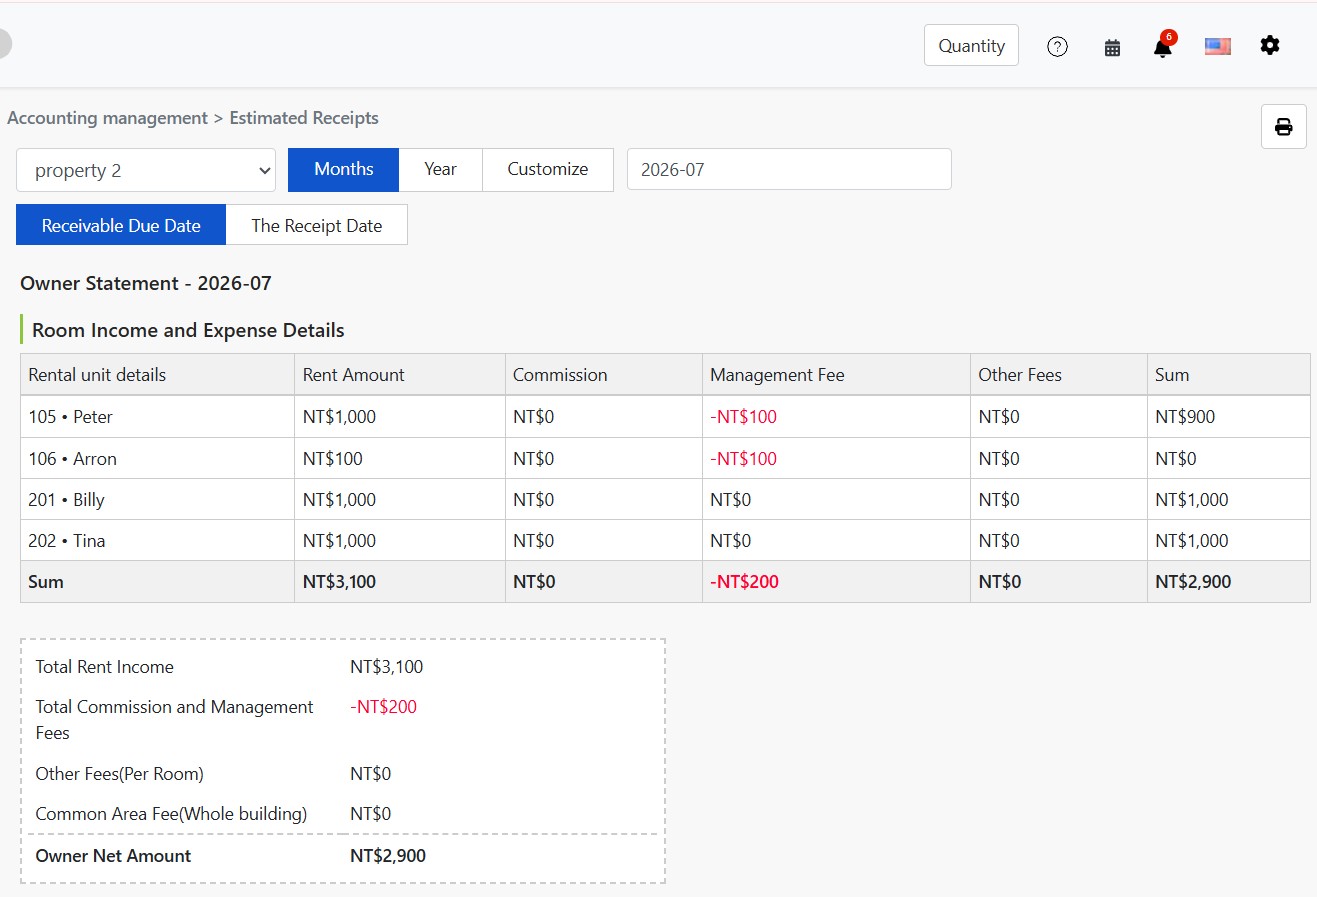
តារាងលម្អិតរាយតាមជួរឯកតាជួល ដោយបង្ហាញចំណូល និងចំណាយនៃបន្ទប់នីមួយៗក្នុងរយៈពេលនោះ៖
| ឈ្មោះវាល | ពណ៌នា |
|---|---|
| លម្អិតឯកតាជួល | លេខបន្ទប់ និងឈ្មោះអ្នកជួល។ |
| ចំនួនថ្លៃឈ្នួល | ចំណូលពីការជួលនៅក្នុងរយៈពេល។ |
| កម្រៃភ្នាក់ងារ | កម្រៃភ្នាក់ងារដែលក្រុមហ៊ុនភ្នាក់ងារគិតពីម្ចាស់អចលនទ្រព្យ ដែលកាត់ចេញពីចំណូលរបស់ម្ចាស់អចលនទ្រព្យ។ (បង្ហាញសម្រាប់តែក្រុមហ៊ុនភ្នាក់ងារប៉ុណ្ណោះ) |
| កម្រៃលើការគ្រប់គ្រង | កម្រៃលើការគ្រប់គ្រងសម្រាប់សេវាគ្រប់គ្រងជំនួស ដែលកាត់ចេញពីចំណូលរបស់ម្ចាស់អចលនទ្រព្យ។ (បង្ហាញសម្រាប់តែក្រុមហ៊ុនភ្នាក់ងារប៉ុណ្ណោះ) |
| ថ្លៃផ្សេងទៀត | ធាតុចំណូល និងចំណាយផ្សេងទៀតដែលជារបស់ឯកតានោះ។ |
| សរុបរង | ចំនួនទឹកប្រាក់នៃឯកតានោះ បន្ទាប់ពីយកចំណូលដកចំណាយផ្សេងៗ។ |
លេខអវិជ្ជមានពណ៌ក្រហម តំណាងឱ្យធាតុដែលកាត់ចេញពីចំណូលរបស់ម្ចាស់អចលនទ្រព្យ ជួរ «សរុប» នៅខាងក្រោមបង្អស់ គឺជាផលបូកនៃអចលនទ្រព្យទាំងមូល។
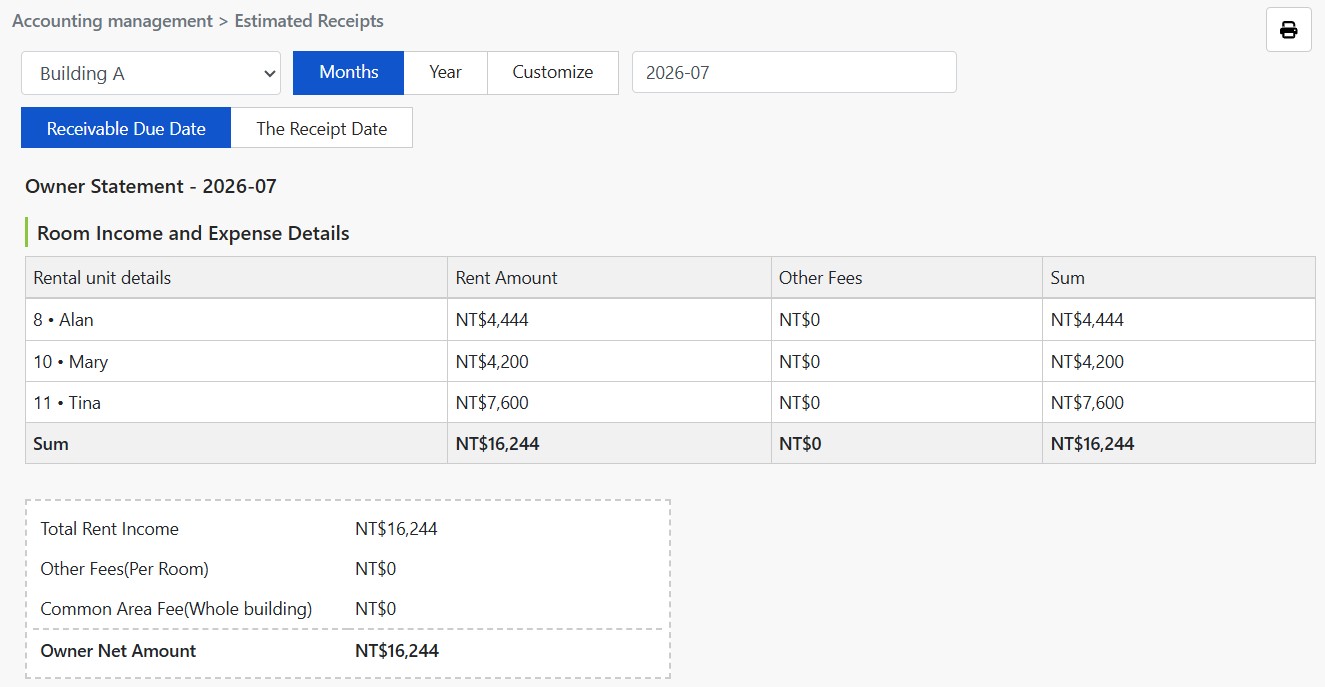
ជួរឈរនៃតារាងលម្អិតនឹងកែតម្រូវដោយស្វ័យប្រវត្តិតាមស្ថានភាពប្រើប្រាស់របស់អ្នក៖ ក្រុមហ៊ុនភ្នាក់ងារអចលនទ្រព្យនឹងឃើញជួរឈរ «កម្រៃភ្នាក់ងារ» និង «កម្រៃលើការគ្រប់គ្រង» ចំណែកម្ចាស់ផ្ទះដែលគ្រប់គ្រងដោយខ្លួនឯង និងអ្នកជួលបន្ត ដោយសារគ្មានថ្លៃទាំងពីរនេះ ជួរឈរទាំងពីរនេះនឹងមិនបង្ហាញលើអេក្រង់ទេ ដូចរូបខាងក្រោម។
ប្រាំ. សេចក្តីសង្ខេបការទូទាត់របស់ម្ចាស់អចលនទ្រព្យ
ប្រអប់សេចក្តីសង្ខេបនៅខាងក្រោមតារាងលម្អិត បង្ហាញការទូទាត់ចុងក្រោយនៃរបាយការណ៍នេះ៖
- ចំណូលថ្លៃឈ្នួលសរុប:ផលបូកចំណូលថ្លៃឈ្នួលនៃឯកតាជួលទាំងអស់។
- សរុបកម្រៃភ្នាក់ងារ និងកម្រៃលើការគ្រប់គ្រង:ផលបូកកម្រៃភ្នាក់ងារ និងកម្រៃលើការគ្រប់គ្រងដែលត្រូវកាត់ចេញ។ (បង្ហាញសម្រាប់តែក្រុមហ៊ុនភ្នាក់ងារប៉ុណ្ណោះ)
- ចំណាយផ្សេងៗ (ជាតាមបន្ទប់):សរុបចំណាយផ្សេងៗដែលចាត់ឱ្យបន្ទប់ជាក់លាក់។
- ចំណាយតំបន់សាធារណៈ (អគារទាំងមូល):ចំណាយដែលមិនពាក់ព័ន្ធដាក់ឱ្យបន្ទប់តែមួយ, ចែកចាយសម្រាប់អគារទាំងមូល, ឧ. ប្រាក់ចំណាយអគ្គិសនីសាធារណៈ, ប្រាក់ចំណាយសម្អាត។
- ចំនួនទឹកប្រាក់ដែលម្ចាស់អចលនទ្រព្យទទួលបានពិតប្រាកដ:ចំណូលថ្លៃឈ្នួលដកចំណាយទាំងអស់ខាងលើ គឺជាចំនួនសុទ្ធដែលត្រូវផ្ទេរជូនម្ចាស់អចលនទ្រព្យ។
ប្រាំមួយ. បោះពុម្ពរបាយការណ៍ម្ចាស់អចលនទ្រព្យ
ចុចរូបតំណាងបោះពុម្ពនៅជ្រុងខាងស្តាំខាងលើនៃទំព័រ ដើម្បីបោះពុម្ពរបាយការណ៍ម្ចាស់អចលនទ្រព្យដែលកំពុងបង្ហាញ ឬរក្សាទុកជា PDF ផ្ញើទៅម្ចាស់អចលនទ្រព្យ ជាមូលដ្ឋានផ្ទៀងផ្ទាត់សម្រាប់ការផ្ទេរប្រាក់នីមួយៗ។
ប្រាំពីរ. សំណួរដែលសួរញឹកញាប់
Q1: មូលដ្ឋាន «ថ្ងៃត្រូវទទួលប្រាក់» និង «ថ្ងៃទទួលប្រាក់ជាក់ស្តែង» ចេញចំនួនខុសគ្នា តើមួយណាត្រឹមត្រូវ?
ទាំងពីរត្រឹមត្រូវ គ្រាន់តែឆ្លើយសំណួរខុសគ្នា។ ថ្ងៃត្រូវទទួលប្រាក់ឆ្លើយថា «ខែនេះរំពឹងថានឹងទទួលបានប៉ុន្មាន» ថ្ងៃទទួលប្រាក់ជាក់ស្តែងឆ្លើយថា «ខែនេះបានទទួលពិតប្រាកដប៉ុន្មាន»។ ប្រសិនបើទាំងពីរខុសគ្នា មានន័យថាក្នុងរយៈពេលនោះមានវិក្កយបត្រមិនទាន់ប្រមូលគ្រប់ អាចត្រឡប់ទៅការគ្រប់គ្រងគណនេយ្យ ដើម្បីតាមដានវិក្កយបត្រដែលមិនទាន់បង់។
Q2: ហេតុអ្វីកម្រៃភ្នាក់ងារ និងកម្រៃលើការគ្រប់គ្រងបង្ហាញជាលេខអវិជ្ជមានពណ៌ក្រហម?
របាយការណ៍នេះបង្ហាញតាមទស្សនៈរបស់ម្ចាស់អចលនទ្រព្យ។ កម្រៃភ្នាក់ងារ និងកម្រៃលើការគ្រប់គ្រង ជាថ្លៃដែលម្ចាស់អចលនទ្រព្យបង់ឱ្យក្រុមហ៊ុនភ្នាក់ងារ ដូច្នេះត្រូវកាត់ចេញពីចំណូលថ្លៃឈ្នួល ហើយបង្ហាញជាលេខអវិជ្ជមាន។
Q3: សរុបរងនៃបន្ទប់មួយគឺ NT$0 តើទិន្នន័យខុសឬ?
មិនប្រាកដទេ។ ប្រសិនបើចំណូលថ្លៃឈ្នួលនៃឯកតានោះក្នុងរយៈពេលនោះ ស្មើនឹងថ្លៃដែលត្រូវកាត់ (ឧទាហរណ៍ ថ្លៃឈ្នួល NT$100 កម្រៃលើការគ្រប់គ្រង NT$100) សរុបរងនឹងជា NT$0។ ចុចបើកលម្អិតនៃឯកតានោះ ដើម្បីពិនិត្យសមាសភាពនៃវិក្កយបត្រនីមួយៗ។
Q4: របាយការណ៍នេះខុសពី «ការគណនាប្រាក់ចំណេញ» ត្រង់ណា?
«ការទទួលប្រាក់ប៉ាន់ស្មាន» ឆ្លើយថា «រំពឹងថានឹងទទួលបានប្រាក់ប៉ុន្មាន» ដោយបូកសរុបប្រាក់ត្រូវទទួលក្នុងរយៈពេលនោះយ៉ាងរហ័ស ចំណែក «ការគណនាប្រាក់ចំណេញ» ឆ្លើយថា «ពិតជារកចំណេញបានប៉ុន្មាន» ដោយបំបែកប្រាក់កក់ ប្រាក់ទទួលមុន ចេញពីចំណេញពិតប្រាកដ។ ចង់ប៉ាន់ស្មានលំហូរសាច់ប្រាក់ ប្រើការទទួលប្រាក់ប៉ាន់ស្មាន ចង់មើលលទ្ធផលអាជីវកម្ម ប្រើការគណនាប្រាក់ចំណេញ។
Q5:តើអាចបង្កើតរបាយការណ៍សម្រាប់អចលនវត្ថុមួយចំនួនរួមគ្នាបានទេ?
របាយការណ៍បង្កើតតាមអចលនទ្រព្យ ហើយបង្ហាញអចលនទ្រព្យមួយក្នុងមួយលើក។ ប្រសិនបើអ្នកគ្រប់គ្រងអចលនទ្រព្យច្រើន សូមប្តូរនៅបញ្ជីទម្លាក់ចុះ រួចមើល ឬបោះពុម្ពម្តងមួយៗ។
Q6: ហេតុអ្វីរបាយការណ៍របស់ខ្ញុំគ្មានជួរឈរ «កម្រៃភ្នាក់ងារ» និង «កម្រៃលើការគ្រប់គ្រង»?
កម្រៃភ្នាក់ងារ និងកម្រៃលើការគ្រប់គ្រង ជាថ្លៃដែលក្រុមហ៊ុនភ្នាក់ងារគិតពីម្ចាស់អចលនទ្រព្យ ហើយបង្ហាញតែក្នុងករណីគ្រប់គ្រងជំនួសប៉ុណ្ណោះ។ ប្រសិនបើអ្នកជាម្ចាស់ផ្ទះដែលគ្រប់គ្រងដោយខ្លួនឯង ឬអ្នកជួលបន្ត គ្មានថ្លៃទាំងពីរនេះ របាយការណ៍នឹងលាក់ជួរឈរទាំងពីរ និងធាតុដែលត្រូវគ្នាក្នុងសេចក្តីសង្ខេបដោយស្វ័យប្រវត្តិ។