
Guide d'utilisation du formulaire SA105 pour les revenus fonciers au Royaume-Uni
Liens rapides
- Qu'est-ce que le SA105 ?
- Étape 1 : sélectionner le type de rapport et l'année fiscale
- Étape 2 : sélectionner le propriétaire ou la société
- Étape 3 : répartir les frais financiers
- Étape 4 : générer le rapport
- Différence entre la case 26 et la case 44
- Comment configurer le plan comptable pour le SA105 ?
- Questions fréquentes
- Table de correspondance des cases du SA105
Qu'est-ce que le SA105 ?
Le SA105 est l'annexe britannique relative aux revenus fonciers exigée par l'administration fiscale (HMRC). Elle est déposée avec votre déclaration d'auto-évaluation (Self Assessment Tax Return). Si vous possédez des biens locatifs au Royaume-Uni, vous devez remplir ce formulaire chaque année pour déclarer vos revenus locatifs et les dépenses associées.
RentPackage propose une fonction de rapport SA105 qui totalise automatiquement vos revenus et vos dépenses de location, ce qui rend la préparation fiscale britannique simple et efficace.
Mode d'emploi
Étape 1 : sélectionner le type de rapport et l'année fiscale
- Ouvrir le rapport:Allez dans la liste des fonctions → Rapports → Sélectionnez 'SA105' comme type de rapport
- Sélectionner l'année fiscale:La liste déroulante affiche les périodes complètes des années fiscales, par exemple '2025/2026 (6 avr. 2025 - 5 avr. 2026)'
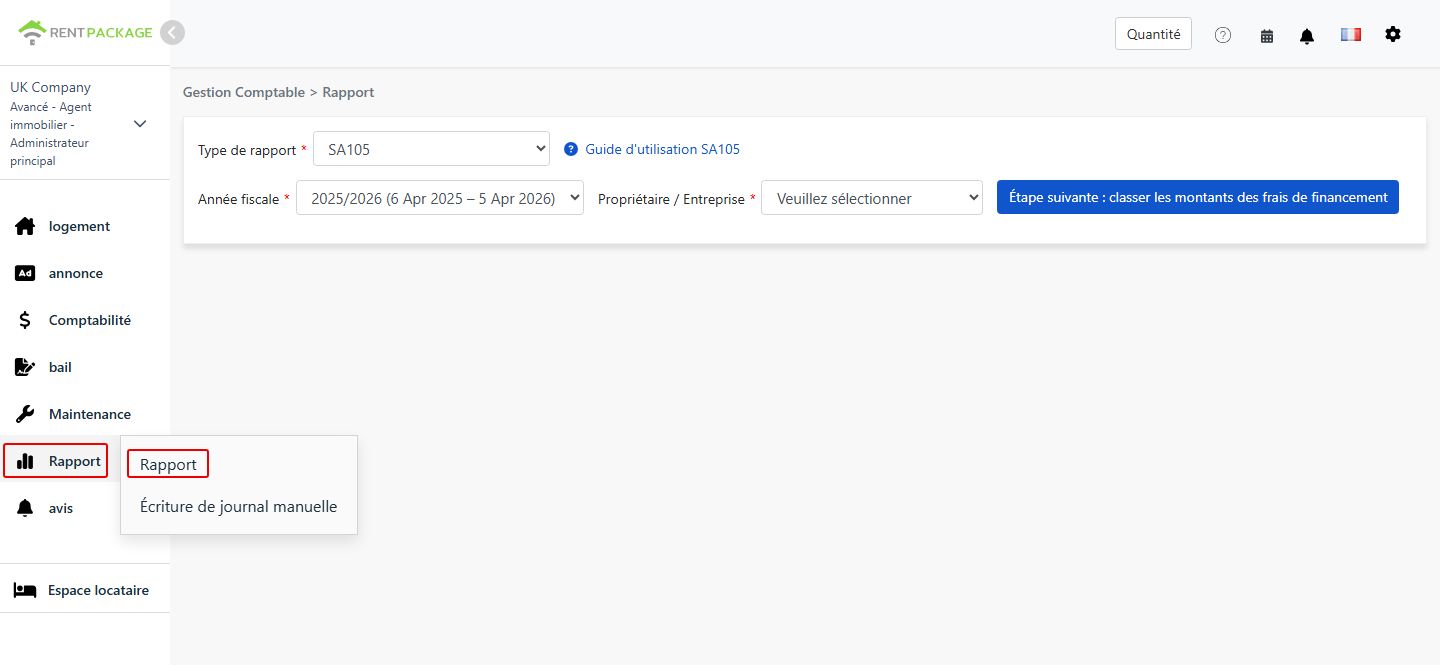
Étape 2 : sélectionner le propriétaire ou la société
Dans la liste déroulante 'Propriétaire/Société', sélectionnez l'entité pour laquelle générer le rapport :
- Société:Si vous détenez les biens au nom d'une société, sélectionnez la société correspondante
- Propriétaire:Si vous êtes un bailleur en gestion directe ou un sous-bailleur, sélectionnez le nom du propriétaire correspondant
Après la sélection, cliquez sur 'Suivant : répartir les frais financiers'.
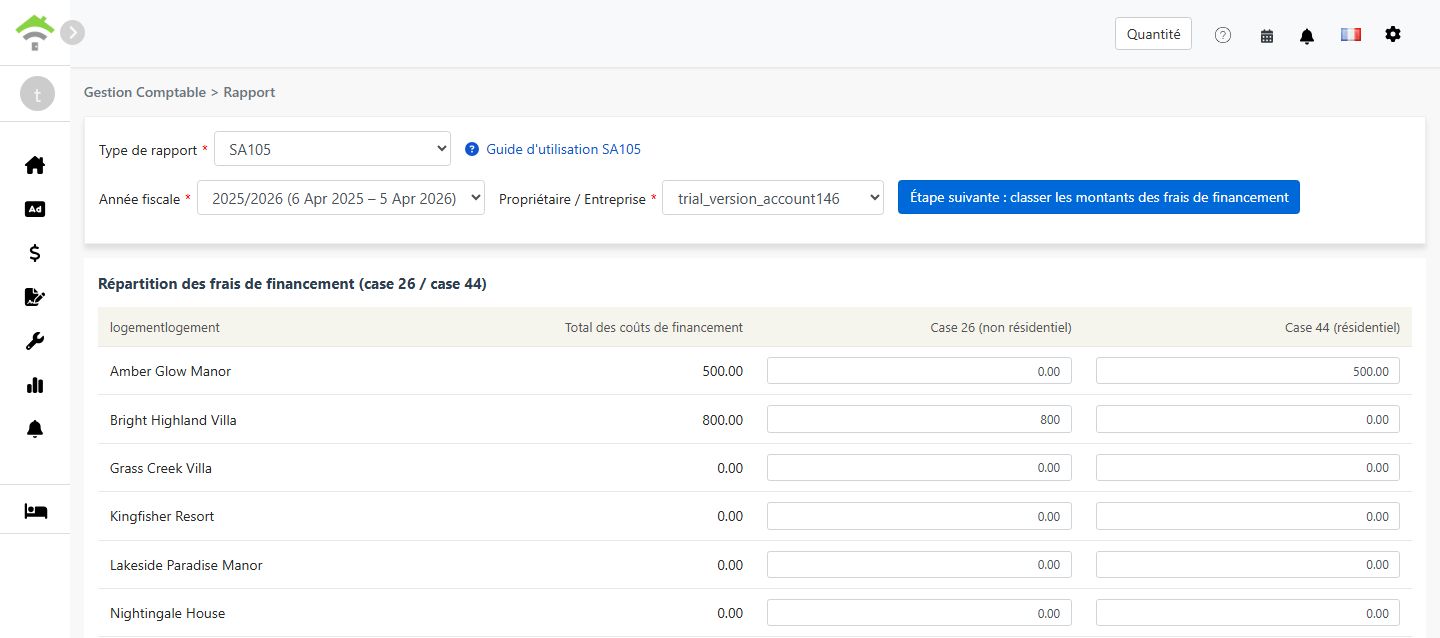
Étape 3 : répartir les frais financiers (case 26 / case 44)
Lorsque vous cliquez sur 'Répartir les frais financiers', le système récupère le montant total de tous les comptes associés aux 'Frais financiers cases 26/44' et affiche un écran permettant de répartir le montant entre la case 26 et la case 44 :
| Bien | Total des frais financiers | Case 26 (non résidentiel) | Case 44 (résidentiel) |
|---|---|---|---|
| 123 High Street | 0.00 |
Règles de répartition :
- Case 26 (non résidentiel):Intégralement déductible en charge des revenus locatifs
- Case 44 (résidentiel):Non déductible directement ; ouvre droit à un crédit d'impôt de 20 %
- Le système affecte par défaut la totalité du montant à la case 44. Pour chaque bien, case 26 + case 44 doit être égal au total des frais financiers
- Pour les biens à usage mixte, résidentiel et commercial, répartissez les montants au prorata de l'utilisation réelle
Étape 4 : générer le rapport
- Après avoir vérifié la répartition des frais financiers, cliquez sur 'Générer le rapport'
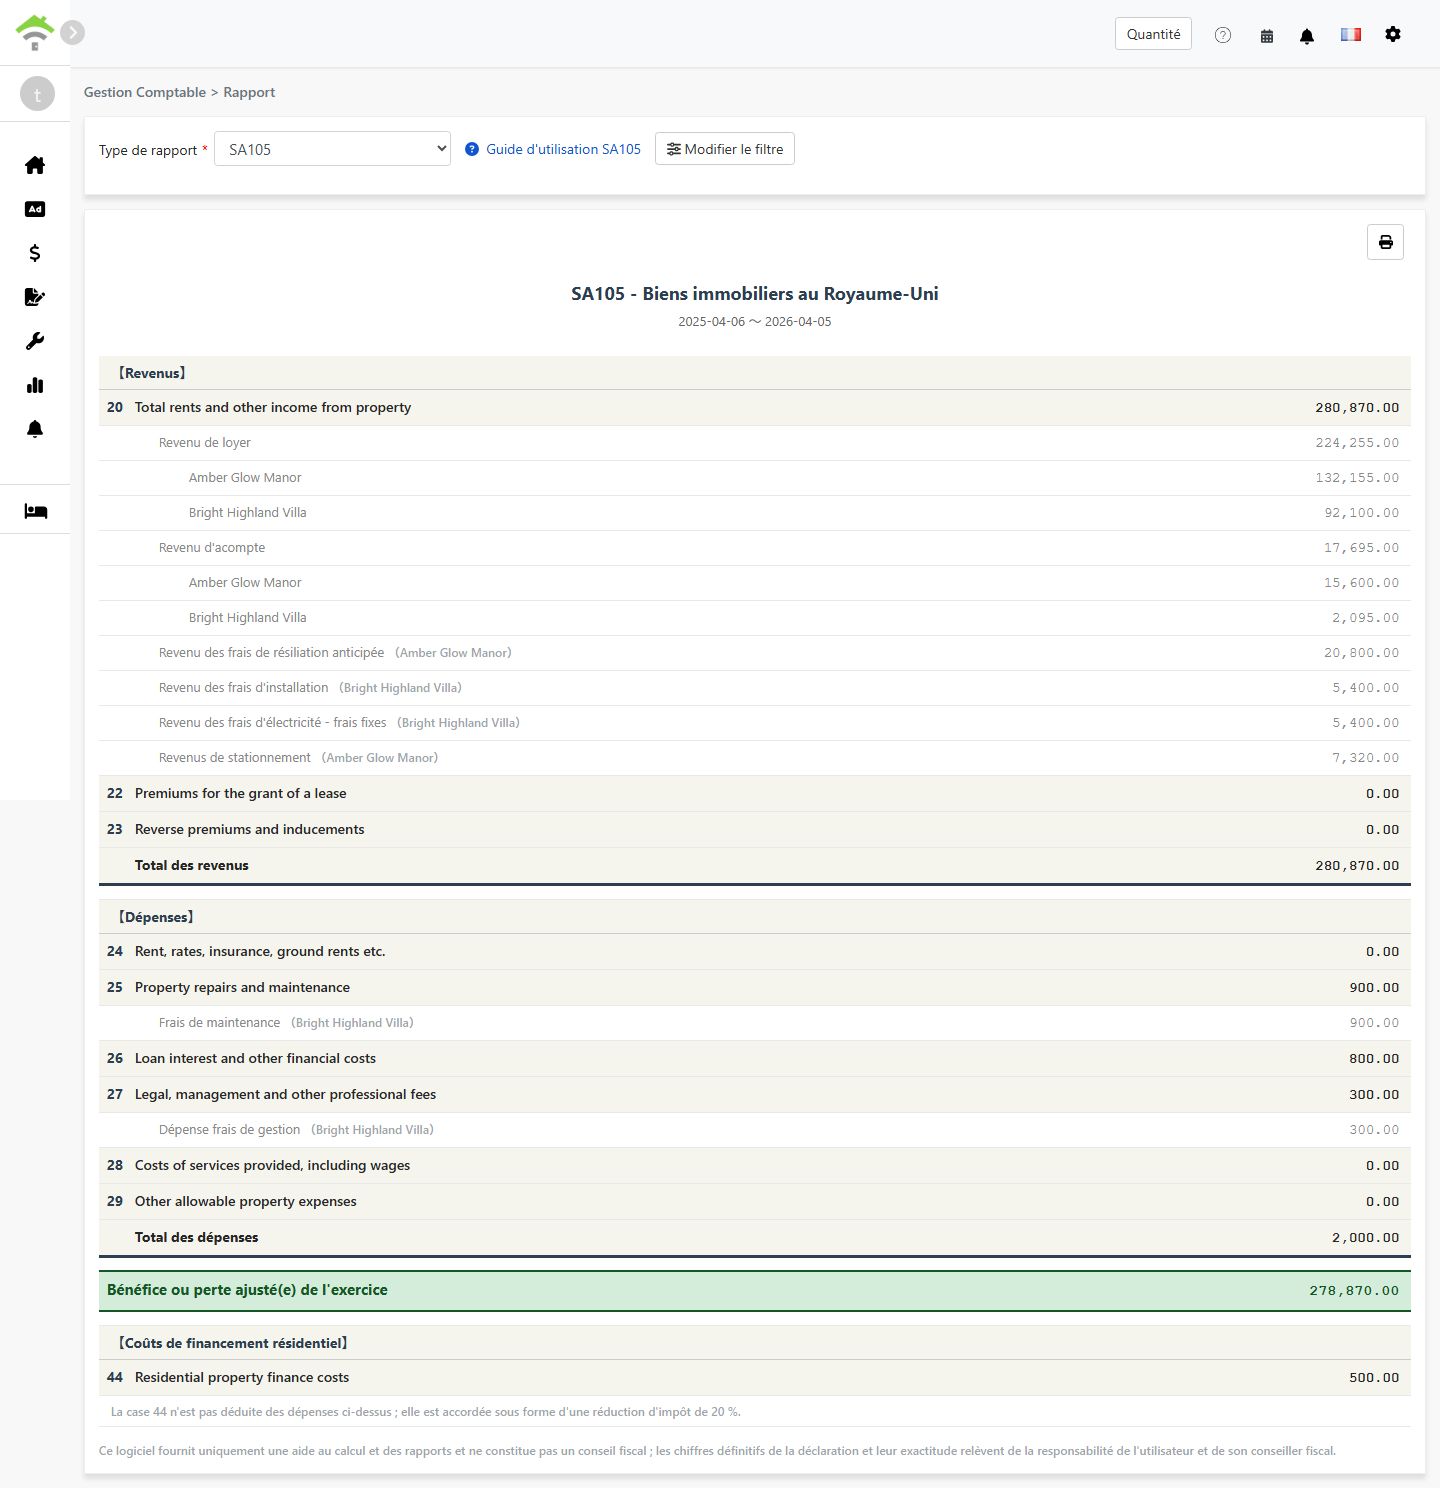
- Le système générera un rapport SA105 présentant :
- Revenus:Cases 20-23 - Revenus locatifs, pas-de-porte et postes similaires
- Dépenses:Cases 24-29 - Dépenses foncières déductibles
- Résultat ajusté de l'année:Total des revenus - total des dépenses
- Frais financiers résidentiels:Case 44 - Intérêts de prêt immobilier résidentiel, ouvrant droit à un crédit d'impôt de 20 %
- Vous pouvez imprimer le rapport ou l'exporter en PDF pour vos dossiers de préparation fiscale
Différence entre la case 26 et la case 44
| Élément | Case 26 (non résidentiel) | Case 44 (résidentiel) |
|---|---|---|
| Type de bien | Locaux commerciaux, bureaux, boutiques et locaux similaires | Locations résidentielles |
| Traitement fiscal | Intégralement déductible en charge | Non déductible ; ouvre droit à un crédit d'impôt de 20 % |
| Emplacement dans le rapport | Case 26 - Loan interest and other financial costs | Case 44 - Residential property finance costs |
Exemple :
Supposons que vous ayez un bien à usage mixte avec des intérêts d'emprunt totalisant 10 000 £, dont 30 % pour un usage commercial et 70 % pour un usage résidentiel :
- Case 26 (non résidentiel):£10,000 × 30% = £3,000(intégralement déductible)
- Case 44 (résidentiel):£10,000 × 70% = £7,000(crédit d'impôt de 20 % = 1 400 £)
Comment configurer le plan comptable pour le SA105 ?
Pour associer un compte aux frais financiers :
- Allez dans Comptabilité → Plan comptable
- Trouvez le compte à associer, par exemple Intérêts d'emprunt
- Réglez la case SA105 sur 'Frais financiers cases 26/44'. Le système inclura alors automatiquement les montants de ce compte dans le total des frais financiers
Pour enregistrer des frais financiers, deux méthodes sont possibles :
- Ajouter à une période de location:Ajoutez une opération dans la période de location du bien en utilisant un compte associé aux 'Frais financiers cases 26/44'
- Ajouter une écriture comptable:Créez une écriture comptable en utilisant un compte associé aux 'Frais financiers cases 26/44'
Les montants ajoutés par l'une ou l'autre méthode sont automatiquement inclus dans le total des frais financiers.
Questions fréquentes
La fiscalité britannique permet-elle de déduire l'amortissement ?
Non. Contrairement au Schedule E américain, l'impôt britannique sur les revenus fonciers ne comporte pas de champ d'amortissement. Au Royaume-Uni, l'amortissement d'un bien n'intervient généralement que pour le calcul de l'impôt sur les plus-values lors de la vente.
Pourquoi le total de mes frais financiers affiche-t-il 0 ?
Veuillez vérifier que votre plan comptable est correctement configuré avec la case SA105 réglée sur 'Frais financiers cases 26/44'. Sans cette configuration, le système n'inclut pas les montants de ce compte dans le total des frais financiers.
La somme case 26 + case 44 peut-elle dépasser le total des frais financiers ?
Non. Le système vérifie que, pour chaque bien, case 26 + case 44 est égal au total des frais financiers de ce bien.
Puis-je saisir manuellement le total des frais financiers sur la page du rapport ?
Non. Contrairement à l'amortissement du Schedule E, le total des frais financiers du SA105 provient uniquement des périodes de location ou des écritures comptables. Cette conception garantit l'exactitude des montants et évite les écarts avec votre comptabilité réelle.
Pourquoi l'année fiscale britannique va-t-elle du 6 avril au 5 avril ?
Il s'agit de l'année fiscale officielle définie par la HMRC. Contrairement à l'année civile classique de janvier à décembre, l'année fiscale britannique commence le 6 avril de chaque année et se termine le 5 avril de l'année suivante.
Table de correspondance des cases du SA105
【Revenus】
| Case | Nom du champ | Description |
|---|---|---|
| 20 | Total rents and other income from property | Total des revenus locatifs et autres revenus fonciers |
| 22 | Premiums for the grant of a lease | Pas-de-porte perçus lors de l'octroi d'un bail |
| 23 | Reverse premiums and inducements | Pas-de-porte inversés et incitations perçus |
【Dépenses】
| Case | Nom du champ | Description |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Redevance foncière, taxes locales et primes d'assurance |
| 25 | Property repairs and maintenance | Frais de réparation et d'entretien |
| 26 | Loan interest and other financial costs | Frais financiers des biens non résidentiels, intégralement déductibles |
| 27 | Legal, management and other professional fees | Frais juridiques, frais de gestion locative et honoraires comptables |
| 28 | Costs of services provided, including wages | Coût des services fournis, y compris les salaires |
| 29 | Other allowable property expenses | Autres dépenses déductibles non énumérées ci-dessus |
【Frais financiers résidentiels】
| Case | Nom du champ | Description |
|---|---|---|
| 44 | Residential property finance costs | Frais financiers des biens résidentiels, ouvrant droit à un crédit d'impôt de 20 % |