
SA105 — руководство по британской отчётности о доходах от аренды
Быстрые ссылки
Что такое SA105?
SA105 — британское приложение по доходам от аренды, которое требует Налоговая служба Великобритании (HMRC). Оно подаётся вместе с декларацией самооценки (Self Assessment Tax Return). Если вы владеете арендной недвижимостью в Великобритании, вам необходимо ежегодно заполнять эту форму, чтобы указать арендные доходы и связанные с ними расходы.
RentPackage предлагает функцию отчёта SA105, которая автоматически сводит ваши арендные доходы и расходы, делая подготовку британской налоговой отчётности простой и эффективной.
Как пользоваться
Шаг 1: выбор типа отчёта и налогового года
- Откройте отчёт:Перейдите в список функций → Отчёты → Выберите 'SA105' в качестве типа отчёта
- Выберите налоговый год:В выпадающем списке отображаются полные периоды налоговых лет, например '2025/2026 (6 апр. 2025 - 5 апр. 2026)'

Шаг 2: выбор владельца или компании
В выпадающем списке 'Владелец/Компания' выберите субъект, для которого нужно сформировать отчёт:
- Компания:Если объекты оформлены на компанию, выберите соответствующую компанию
- Владелец:Если вы арендодатель, управляющий объектами самостоятельно, или субарендодатель, выберите соответствующее имя владельца
После выбора нажмите 'Далее: распределить финансовые расходы'.
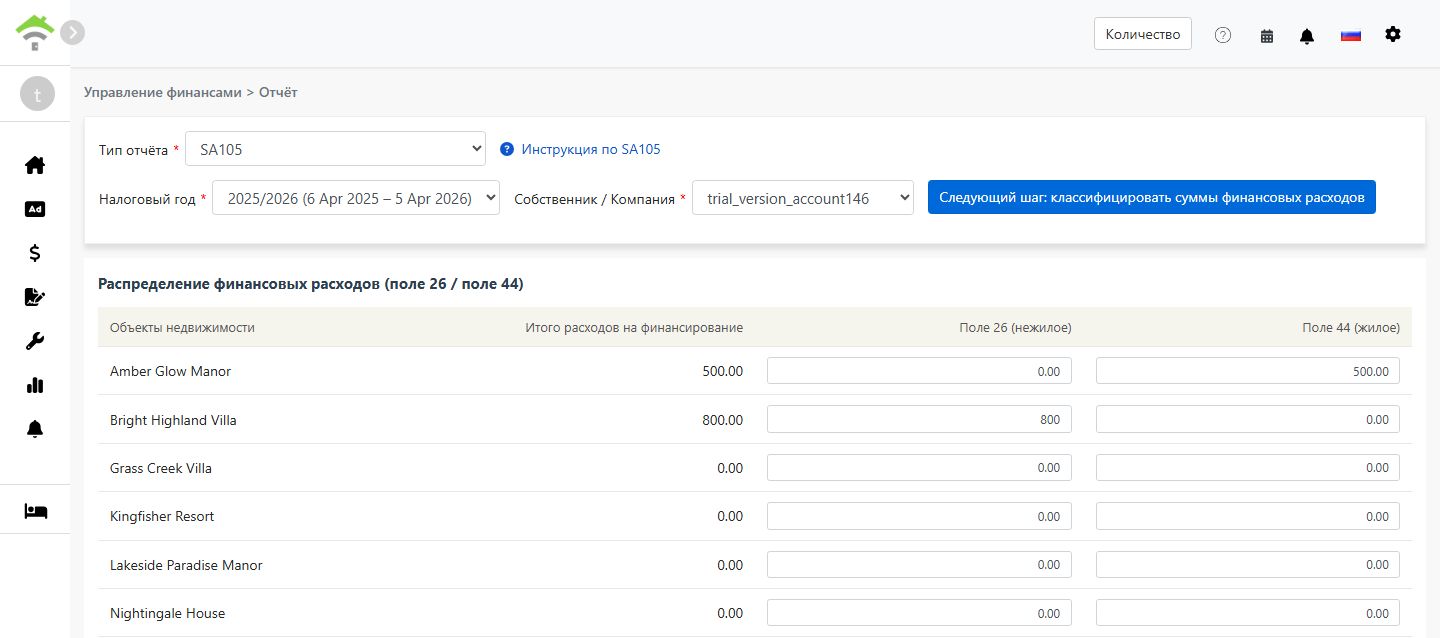
Шаг 3: распределение финансовых расходов (поле 26 / поле 44)
После нажатия 'Распределить финансовые расходы' система получает общую сумму со всех счетов, сопоставленных с 'Финансовые расходы поля 26/44', и открывает экран для распределения суммы между полем 26 и полем 44:
| Объект | Итого финансовые расходы | Поле 26 (нежилые) | Поле 44 (жилые) |
|---|---|---|---|
| 123 High Street | 0.00 |
Правила распределения:
- Поле 26 (нежилые):Полностью вычитается как расход из арендных доходов
- Поле 44 (жилые):Напрямую не вычитается; вместо этого предоставляется налоговый вычет 20%
- Система по умолчанию относит всю сумму к полю 44. По каждому объекту поле 26 + поле 44 должно быть равно итоговой сумме финансовых расходов
- Для объектов смешанного назначения, жилого и коммерческого, распределяйте суммы пропорционально фактическому использованию
Шаг 4: формирование отчёта
- Убедившись, что финансовые расходы распределены верно, нажмите 'Сформировать отчёт'
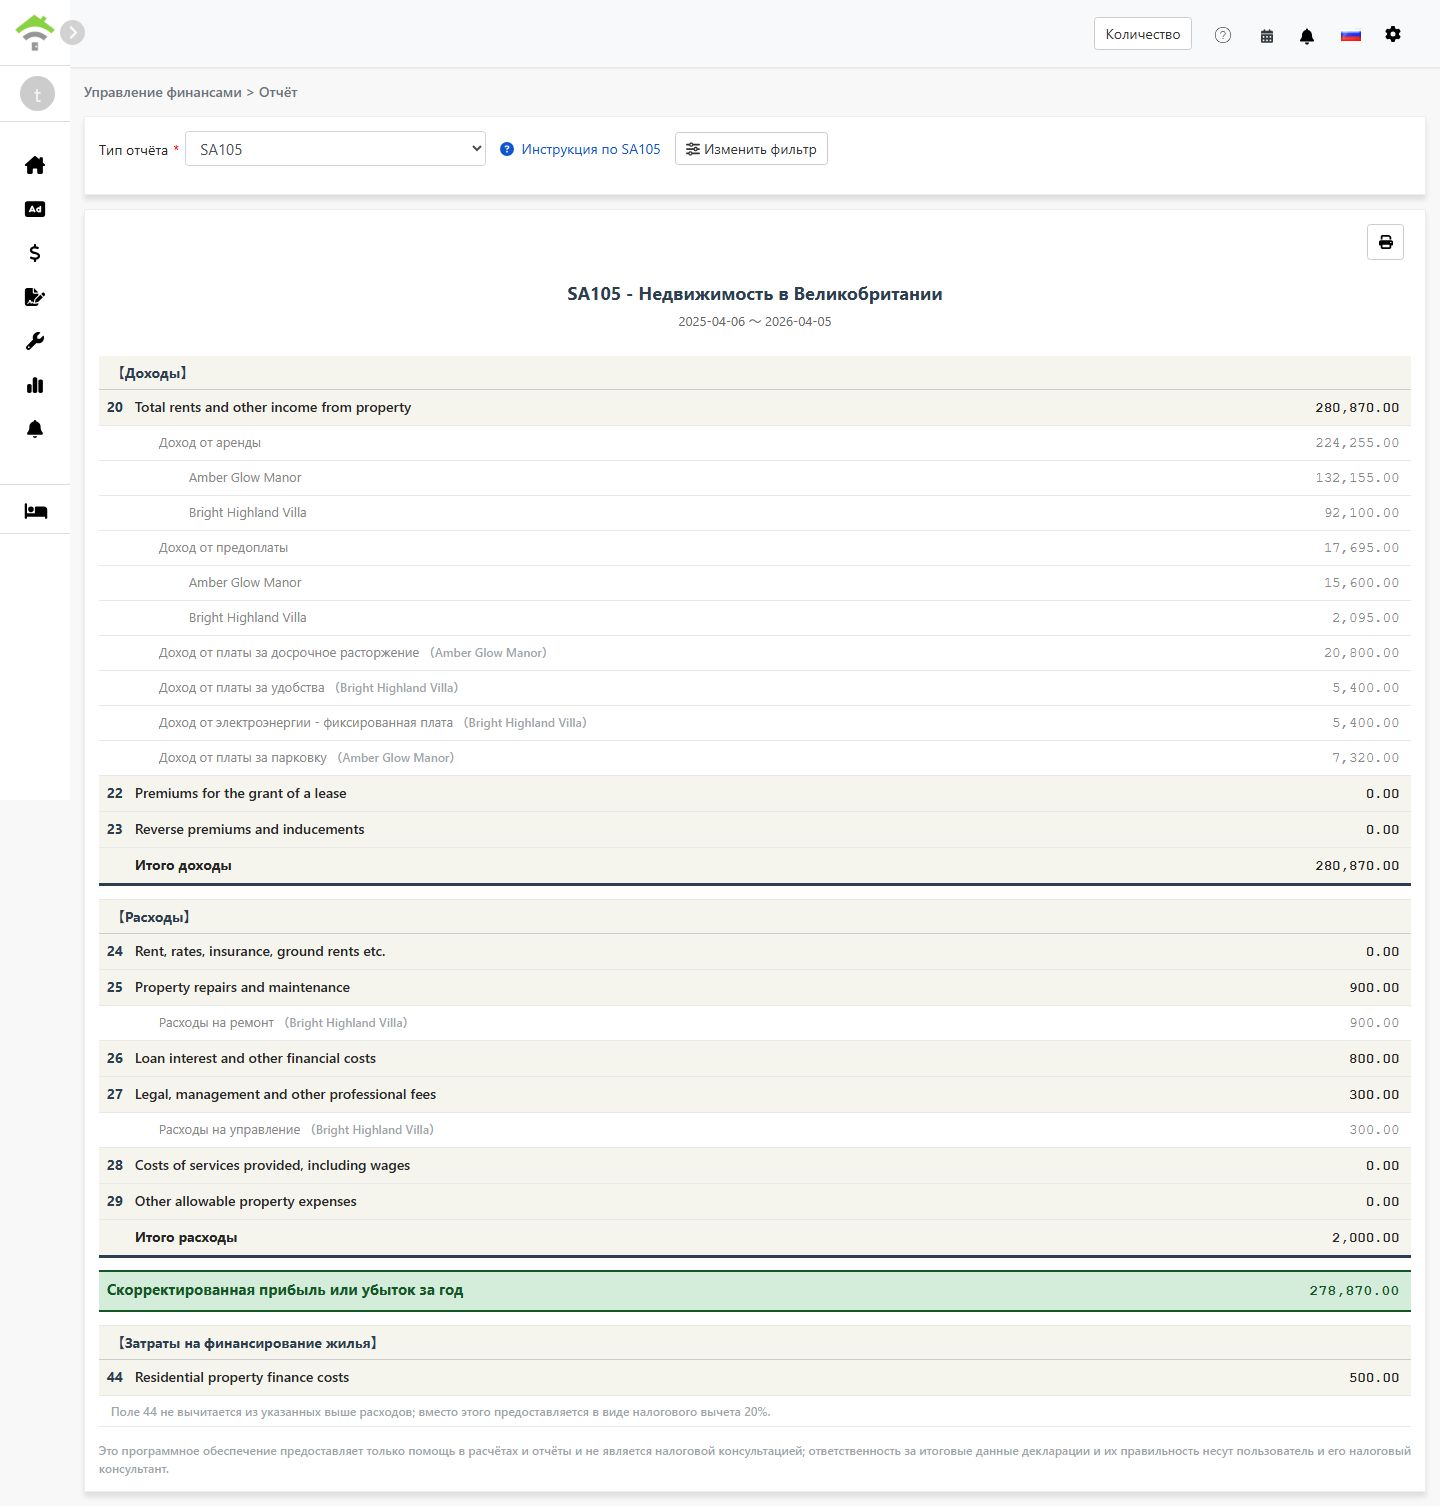
- Система сформирует отчёт SA105, в котором будут показаны:
- Доходы:Поля 20-23 - Арендные доходы, премии за предоставление аренды и аналогичные статьи
- Расходы:Поля 24-29 - Вычитаемые расходы по объекту
- Скорректированный результат за год:Итого доходы - итого расходы
- Финансовые расходы по жилым объектам:Поле 44 - Проценты по ипотеке на жильё, к которым применяется налоговый вычет 20%
- Отчёт можно распечатать или выгрузить в PDF и сохранить в налоговой документации
Разница между полем 26 и полем 44
| Показатель | Поле 26 (нежилые) | Поле 44 (жилые) |
|---|---|---|
| Тип объекта | Коммерческая недвижимость, офисы, магазины и подобные помещения | Аренда жилья |
| Налоговый режим | Полностью вычитается как расход | Не вычитается; предоставляется налоговый вычет 20% |
| Расположение в отчёте | Поле 26 - Loan interest and other financial costs | Поле 44 - Residential property finance costs |
Пример:
Предположим, у вас объект смешанного назначения с процентами по кредиту на общую сумму £10 000, из которых 30% приходится на коммерческое использование, а 70% — на жилое:
- Поле 26 (нежилые):£10,000 × 30% = £3,000(вычитается полностью)
- Поле 44 (жилые):£10,000 × 70% = £7,000(налоговый вычет 20% = £1 400)
Как настроить план счетов для SA105?
Как сопоставить счёт с финансовыми расходами:
- Перейдите в Бухгалтерия → План счетов
- Найдите счёт, который нужно сопоставить, например Проценты по кредиту
- Установите поле SA105 в значение 'Финансовые расходы поля 26/44'. После этого система будет автоматически включать суммы этого счёта в итог финансовых расходов
Внести финансовые расходы можно двумя способами:
- Добавить в период аренды:Добавьте операцию в периоде аренды объекта, используя счёт, сопоставленный с 'Финансовые расходы поля 26/44'
- Добавить бухгалтерскую проводку:Создайте бухгалтерскую проводку с использованием счёта, сопоставленного с 'Финансовые расходы поля 26/44'
Суммы, внесённые любым из этих способов, автоматически попадают в итог финансовых расходов.
Часто задаваемые вопросы
Допускает ли британское налогообложение вычет амортизации?
Нет. В отличие от американской формы Schedule E, британский налог на доходы от аренды не предусматривает поля амортизации. В Великобритании амортизация объекта обычно имеет значение только при расчёте налога на прирост капитала при продаже.
Почему итог моих финансовых расходов показывает 0?
Убедитесь, что в плане счетов поле SA105 корректно установлено в значение 'Финансовые расходы поля 26/44'. Без этой настройки система не включит суммы этого счёта в итог финансовых расходов.
Может ли сумма поля 26 и поля 44 превышать итог финансовых расходов?
Нет. Система проверяет, что по каждому объекту поле 26 + поле 44 равно итогу финансовых расходов этого объекта.
Можно ли ввести итог финансовых расходов вручную на экране отчёта?
Нет. В отличие от амортизации в Schedule E, итог финансовых расходов в SA105 может поступать только из периодов аренды или бухгалтерских проводок. Такое решение обеспечивает точность сумм и исключает расхождения с вашим фактическим учётом.
Почему британский налоговый год длится с 6 апреля по 5 апреля?
Это официальный британский налоговый год, установленный HMRC. В отличие от обычного календарного года с января по декабрь, британский налоговый год начинается 6 апреля каждого года и заканчивается 5 апреля следующего года.
Таблица полей формы SA105
【Доходы】
| Поле | Название поля | Описание |
|---|---|---|
| 20 | Total rents and other income from property | Общая сумма арендных доходов и прочих доходов от объекта |
| 22 | Premiums for the grant of a lease | Премии, полученные за предоставление права аренды |
| 23 | Reverse premiums and inducements | Полученные обратные премии и поощрительные выплаты |
【Расходы】
| Поле | Название поля | Описание |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Земельная рента, местные сборы и страховые премии |
| 25 | Property repairs and maintenance | Расходы на ремонт и обслуживание |
| 26 | Loan interest and other financial costs | Финансовые расходы по нежилым объектам, вычитаются полностью |
| 27 | Legal, management and other professional fees | Юридические услуги, управление объектом и услуги бухгалтера |
| 28 | Costs of services provided, including wages | Стоимость оказанных услуг, включая заработную плату сотрудников |
| 29 | Other allowable property expenses | Прочие вычитаемые расходы, не перечисленные выше |
【Финансовые расходы по жилым объектам】
| Поле | Название поля | Описание |
|---|---|---|
| 44 | Residential property finance costs | Финансовые расходы по жилым объектам, к которым применяется налоговый вычет 20% |