
SA105 průvodce britským přiznáním příjmů z pronájmu
Rychlé odkazy
Co je SA105?
SA105 je britská příloha pro příjmy z nemovitostí vyžadovaná britskou daňovou správou (HMRC) a podává se spolu s přiznáním v režimu samovyměření (Self Assessment Tax Return). Pokud vlastníte pronajímané nemovitosti ve Spojeném království, musíte tento formulář vyplňovat každý rok a přiznat v něm příjmy z pronájmu a související výdaje.
RentPackage nabízí sestavu SA105, která automaticky shrnuje vaše příjmy a výdaje z pronájmu, díky čemuž je příprava daňového přiznání ve Spojeném království jednoduchá a rychlá.
Jak postupovat
Krok 1: výběr typu sestavy a daňového roku
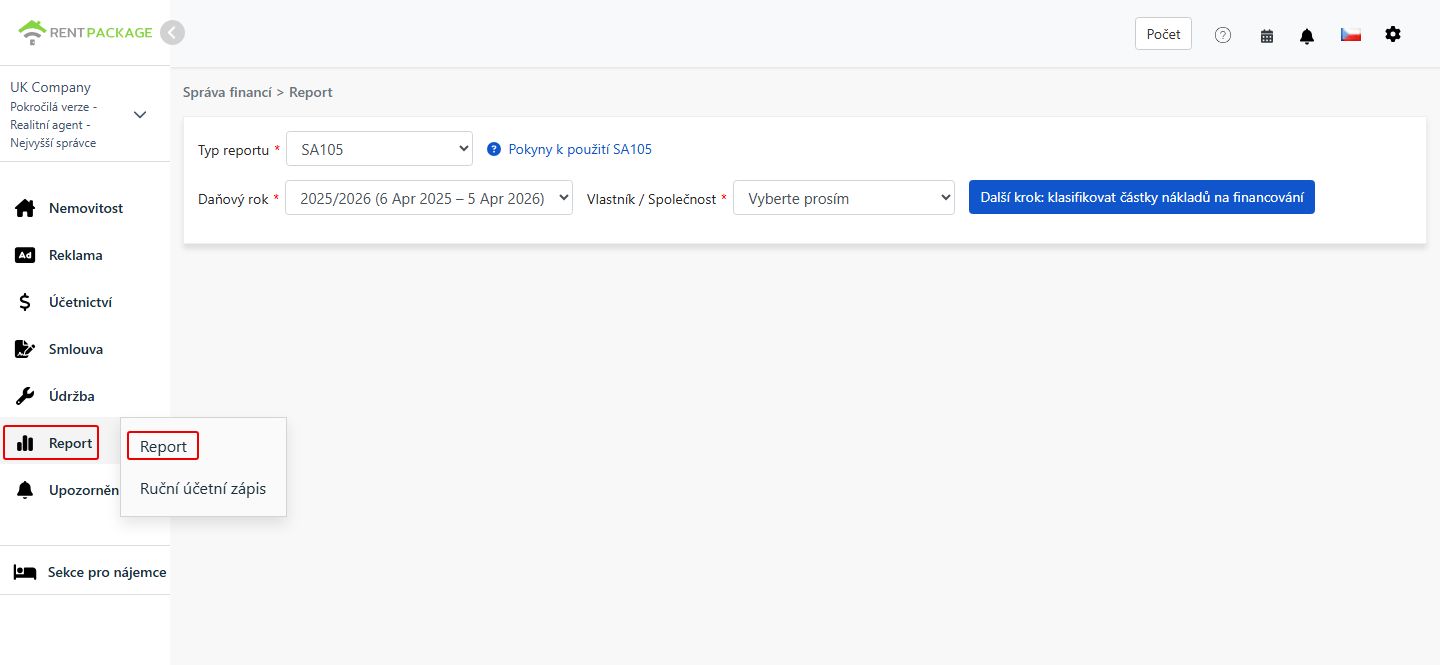
- Otevřete sestavu:Přejděte do seznamu funkcí → Sestavy → Jako typ sestavy vyberte 'SA105'
- Vyberte daňový rok:Rozbalovací nabídka zobrazuje celá období daňových roků, například '2025/2026 (6. dub 2025 - 5. dub 2026)'
Krok 2: výběr vlastníka nebo společnosti
V rozbalovací nabídce 'Vlastník/Společnost' vyberte subjekt, pro který chcete sestavu vytvořit:
- Společnost:Pokud nemovitosti držíte na společnost, vyberte příslušnou společnost
- Vlastník:Pokud jste pronajímatel, který si nemovitosti spravuje sám, nebo podnájemce, vyberte příslušné jméno vlastníka
Po výběru klikněte na 'Další: rozdělit finanční náklady'.
Krok 3: rozdělení finančních nákladů (pole 26 / pole 44)
Když kliknete na 'Rozdělit finanční náklady', systém načte celkovou částku ze všech účtů přiřazených k 'Finanční náklady pole 26/44' a zobrazí obrazovku pro rozdělení částky mezi pole 26 a pole 44:
| Nemovitost | Finanční náklady celkem | Pole 26 (nikoli k bydlení) | Pole 44 (k bydlení) |
|---|---|---|---|
| 123 High Street | 0.00 |
Pravidla rozdělení:
- Pole 26 (nikoli k bydlení):Plně odpočitatelné jako výdaj z příjmů z pronájmu
- Pole 44 (k bydlení):Není přímo odpočitatelné; namísto toho náleží sleva na dani ve výši 20 %
- Systém ve výchozím nastavení přiřadí celou částku poli 44. U každé nemovitosti musí pole 26 + pole 44 odpovídat celkovým finančním nákladům
- U nemovitostí se smíšeným využitím, tedy k bydlení i komerčním, rozdělte částky poměrně podle skutečného využití

Krok 4: vytvoření sestavy
- Po ověření správnosti rozdělení finančních nákladů klikněte na 'Vytvořit sestavu'
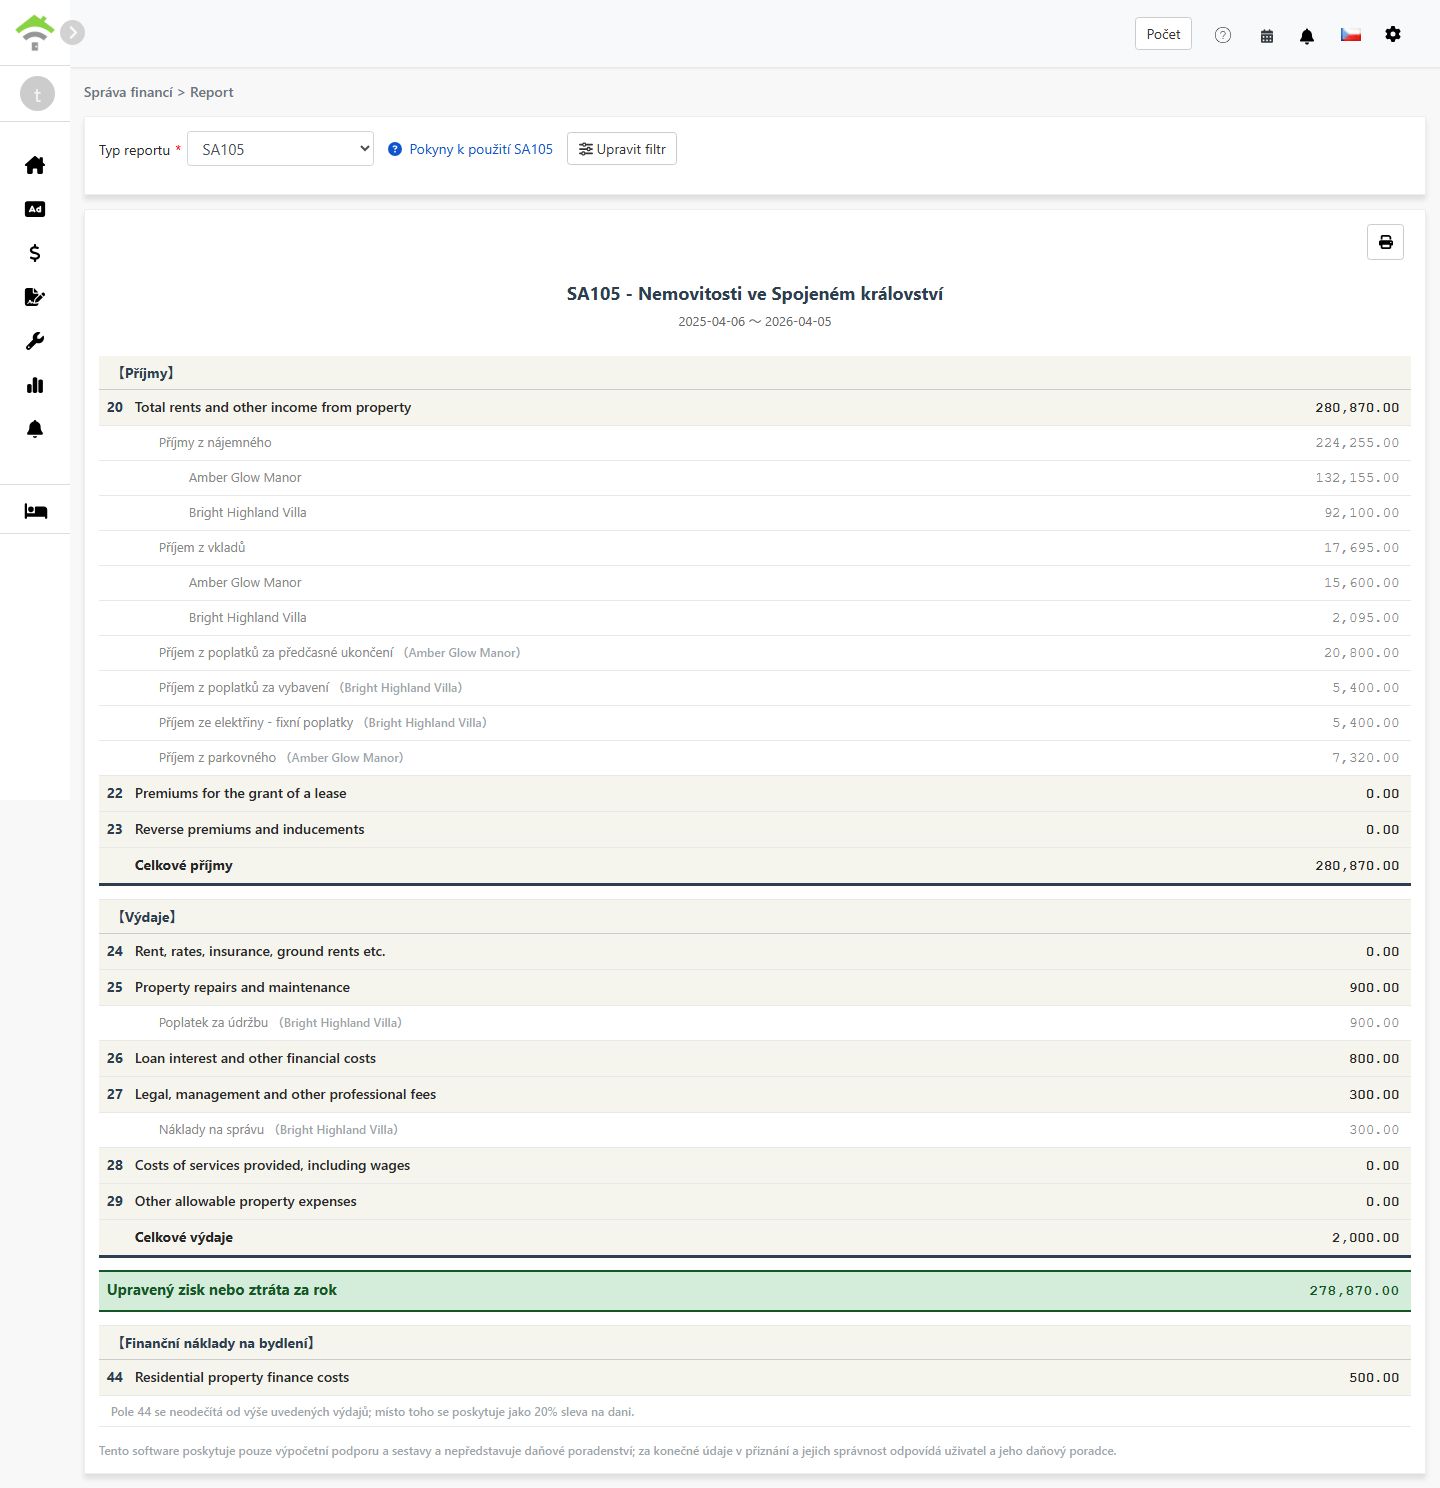
- Systém vytvoří sestavu SA105, která zobrazuje:
- Příjmy:Pole 20-23 - Příjmy z pronájmu, úplaty za zřízení nájmu a obdobné položky
- Výdaje:Pole 24-29 - Odpočitatelné výdaje na nemovitost
- Upravený zisk nebo ztráta za rok:Celkové příjmy - celkové výdaje
- Finanční náklady na nemovitosti k bydlení:Pole 44 - Úroky z hypotéky na bydlení, k nimž náleží sleva na dani ve výši 20 %
- Sestavu si můžete vytisknout nebo exportovat do PDF a založit do své daňové dokumentace
Rozdíl mezi polem 26 a polem 44
| Položka | Pole 26 (nikoli k bydlení) | Pole 44 (k bydlení) |
|---|---|---|
| Typ nemovitosti | Komerční nemovitosti, kanceláře, obchody a obdobné prostory | Pronájem k bydlení |
| Daňové zacházení | Plně odpočitatelné jako výdaj | Není odpočitatelné; náleží sleva na dani ve výši 20 % |
| Umístění v sestavě | Pole 26 - Loan interest and other financial costs | Pole 44 - Residential property finance costs |
Příklad:
Předpokládejme, že máte nemovitost se smíšeným využitím s úroky z úvěru v celkové výši 10 000 £, z čehož 30 % připadá na komerční využití a 70 % na bydlení:
- Pole 26 (nikoli k bydlení):£10,000 × 30% = £3,000(plně odpočitatelné)
- Pole 44 (k bydlení):£10,000 × 70% = £7,000(sleva na dani 20 % = 1 400 £)
Jak nastavit účtovou osnovu pro SA105?
Přiřazení účtu k finančním nákladům:
- Přejděte do Účetnictví → Účtová osnova
- Najděte účet, který chcete přiřadit, například Úroky z úvěrů
- Nastavte pole SA105 na 'Finanční náklady pole 26/44'. Systém pak bude částky tohoto účtu automaticky zahrnovat do celkových finančních nákladů
Finanční náklady lze zaznamenat dvěma způsoby:
- Přidat do období pronájmu:Přidejte pohyb v období pronájmu nemovitosti pomocí účtu přiřazeného k 'Finanční náklady pole 26/44'
- Přidat účetní zápis:Vytvořte účetní zápis pomocí účtu přiřazeného k 'Finanční náklady pole 26/44'
Částky zadané kterýmkoli z těchto způsobů se automaticky zahrnou do celkových finančních nákladů.
Časté dotazy
Umožňuje britské daňové právo odpočet odpisů?
Ne. Na rozdíl od amerického Schedule E nemá britská daň z příjmů z nemovitostí pole pro odpisy. Ve Spojeném království má odpis nemovitosti zpravidla význam až při výpočtu daně z kapitálových výnosů při jejím prodeji.
Proč se mé celkové finanční náklady zobrazují jako 0?
Zkontrolujte prosím, že je vaše účtová osnova správně nastavena a pole SA105 je nastaveno na 'Finanční náklady pole 26/44'. Bez tohoto nastavení systém částky daného účtu do celkových finančních nákladů nezahrne.
Může být pole 26 + pole 44 vyšší než celkové finanční náklady?
Ne. Systém ověřuje, že u každé nemovitosti se pole 26 + pole 44 rovná celkovým finančním nákladům této nemovitosti.
Mohu celkové finanční náklady zadat ručně na obrazovce sestavy?
Ne. Na rozdíl od odpisů u Schedule E mohou celkové finanční náklady u SA105 pocházet pouze z období pronájmu nebo z účetních zápisů. Toto řešení zajišťuje správnost částek a předchází rozdílům oproti vaší skutečné účetní evidenci.
Proč britský daňový rok trvá od 6. dubna do 5. dubna?
Jde o oficiální britský daňový rok stanovený HMRC. Na rozdíl od běžného kalendářního roku od ledna do prosince začíná britský daňový rok každý rok 6. dubna a končí 5. dubna roku následujícího.
Tabulka polí formuláře SA105
【Příjmy】
| Pole | Název pole | Popis |
|---|---|---|
| 20 | Total rents and other income from property | Celkové příjmy z pronájmu a další příjmy z nemovitosti |
| 22 | Premiums for the grant of a lease | Úplaty přijaté za zřízení nájmu |
| 23 | Reverse premiums and inducements | Přijaté obrácené úplaty a pobídky pro nájemce |
【Výdaje】
| Pole | Název pole | Popis |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Pozemková renta, místní daně a pojistné |
| 25 | Property repairs and maintenance | Náklady na opravy a údržbu |
| 26 | Loan interest and other financial costs | Finanční náklady nemovitostí, které neslouží k bydlení, plně odpočitatelné |
| 27 | Legal, management and other professional fees | Právní služby, náklady na správu nemovitosti a odměny účetního |
| 28 | Costs of services provided, including wages | Náklady na poskytnuté služby včetně mezd zaměstnanců |
| 29 | Other allowable property expenses | Další odpočitatelné výdaje neuvedené výše |
【Finanční náklady na nemovitosti k bydlení】
| Pole | Název pole | Popis |
|---|---|---|
| 44 | Residential property finance costs | Finanční náklady nemovitostí k bydlení, k nimž náleží sleva na dani ve výši 20 % |