
SA105 ဗြိတိန်အငှားဝင်ငွေခွန် အစီရင်ခံစာ လမ်းညွှန်
အမြန်လင့်ခ်များ
- SA105 ဆိုတာ ဘာလဲ
- အဆင့် ၁ - အစီရင်ခံစာအမျိုးအစားနှင့် အခွန်နှစ်ကို ရွေးချယ်ခြင်း
- အဆင့် ၂ - ပိုင်ရှင် သို့မဟုတ် ကုမ္ပဏီကို ရွေးချယ်ခြင်း
- အဆင့် ၃ - ငွေကြေးကုန်ကျစရိတ်များ ခွဲဝေခြင်း
- အဆင့် ၄ - အစီရင်ခံစာ ထုတ်ခြင်း
- အကွက် ၂၆ နှင့် အကွက် ၄၄ ကွာခြားချက်
- SA105 အတွက် စာရင်းခေါင်းစဉ်ဇယားကို မည်သို့ သတ်မှတ်မည်နည်း
- အမေးများသောမေးခွန်းများ
- SA105 အကွက်များ ဇယား
SA105 ဆိုတာ ဘာလဲ
SA105 သည် ဗြိတိန်အခွန်နှင့်အကောက်ခွန်ဌာန (HMRC) မှ သတ်မှတ်ထားသော အိမ်ခြံမြေဝင်ငွေ ဖြည့်စွက်ဖောင်ဖြစ်ပြီး ကိုယ်တိုင်အကဲဖြတ် အခွန်ကြေညာလွှာ (Self Assessment Tax Return) နှင့်အတူ တင်သွင်းရသည်။ ဗြိတိန်တွင် ငှားရမ်းထားသော အိမ်ခြံမြေရှိပါက အငှားဝင်ငွေနှင့် ဆက်စပ်ကုန်ကျစရိတ်များကို ကြေညာရန် ဤဖောင်ကို နှစ်စဉ် ဖြည့်စွက်ရမည်။
RentPackage တွင် SA105 အစီရင်ခံစာ လုပ်ဆောင်ချက်ပါဝင်ပြီး သင့်အငှားဝင်ငွေနှင့် ကုန်ကျစရိတ်များကို အလိုအလျောက် စုစည်းပေးသဖြင့် ဗြိတိန်တွင် အခွန်ပြင်ဆင်မှုကို ရိုးရှင်းလွယ်ကူစေသည်။
အသုံးပြုပုံ
အဆင့် ၁ - အစီရင်ခံစာအမျိုးအစားနှင့် အခွန်နှစ်ကို ရွေးချယ်ခြင်း
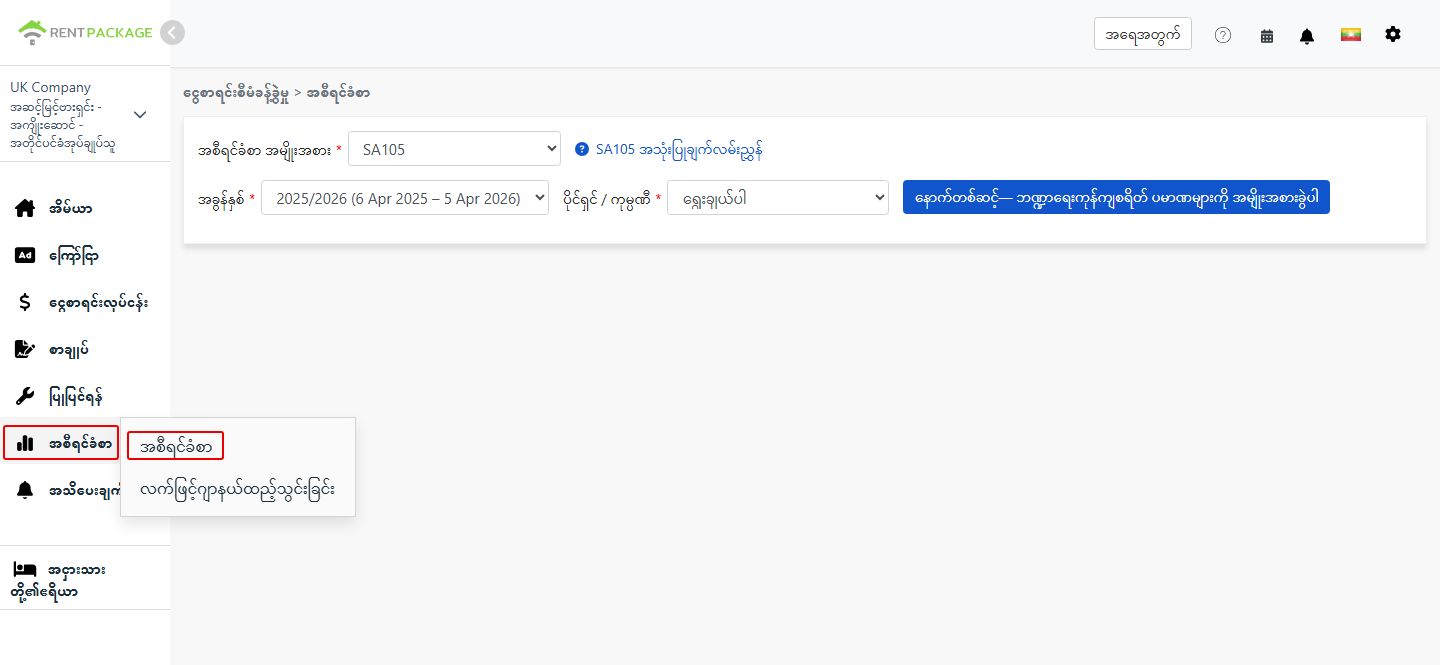
- အစီရင်ခံစာကို ဖွင့်ပါ:လုပ်ဆောင်ချက်စာရင်း → အစီရင်ခံစာများ သို့သွားပါ → အစီရင်ခံစာအမျိုးအစားတွင် 'SA105' ကို ရွေးပါ
- အခွန်နှစ်ကို ရွေးပါ:ရွေးချယ်စာရင်းတွင် အခွန်နှစ်၏ ကာလအပြည့်အစုံ ပေါ်လာမည်၊ ဥပမာ '2025/2026 (၂၀၂၅ ဧပြီ ၆ - ၂၀၂၆ ဧပြီ ၅)'
အဆင့် ၂ - ပိုင်ရှင် သို့မဟုတ် ကုမ္ပဏီကို ရွေးချယ်ခြင်း
'ပိုင်ရှင်/ကုမ္ပဏီ' ရွေးချယ်စာရင်းတွင် အစီရင်ခံစာ ထုတ်လိုသည့် အဖွဲ့အစည်းကို ရွေးပါ -
- ကုမ္ပဏီ:အိမ်ခြံမြေများကို ကုမ္ပဏီအမည်ဖြင့် ပိုင်ဆိုင်ပါက သက်ဆိုင်ရာ ကုမ္ပဏီကို ရွေးပါ
- ပိုင်ရှင်:ကိုယ်တိုင်စီမံသော အိမ်ရှင် သို့မဟုတ် တစ်ဆင့်ငှားသူဖြစ်ပါက သက်ဆိုင်ရာ ပိုင်ရှင်အမည်ကို ရွေးပါ
ရွေးချယ်ပြီးနောက် 'ရှေ့သို့ - ငွေကြေးကုန်ကျစရိတ် ခွဲဝေရန်' ကို နှိပ်ပါ။
အဆင့် ၃ - ငွေကြေးကုန်ကျစရိတ်များ ခွဲဝေခြင်း (အကွက် ၂၆ / အကွက် ၄၄)
'ငွေကြေးကုန်ကျစရိတ် ခွဲဝေရန်' ကို နှိပ်လျှင် စနစ်သည် 'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' နှင့် ချိတ်ဆက်ထားသော စာရင်းခေါင်းစဉ်အားလုံးမှ စုစုပေါင်းပမာဏကို ရယူပြီး အကွက် ၂၆ နှင့် အကွက် ၄၄ အကြား ပမာဏခွဲဝေရန် မျက်နှာပြင်ကို ပြသည် -
| အိမ်ခြံမြေ | စုစုပေါင်း ငွေကြေးကုန်ကျစရိတ် | အကွက် ၂၆ (လူနေအိမ်မဟုတ်) | အကွက် ၄၄ (လူနေအိမ်) |
|---|---|---|---|
| 123 High Street | 0.00 |
ခွဲဝေမှုစည်းမျဉ်းများ -
- အကွက် ၂၆ (လူနေအိမ်မဟုတ်):အငှားဝင်ငွေမှ ကုန်ကျစရိတ်အဖြစ် အပြည့်အဝ နုတ်ယူနိုင်သည်
- အကွက် ၄၄ (လူနေအိမ်):တိုက်ရိုက်မနုတ်ယူနိုင်ဘဲ ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိမည်
- စနစ်သည် မူလအတိုင်း ပမာဏအားလုံးကို အကွက် ၄၄ တွင် ထားသည်။ အိမ်ခြံမြေတစ်ခုစီအတွက် အကွက် ၂၆ + အကွက် ၄၄ သည် စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်နှင့် ညီရမည်
- ရောနှောအသုံးပြုသော အိမ်ခြံမြေများတွင်၊ ဆိုလိုသည်မှာ လူနေအိမ်နှင့် စီးပွားရေးသုံး၊ အမှန်တကယ်အသုံးပြုမှုအချိုးအလိုက် ပမာဏများကို ခွဲဝေပါ

အဆင့် ၄ - အစီရင်ခံစာ ထုတ်ခြင်း
- ငွေကြေးကုန်ကျစရိတ် ခွဲဝေမှု မှန်ကန်ကြောင်း အတည်ပြုပြီးနောက် 'အစီရင်ခံစာ ထုတ်မည်' ကို နှိပ်ပါ
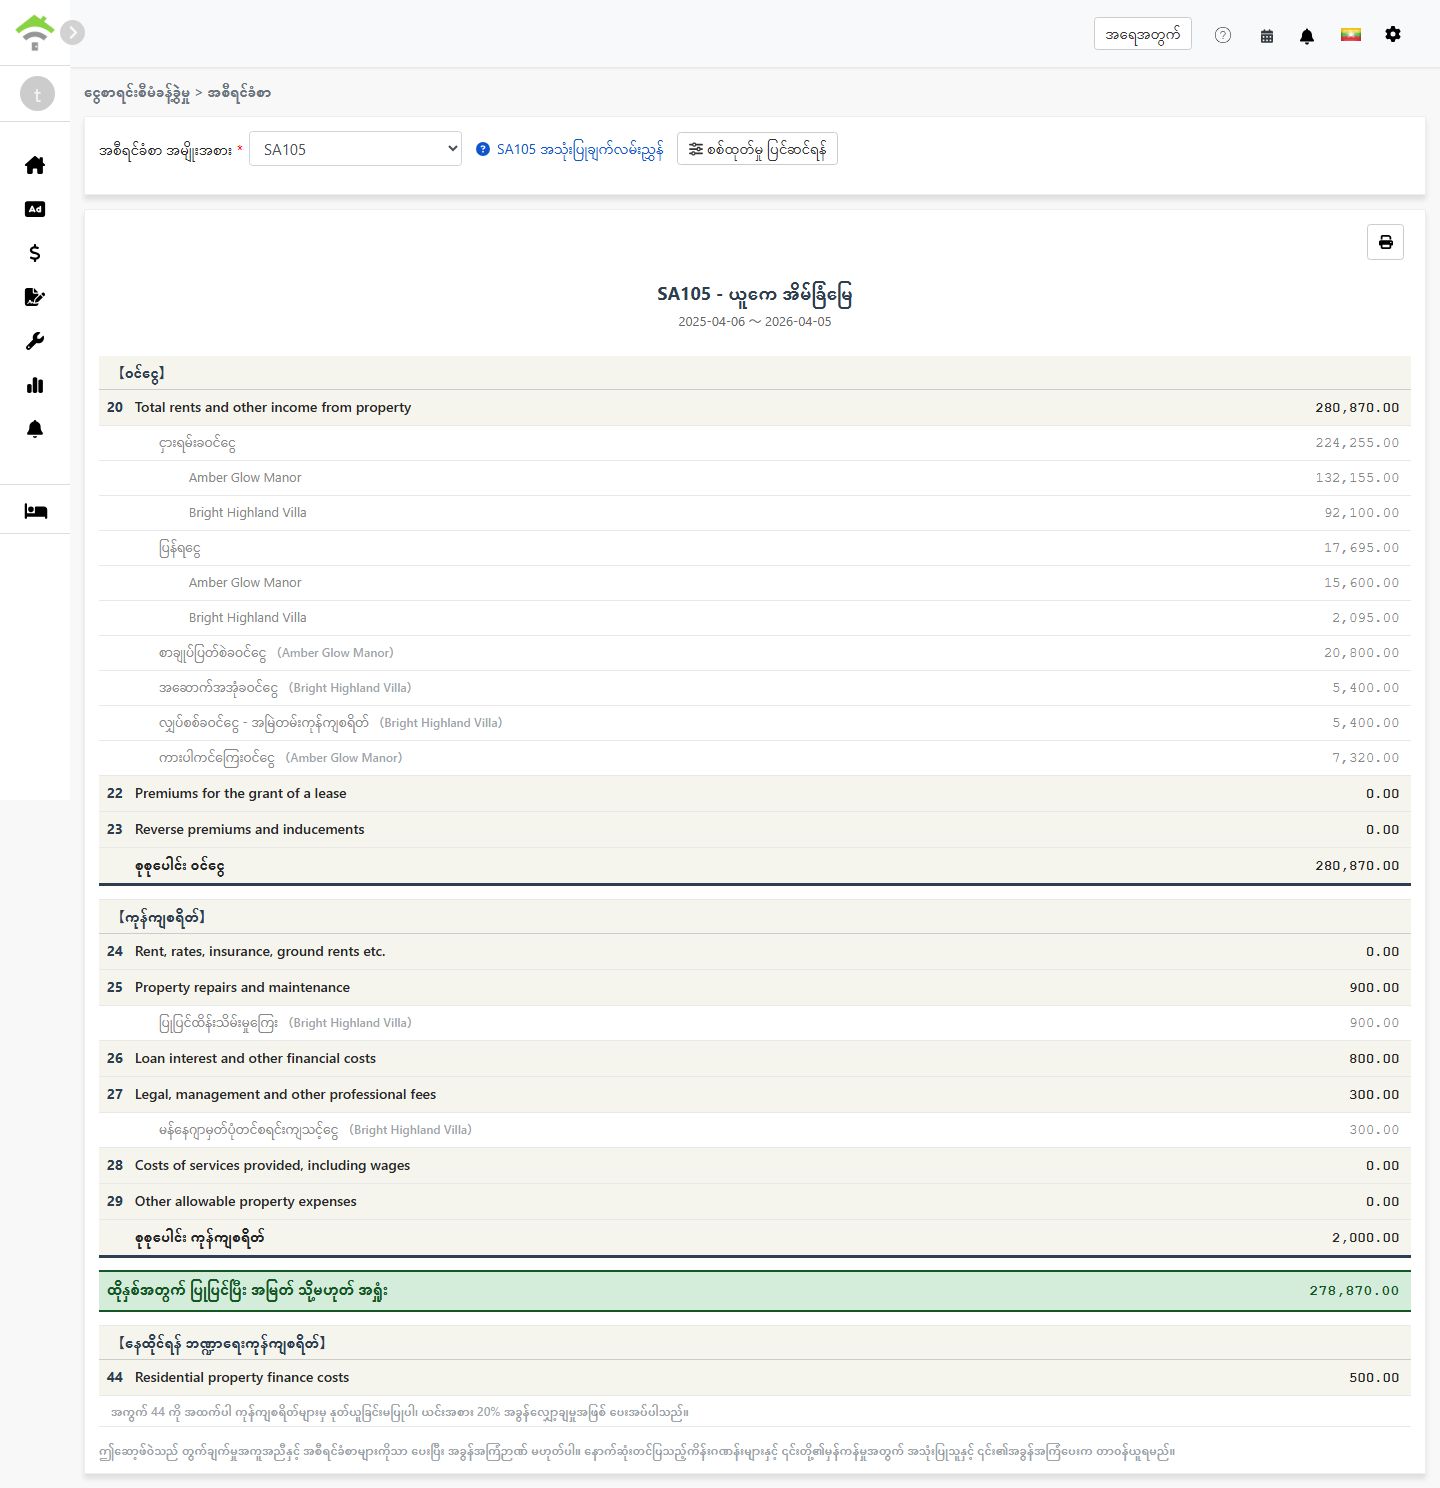
- စနစ်မှ အောက်ပါတို့ ပါဝင်သော SA105 အစီရင်ခံစာကို ထုတ်ပေးမည် -
- ဝင်ငွေ:အကွက် 20-23 - အငှားဝင်ငွေ၊ ငှားရမ်းခွင့်ပေးခြင်းအတွက် ရရှိငွေနှင့် ဆင်တူအရာများ
- ကုန်ကျစရိတ်:အကွက် 24-29 - နုတ်ယူခွင့်ရှိသော အိမ်ခြံမြေဆိုင်ရာ ကုန်ကျစရိတ်များ
- နှစ်အတွက် ညှိပြီး အမြတ် သို့မဟုတ် အရှုံး:စုစုပေါင်းဝင်ငွေ - စုစုပေါင်းကုန်ကျစရိတ်
- လူနေအိမ် ငွေကြေးကုန်ကျစရိတ်:အကွက် ၄၄ - လူနေအိမ်အပေါင်ချေးငွေအတိုး၊ ၎င်းအတွက် ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိသည်
- အစီရင်ခံစာကို ပရင့်ထုတ်နိုင်သည် သို့မဟုတ် PDF အဖြစ် ထုတ်ယူ၍ အခွန်ပြင်ဆင်မှု မှတ်တမ်းအဖြစ် သိမ်းဆည်းနိုင်သည်
အကွက် ၂၆ နှင့် အကွက် ၄၄ ကွာခြားချက်
| အချက် | အကွက် ၂၆ (လူနေအိမ်မဟုတ်) | အကွက် ၄၄ (လူနေအိမ်) |
|---|---|---|
| အိမ်ခြံမြေအမျိုးအစား | စီးပွားရေးသုံးအဆောက်အအုံ၊ ရုံးခန်း၊ ဆိုင်ခန်းနှင့် ဆင်တူနေရာများ | လူနေအိမ် ငှားရမ်းခြင်း |
| အခွန်ဆိုင်ရာ ဆောင်ရွက်ပုံ | ကုန်ကျစရိတ်အဖြစ် အပြည့်အဝ နုတ်ယူနိုင်သည် | နုတ်ယူ၍မရဘဲ ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိသည် |
| အစီရင်ခံစာတွင် တည်နေရာ | အကွက် 26 - Loan interest and other financial costs | အကွက် 44 - Residential property finance costs |
ဥပမာ -
ရောနှောအသုံးပြုသော အိမ်ခြံမြေတစ်ခုရှိပြီး ချေးငွေအတိုး စုစုပေါင်း £10,000 ဖြစ်ကာ ၎င်း၏ ၃၀ ရာခိုင်နှုန်းမှာ စီးပွားရေးသုံး၊ ၇၀ ရာခိုင်နှုန်းမှာ လူနေအိမ်သုံးဖြစ်သည်ဟု ဆိုပါစို့ -
- အကွက် ၂၆ (လူနေအိမ်မဟုတ်):£10,000 × 30% = £3,000(အပြည့်အဝ နုတ်ယူနိုင်သည်)
- အကွက် ၄၄ (လူနေအိမ်):£10,000 × 70% = £7,000(၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ = £1,400)
SA105 အတွက် စာရင်းခေါင်းစဉ်ဇယားကို မည်သို့ သတ်မှတ်မည်နည်း
စာရင်းခေါင်းစဉ်တစ်ခုကို ငွေကြေးကုန်ကျစရိတ်နှင့် ချိတ်ဆက်ရန် -
- စာရင်းကိုင် → စာရင်းခေါင်းစဉ်ဇယား သို့သွားပါ
- ချိတ်ဆက်လိုသော ခေါင်းစဉ်ကို ရှာပါ၊ ဥပမာ ချေးငွေအတိုး
- SA105 အကွက်ကို 'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' အဖြစ် သတ်မှတ်ပါ။ ထို့နောက် စနစ်သည် ထိုခေါင်းစဉ်၏ ပမာဏများကို စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်တွင် အလိုအလျောက် ထည့်သွင်းမည်
ငွေကြေးကုန်ကျစရိတ် မှတ်တမ်းတင်ရန် နည်းလမ်းနှစ်မျိုးရှိသည် -
- ငှားရမ်းကာလတွင် ထည့်ခြင်း:အိမ်ခြံမြေ၏ ငှားရမ်းကာလတွင် 'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' နှင့် ချိတ်ဆက်ထားသော ခေါင်းစဉ်ကို သုံး၍ ငွေကြေးလွှဲပြောင်းမှုတစ်ခု ထည့်ပါ
- စာရင်းမှတ်တမ်း ထည့်ခြင်း:'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' နှင့် ချိတ်ဆက်ထားသော ခေါင်းစဉ်ကို သုံး၍ စာရင်းမှတ်တမ်းတစ်ခု ဖန်တီးပါ
ဤနည်းလမ်းနှစ်မျိုးအနက် မည်သည့်နည်းဖြင့် ထည့်သည့်ပမာဏမဆို စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်တွင် အလိုအလျောက် ပါဝင်မည်။
အမေးများသောမေးခွန်းများ
ဗြိတိန်အခွန်စနစ်တွင် တန်ဖိုးလျော့မှုကို နုတ်ယူခွင့်ရှိပါသလား
မရှိပါ။ အမေရိကန်၏ Schedule E နှင့်မတူဘဲ ဗြိတိန်အိမ်ခြံမြေဝင်ငွေခွန်တွင် တန်ဖိုးလျော့မှုအကွက် မပါရှိပါ။ ဗြိတိန်တွင် အိမ်ခြံမြေတန်ဖိုးလျော့မှုသည် များသောအားဖြင့် အိမ်ခြံမြေရောင်းချချိန်၌ မတည်ငွေအမြတ်ခွန် တွက်ချက်ရာတွင်သာ သက်ဆိုင်သည်။
ကျွန်ုပ်၏ စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်က 0 ပြနေသည်မှာ အဘယ်ကြောင့်နည်း
သင့်စာရင်းခေါင်းစဉ်ဇယားတွင် SA105 အကွက်ကို 'အကွက် 26/44 ငွေကြေးကုန်ကျစရိတ်' အဖြစ် မှန်ကန်စွာ သတ်မှတ်ထားခြင်း ရှိမရှိ စစ်ဆေးပါ။ မသတ်မှတ်ထားပါက စနစ်သည် ထိုခေါင်းစဉ်၏ ပမာဏများကို စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်တွင် ထည့်သွင်းမည်မဟုတ်ပါ။
အကွက် ၂၆ + အကွက် ၄၄ သည် စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်ထက် ကျော်လွန်နိုင်ပါသလား
မကျော်လွန်နိုင်ပါ။ အိမ်ခြံမြေတစ်ခုစီအတွက် အကွက် ၂၆ + အကွက် ၄၄ သည် ထိုအိမ်ခြံမြေ၏ စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်နှင့် ညီကြောင်း စနစ်က စစ်ဆေးသည်။
အစီရင်ခံစာမျက်နှာပြင်တွင် စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်ကို လက်ဖြင့် ထည့်နိုင်ပါသလား
မထည့်နိုင်ပါ။ Schedule E ၏ တန်ဖိုးလျော့မှုနှင့်မတူဘဲ SA105 ၏ စုစုပေါင်းငွေကြေးကုန်ကျစရိတ်သည် ငှားရမ်းကာလ သို့မဟုတ် စာရင်းမှတ်တမ်းများမှသာ ရရှိသည်။ ဤဒီဇိုင်းသည် ပမာဏတိကျမှုကို သေချာစေပြီး သင့်အမှန်တကယ်စာရင်းမှတ်တမ်းများနှင့် ကွဲလွဲမှုကို တားဆီးသည်။
ဗြိတိန်အခွန်နှစ်သည် ဧပြီ ၆ မှ ဧပြီ ၅ အထိ ဖြစ်ရသနည်း
ဤသည်မှာ HMRC သတ်မှတ်ထားသော ဗြိတိန်၏ တရားဝင်အခွန်နှစ်ဖြစ်သည်။ ဇန်နဝါရီမှ ဒီဇင်ဘာအထိ သာမန်ပြက္ခဒိန်နှစ်နှင့်မတူဘဲ ဗြိတိန်အခွန်နှစ်သည် နှစ်စဉ် ဧပြီ ၆ တွင် စတင်ပြီး နောက်နှစ် ဧပြီ ၅ တွင် ပြီးဆုံးသည်။
SA105 အကွက်များ ဇယား
【ဝင်ငွေ】
| အကွက် | အကွက်အမည် | ဖော်ပြချက် |
|---|---|---|
| 20 | Total rents and other income from property | အငှားဝင်ငွေနှင့် အိမ်ခြံမြေမှ အခြားဝင်ငွေ စုစုပေါင်း |
| 22 | Premiums for the grant of a lease | ငှားရမ်းခွင့်ပေးခြင်းအတွက် ရရှိသော ငွေ |
| 23 | Reverse premiums and inducements | ရရှိသော ပြောင်းပြန်ပေးငွေနှင့် ငှားရမ်းသူအား ပေးသည့် မက်လုံးများ |
【ကုန်ကျစရိတ်】
| အကွက် | အကွက်အမည် | ဖော်ပြချက် |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | မြေငှားခ၊ ဒေသန္တရအခွန်နှင့် အာမခံပရီမီယံများ |
| 25 | Property repairs and maintenance | ပြုပြင်ထိန်းသိမ်းမှု ကုန်ကျစရိတ် |
| 26 | Loan interest and other financial costs | လူနေအိမ်မဟုတ်သော အိမ်ခြံမြေများ၏ ငွေကြေးကုန်ကျစရိတ်၊ အပြည့်အဝ နုတ်ယူနိုင်သည် |
| 27 | Legal, management and other professional fees | ဥပဒေကြေး၊ အိမ်ခြံမြေစီမံခန့်ခွဲမှုကြေးနှင့် စာရင်းကိုင်ကြေး |
| 28 | Costs of services provided, including wages | ပေးအပ်သော ဝန်ဆောင်မှုများ၏ ကုန်ကျစရိတ်၊ ဝန်ထမ်းလုပ်ခအပါအဝင် |
| 29 | Other allowable property expenses | အထက်တွင် မဖော်ပြထားသော အခြားနုတ်ယူခွင့်ရှိသည့် ကုန်ကျစရိတ်များ |
【လူနေအိမ် ငွေကြေးကုန်ကျစရိတ်】
| အကွက် | အကွက်အမည် | ဖော်ပြချက် |
|---|---|---|
| 44 | Residential property finance costs | လူနေအိမ်များ၏ ငွေကြေးကုန်ကျစရိတ်၊ ၎င်းအတွက် ၂၀ ရာခိုင်နှုန်း အခွန်လျှော့ငွေ ရရှိသည် |