
ဤဆောင်းပါး၏ အမြန်လင့်ခ်များ
- PIT-အငှားခွန် ခန့်မှန်းတွက်ချက်မှု ဆိုသည်မှာ အဘယ်နည်း?
- ပိုလန်တွင် အငှားခွန်ကို မည်သို့ ပေးဆောင်ရသနည်း?
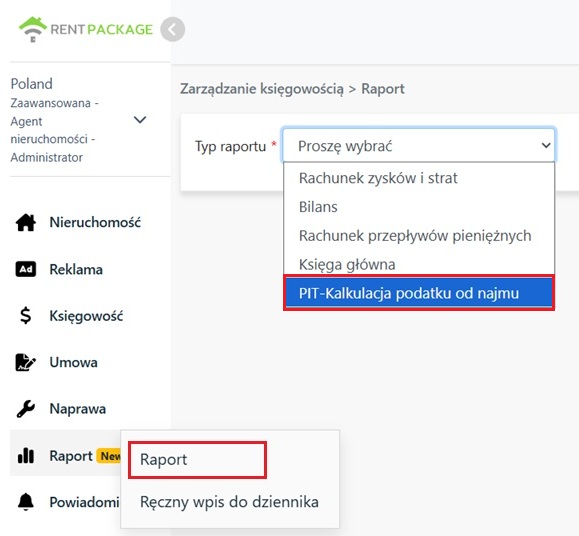
- က. အစီရင်ခံစာဖွင့်ပါ။
- ခ. အခွန်နှစ် ရွေးချယ်ခြင်းနှင့် အခွန်နှုန်း ပါရာမီတာ သတ်မှတ်ခြင်း
- ဂ. နှစ်စဉ်အစီရင်ခံစာကို ဖတ်ပါ။
- ဃ. တွက်ချက်မှုအသေးစိတ်ကို ကြည့်ပါ။
- င. တွက်ချက်မှု အခြေခံနှင့် သတိပြုရန် အချက်များ
PIT-အငှားခွန် ခန့်မှန်းတွက်ချက်မှု ဆိုသည်မှာ အဘယ်နည်း?
ပိုလန်တွင် ကိုယ်ပိုင် အိမ်ငှားချသူ၏ အငှားခ ဝင်ငွေကို ပုံသေနှုန်း အခွန် (ryczałt) ဖြင့် ကောက်ခံသည်။ အိမ်ရှင်သည် လစဉ် အခွန်ကို ကိုယ်တိုင် တွက်ချက်၍ ပေးသွင်းရပြီး ပုံမှန်အားဖြင့် လစဉ် ကြေညာရန် မလိုဘဲ တစ်နှစ်လျှင် နှစ်စဉ်ကြေညာချိန်တွင်သာ PIT-28 တစ်ကြိမ် တင်သွင်းသည်။ PIT-အငှားခွန် ခန့်မှန်းတွက်ချက်မှု အစီရင်ခံစာသည် စနစ်ထဲရှိ သင်၏ အမှန်ရရှိသော အငှားခအပေါ် အခြေခံ၍ လစဉ် စုစုပေါင်း ဝင်ငွေနှင့် ပေးရမည့် အခွန်ကို အလိုအလျောက် တွက်ပေးသဖြင့် လစဉ် အခွန်မဆောင်မီ ကိုယ်တိုင် တွက်ရန် မလိုတော့ဘဲ နှစ်စဉ်ကြေညာရန် လိုအပ်သော အငှားခွန် အချက်အလက်ကိုလည်း စုစည်းပေးထားသည်။
ပိုလန်တွင် အငှားခွန်ကို မည်သို့ ပေးဆောင်ရသနည်း?
အစီရင်ခံစာက လစဉ် ပေးရမည့် အခွန်ကို ဖော်ပြခြင်းသည် ပိုလန်၏ 'လစဉ် ပေးသွင်းရမည်' ဆိုသည့် စည်းမျဉ်းနှင့် ကိုက်ညီသည်။ အောက်ပါတို့မှာ 2026 ခုနှစ်အတွက် လက်ရှိ စည်းမျဉ်းများ ဖြစ်သည်-
- အခွန်ကောက်ခံပုံ တစ်မျိုးတည်းသာ ရှိသည်: 2023 ခုနှစ်မှစ၍ ကိုယ်ပိုင် အငှားဝင်ငွေကို ပုံသေနှုန်း အခွန် (ryczałt) ဖြင့်သာ ကောက်ခံပြီး နှုန်းမှာ နှစ်စဉ် အငှားခ ဝင်ငွေ 100,000 zł အတွင်း 8.5%၊ ကျော်လွန်သည့် အပိုင်းအတွက် 12.5% ဖြစ်သည်။
- ဇနီးမောင်နှံ ဖြစ်ပါက ကန့်သတ်ပမာဏကို နှစ်ဆ တိုးနိုင်သည်: ဇနီးမောင်နှံကြား ပူးတွဲပိုင်ဆိုင်မှု စနစ် ရှိသူများသည် တစ်ဦးက အငှားခ ဝင်ငွေ အားလုံးကို ကြေညာမည်ဟု အခွန်ရုံးသို့ ကြေညာနိုင်သည်။ ကြေညာပြီးနောက် 8.5% နှုန်းကို 200,000 zł အထိ သုံးပြီး ကျော်လွန်သည့် အပိုင်းကိုသာ 12.5% ဖြင့် တွက်သည်။ ထိုအခါ အစီရင်ခံစာ၏ 'နှစ်စဉ်ဝင်ငွေ ကန့်သတ်ပမာဏ' ပါရာမီတာကို 200000 သို့ ပြောင်းပါ။
- လစဉ် ပေးသွင်းရပြီး နောက်လ 20 ရက်မတိုင်မီ ပေးသွင်းရမည်: အိမ်ရှင်သည် အငှားခ ဝင်ငွေ ရရှိသည့်လ၏ နောက်လ 20 ရက်မတိုင်မီ ထိုလ၏ အခွန်ကို အခွန်ရုံးသို့ ပေးသွင်းရမည်။ ဥပမာ ဇန်နဝါရီလ၏ အငှားခ ဝင်ငွေကို ဖေဖော်ဝါရီ 20 ရက်မတိုင်မီ ပေးသွင်းရမည်။ 20 ရက်သည် စနေနေ့ သို့မဟုတ် တရားဝင် ရုံးပိတ်ရက်နှင့် ကြုံပါက နောက်ဆုံးရက်ကို နောက်ထပ် အလုပ်ဖွင့်ရက်သို့ ရွှေ့သည်။
- ဒီဇင်ဘာလသည် ခြွင်းချက် ဖြစ်သည်: ဒီဇင်ဘာလ၏ အခွန်ကို နောက်နှစ် ဇန်နဝါရီ 20 ရက်မတိုင်မီ ပေးသွင်းရပြီး နှစ်စဉ်ကြေညာလွှာနှင့် ပေါင်း၍ မပေးရပါ။
- သုံးလပတ်အလိုက် ပေးသွင်းရန်လည်း ရွေးချယ်နိုင်သည်: ယခင်နှစ် အိမ်ငှားဝင်ငွေ ယူရို 200,000 နှင့် ညီမျှသော ပမာဏထက် မကျော်လျှင် သုံးလပတ်အလိုက် ပေးသွင်းနိုင်ပြီး နောက်ဆုံးရက်မှာ သုံးလပတ်ကုန်ပြီးနောက် လာမည့်လ၏ 20 ရက်နေ့မတိုင်မီ ဖြစ်သည် (စတုတ္ထ သုံးလပတ်အတွက် နောက်နှစ် ဇန်နဝါရီ 20 ရက်နေ့မတိုင်မီ)။ သုံးလပတ်အလိုက် ပေးသွင်းခြင်းအတွက် ကြိုတင်လျှောက်ထားရန် မလိုဘဲ သုံးလပတ်အလိုက် တိုက်ရိုက်ပေးသွင်းပြီး နှစ်စဉ် PIT-28 ကြေညာလွှာတင်ချိန်တွင် ရွေးချယ်မှုကို အမှန်ခြစ်ရုံသာ။
- ပုံမှန်အားဖြင့် ငွေပေးသွင်းရုံသာဖြစ်ပြီး ကြေညာရန် မလိုပါ: တရားဝင် ကြေညာလွှာကို တစ်နှစ်လျှင် တစ်ကြိမ်သာ တင်ရသည် — PIT-28 နှစ်စဉ်ကြေညာလွှာကို နောက်နှစ် ဖေဖော်ဝါရီ 15 ရက်မှ ဧပြီ 30 ရက်အတွင်း တင်သွင်းရမည်၊ နှစ်ချုပ်ရှင်းလင်းမှုတွင် ပေးရန်လိုနေပါကလည်း ဧပြီ 30 ရက်မတိုင်မီ ဖြည့်ပေးသွင်းရမည်။
- ဝင်ငွေကို အမှန်တကယ် လက်ခံရရှိသည့် ရက်စွဲနှင့်အညီ မှတ်သားပါ။: ပိုလန် အခွန်ဥပဒေသည် 'အငှားခကို အမှန်တကယ် လက်ခံရရှိသည့်' ရက်အလိုက် ဝင်ငွေကို မှတ်ယူသည်။ အိမ်ငှားသူက နောက်မှ ပေးသွင်းလျှင် အခွန်ပေးဆောင်ရန် တာဝန်လည်း နောက်သို့ ရွှေ့သွားသည်- ဥပမာ ဇန်နဝါရီမှ ဇွန်လအထိ အငှားခကို ဇွန်လတွင်မှ တစ်ကြိမ်တည်း ရရှိလျှင် ဇူလိုင် 20 ရက်မတိုင်မီ တစ်ကြိမ် ပေးသွင်းရုံသာ ဖြစ်ပြီး ယခင်လများတွင် အခွန်ကြွေး မဖြစ်ပါ။
PIT-အငှားခွန် ခန့်မှန်းတွက်ချက်မှုကို မည်သို့ အသုံးပြုမည်နည်း
က. အစီရင်ခံစာဖွင့်ပါ။
ဘယ်ဘက် မီနူးတွင် [ အစီရင်ခံစာ ]→[ အခွန်အစီရင်ခံစာ ] ကို နှိပ်ပါ။
ခ. အခွန်နှစ် ရွေးချယ်ခြင်းနှင့် အခွန်နှုန်း ပါရာမီတာ သတ်မှတ်ခြင်း
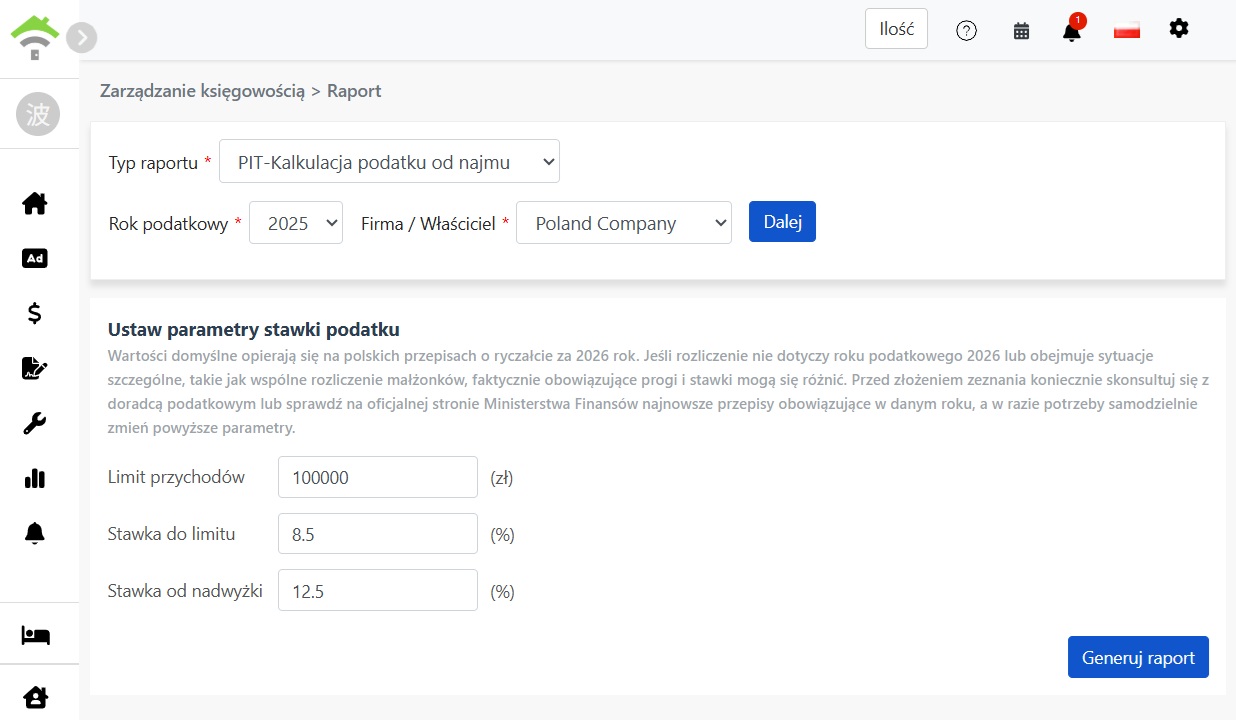
ထို့နောက် [ အခွန်နှစ် ] နှင့် [ ကုမ္ပဏီ/ပိုင်ရှင် ] ကို ရွေးပြီး 'နောက်တစ်ဆင့်' ကို နှိပ်ပါ-
- ကုမ္ပဏီ ရွေးချယ်ပါ: ကုမ္ပဏီ ကိုယ်တိုင် စီမံခန့်ခွဲသော အိမ်ခြံမြေနှင့် တစ်ဆင့်ပြန်ငှား အိမ်ရှင် အိမ်ခြံမြေ၏ အငှားခကို ခန့်မှန်းတွက်ချက်သည်။
- ပိုင်ရှင် ရွေးချယ်ပါ: ထိုပိုင်ရှင် အမည်ဖြင့် စီမံခန့်ခွဲပေးသော အိမ်ခြံမြေ၏ အငှားခကို ခန့်မှန်းတွက်ချက်သည်။
စနစ်က အခွန်နှုန်း ပါရာမီတာများကို ပြမည်ဖြစ်ပြီး မူလတန်ဖိုးများမှာ အောက်ပါအတိုင်း ဖြစ်သည်။ အမှန်တကယ် သက်ဆိုင်သော စည်းမျဉ်းအလိုက် ကိုယ်တိုင် ပြင်နိုင်သည်-
- နှစ်စဉ်ဝင်ငွေ ကန့်သတ်ပမာဏ: ပုံမှန် ၁၀၀၀၀၀ zł ။
- ကန့်သတ်ပမာဏ အောက် အခွန်နှုန်း: မူလတန်ဖိုး 8.5%။
- ကန့်သတ်ပမာဏ ကျော်လွန် အခွန်နှုန်း: မူလတန်ဖိုး 12.5%။
ပါရာမီတာကို အတည်ပြုပြီးနောက် [ အစီရင်ခံစာ ထုတ်ပါ ] ကို နှိပ်ပါ။
ဂ. နှစ်စဉ်အစီရင်ခံစာကို ဖတ်ပါ။
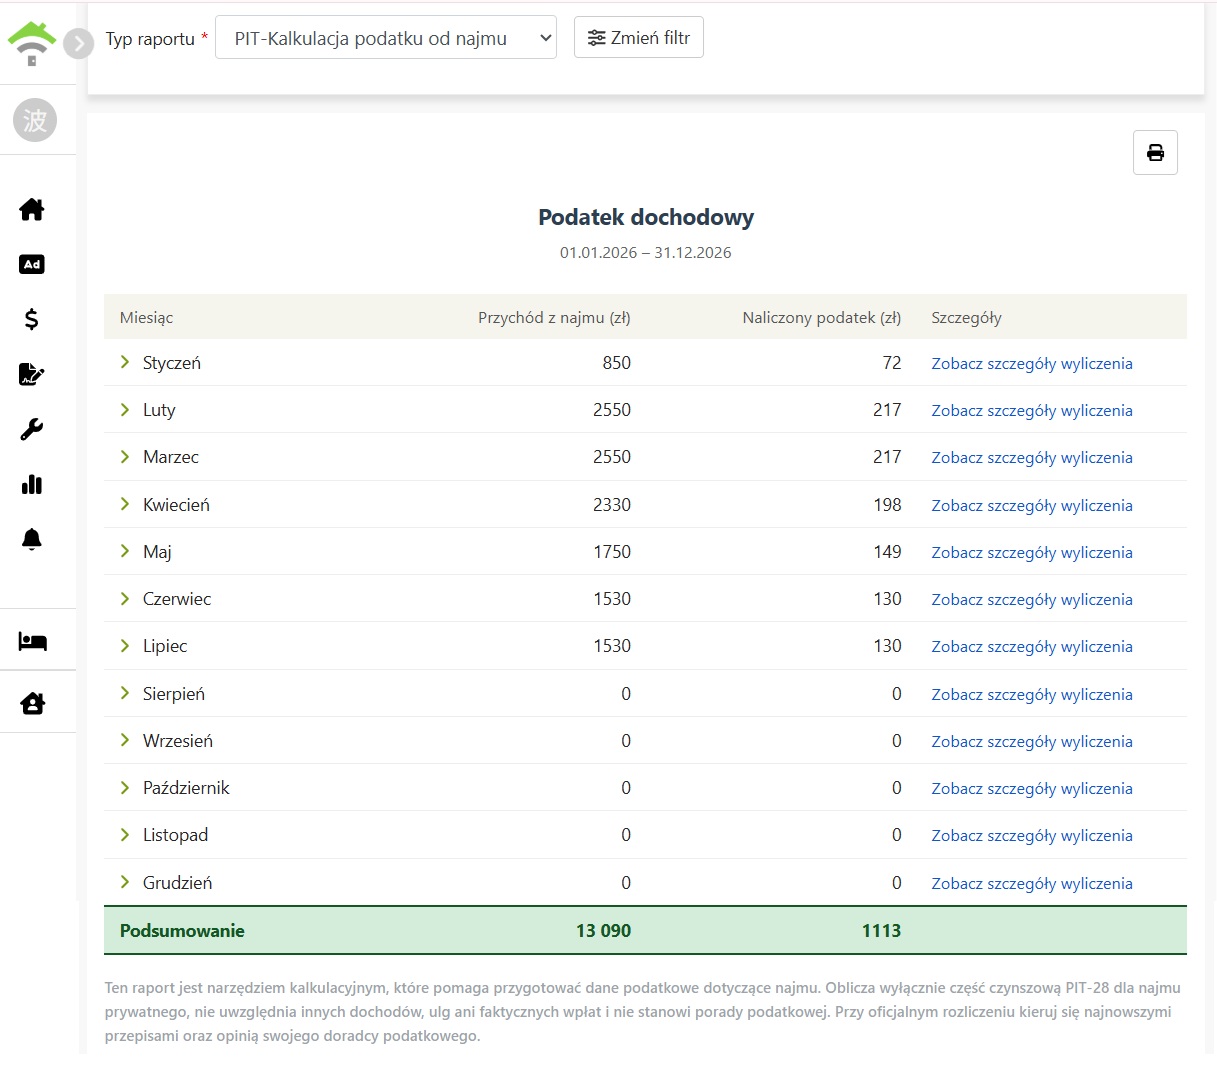
အစီရင်ခံစာသည် တစ်နှစ်လုံး၏ ခန့်မှန်းတွက်ချက် ရလဒ်ကို လအလိုက် ပြပြီး လတိုင်းတွင် ထိုလ၏ [ အငှားခ ဝင်ငွေ စုစုပေါင်း ] နှင့် [ ပေးရမည့် အခွန် ] ကို ပြသည်။ အောက်ဆုံးရှိ 'စုစုပေါင်း အားလုံး' အတန်းသည် တစ်နှစ်လုံး၏ ပေါင်းလဒ် ဖြစ်သည်။ လစဉ် 20 ရက်မတိုင်မီ မည်မျှ ပေးရမည်ကို ယခင်လ အတန်းနှင့် တိုက်ကြည့်ရုံသာ။ ညာဘက်အပေါ်ရှိ ပုံနှိပ်ရန် ခလုတ်ကို နှိပ်လျှင် အစီရင်ခံစာ တစ်ခုလုံးကို ပုံနှိပ်နိုင်သည်။
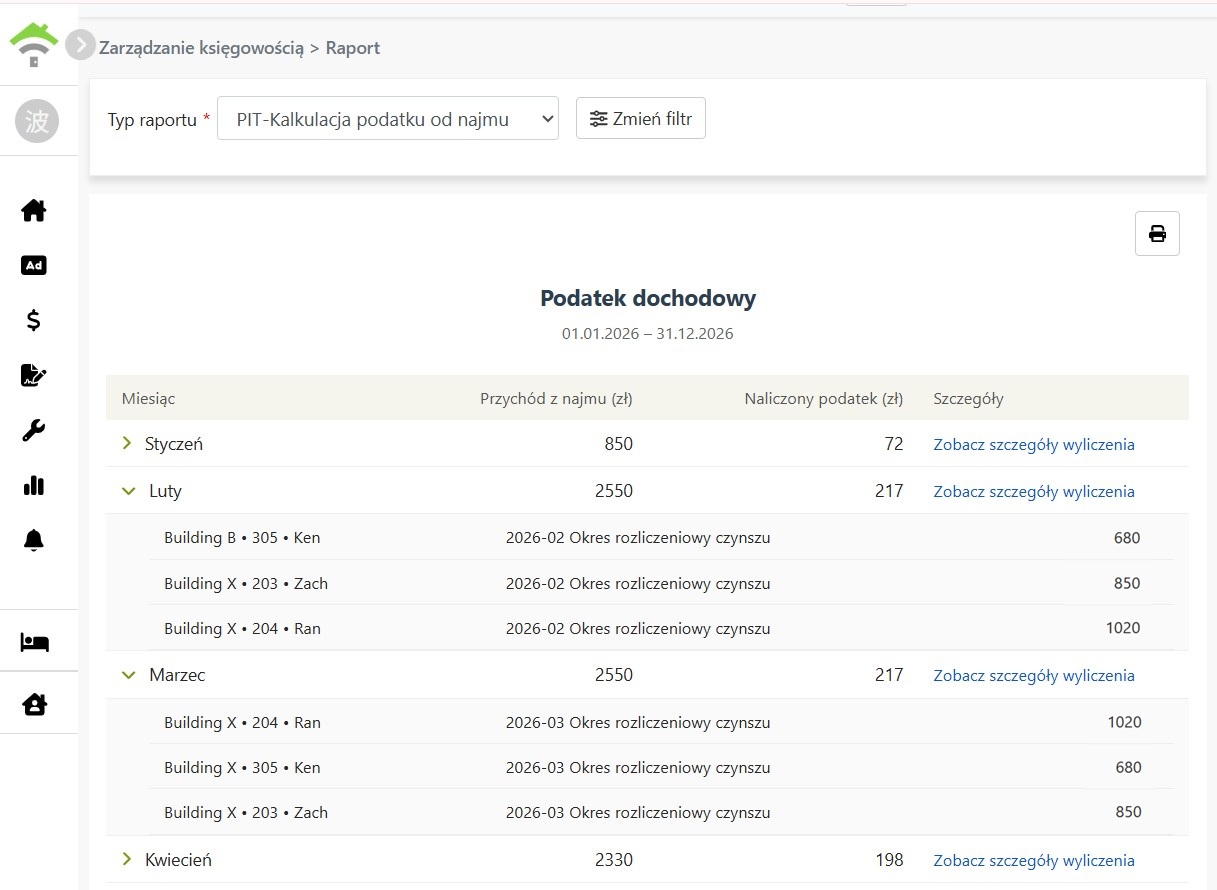
လကို နှိပ်လိုက်လျှင် ထိုလ၏ အငှားခ အသေးစိတ် တစ်ခုချင်းကို ဖွင့်ပြမည်ဖြစ်ပြီး ပါဝင်သည်မှာ-
- အိမ်ခြံမြေ • အခန်းယူနစ် • အိမ်ငှားသူ: ဤအငှားခသည် မည်သည့် အခန်း၊ မည်သည့် အိမ်ငှားသူထံမှ ဖြစ်သည်။
- ငွေပေးချေရမည့်ကာလ အမည်: ဤအငှားခ ပါဝင်သည့် ငွေပေးချေရမည့်ကာလ။
- ငွေပမာဏ: ဤအငှားခ၏ အမှန်ရရှိသော ငွေပမာဏ။
ထိုလတွင် ငွေလက်ခံမှု တစ်ခုမှ မရှိပါက ဖွင့်လိုက်လျှင် 'ယခုလ ငွေလက်ခံမှု မရှိပါ' ဟု ပြမည်။
ဃ. တွက်ချက်မှုအသေးစိတ်ကို ကြည့်ပါ။
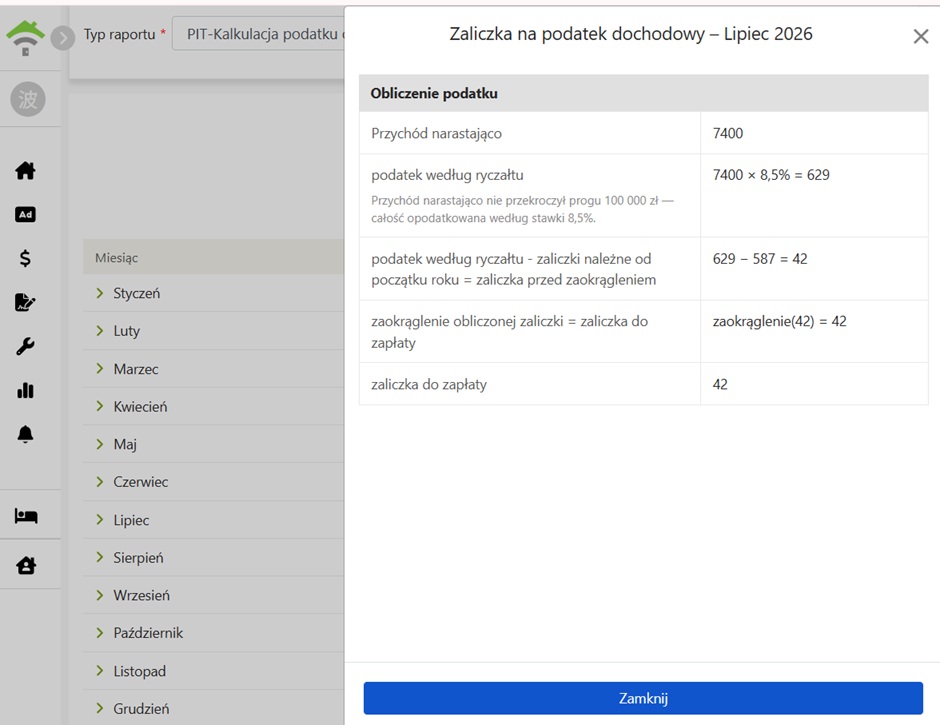
လတစ်ခုချင်းရှိ ' တွက်ချက်မှု အသေးစိတ် ကြည့်ရန် ' ကို နှိပ်လျှင် ထိုလ၏ တွက်ချက်ပုံကို ဖွင့်ပြမည်ဖြစ်ပြီး ထိုလ ပေးရမည့် အခွန်ကို မည်သို့ တွက်ထုတ်သည်ကို အဆင့်ဆင့် ပြသည်-
- စုစုပေါင်း အငှားငွေဝင်ငွေ: နှစ်စမှ ထိုလအထိ စုစုပေါင်း အငှားခ။
- ပုံသေ အခွန်နှုန်းဖြင့် တွက်ထားသော စုစုပေါင်း အခွန်: စုစုပေါင်း ဝင်ငွေထဲမှ နှစ်စဉ်ဝင်ငွေ ကန့်သတ်ပမာဏ အတွင်းရှိ အပိုင်းကို 'ကန့်သတ်ပမာဏ အောက် အခွန်နှုန်း' ဖြင့်၊ ကန့်သတ်ပမာဏ ကျော်လွန်သည့် အပိုင်းကို 'ကန့်သတ်ပမာဏ ကျော်လွန် အခွန်နှုန်း' ဖြင့် တွက်သည် (ဂဏန်း မပြည့်မီ)။
- ထိုလ၏ အခွန် (ဂဏန်း မပြည့်မီ): စုစုပေါင်း အခွန်ထဲမှ နှစ်စမှစ၍ လစဉ် ပေးရမည့် အခွန်များကို နုတ်ခြင်း။
- လစဉ်ပေးချေရန် အခွန်ကျသင့်ငွေ: အထက်ပါ ပမာဏကို ဂဏန်းပြည့် လုပ်ပြီးနောက် ထိုလ ပေးရမည့် အခွန် ဖြစ်သည်။
င. တွက်ချက်မှု အခြေခံနှင့် သတိပြုရန် အချက်များ
- ငွေသားအခြေပြုစနစ် (Cash Basis): အငှားခ၏ ငွေလက်ခံရက်အလိုက် လကို သတ်မှတ်ပြီး ငွေပေးချေပြီးသော အငှားခ ငွေစာရင်းကိုသာ ထည့်တွက်သည်။ ငွေပေးချေပုံ 'မပေးချေရပါ' ဖြစ်သော ငွေစာရင်းကို မထည့်ပါ။ ၎င်းသည် ပိုလန် အခွန်ဥပဒေ၏ 'အမှန်တကယ် လက်ခံရရှိသည့်ရက်အလိုက် ဝင်ငွေ မှတ်ယူခြင်း' စည်းမျဉ်းနှင့် ကိုက်ညီပြီး အိမ်ငှားသူက နောက်မှ ပေးသွင်းလျှင် အစီရင်ခံစာ သတ်မှတ်သော လသည် အခွန်ပေးဆောင်ရန် တာဝန် ဖြစ်ပေါ်သည့်လ ဖြစ်သည်။
- အငှားငွေကိုသာ တွက်ချက်ပါ။: အစီရင်ခံစာသည် အငှားခ ဝင်ငွေကိုသာ စာရင်းပေါင်းပြီး ရေမီးခ၊ စပေါ်ငွေ စသည့် အခြားငွေများ မပါဝင်ပါ။
- ကြိုတင်ရရှိငွေဖြင့် အငှားခ ပေးချေခြင်း: အငှားခကို ကြိုတင်ရရှိငွေဖြင့် ခုနှိမ်ပေးချေပါက ကြိုတင်ရရှိငွေကို မူလ လက်ခံခဲ့သည့်ရက် မဟုတ်ဘဲ ထို [ အငှားခ ငွေစာရင်း၏ ငွေလက်ခံရက် ] အလိုက် လကို သတ်မှတ်သည်။