
RentPackage ၏ ခန့်မှန်းငွေလက်ခံမှုဖြင့် လာမည့်လနှင့် တစ်နှစ်လုံး၏ အငှားခ ဝင်ငွေကို မည်သို့ အမြန် ခန့်မှန်းမည်နည်း
ဤဆောင်းပါး၏ အမြန်လင့်ခ်များ
၁။ ခန့်မှန်းငွေလက်ခံမှု ဆိုသည်မှာ အဘယ်နည်း?
အကျိုးဆောင်ကုမ္ပဏီနှင့် ကိုယ်တိုင်စီမံခန့်ခွဲသောအိမ်ရှင်များ စိတ်ထဲ အမြဲ စွဲနေသော မေးခွန်းများမှာ- လာမည့်လတွင် မည်သည့်ငွေများ ကောက်ခံရန် ကျန်သေးသနည်း? အားလုံး ကောက်ခံပြီးလျှင် ခန့်မှန်းခြေ မည်မျှ ဝင်မည်နည်း? ယခုနှစ် တစ်နှစ်လုံး၏ အငှားခ ဝင်ငွေ ခန့်မှန်းခြေ မည်မျှ ရှိမည်နည်း? ဟူ၍ ဖြစ်သည်။ 'ခန့်မှန်းငွေလက်ခံမှု' သည် ဤမေးခွန်းများကို ဖြေရန် ဒီဇိုင်းထုတ်ထားခြင်း ဖြစ်သည်- သင်ရွေးချယ်သော အိမ်ခြံမြေနှင့် ကာလအလိုက် ငှားရမ်းသည့် အခန်းယူနစ်တစ်ခုချင်း၏ ရရန်ရှိငွေကို အလိုအလျောက် ပေါင်းပေးပြီး ခန့်မှန်း ငွေလက်ခံ စုစုပေါင်းကို တစ်ချက်ကြည့်ရုံဖြင့် သိနိုင်သည်။ စာချုပ်များ လှန်ကြည့်ရန် မလို၊ ဂဏန်းတွက်စက် နှိပ်ရန် မလိုပါ။
အစီရင်ခံစာသည် အငှားခ၊ အကျိုးဆောင်ခ၊ စီမံခန့်ခွဲခ၊ အခြားကြေးများ စသည့် အဖြစ်အများဆုံး ဝင်ငွေ/ငွေထွက် အကြောင်းအရာများကို ကော်လံအဖြစ် ရွေးထုတ်ပြီး အောက်ခြေတွင် ထိုကာလ၏ အသားတင်ငွေကို စုစည်းပြသည်။ အကျိုးဆောင်ကုမ္ပဏီအတွက် ဤအစီရင်ခံစာသည် 'ပိုင်ရှင် စာရင်းရှင်းတမ်း' လည်း ဖြစ်ပြီး ပိုင်ရှင်နှင့် စာရင်းတိုက်ဆိုင်ရန်၊ ငွေလွှဲပေးရန် အခြေခံအဖြစ် အသုံးပြုနိုင်သည်။
၂။ အစီရင်ခံစာဖွင့်ခြင်း: အိမ်ခြံမြေများနှင့် ကာလရွေးချယ်ပါ
ခန့်မှန်းငွေလက်ခံမှု အစီရင်ခံစာကို အောက်ပါအဆင့်များအတိုင်း ဖွင့်ပါ-
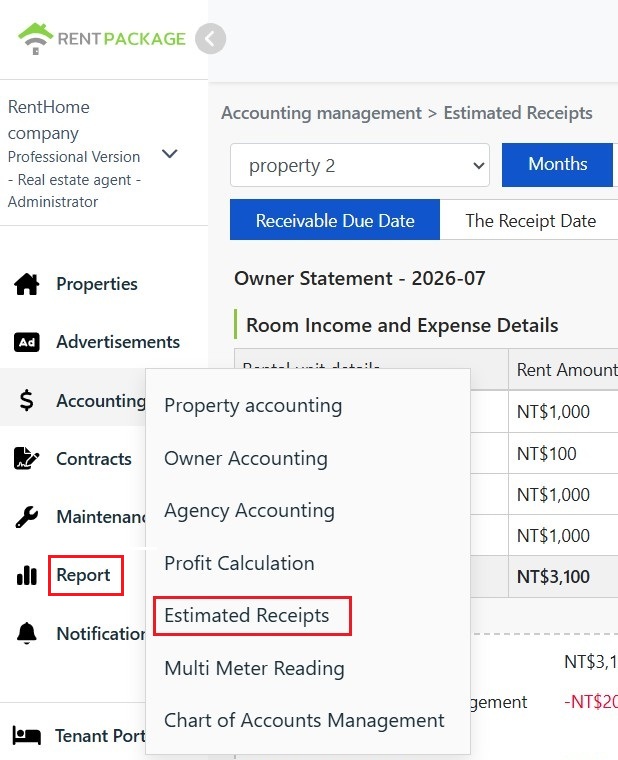
- အစီရင်ခံစာစာမျက်နှာသို့ ဝင်ပါ:ဘယ်ဘက် မီနူးတွင် [ ငွေစာရင်းလုပ်ငန်း ]→[ ခန့်မှန်းငွေလက်ခံမှု ] ကို နှိပ်ပါ။
- အိမ်ခြံမြေ ရွေးချယ်ရန်:ဘယ်ဘက်အပေါ်ရှိ ဆွဲချမီနူးမှ စာရင်းတိုက်ဆိုင်လိုသော အိမ်ခြံမြေကို ရွေးချယ်ပါ။ တစ်ကြိမ်လျှင် အိမ်ခြံမြေ တစ်ခု၏ ပိုင်ရှင် စာရင်းရှင်းတမ်းကို ပြသသည်။
- ကာလရွေးချယ်ပါ:'လ'၊ 'နှစ်' အလိုက် ကြည့်နိုင်သလို 'စိတ်ကြိုက်' ဖြင့် စတင်/ကုန်ဆုံးရက် ကာလကို ကြိုက်သလို သတ်မှတ်နိုင်သည်။ လာမည့်လ၏ ငွေလက်ခံမှုကို ခန့်မှန်းလိုလျှင် လာမည့်လကို ရွေးပါ။ တစ်နှစ်လုံး၏ အငှားခ စုစုပေါင်းကို သိလိုလျှင် 'နှစ်' သို့ ပြောင်းပါ။
၃။ ငွေရရန်ရှိသည့်ရက် နှင့် ငွေလက်ခံရက်
အစီရင်ခံစာ အပေါ်ပိုင်းတွင် ရက်စွဲအခြေခံ နှစ်မျိုး ပါရှိပြီး ရွေးချယ်ထားသော ကာလတွင် မည်သည့်ငွေစာရင်းများ ပါဝင်မည်ကို ဆုံးဖြတ်သည်-
- ငွေရရန်ရှိသည့်ရက်:ငွေစာရင်း၏ ငွေရရန်ရှိသည့်ရက်အလိုက် ကာလကို သတ်မှတ်သည်။ အိမ်ငှားသူ ငွေပေးပြီး/မပေးရသေး မည်သို့ပင်ဖြစ်စေ ငွေရရန်ရှိသည့်ရက်သည် ကာလအတွင်း ကျရောက်ပါက ထည့်သွင်းမည်။ ဤသည်မှာ 'ခန့်မှန်း' ၏ အခြေခံ ဖြစ်သည်- အနာဂတ်ကာလကို ရွေးလိုက်လျှင် ခန့်မှန်းခြေ မည်မျှ ရမည်ကို မြင်နိုင်သည်။
- ငွေလက်ခံရက်:ငွေကို အမှန်တကယ် လက်ခံရရှိသည့် ရက်စွဲအလိုက် ကာလကို သတ်မှတ်ပြီး ကာလအတွင်း လက်ခံရရှိပြီးသော ငွေများကိုသာ ထည့်သွင်းသည်။ ကာလကုန်တွင် အမှန်တကယ် ရရှိငွေနှင့် ပိုင်ရှင်ထံ လွှဲပေးရမည့် ငွေပမာဏကို ရှင်းလင်းရန် သင့်တော်သည်။
၄။ အခန်းဝင်ထွက်အသေးစိတ်
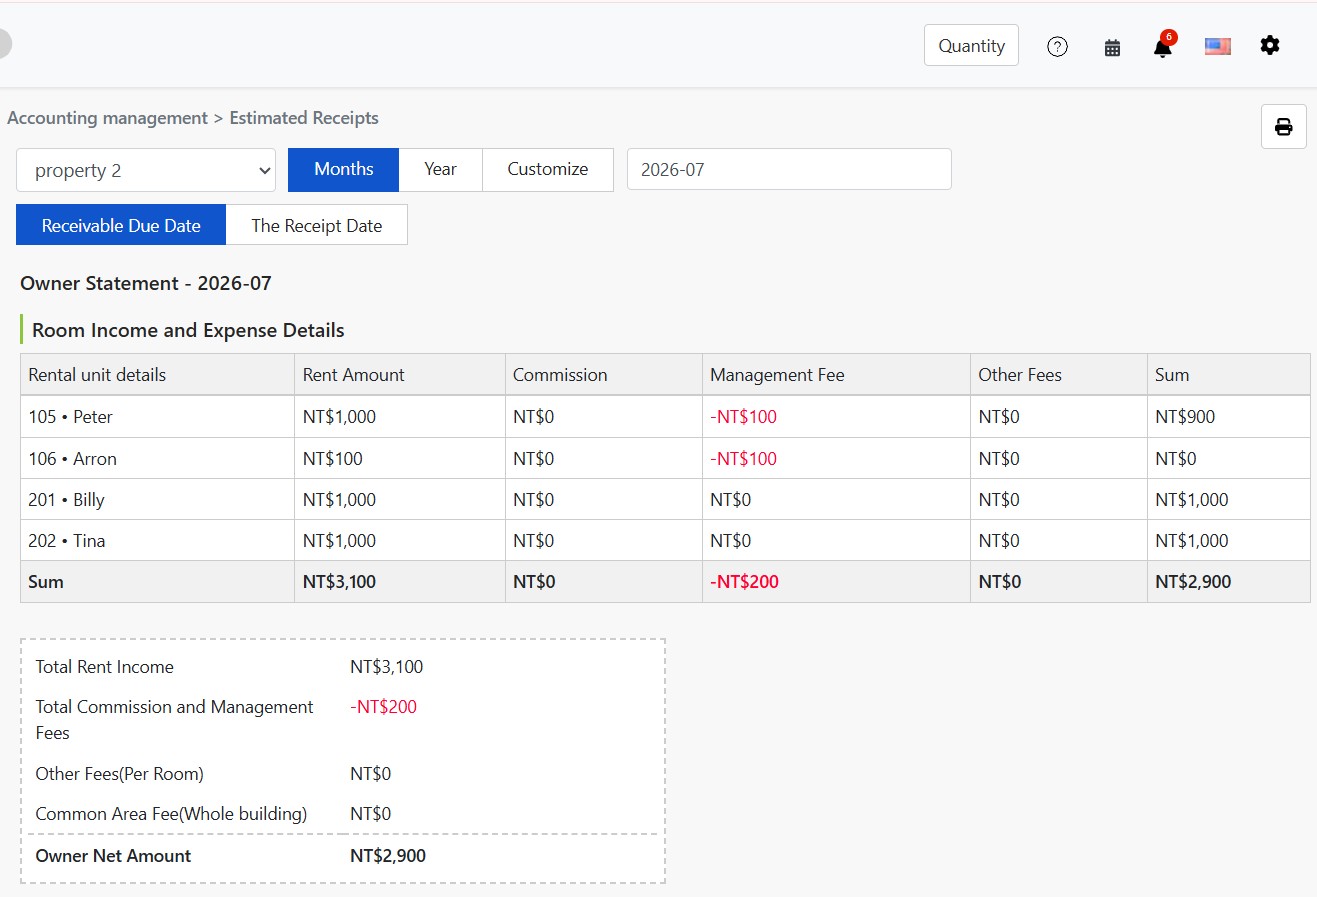
အသေးစိတ်ဇယားသည် ငှားရမ်းသည့် အခန်းယူနစ်တစ်ခုကို အတန်းတစ်တန်းအဖြစ် ထား၍ အခန်းတစ်ခန်းချင်း၏ ကာလအတွင်း ဝင်ငွေ/ငွေထွက်ကို ပြသည်-
| အကွက်အမည် | ဖော်ပြချက် |
|---|---|
| ငှားရမ်းခန်းအသေးစိတ် | အခန်းနံပါတ်နှင့် အိမ်ငှားသူ အမည်။ |
| အငှားခ ပမာဏ | ထိုအခန်းယူနစ်၏ ကာလအတွင်း အငှားခ ဝင်ငွေ။ |
| အကျိုးဆောင်ခ | အကျိုးဆောင်ကုမ္ပဏီက ပိုင်ရှင်ထံမှ ကောက်ခံသော အကျိုးဆောင်ခ ဖြစ်ပြီး ပိုင်ရှင်၏ ဝင်ငွေမှ နှုတ်ယူသည်။ (အကျိုးဆောင်ကုမ္ပဏီအတွက်သာ ပြသသည်) |
| စီမံခန့်ခွဲခ | စီမံခန့်ခွဲပေးသည့် ဝန်ဆောင်မှု၏ စီမံခန့်ခွဲခ ဖြစ်ပြီး ပိုင်ရှင်၏ ဝင်ငွေမှ နှုတ်ယူသည်။ (အကျိုးဆောင်ကုမ္ပဏီအတွက်သာ ပြသသည်) |
| အခြားကြေးများ | ထိုအခန်းယူနစ်နှင့် ဆိုင်သော အခြား ဝင်ငွေ/ငွေထွက် အကြောင်းအရာများ။ |
| စုစုပေါင်းခွဲ | ယူနစ်၏ ဝင်ငွေမှ ကုန်ကျစရိတ်များကို ဖြတ်တွက်ပြီး ကျန်ရှိသော ငွေပမာဏ။ |
အနီရောင် အနုတ်ကိန်းသည် ပိုင်ရှင်၏ ဝင်ငွေမှ နှုတ်ယူသည့် အကြောင်းအရာ ဖြစ်သည်။ အောက်ဆုံးတန်းရှိ 'စုစုပေါင်း အားလုံး' သည် အိမ်ခြံမြေ တစ်ခုလုံး၏ ပေါင်းလဒ် ဖြစ်သည်။
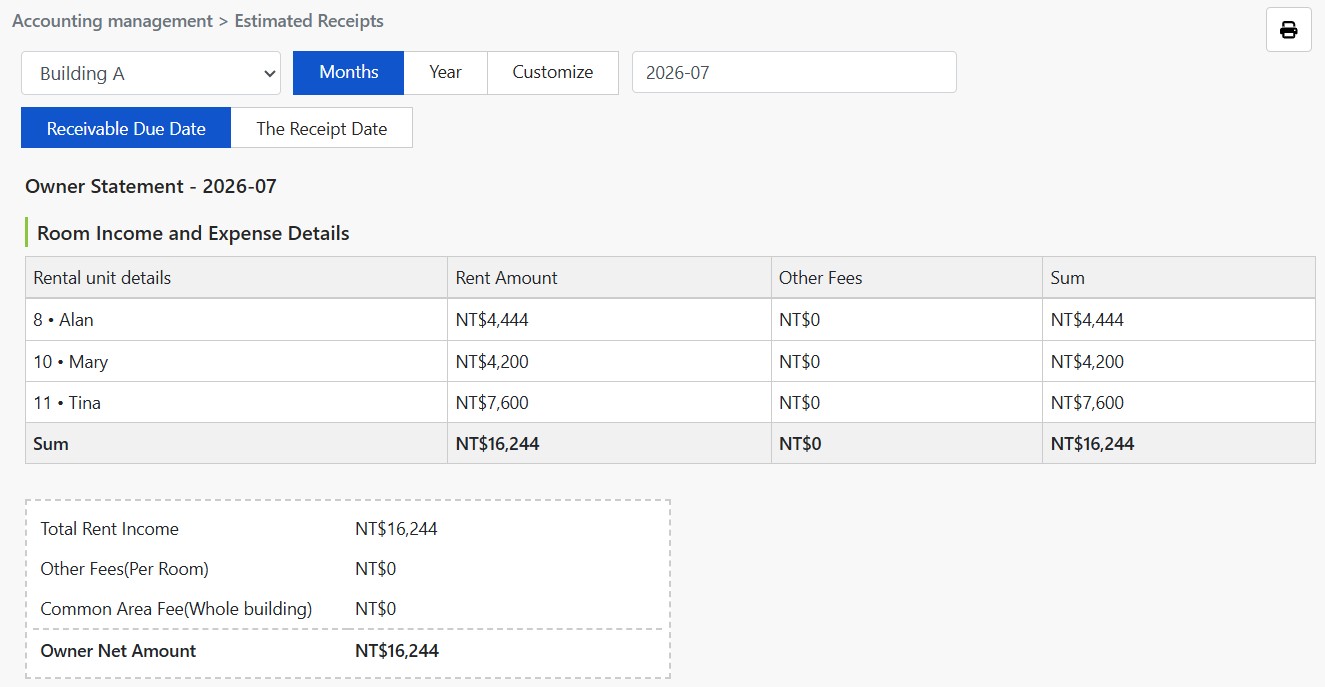
အသေးစိတ်ဇယား၏ ကော်လံများသည် သင့်အသုံးပြုပုံအလိုက် အလိုအလျောက် ပြောင်းလဲသည်- အကျိုးဆောင်ကုမ္ပဏီသည် 'အကျိုးဆောင်ခ' နှင့် 'စီမံခန့်ခွဲခ' ကော်လံကို မြင်ရမည်။ ကိုယ်တိုင်စီမံခန့်ခွဲသောအိမ်ရှင်နှင့် တစ်ဆင့်ပြန်ငှား အိမ်ရှင်တွင် ဤကြေးနှစ်မျိုး မရှိသဖြင့် အောက်ပါပုံအတိုင်း မျက်နှာပြင်တွင် ဤကော်လံနှစ်ခု ပေါ်မည် မဟုတ်ပါ။
၅။ ပိုင်ရှင် ငွေရှင်းလင်းခြင်း အကျဉ်းချုပ်
အသေးစိတ်ဇယား အောက်ရှိ အကျဉ်းချုပ် အကွက်တွင် ဤစာရင်းရှင်းတမ်း၏ နောက်ဆုံး ငွေရှင်းလင်းချက်ကို ပြသည်-
- အငှားခ ဝင်ငွေ စုစုပေါင်း:ငှားရမ်းသည့် အခန်းယူနစ် အားလုံး၏ အငှားခ ဝင်ငွေ ပေါင်းလဒ်။
- အကျိုးဆောင်ခနှင့် စီမံခန့်ခွဲခ စုစုပေါင်း:နှုတ်ယူရမည့် အကျိုးဆောင်ခနှင့် စီမံခန့်ခွဲခ ပေါင်းလဒ်။ (အကျိုးဆောင်ကုမ္ပဏီအတွက်သာ ပြသသည်)
- အခြားကြေးများ (အခန်းအလိုက်):အခန်းတစ်ခန်းချင်းနှင့် ဆိုင်သော အခြားကြေးများ ပေါင်းလဒ်။
- အများပိုင်နေရာ အခကြေးငွေ (အဆောက်အဦ တစ်ခုလုံး):အခန်းတစ်ခန်းတည်းနှင့် မဆိုင်ဘဲ အဆောက်အဦ တစ်ခုလုံး မျှဝေ ကျခံရသော ကုန်ကျစရိတ်၊ ဥပမာ အများပိုင်နေရာ လျှပ်စစ်ခ၊ သန့်ရှင်းရေးခ။
- ပိုင်ရှင် အမှန်တကယ် ရရှိမည့် ငွေပမာဏ:အငှားခ ဝင်ငွေမှ အထက်ပါ ကုန်ကျစရိတ် အားလုံးကို နှုတ်ပြီးနောက် ပိုင်ရှင်ထံ လွှဲပေးရမည့် အသားတင်ငွေ။
၆။ စာရင်းရှင်းတမ်း ပုံနှိပ်ခြင်း
စာမျက်နှာ ညာဘက်အပေါ်ထောင့်ရှိ ပုံနှိပ်ရန် အိုင်ကွန်ကို နှိပ်လိုက်လျှင် လက်ရှိပြသနေသော ပိုင်ရှင် စာရင်းရှင်းတမ်းကို ပုံနှိပ်နိုင်သည်၊ သို့မဟုတ် PDF အဖြစ် သိမ်းဆည်း၍ ပိုင်ရှင်ထံ ပေးပို့ကာ ကာလတိုင်း ငွေလွှဲပေးရာတွင် စာရင်းတိုက်ဆိုင်ရန် အခြေခံအဖြစ် အသုံးပြုနိုင်သည်။
၇။ မကြာခဏကြုံရသော မေးခွန်းများ
Q1: 'ငွေရရန်ရှိသည့်ရက်' နှင့် 'ငွေလက်ခံရက်' အခြေခံ နှစ်မျိုး၏ ငွေပမာဏ မတူပါ။ မည်သည့်ဟာ မှန်ကန်သနည်း?
နှစ်ခုလုံး မှန်ကန်ပြီး မတူညီသော မေးခွန်းကို ဖြေခြင်းသာ ဖြစ်သည်။ ငွေရရန်ရှိသည့်ရက်က 'ယခုလ ခန့်မှန်းခြေ မည်မျှ ရမည်နည်း' ကို ဖြေပြီး ငွေလက်ခံရက်က 'ယခုလ အမှန်တကယ် မည်မျှ ရခဲ့သနည်း' ကို ဖြေသည်။ နှစ်ခုကြား ကွာခြားငွေ ရှိပါက ကာလအတွင်း မကောက်ခံရသေးသော ငွေစာရင်း ရှိနေခြင်း ဖြစ်ပြီး ငွေစာရင်းစီမံခန့်ခွဲမှုသို့ ပြန်သွား၍ မပေးရသေးသော ငွေတောင်းခံလွှာများကို လိုက်စစ်နိုင်သည်။
Q2: အကျိုးဆောင်ခနှင့် စီမံခန့်ခွဲခကို ဘာကြောင့် အနီရောင် အနုတ်ကိန်းဖြင့် ပြသသနည်း?
ဤအစီရင်ခံစာကို ပိုင်ရှင်၏ ရှုထောင့်မှ ပြသထားသည်။ အကျိုးဆောင်ခနှင့် စီမံခန့်ခွဲခသည် ပိုင်ရှင်က အကျိုးဆောင်ကုမ္ပဏီထံ ပေးရသော ကြေးဖြစ်သဖြင့် အငှားခ ဝင်ငွေမှ နှုတ်ယူ၍ အနုတ်ကိန်းဖြင့် ဖော်ပြသည်။
Q3: အခန်းတစ်ခု၏ စုစုပေါင်းခွဲသည် NT$0 ဖြစ်နေသည်။ အချက်အလက် မှားနေသလား?
မှားနေသည်ဟု တထစ်ချ မဆိုနိုင်ပါ။ ထိုအခန်းယူနစ်၏ ထိုကာလ အငှားခ ဝင်ငွေသည် နှုတ်ယူရမည့် ကုန်ကျစရိတ်နှင့် တိုက်ဆိုင်စွာ ညီနေပါက (ဥပမာ အငှားခ NT$100၊ စီမံခန့်ခွဲခ NT$100) စုစုပေါင်းခွဲသည် NT$0 ဖြစ်မည်။ ထိုအခန်းယူနစ်၏ အသေးစိတ်ကို ဖွင့်ကြည့်လျှင် ငွေစာရင်းတစ်ခုချင်း ဖွဲ့စည်းပုံကို စစ်ဆေးနိုင်သည်။
Q4: ဤအစီရင်ခံစာနှင့် 'အမြတ်ငွေ တွက်ချက်ခြင်း' မည်သို့ ကွာခြားသနည်း?
'ခန့်မှန်းငွေလက်ခံမှု' သည် 'မည်မျှ ငွေရမည်ဟု ခန့်မှန်းသနည်း' ကို ဖြေပြီး ကာလအတွင်း ရရန်ရှိငွေကို အမြန် ပေါင်းပေးသည်။ 'အမြတ်ငွေ တွက်ချက်ခြင်း' သည် 'အမှန်တကယ် မည်မျှ အမြတ်ရသနည်း' ကို ဖြေပြီး စပေါ်ငွေ၊ ကြိုတင်ရရှိငွေကို အမှန်တကယ် အမြတ်နှင့် ခွဲခြားပြသည်။ ငွေသားစီးဆင်းမှုကို ခန့်မှန်းလိုလျှင် ခန့်မှန်းငွေလက်ခံမှုကို၊ လုပ်ငန်းရလဒ်ကို စစ်ဆေးလိုလျှင် အမြတ်ငွေ တွက်ချက်ခြင်းကို အသုံးပြုပါ။
Q5: အိမ်ခြံမြေ အများအပြား၏ အစီရင်ခံစာကို တစ်ကြိမ်တည်း ထုတ်နိုင်သလား?
အစီရင်ခံစာကို အိမ်ခြံမြေ တစ်ခုလျှင် တစ်စောင် ထုတ်ပြီး တစ်ကြိမ်လျှင် အိမ်ခြံမြေ တစ်ခုကို ပြသသည်။ အိမ်ခြံမြေ အများအပြားကို စီမံခန့်ခွဲပါက ဆွဲချမီနူးတွင် ပြောင်း၍ တစ်ခုချင်း ကြည့်ရှုခြင်း သို့မဟုတ် ပုံနှိပ်ခြင်း ပြုလုပ်ပါ။
Q6: ကျွန်ုပ်၏ အစီရင်ခံစာတွင် 'အကျိုးဆောင်ခ' နှင့် 'စီမံခန့်ခွဲခ' ကော်လံ ဘာကြောင့် မပါသနည်း?
အကျိုးဆောင်ခနှင့် စီမံခန့်ခွဲခသည် အကျိုးဆောင်ကုမ္ပဏီက ပိုင်ရှင်ထံမှ ကောက်ခံသော ကြေးဖြစ်ပြီး စီမံခန့်ခွဲပေးသည့် အခြေအနေတွင်သာ ပြသသည်။ သင်သည် ကိုယ်တိုင်စီမံခန့်ခွဲသောအိမ်ရှင် သို့မဟုတ် တစ်ဆင့်ပြန်ငှား အိမ်ရှင် ဖြစ်ပါက ဤကြေးနှစ်မျိုး မရှိသဖြင့် အစီရင်ခံစာက ဤကော်လံနှစ်ခုနှင့် အကျဉ်းချုပ်ရှိ သက်ဆိုင်ရာ အကြောင်းအရာများကို အလိုအလျောက် ဖျောက်ထားမည်။