
RentPackage အမြတ်အရှုံး ရှင်းတမ်း: အိမ်ခြံမြေ တစ်ခုချင်း၊ ပိုင်ရှင် တစ်ဦးချင်း၏ အငှားခ ဝင်ငွေနှင့် ငွေထွက်ကို အလိုအလျောက် တွက်၍ ဘယ်လောက် အမြတ်ရသလဲ ပြပေး
ဤဆောင်းပါး၏ အမြန်လင့်ခ်များ
- RentPackage ၏ အမြတ်အရှုံးရှင်းတမ်းကို ဘာကြောင့် သုံးသင့်သလဲ
- အမြတ်အရှုံး ရှင်းတမ်းက သင့်အတွက် ဘာလုပ်ပေးနိုင်သလဲ?
- အဆင့် ၁: အစီရင်ခံစာ အခြေအနေများ သတ်မှတ်ခြင်း
- ငွေသားအခြေပြုစနစ်နှင့် ဖြစ်ပွားမှုအခြေပြုစနစ် ဘယ်ဟာ ရွေးမလဲ?
- အဆင့် ၂ - အစီရင်ခံစာထုတ်ခြင်း
- အစီရင်ခံစာ၏ ဂဏန်းများ ဘယ်က လာသလဲ?
- မကြာခဏမေးလေ့ရှိသောမေးခွန်းများ
RentPackage ၏ အမြတ်အရှုံးရှင်းတမ်းကို ဘာကြောင့် သုံးသင့်သလဲ
ပိုင်ရှင် သို့မဟုတ် အိမ်ခြံမြေ တစ်ခု ဘယ်လောက် ရသလဲကို Excel ဖြင့် တွက်ရန် ကာလ တစ်ခုလုံး၏ အငှားခ၊ ရေမီးခ၊ ပြုပြင်စရိတ်တို့ကို တစ်ခုချင်း ဇယားထဲ ကူးထည့်ပြီး စာရင်းခေါင်းစဉ်အလိုက် ပေါင်းရသည်။ ပိုင်ရှင်က နှစ်ဝက်ဦး၏ ဝင်ငွေ ငွေထွက်ကို မေးလာလျှင် အစကနေ ပြန်စီရသည်။
- ပုံမှန် စာရင်းသွင်းရုံဖြင့် အစီရင်ခံစာ အဆင်သင့်
အိမ်ငှားသူ ငွေပေးချေရမည့်ကာလနှင့် လက်ဖြင့် ထည့်သွင်းသော စာရင်းသွင်းချက်များမှ ငွေပမာဏကို စာရင်းခေါင်းစဉ်အလိုက် အလိုအလျောက် ခွဲခြား ပေါင်းပေးသည်။ ကာလကုန်တွင် ပြန်စီစရာ မလိုပါ။ - အိမ်ခြံမြေ၊ ပိုင်ရှင်၊ ကုမ္ပဏီ အလိုက် ခွဲကြည့်နိုင်
အိမ်ခြံမြေတစ်ခု၊ ပိုင်ရှင်တစ်ဦး၏ အိမ်ခြံမြေအားလုံး သို့မဟုတ် ကုမ္ပဏီတစ်ခုလုံးကို ရွေးနိုင်သည်။ စတင်ရက်နှင့် ပြီးဆုံးရက်ကို စိတ်ကြိုက်ရွေးနိုင်သည်။ - ငွေသားအခြေပြုစနစ်နှင့် ဖြစ်ပွားမှုအခြေပြုစနစ်ကို တစ်ချက်နှိပ်ဖြင့် ပြောင်းနိုင်
တကယ့် ငွေဝင် ငွေထွက်ကို ကြည့်လိုလျှင် ငွေသားအခြေပြုစနစ်ကို၊ ကာလ တစ်ခုချင်း၏ လုပ်ငန်းရလဒ်ကို ကြည့်လိုလျှင် ဖြစ်ပွားမှုအခြေပြုစနစ်ကို ရွေးပါ။ အစီရင်ခံစာကို ပုံနှိပ်နိုင်သလို PDF အဖြစ် သိမ်း၍ စာရင်းကိုင် ပညာရှင် သို့မဟုတ် ပိုင်ရှင်ထံ ပေးနိုင်သည်။
အမြတ်အရှုံး ရှင်းတမ်းက သင့်အတွက် ဘာလုပ်ပေးနိုင်သလဲ?
အမြတ်အရှုံး ရှင်းတမ်းသည် ကာလတစ်ခုအတွင်းရှိ ဝင်ငွေနှင့် ငွေထွက် အားလုံးကို စုစည်းပြီး နောက်ဆုံးတွင် ဤကာလ၏ အသားတင် အမြတ်ကို တွက်ပေးသည်။ အငှားခ၊ ရေမီးခ ဝင်ငွေ၊ ကိုင်တွယ်ဆောင်ရွက်ခ၊ သန့်ရှင်းရေးခ စသည့် စာရင်းခေါင်းစဉ် တစ်ခုချင်း၏ ပမာဏကို နေ့စဉ် မှတ်တမ်းတင်ထားသော စာရင်းအရ စနစ်က အလိုအလျောက် ခွဲခြား ပေါင်းပေးသဖြင့် ဇယားကွက်ကို ကိုယ်တိုင် ဖွင့်၍ စီစရာ မလိုပါ။
ပိုင်ရှင် တစ်ဦး နှစ်ဝက်ဦးတွင် ဘယ်လောက် ရခဲ့သလဲ၊ အိမ်ခြံမြေ တစ်ခု ဤသုံးလပတ်တွင် အမြတ်လား အရှုံးလား၊ သို့မဟုတ် အခွန်ကြေညာလွှာ မတင်မီ တစ်နှစ်လုံး၏ ဝင်ငွေ ငွေထွက်ကို အရင်ကြည့်လိုလျှင် အခြေအနေများကို ရွေးပြီး ခလုတ် တစ်ချက် နှိပ်ရုံဖြင့် အဖြေ ရမည်။
လုပ်ဆောင်ပုံ
အဆင့် ၁: အစီရင်ခံစာ အခြေအနေများ သတ်မှတ်ခြင်း
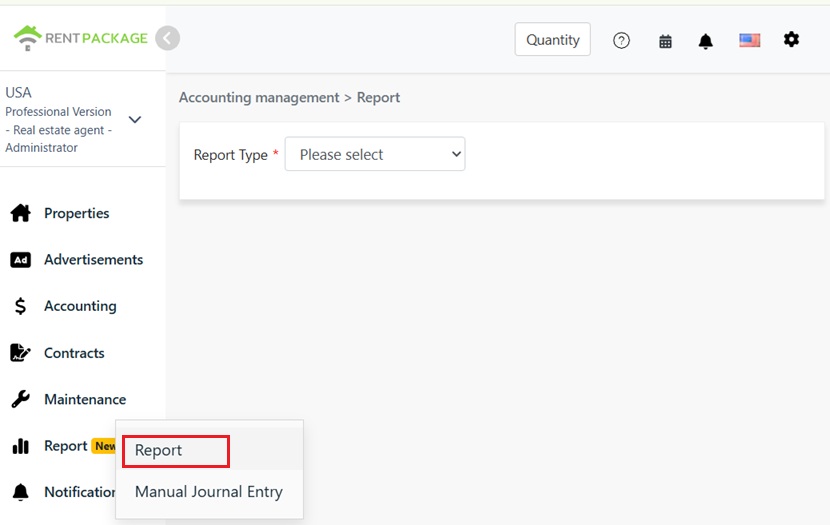
လုပ်ဆောင်ချက်စာရင်းရှိ “အစီရင်ခံစာ” စာမျက်နှာသို့ ဝင်ပါ (ဘယ်ဘက် မီနူးရှိ “အစီရင်ခံစာ” ကို နှိပ်ပြီး “ငွေကြေး အစီရင်ခံစာ” ကို နှိပ်ပါ)၊ ထို့နောက် အောက်ပါ အခြေအနေများကို အစဉ်လိုက် သတ်မှတ်ပါ:
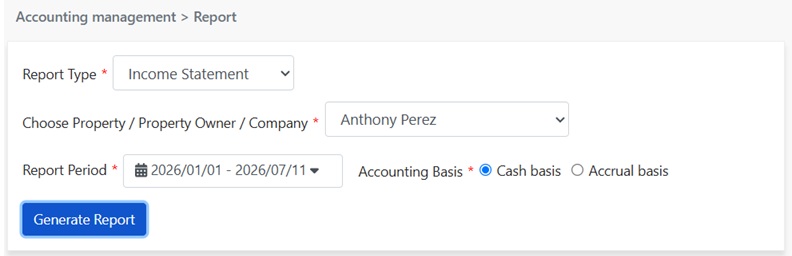
- အစီရင်ခံစာ အမျိုးအစား: “အမြတ်အရှုံး ရှင်းတမ်း” ကို ရွေးပါ။
- အိမ်ခြံမြေ/ပိုင်ရှင်/ကုမ္ပဏီကိုရွေးပါ: အစီရင်ခံစာ၏ စာရင်းအင်း နယ်ပယ်ကို ဆုံးဖြတ်သည် — အိမ်ခြံမြေ တစ်ခုတည်းကိုသာ ကြည့်နိုင်သလို ပိုင်ရှင် တစ်ဦး၏ အမည်ပေါက် အိမ်ခြံမြေ အားလုံး သို့မဟုတ် ကုမ္ပဏီ တစ်ခုလုံး၏ ဝင်ငွေ ငွေထွက်ကိုလည်း ကြည့်နိုင်သည်။
- အစီရင်ခံစာ ကာလ: စတင်ရက်နှင့် ပြီးဆုံးရက်ကို စိတ်ကြိုက် ရွေးနိုင်ပြီး တစ်နှစ်လုံး သို့မဟုတ် တစ်လလုံးသာ ဖြစ်ရန် မလိုပါ။ အိမ်ငှားစာချုပ် ကာလ တစ်ခု၊ သုံးလပတ် တစ်ခု သို့မဟုတ် မည်သည့် ကာလကိုမဆို ကြည့်နိုင်သည်။
- စာရင်းကိုင်အခြေခံ: “ငွေသားအခြေပြုစနစ် (Cash Basis)” သို့မဟုတ် “ဖြစ်ပွားမှုအခြေပြုစနစ် (Accrual Basis)” ကို ရွေးပါ၊ နှစ်ခု၏ ကွာခြားချက်ကို နောက်အပိုင်းတွင် ရှင်းပြထားသည်။
ငွေသားအခြေပြုစနစ်နှင့် ဖြစ်ပွားမှုအခြေပြုစနစ် ဘယ်ဟာ ရွေးမလဲ?
အငှားခ တစ်ခုတည်းကို အခြေခံ နှစ်မျိုးဖြင့် ထုတ်သော အစီရင်ခံစာတွင် ငွေပမာဏသည် မတူညီသော ကာလများတွင် ကျရောက်နိုင်သည်:
- ငွေသားအခြေပြုစနစ် (Cash Basis): ငွေလက်ခံရက်အလိုက် ကာလ သတ်မှတ်သည်။ ငွေ အမှန်တကယ် ဝင်သည့်နေ့ သို့မဟုတ် ထွက်သည့်နေ့ မည်သည့်ကာလတွင် ကျသလဲ၊ ထိုကာလ၏ အစီရင်ခံစာထဲ ထည့်တွက်သည်။ အမှန်တကယ် ငွေသား ဝင်ထွက်ကို ကြည့်လိုလျှင် ငွေသားအခြေပြုစနစ်ကို ရွေးပါ။
- ဖြစ်ပွားမှုအခြေပြုစနစ် (Accrual Basis): ငွေရရန်ရှိသည့်ရက်အလိုက် ကာလ သတ်မှတ်သည်။ ငွေစာရင်း၏ ငွေရရန်ရှိသည့်ရက် မည်သည့်ကာလတွင် ကျသလဲ၊ ထိုကာလထဲ ထည့်တွက်ပြီး အမှန်တကယ် ငွေလက်ခံ/ပေးချေသည့်ရက်နှင့် မသက်ဆိုင်ပါ။ ကာလတစ်ခုချင်း၏ အမှန်တကယ် လုပ်ငန်းရလဒ်ကို ကြည့်လိုလျှင် ဖြစ်ပွားမှုအခြေပြုစနစ်ကို ရွေးပါ။
အဆင့် ၂ - အစီရင်ခံစာထုတ်ခြင်း
“အစီရင်ခံစာ ထုတ်ပါ” ကို နှိပ်လျှင် စနစ်က သတ်မှတ်ထားသော အခြေအနေအတိုင်း အမြတ်အရှုံး ရှင်းတမ်းကို ထုတ်ပေးပြီး အကြောင်းအရာကို အပိုင်း ၃ ပိုင်း ခွဲထားသည်:
- ဝင်ငွေ: ကာလအတွင်းရှိ ဝင်ငွေ စာရင်းခေါင်းစဉ် အားလုံးနှင့် ပမာဏ၊ ဥပမာ အငှားခ ဝင်ငွေ၊ ရေမီးခ ဝင်ငွေ၊ ကိုင်တွယ်ဆောင်ရွက်ခ ဝင်ငွေ၊ သန့်ရှင်းရေးခ ဝင်ငွေ — နောက်ဆုံးတွင် စုစုပေါင်း ဝင်ငွေအဖြစ် ပေါင်းသည်။
- ငွေထွက်: ကာလအတွင်းရှိ ကုန်ကျစရိတ် စာရင်းခေါင်းစဉ် အားလုံးနှင့် ပမာဏကို စုစုပေါင်း ငွေထွက်အဖြစ် ပေါင်းသည်။ ကာလအတွင်း ကုန်ကျစရိတ် မှတ်တမ်း တစ်ခုမျှ မရှိလျှင် “(ဤကာလအတွင်း မှတ်တမ်းမရှိပါ)” ဟု ပြမည်။
- အသားတင် အမြတ် (ဤကာလ): စုစုပေါင်းဝင်ငွေမှ စုစုပေါင်းကုန်ကျစရိတ်ကို ကောက်နှုတ်ပြီး၊ ယခုကာလအတွက် အမြတ်အရှုံးဖြစ်ရပါတယ်။
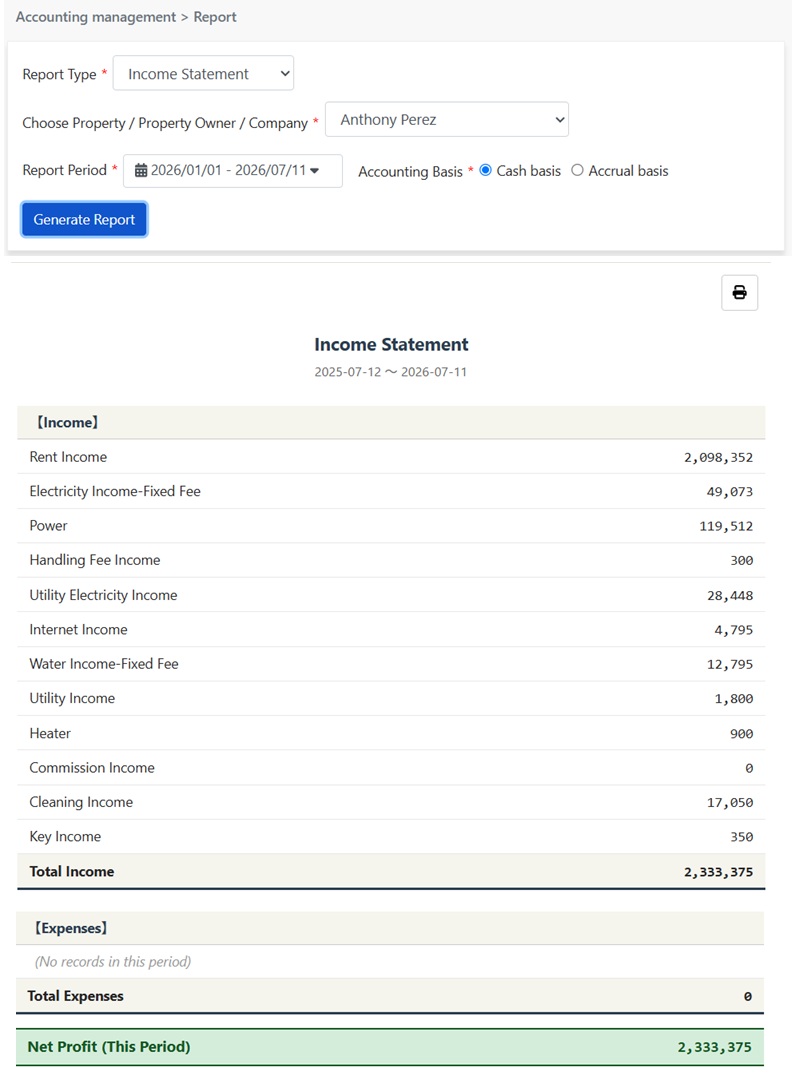
အစီရင်ခံစာ၏ ညာဘက်အပေါ်ထောင့်ရှိ ပုံနှိပ်ရန် အိုင်ကွန်ကို နှိပ်၍ တိုက်ရိုက် ပုံနှိပ်နိုင် သို့မဟုတ် PDF အဖြစ် သိမ်းနိုင်ပြီး စာရင်းကိုင် ပညာရှင် သို့မဟုတ် ပိုင်ရှင်ထံ သိမ်းထားရန် ပေးနိုင်သည်။
အစီရင်ခံစာ၏ ဂဏန်းများ ဘယ်က လာသလဲ?
အမြတ်အရှုံး ရှင်းတမ်းအတွက် အချက်အလက် သီးခြား ထည့်စရာ မလိုပါ၊ ငွေပမာဏများသည် သင် စနစ်ထဲတွင် ပုံမှန် မှတ်တမ်းတင်သော မှတ်တမ်း နှစ်မျိုးမှ လာသည်:
- အိမ်ငှားသူ ငွေပေးချေရမည့်ကာလ: အိမ်ငှားစာချုပ်၏ ငွေပေးချေရမည့်ကာလ ထဲရှိ အငှားခ၊ ရေမီးခ၊ အထွေထွေ ကျသင့်ငွေ စသည့် ငွေစာရင်း တစ်ခုချင်းကို စာရင်းခေါင်းစဉ်အလိုက် သက်ဆိုင်ရာ ဝင်ငွေ သို့မဟုတ် ကုန်ကျစရိတ် အကြောင်းထဲ အလိုအလျောက် ထည့်ပေးသည်။
- စာရင်းသွင်းချက် လက်ဖြင့် ထည့်သွင်းခြင်း: ငွေပေးချေရမည့်ကာလ ပြင်ပရှိ ဝင်ငွေ ငွေထွက်များ (ဥပမာ ပြုပြင်ထိန်းသိမ်းခ၊ အာမခံခ၊ တန်ဖိုးလျော့ချက်) ကို စာရင်းသွင်းချက် လက်ဖြင့် ထည့်သွင်းခြင်းဖြင့် မှတ်တမ်းတင်ပြီးနောက် အစီရင်ခံစာထဲ အလိုအလျောက် ပါဝင်လာသည်။
ဆိုလိုသည်မှာ ပုံမှန် စာရင်းကို သေချာ မှတ်ထားလျှင် အမြတ်အရှုံး ရှင်းတမ်းသည် အဆင်သင့် ဖြစ်နေပြီး ကာလကုန်တွင် ထပ်စီစရာ မလိုပါ။
မကြာခဏမေးလေ့ရှိသောမေးခွန်းများ
ငွေသားအခြေပြုစနစ်နှင့် ဖြစ်ပွားမှုအခြေပြုစနစ်၏ အစီရင်ခံစာ ငွေပမာဏ ဘာကြောင့် မတူသလဲ?
ဤသည်မှာ ပုံမှန် ဖြစ်သည်။ အခြေခံ နှစ်မျိုးသည် ငွေစာရင်း တစ်ခုတည်းကို မတူညီသော ကာလတွင် သတ်မှတ်သည် — ငွေသားအခြေပြုစနစ်က အမှန်တကယ် ငွေလက်ခံ/ပေးချေသည့်ရက်ကို ကြည့်ပြီး ဖြစ်ပွားမှုအခြေပြုစနစ်က ထိုငွေစာရင်း ပိုင်သော ငွေပေးချေရမည့်ကာလကို ကြည့်သည်။ ကာလကျော်၍ ငွေလက်ခံ/ပေးချေမှု ရှိသရွေ့ (ဥပမာ နောက်ကျ ပေးသော အငှားခ၊ ကြိုတင်ရရှိငွေ) အစီရင်ခံစာ နှစ်မျိုး၏ ကာလ တစ်ခုချင်း ငွေပမာဏ ကွာမည် ဖြစ်သော်လည်း ကာလကို ရှည်ရှည် ကြည့်လျှင် စုစုပေါင်း ပမာဏ တူညီမည်။
ပိုင်ရှင် တစ်ဦး သို့မဟုတ် အိမ်ခြံမြေ တစ်ခုကိုသာ ကြည့်နိုင်သလား?
ကြည့်နိုင်ပါသည်။ အိမ်ခြံမြေ/ပိုင်ရှင်/ကုမ္ပဏီ ဆွဲချစာရင်းတွင် အိမ်ခြံမြေ တစ်ခုတည်း၊ ပိုင်ရှင် တစ်ဦးတည်း သို့မဟုတ် ကုမ္ပဏီကို ရွေးနိုင်သည်။ အိမ်ခြံမြေ စီမံခန့်ခွဲပေးသူက ပိုင်ရှင်ထံ အစီရင်ခံရန် လိုသည့်အခါ ထိုပိုင်ရှင်ကို ရွေး၍ အစီရင်ခံစာ ထုတ်ရုံသာ ဖြစ်သည်။
အမြတ်အရှုံး ရှင်းတမ်းနှင့် လက်ကျန်ရှင်းတမ်း ဘာကွာသလဲ?
အချိန်၏ သဘောတရား မတူပါ။ အမြတ်အရှုံး ရှင်းတမ်းက ကာလတစ်ခု၏ လုပ်ငန်းရလဒ်ကို ကြည့်သည် — ဥပမာ ဇန်နဝါရီ 1 ရက်မှ ဇွန် 30 ရက်အတွင်း ဘယ်လောက် ရခဲ့သလဲ၊ ဘယ်လောက် သုံးခဲ့သလဲ၊ အသားတင် ဘယ်လောက် အမြတ်ရသလဲ — ဗီဒီယို တစ်ပုဒ်ကဲ့သို့ ဖြစ်သည်။ လက်ကျန်ရှင်းတမ်းက အချိန်မှတ် တစ်ခု၏ ငွေကြေး အခြေအနေကို ကြည့်သည် — ဥပမာ ဇွန် 30 ရက်နေ့တွင် ရပိုင်ခွင့် ဘယ်လောက် ရှိသလဲ၊ အိမ်ငှားသူများအပေါ် ပေးရန်တာဝန် ဘယ်လောက် ရှိသလဲ — ဓာတ်ပုံ တစ်ပုံကဲ့သို့ ဖြစ်သည်။ ဤနှစ်ဝက်တွင် အမြတ်ရသလား သိလိုလျှင် အမြတ်အရှုံး ရှင်းတမ်းကို ကြည့်ပါ၊ ယခု အိမ်ငှားသူများ၏ ငွေ ဘယ်လောက် ကိုင်ထားသလဲ၊ ရပိုင်ခွင့် ဖွဲ့စည်းပုံ ဘယ်လို ရှိသလဲ သိလိုလျှင် လက်ကျန်ရှင်းတမ်းကို ကြည့်ပါ။
စပေါ်ငွေနှင့် ကြိုတင်ရရှိသော လျှပ်စစ်ခ ငွေများသည် အမြတ်အရှုံး ရှင်းတမ်းတွင် ဘာကြောင့် မပေါ်သလဲ?
ဤငွေ နှစ်ခု၏ ပိုင်ရှင်မှာ အိမ်ငှားသူ ဖြစ်ပြီး သင့် ဝင်ငွေ မဟုတ်သောကြောင့် ဖြစ်သည်။ စပေါ်ငွေကို ပြောင်းရွှေ့ထွက်ချိန်တွင် အိမ်ငှားသူထံ ပြန်အမ်းရသည်။ ကြိုတင်ရရှိသော လျှပ်စစ်ခ ငွေမှာ အိမ်ငှားသူက ငွေတစ်ခု ကြိုတင် အပ်ထားပြီး အမှန်တကယ် ဖြစ်ပေါ်သော လျှပ်စစ်ခကို ကာလအလိုက် နုတ်ယူရန် ဖြစ်သည် — လတိုင်း မီတာဖတ်၍ ရှင်းရသည့် ဒုက္ခကို သက်သာစေပြီး ပြောင်းရွှေ့ထွက်ချိန်တွင် ကျန်ငွေကိုလည်း ရှင်းလင်း၍ ပြန်အမ်းရသည်။ ထို့ကြောင့် ငွေရရှိချိန်တွင် ဤငွေ နှစ်ခုသည် စာရင်းပေါ်တွင် ပေးရန်တာဝန် ဖြစ်ပြီး အမြတ်အရှုံး ရှင်းတမ်းတွင် မဟုတ်ဘဲ လက်ကျန်ရှင်းတမ်း၏ ပေးရန်တာဝန် အပိုင်းတွင် ပေါ်မည်။ နောက်ပိုင်း ကာလတိုင်း လျှပ်စစ်ခကို အမှန်တကယ် နုတ်ယူသည့်အခါမှသာ နုတ်ယူသော ပမာဏကို လျှပ်စစ်ခ ဝင်ငွေအဖြစ် အသိအမှတ်ပြုပြီး ထိုကာလ၏ အမြတ်အရှုံး ရှင်းတမ်းတွင် ပေါ်မည်။
အနှစ်ချုပ်
ယခုလို Excel ဖြင့် ဆက်လုပ်နေလျှင် နောက်တစ်ကြိမ် ပိုင်ရှင်က နှစ်ဝက်ဦးတွင် ဘယ်လောက် ရသလဲ မေးသောအခါ အငှားခ၊ ရေမီးခ၊ ပြုပြင်စရိတ်တို့ကို တစ်ခုချင်း ပြန်ကူးပြီး ပေါင်းရဦးမည်။ RentPackage တွင် ငွေပေးချေရမည့်ကာလများကို ပုံမှန် ကောက်ခံ မှတ်တမ်းတင်ပြီး ငွေပေးချေရမည့်ကာလ ပြင်ပ ငွေထွက်များကို စာရင်းသွင်းချက် လက်ဖြင့် ထည့်သွင်းခြင်းဖြင့် မှတ်ထားလျှင် အခြေအနေများ ရွေး၍ တစ်ချက် နှိပ်ရုံဖြင့် အမြတ်အရှုံး ရှင်းတမ်း ထွက်လာမည်။
အိမ်ခြံမြေတစ်ခုနှင့် ဤလကို ကာလအဖြစ် ရွေးပြီး အမြတ်အရှုံးရှင်းတမ်းတစ်စောင် ထုတ်၍ စမ်းကြည့်ပါ။
RentPackage ကို အခမဲ့ စမ်းသုံးပါဆက်စပ် ဆောင်းပါးများ
- RentPackage လက်ကျန်ရှင်းတမ်း - ဘဏ်လက်ကျန်ငွေထဲမှ မည်မျှသည် အမှန်တကယ် အိမ်ငှားသူများ၏ ငွေဖြစ်သနည်း? စပေါ်ငွေနှင့် ကြိုတင်ရရှိငွေကို တစ်ချက်တည်းဖြင့် မြင်နိုင်:အမြတ်အရှုံး ရှင်းတမ်းက ကာလ တစ်ခုအတွင်း ဘယ်လောက် ရသလဲ ပြပြီး လက်ကျန်ရှင်းတမ်းက နေ့ တစ်နေ့တွင် ရပိုင်ခွင့်နှင့် ပေးရန်တာဝန် ဘယ်လောက် ရှိသလဲ ပြသည်။
- RentPackage နေ့စဉ်စာရင်း လက်ဖြင့် ထည့်သွင်းခြင်း - ပြုပြင်စရိတ်၊ အာမခံ၊ တန်ဖိုးလျော့ချက် စသည့် ငွေပေးချေရမည့်ကာလ ပြင်ပရှိ ဝင်ငွေ/ထွက်ငွေကိုလည်း စာရင်းသွင်းနိုင်:ပြုပြင်ထိန်းသိမ်းခ၊ အာမခံ၊ တန်ဖိုးလျော့ချက် စသည့် ငွေပေးချေရမည့်ကာလ ပြင်ပ ငွေထွက်များကို စာရင်းသွင်းချက် လက်ဖြင့် ထည့်သွင်းခြင်းဖြင့် မှတ်ထားလျှင် အမြတ်အရှုံး ရှင်းတမ်းတွင် ပါဝင်လာမည်။
- RentPackage အိမ်ငှားသူ ငွေပေးချေရမည့်ကာလ လုပ်ဆောင်ပုံ - ငွေလက်ခံမှု စာရင်းညှိခြင်း၊ အပိုင်းပိုင်းပေးချေမှု၊ မီတာဖတ်ခြင်းနှင့် စပေါ်ငွေ၊ နေ့စဉ် အငှားခ ကောက်ခံမှုအားလုံး ဤစာမျက်နှာတစ်ခုတည်းတွင်:ငွေပေးချေရမည့်ကာလ ထဲရှိ အငှားခနှင့် ရေမီးခသည် အမြတ်အရှုံး ရှင်းတမ်း၏ ဝင်ငွေ ရင်းမြစ် ဖြစ်သည်။