
RentPackage တွင် ဩစတြေးလျ အငှား အခွန်ကြေညာ ဇယား (Rental Schedule) ကို မည်သို့ ထုတ်မည်နည်း- ဝင်ငွေနှင့် ကုန်ကျစရိတ်ကို ATO ကြေညာမှု အမျိုးအစားသို့ အလိုအလျောက် ချိတ်ပေးခြင်း
ဩစတြေးလျတွင် အငှားဝင်ငွေကို ATO သတ်မှတ်ထားသော ဝင်ငွေနှင့် ကုန်ကျစရိတ် အမျိုးအစားအလိုက် တစ်ခုချင်း ကြေညာရသည်။ အခွန်ကြေညာရာသီတွင် အပင်ပန်းဆုံးမှာ တစ်နှစ်လုံး၏ စာရင်းကို ပြန်ရှာ၍ အမျိုးအစား ပြန်ခွဲ ပေါင်းရခြင်း ဖြစ်သည်။ RentPackage တွင် သင်သည် ပုံမှန်အတိုင်း အငှားခ ကောက်ခံ၊ စာရင်းသွင်းနေရုံဖြင့် အခွန်ကြေညာချိန်တွင် နှစ်ကို ရွေး၍ ခလုတ်တစ်ချက် နှိပ်လိုက်လျှင် စနစ်က တစ်နှစ်လုံး၏ ဝင်ငွေ/ငွေထွက်ကို ATO ကြေညာပုံစံ Rental Schedule အဖြစ် အလိုအလျောက် စုစည်းပေးသည်- တန်ဖိုးလျော့ချက်နှင့် ချေးငွေကုန်ကျစရိတ်ကဲ့သို့ ကျွမ်းကျင်သူ၏ ဆုံးဖြတ်ချက် လိုအပ်သော ကိန်းဂဏန်းများကိုသာ သင်ဖြည့်ရပြီး ကျန်အားလုံးကို အလိုအလျောက် ပြီးစီးစေသည်။
ဤဆောင်းပါး၏ အမြန်လင့်ခ်များ
- ၁။ Rental Schedule ဆိုတာဘာလဲ?
- ၂။ အော်စတြေးလျ ငှားရမ်းမှု အခွန်အတွက် အရေးကြီးချက်များ
- ၃။ ကြိုတင်သတ်မှတ်ခြင်း- စာရင်းခေါင်းစဉ်ကို ကြေညာမှု အမျိုးအစားနှင့် ချိတ်ဆက်ခြင်း
- ၄။ အစီရင်ခံစာ ထုတ်ယူခြင်း
- ၅။ တန်ဖိုးလျော့ချက်နှင့် ချေးငွေကုန်ကျစရိတ် ထည့်သွင်းခြင်း
- ၆။ ဤအစီရင်ခံစာကို ဘယ်လို ဖတ်ရှုရမလဲ
- ၇။ သတိပြုရန်
- ၈။ မကြာခဏ ပေါ်နေသော မေးခွန်းများ
၁။ Rental Schedule ဆိုတာဘာလဲ?
Rental Schedule (အငှားအိမ်ခြံမြေ အသေးစိတ်ဇယား) သည် ဩစတြေးလျတွင် အငှားအိမ်ခြံမြေ ဝင်ငွေ ကြေညာရာ၌ အသုံးပြုသော စံ နောက်ဆက်တွဲဖောင် ဖြစ်ပြီး ထိုအိမ်ခြံမြေ၏ ဘဏ္ဍာနှစ် တစ်နှစ်လုံး အငှားခ ဝင်ငွေနှင့် ကုန်ကျစရိတ် အမျိုးမျိုးကို တစ်ခုချင်း ဖော်ပြ၍ အသားတင် အငှားဝင်ငွေ (သို့မဟုတ် အရှုံး) ကို တွက်သည်။ အိမ်ခြံမြေ တစ်ခုလျှင် ဇယား တစ်စောင်ဖြစ်ပြီး ကိုယ်ပိုင် ဝင်ငွေခွန်နှင့်အတူ တင်သွင်းသည်။
'Rental Schedule' သည် အကြာကြီး သုံးခဲ့သော အမည်ဟောင်း ဖြစ်သည်- အစောပိုင်းက ATO တွင် စာရွက်ဖောင် (NAT 5225၊ ကုဒ် RS) ရှိခဲ့ပြီး ၂၀၂၀ ဇူလိုင် ၁ ရက်မှစ၍ အီလက်ထရွန်နစ် ကြေညာမှု သတ်မှတ်ချက် [ RNTLPRPTY ] (Rental property schedule) ဖြင့် အစားထိုးခဲ့သည်။ လုပ်ငန်းနယ်ပယ်တွင် ယနေ့ထိ Rental Schedule ဟု ခေါ်နေကြဆဲဖြစ်ပြီး မမှားသော်လည်း တရားဝင် လက်ရှိ အသုံးအနှုန်း မဟုတ်တော့ပါ။
အီလက်ထရွန်နစ် သတ်မှတ်ချက်သို့ ပြောင်းပြီးနောက် ATO က 'မည်သည့်အကွက်များကို ကြေညာရမည်' ကိုသာ ထုတ်ပြန်ပြီး ဖောင်၏ အပြင်အဆင်ကို မသတ်မှတ်တော့ဘဲ အခွန်ဆော့ဖ်ဝဲ တစ်ခုချင်းက ကိုယ်တိုင် စီစဉ်ကြသည်- Xero Tax၊ MYOB၊ HandiTax တွင် မြင်ရသော မျက်နှာပြင် ပုံစံ မတူကြခြင်း၏ အကြောင်းရင်းလည်း ဤသည်ပင်။ RentPackage ၏ အစီရင်ခံစာကလည်း ကြေညာရာတွင် လိုအပ်သော ဝင်ငွေနှင့် ကုန်ကျစရိတ် အကြောင်းအရာအလိုက် စီစဉ်ထားသဖြင့် သင် သို့မဟုတ် သင့်စာရင်းကိုင်က ကြေညာချိန်တွင် တစ်ခုချင်း တိုက်ကြည့်၍ ဖြည့်နိုင်သည်။
RentPackage သည် [ ငွေသားအခြေပြု ] (ငွေလက်ခံရက်အလိုက် မှတ်ယူခြင်း) ဖြင့် ရွေးချယ်ထားသော ဘဏ္ဍာနှစ်၏ ငွေစာရင်းများကို စုစည်းပြီး သင်ကြိုတင်သတ်မှတ်ထားသော စာရင်းခေါင်းစဉ် ချိတ်ဆက်မှုအတိုင်း ATO ကြေညာမှု အမျိုးအစားထဲသို့ အလိုအလျောက် ထည့်သွင်းသည်။
၂။ အော်စတြေးလျ ငှားရမ်းမှု အခွန်အတွက် အရေးကြီးချက်များ
အစီရင်ခံစာ မထုတ်မီ ကိန်းဂဏန်းကို သက်ရောက်စေသော ဩစတြေးလျ အခွန်စည်းမျဉ်း အချို့ကို ဦးစွာ နားလည်ထားပါ-
- ဘဏ္ဍာရေးနှစ်: ဩစတြေးလျ၏ အခွန်နှစ်သည် ဇူလိုင် ၁ ရက်မှ နောက်နှစ် ဇွန် ၃၀ ရက်အထိ ဖြစ်ပြီး ထိုင်ဝမ်၊ အမေရိကန်တို့၏ ပြက္ခဒိန်နှစ် စနစ်နှင့် မတူပါ။
- အိမ်ခြံမြေ တစ်ခုလျှင် ဇယား တစ်စောင်: အငှားအိမ်ခြံမြေ တစ်ခုချင်းအတွက် Rental Schedule တစ်စောင်စီ ကြေညာရသဖြင့် စနစ်က တစ်ကြိမ်လျှင် အိမ်ခြံမြေ တစ်ခုကို ရွေး၍ အစီရင်ခံစာ ထုတ်သည်။
- ပိုင်ဆိုင်မှု အချိုးအလိုက် ကြေညာခြင်း: ပူးတွဲပိုင်ဆိုင်သော အိမ်ခြံမြေတွင် ဝင်ငွေနှင့် ကုန်ကျစရိတ်ကို ဥပဒေအရ ပိုင်ဆိုင်မှု အချိုးအလိုက် ခွဲဝေရသည်- Joint Tenants (ပူးတွဲ ပိုင်ဆိုင်မှု၊ ဇနီးမောင်နှံတွင် အဖြစ်များ) သည် အမြဲ တန်းတူ ခွဲဝေသည်။ Tenants in Common (သီးခြား ပိုင်ဆိုင်မှု) သည် ကိုယ်စီ ပိုင်ဆိုင်မှု အချိုး (ဥပမာ 70%/30%) အလိုက် ကြေညာသည်။ ဤအစီရင်ခံစာသည် 100% ပိုင်ဆိုင်မှုဖြင့် တွက်ထားသဖြင့် ကြေညာမီ သင့်ပိုင်ဆိုင်မှု အချိုးအတိုင်း ကိုယ်တိုင် ပြန်တွက်ပါ။
- ပြုပြင်ခြင်းနှင့် တိုးတက်မြှင့်တင်ခြင်း မတူပါ: ပြုပြင်ခြင်း (မူလအခြေအနေသို့ ပြန်ထားခြင်း) ကို ထိုနှစ်တွင် ကုန်ကျစရိတ်အဖြစ် အပြည့်အဝ ထည့်နိုင်သည်။ အရင်းအနှီးသဘော မြှင့်တင်ခြင်း (အဆင့်မြှင့်ခြင်း၊ ထပ်ဆောက်ခြင်း) သည် အရင်းအနှီး ငွေထွက် ဖြစ်၍ တန်ဖိုးလျော့ချက်ဖြင့် နှစ်အလိုက် တန်ဖိုးခွဲဝေရပြီး ထိုနှစ်တွင် အားလုံး မနုတ်ယူနိုင်ပါ။
- တန်ဖိုးလျော့ချက် အမျိုးအစား နှစ်မျိုး: Division 43 (Capital Works) သည် အဆောက်အဦ ဖွဲ့စည်းပုံ၏ ဆောက်လုပ်စရိတ်ကို တန်ဖိုးခွဲဝေပြီး အဖြစ်များဆုံးမှာ နှစ်စဉ် 2.5%၊ နှစ် ၄၀ ခွဲဝေခြင်း ဖြစ်သည်။ Division 40 (Plant & Equipment) သည် လေအေးပေးစက်၊ ကော်ဇော၊ ရေနွေးအိုး စသည့် ရွှေ့ပြောင်းနိုင်သော ပိုင်ဆိုင်မှုပစ္စည်းများကို အသုံးဝင်သက်တမ်းအလိုက် တစ်ခုချင်း တန်ဖိုးခွဲဝေသည်။ လက်တွေ့တွင် Quantity Surveyor (ပစ္စည်းနှင့် လုပ်အား တိုင်းတာသူ) က တန်ဖိုးလျော့ချက် အချိန်ဇယား (depreciation schedule) ထုတ်ပေးလေ့ရှိပြီး နှစ်စဉ် ဇယားအတိုင်း ကိန်းဂဏန်း ဖြည့်ရုံသာ ဖြစ်သည်။
- ချေးငွေကုန်ကျစရိတ်ကို ၅ နှစ် ခွဲ၍ နုတ်ယူခြင်း: ချေးငွေ ယူရာတွင် ပေါ်ပေါက်သော စီစဉ်ခ၊ တန်ဖိုးဖြတ်ခ၊ မှတ်ပုံတင်ခ စသည်တို့ကို ပေးချေသည့်နှစ်တွင် တစ်ကြိမ်တည်း မနုတ်ယူနိုင်ဘဲ ၅ နှစ် ညီတူ ခွဲဝေရသည် (ချေးငွေ သက်တမ်း ၅ နှစ်ထက် တိုလျှင် ချေးငွေ သက်တမ်းအလိုက်)။ ဥပမာ ယခုနှစ် ချေးငွေ စီစဉ်ခ $2,000 ပေးချေလျှင် ယခုနှစ် $2,000 ÷ 5 = $400 သာ နုတ်ယူနိုင်သည်။
- ခရီးသွားစရိတ် ကန့်သတ်ချက်: ၂၀၁၇ ဇူလိုင် ၁ ရက်မှစ၍ ကိုယ်ပိုင် အိမ်ရှင်က လူနေအိမ် အငှားအိမ်ခြံမြေသို့ အသွားအပြန် ခရီးစရိတ်နှင့် တည်းခိုစရိတ်ကို ယေဘုယျအားဖြင့် နုတ်ယူခွင့် မရှိတော့ပါ။
၃။ ကြိုတင်သတ်မှတ်ခြင်း- စာရင်းခေါင်းစဉ်ကို ကြေညာမှု အမျိုးအစားနှင့် ချိတ်ဆက်ခြင်း
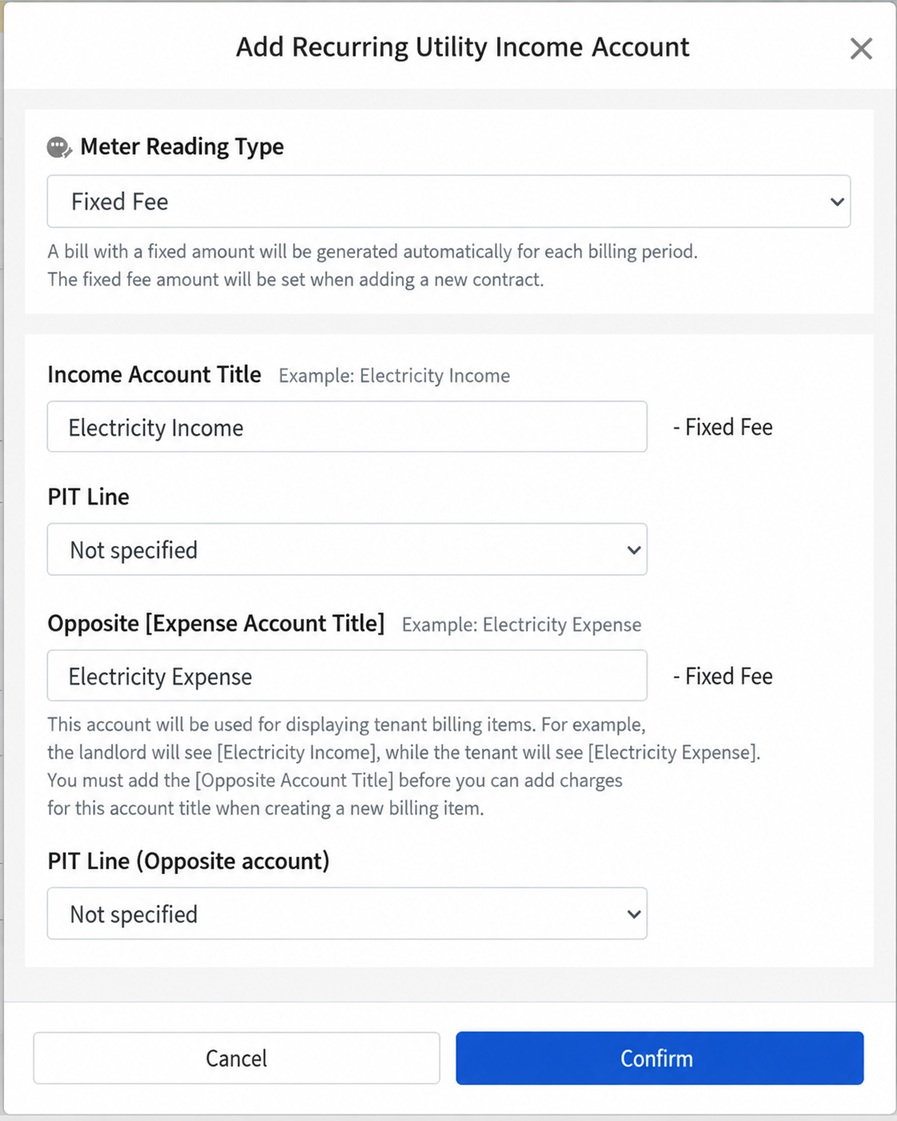
ဩစတြေးလျ၏ ကြေညာမှု အမျိုးအစားတွင် နံပါတ်ကုဒ် မရှိသဖြင့် RentPackage သည် စာရင်းခေါင်းစဉ် ဆက်တင်တွင် [ Rental schedule ] ဆွဲချမီနူးကို ပေးထားပြီး စာရင်းခေါင်းစဉ် တစ်ခုချင်းနှင့် ချိတ်ဆက်မည့် ကြေညာမှု အမျိုးအစားကို သင် သတ်မှတ်နိုင်သည်။ စာရင်းခေါင်းစဉ် အသစ်ထည့်ခြင်း သို့မဟုတ် ပြင်ဆင်ခြင်း (ဥပမာ ကာလအလိုက် ရေမီး ဝင်ငွေ စာရင်းခေါင်းစဉ်) ပြုလုပ်ချိန်တွင် ဝင်ငွေဘက် စာရင်းခေါင်းစဉ်နှင့် ဆန့်ကျင်ဘက် ကုန်ကျစရိတ်ဘက် စာရင်းခေါင်းစဉ် နှစ်ခုလုံးအတွက် အမျိုးအစား သတ်မှတ်နိုင်သည်။ 'သတ်မှတ်မထား' ကို ရွေးလျှင် အစီရင်ခံစာ ပေါင်းလဒ်တွင် မပါဝင်ပါ။
၄။ အစီရင်ခံစာ ထုတ်ယူခြင်း
ဤလုပ်ဆောင်ချက်ကို အသုံးပြုရန် [ အဆင့်မြင့်ဗားရှင်း ] အစီအစဉ် ဖြစ်ရမည်ဖြစ်ပြီး လုပ်ဆောင်သူတွင် [ အစီရင်ခံစာ ကြည့်ရန်/ပုံနှိပ်ရန် ] ခွင့်ပြုချက် ရှိရမည်။
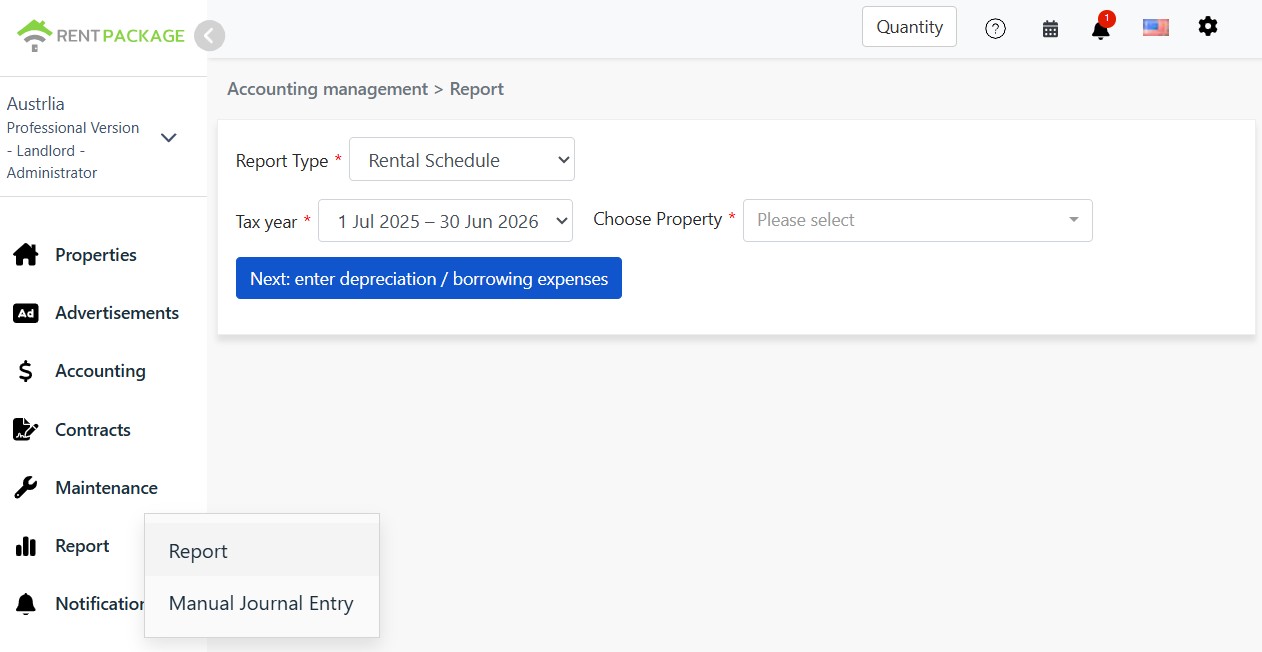
ဘယ်ဘက် မီနူးတွင် [ အစီရင်ခံစာ ]→[ အခွန်အစီရင်ခံစာ ] ကို နှိပ်ပြီး အခွန်ကြေညာနှစ် (ဥပမာ 1 Jul 2025 – 30 Jun 2026) နှင့် အိမ်ခြံမြေ (တစ်ကြိမ်လျှင် တစ်ခု) ကို ရွေး၍ [ နောက်တစ်ဆင့် - တန်ဖိုးလျော့ချက် / ချေးငွေကုန်ကျစရိတ် ထည့်သွင်းပါ ] ကို နှိပ်ပါ။
၅။ တန်ဖိုးလျော့ချက်နှင့် ချေးငွေကုန်ကျစရိတ် ထည့်သွင်းခြင်း
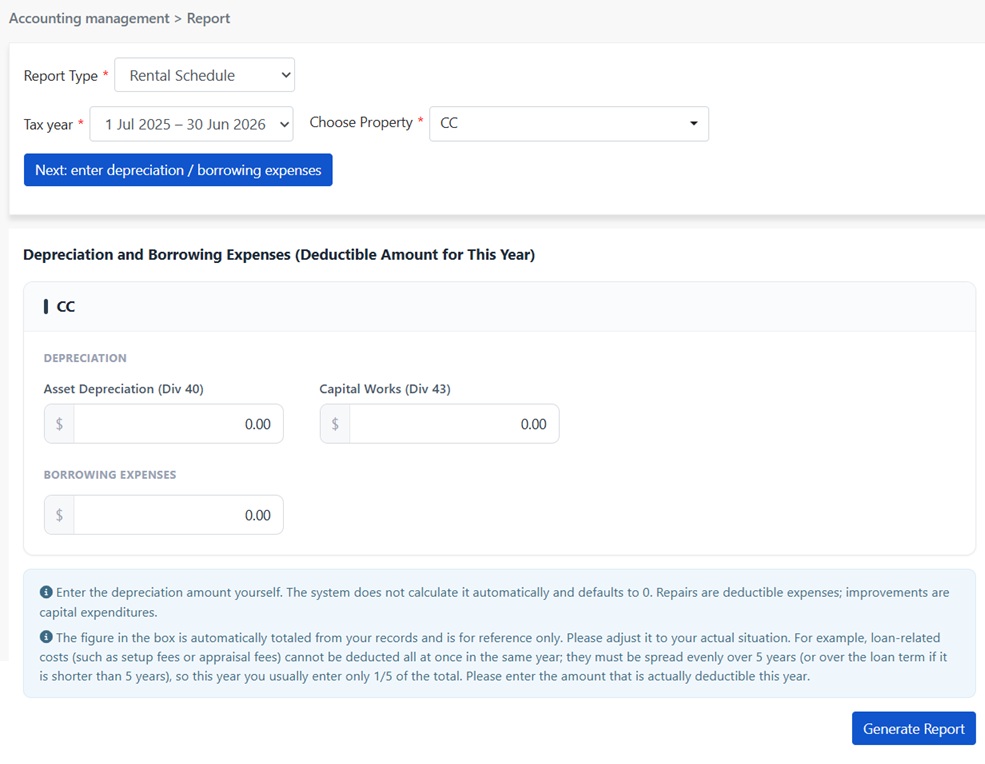
တန်ဖိုးလျော့ချက်နှင့် ချေးငွေကုန်ကျစရိတ်သည် 'စာရင်းပေါ်တွင် သုံးခဲ့သည့် ပမာဏ = ယခုနှစ် နုတ်ယူနိုင်သည့် ပမာဏ မဟုတ်' သော အကြောင်းအရာများ ဖြစ်သဖြင့် စနစ်က သင့်ကိုယ်စား ပမာဏကို မဆုံးဖြတ်ဘဲ ယခုနှစ် အမှန်တကယ် နုတ်ယူနိုင်သည့် ကိန်းဂဏန်းကို သင် ဖြည့်ရသည်-
- ပိုင်ဆိုင်မှုပစ္စည်း တန်ဖိုးလျော့ချက် (Div 40): ယခုနှစ်အတွက် ရွှေ့ပြောင်းနိုင်သော ပိုင်ဆိုင်မှုပစ္စည်းများ၏ တန်ဖိုးလျော့ချက် နုတ်ယူငွေကို ဖြည့်ပါ။ ကိန်းဂဏန်းကို သင့် တန်ဖိုးလျော့ချက် အချိန်ဇယား (depreciation schedule) သို့မဟုတ် စာရင်းကိုင်၏ တွက်ချက်မှုအတိုင်း ဖြည့်ပါ။ မူလတန်ဖိုး 0 ဖြစ်သည်။
- အရင်းအနှီး လုပ်ငန်းများ (Div 43): ယခုနှစ်အတွက် အဆောက်အဦ ဖွဲ့စည်းပုံ၏ တန်ဖိုးခွဲဝေငွေကို ဖြည့်ပါ။ ဥပမာ ဆောက်လုပ်စရိတ် $300,000၊ 2.5% သက်ဆိုင်ပြီး တစ်နှစ်လုံး ငှားထားလျှင် $7,500 ဖြစ်သည်။ မူလတန်ဖိုး 0 ဖြစ်သည်။
- ချေးငွေ ကုန်ကျစရိတ်: စနစ်က စာရင်းပေါ်တွင် 'ချေးငွေကုန်ကျစရိတ်' အဖြစ် ခွဲထားသော ငွေများကို အလိုအလျောက် ပေါင်း၍ ထည့်သွင်းကွက်ထဲ [ ကိုးကားရန် ] ထည့်ပေးပြီး စာရင်းခေါင်းစဉ် အသေးစိတ်ကို ဖွင့်ကြည့်နိုင်သည်။ ပမာဏကို ယခုနှစ် အမှန်တကယ် နုတ်ယူနိုင်သည့် ကိန်းဂဏန်းသို့ ပြင်ပါ- ဥပမာ စာရင်းပေါ်တွင် ချေးငွေ စီစဉ်ခ $2,000 ရှိ၍ ၅ နှစ် ခွဲဝေလျှင် ယခုနှစ် ပုံမှန်အားဖြင့် $400 ဖြည့်သည်။
၆။ ဤအစီရင်ခံစာကို ဘယ်လို ဖတ်ရှုရမလဲ
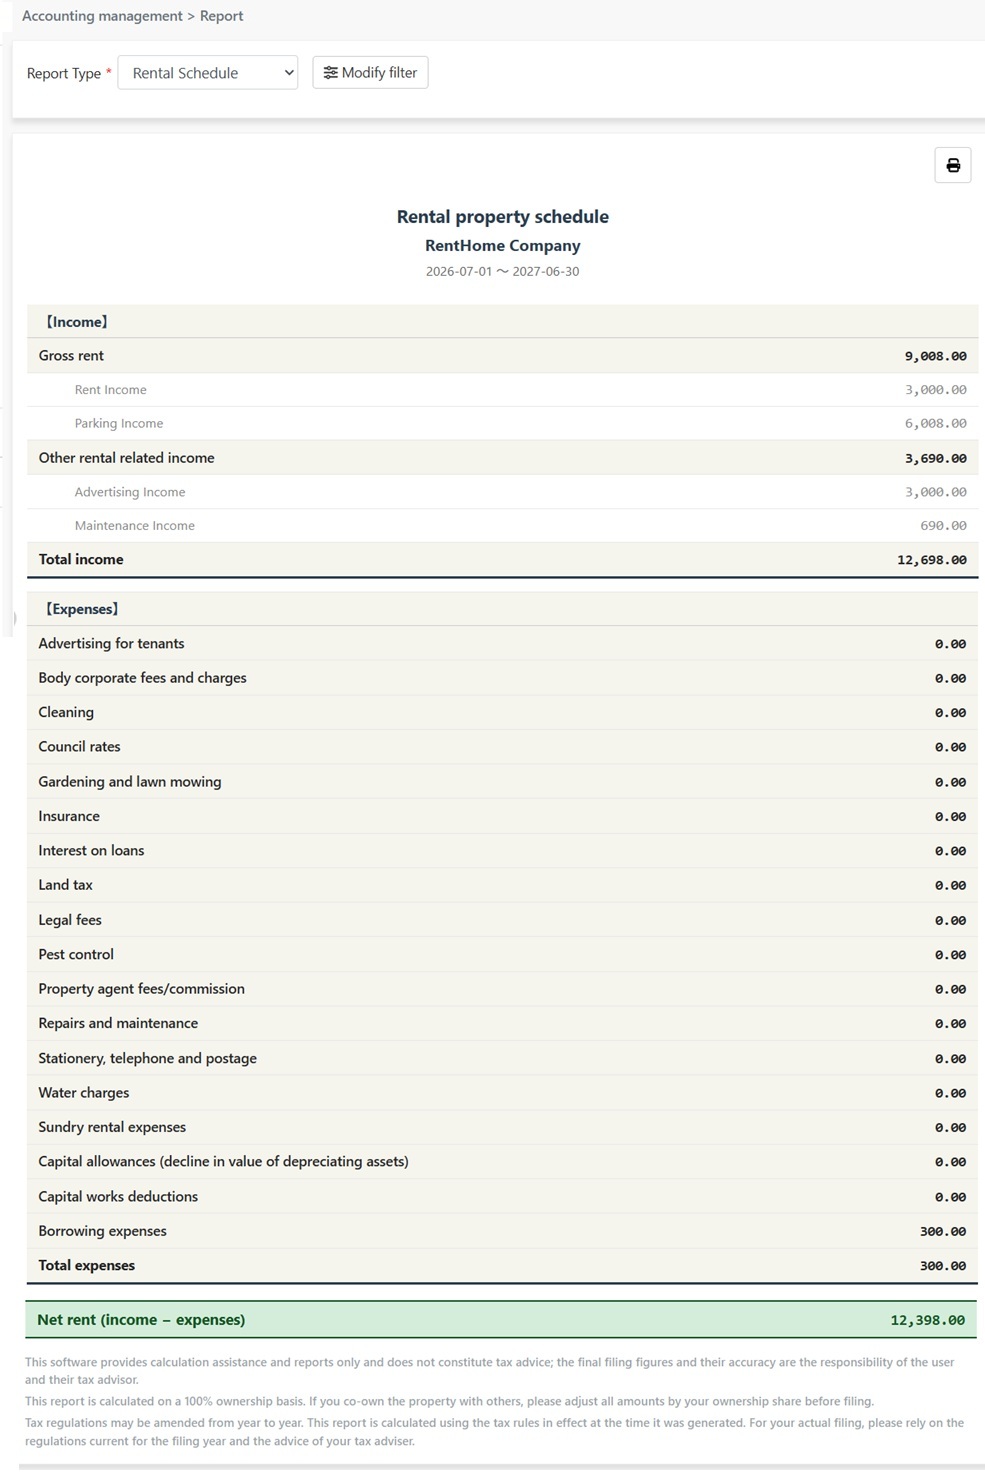
[ အစီရင်ခံစာ ထုတ်ပါ ] ကို နှိပ်လိုက်လျှင် အစီရင်ခံစာကို ATO ကြေညာပုံစံအတိုင်း ပြသမည်-
- ဝင်ငွေ: 'Gross rent' တွင် အငှားခ အမျိုးအစား ဝင်ငွေ၊ 'Other rental related income' တွင် အခြား အငှားဆိုင်ရာ ဝင်ငွေကို ပြသပြီး နှစ်ခုလုံးကို ဖွင့်၍ ပါဝင်သော စာရင်းခေါင်းစဉ် အသေးစိတ် (ဥပမာ အငှားခ ဝင်ငွေ၊ ကားရပ်နေရာ ဝင်ငွေ၊ ကြော်ငြာခ ဝင်ငွေ) ကို ကြည့်နိုင်သည်။ ပေါင်းလဒ်သည် Total income ဖြစ်သည်။
- ကုန်ကျစရိတ်: ATO ၏ ကုန်ကျစရိတ် အမျိုးအစားအလိုက် တစ်ခုချင်း ဖော်ပြသည်၊ ဥပမာ Advertising for tenants၊ Body corporate fees၊ Council rates၊ Insurance၊ Interest on loans၊ Repairs and maintenance စသည်။ စာရင်းခေါင်းစဉ် ချိတ်ဆက်ထားသော အမျိုးအစားတွင် အသေးစိတ်ကို ပြပြီး ကာလအတွင်း မဖြစ်ပေါ်ခဲ့သော အမျိုးအစားတွင် 0 ပြသည်။ ယခင်အဆင့်တွင် ထည့်သွင်းခဲ့သော တန်ဖိုးလျော့ချက်နှင့် ချေးငွေကုန်ကျစရိတ်ကို 'Capital allowances' (Div 40)၊ 'Capital works deductions' (Div 43) နှင့် 'Borrowing expenses' တွင် အသီးသီး ထည့်ပေးမည်။
- အသားတင် အငှားခ: အစီရင်ခံစာ၏ အောက်ဆုံးတွင် Net rent (ဝင်ငွေ နုတ် ကုန်ကျစရိတ်) ရှိပြီး ကြေညာရန် အသားတင် အငှားဝင်ငွေ ဖြစ်သည်။ အနုတ်ကိန်း ဖြစ်ပါက အငှား အရှုံး ဖြစ်သည်။
၇။ သတိပြုရန်
- ဤအစီရင်ခံစာသည် ငွေသားအခြေပြု ဖြစ်သည်: ငွေလက်ခံရက်အလိုက် ဝင်ငွေနှင့် ကုန်ကျစရိတ်ကို မှတ်ယူပြီး ဩစတြေးလျ ကိုယ်ပိုင် အိမ်ရှင်များ၏ ယေဘုယျ ကြေညာပုံနှင့် ကိုက်ညီသည်။
- 100% ပိုင်ဆိုင်မှုဖြင့် တွက်ချက်ခြင်း: ပူးတွဲပိုင်ဆိုင်သူများသည် ဥပဒေအရ ပိုင်ဆိုင်မှု အချိုးအတိုင်း အစီရင်ခံစာ၏ ပမာဏတစ်ခုချင်းကို ပြန်တွက်ပြီးမှ ကြေညာပါ။
- ဤဆော့ဖ်ဝဲသည် တွက်ချက်ရာတွင် အထောက်အကူနှင့် အစီရင်ခံစာကိုသာ ပေးသည်: အခွန်ဆိုင်ရာ အကြံပြုချက် မဟုတ်ပါ။ နောက်ဆုံး ကြေညာသည့် ကိန်းဂဏန်းနှင့် ၎င်း၏ မှန်ကန်မှုကို အသုံးပြုသူနှင့် ၎င်း၏ အခွန်အကြံပေးက တာဝန်ယူရမည်။ အခွန်ဥပဒေကို နှစ်စဉ် ပြင်ဆင်နိုင်သဖြင့် အမှန်တကယ် ကြေညာရာတွင် ကြေညာသည့်နှစ်၏ လက်ရှိ စည်းမျဉ်းကို အခြေခံပါ။
၈။ မကြာခဏ ပေါ်နေသော မေးခွန်းများ
တန်ဖိုးလျော့ချက်ကို ဘာကြောင့် ကိုယ်တိုင် ထည့်ရသနည်း၊ စနစ်က အလိုအလျောက် မတွက်ပေးနိုင်ဘူးလား?
ဩစတြေးလျ တန်ဖိုးလျော့ချက်၏ မှန်ကန်သော ကိန်းဂဏန်းသည် ဆောက်လုပ်စရိတ်၊ စတင်ဆောက်လုပ်ရက်၊ ပိုင်ဆိုင်မှုပစ္စည်း တစ်ခုချင်း၏ အသုံးဝင်သက်တမ်းနှင့် သင်ရွေးသော တန်ဖိုးခွဲဝေနည်းအပေါ် မူတည်သည်။ ဤအချက်အလက်များသည် များသောအားဖြင့် Quantity Surveyor ထုတ်ပေးသော တန်ဖိုးလျော့ချက် အချိန်ဇယားမှ လာပြီး နေ့စဉ် ငွေစာရင်း အချက်အလက်ထဲတွင် မရှိပါ။ ဇယားအတိုင်း ယခုနှစ် ပမာဏကို သင်ဖြည့်မှသာ ကြေညာသည့် ကိန်းဂဏန်း မှန်ကန်မည်။
ချေးငွေကုန်ကျစရိတ် ထည့်သွင်းကွက်ထဲ စနစ်က ထည့်ပေးသော ပမာဏကို တိုက်ရိုက် သုံးနိုင်သလား?
တိုက်ရိုက် မသုံးရန် အကြံပြုသည်။ စနစ်က ထည့်ပေးသည်မှာ စာရင်းပေါ်တွင် ချေးငွေကုန်ကျစရိတ်အဖြစ် ခွဲထားသော တစ်နှစ်လုံး၏ ပေါင်းလဒ် ဖြစ်ပြီး အခွန်ဥပဒေအရ ဤကုန်ကျစရိတ်ကို ၅ နှစ် ခွဲဝေရသဖြင့် ပုံမှန်အားဖြင့် စုစုပေါင်း၏ ငါးပုံတစ်ပုံသာ ဖြည့်နိုင်သည်။ အသေးစိတ်ကို ဖွင့်၍ စစ်ဆေးပြီး ယခုနှစ် အမှန်တကယ် နုတ်ယူနိုင်သည့် ပမာဏသို့ ပြင်ဖြည့်ပါ။
ဇနီးမောင်နှံ သို့မဟုတ် လူအများ ပူးတွဲ ပိုင်ဆိုင်သော အိမ်ခြံမြေကို မည်သို့ ကြေညာမည်နည်း?
ပိုင်ဆိုင်မှု ပုံစံကို ဦးစွာ အတည်ပြုပါ- Joint Tenants သည် အမြဲ တန်းတူ ခွဲဝေသည် (နှစ်ဦးလျှင် တစ်ဦး 50% စီ)။ Tenants in Common သည် မှတ်ပုံတင်ထားသော ပိုင်ဆိုင်မှု အချိုးအလိုက် ခွဲဝေသည်။ ဤအစီရင်ခံစာ၏ ပမာဏကို သင့်အချိုးနှင့် မြှောက်လျှင် သင်ကိုယ်တိုင် ကြေညာရမည့် ကိန်းဂဏန်း ဖြစ်သည်။
ပြုပြင်ခ နှင့် တိုးတက်မြှင့်တင်မှု ငွေထွက်ကို မည်သို့ ခွဲခြားမည်နည်း?
ဆုံးဖြတ်ရန် စံနှုန်းမှာ 'မူလအခြေအနေသို့ ပြန်ထားခြင်း' လား 'အဆင့်မြှင့် တန်ဖိုးတိုးခြင်း' လား ဖြစ်သည်။ ရေယိုခြင်းကို ပြုပြင်ခြင်း၊ ပျက်စီးသော အစိတ်အပိုင်း လဲလှယ်ခြင်းသည် ပြုပြင်ခြင်း ဖြစ်၍ ထိုနှစ်တွင် အပြည့်အဝ နုတ်ယူနိုင်ပြီး Repairs and maintenance တွင် ထည့်သည်။ အသစ်လဲ၍ အဆင့်မြှင့်ခြင်း၊ ထပ်ဆောက် တိုးချဲ့ခြင်းသည် အရင်းအနှီးသဘော မြှင့်တင်ခြင်း ဖြစ်၍ တန်ဖိုးလျော့ချက်ဖြင့် နှစ်အလိုက် ခွဲဝေရပြီး ထိုနှစ် ကုန်ကျစရိတ်အဖြစ် မထည့်နိုင်ပါ။ မသေချာပါက သင့်အခွန်အကြံပေးနှင့် တိုင်ပင်ပါ။