
Anlage V ဂျာမနီ အငှားဝင်ငွေ အခွန်အစီရင်ခံစာ အသုံးပြုသူလမ်းညွှန်
ဤဆောင်းပါး၏ အမြန်လင့်ခ်များ
- ၁။ Anlage V ဆိုတာဘာလဲ?
- ၂။ အခွန်နှစ်နှင့် အိမ်ခြံမြေ ရွေးချယ်ခြင်း
- ၃။ တန်ဖိုးလျော့ချက် ပမာဏ ထည့်သွင်းခြင်းနှင့် စာချုပ် အမျိုးအစားခွဲခြင်း
- ၄။ အစီရင်ခံစာ ထုတ်ယူပါ
- ၅။ တန်ဖိုးလျော့ချက် မှတ်တမ်းတင်နည်း နှစ်မျိုး
- ၆။ အိမ်ရာသုံးနှင့် စီးပွားရေးသုံး အငှားခ အမျိုးအစားခွဲခြင်း
- ၇။ မကြာခဏမေးလေ့ရှိသော မေးခွန်းများ
- ၈။ Anlage V အကွက်များ ဇယား
၁။ Anlage V ဆိုတာဘာလဲ?
Anlage V (Einkünfte aus Vermietung und Verpachtung၊ ငှားရမ်းခြင်းနှင့် အငှားချထားခြင်းမှ ဝင်ငွေ) သည် ဂျာမနီတွင် အခွန်ကြေညာရာ၌ ဝင်ငွေခွန် ကြေညာလွှာ (Einkommensteuererklärung) နှင့်အတူ အခွန်ရုံး (Finanzamt) သို့ တင်သွင်းရသော အိမ်ခြံမြေ ဝင်ငွေ နောက်ဆက်တွဲဖောင် ဖြစ်သည်။ ဂျာမနီတွင် အငှားခ ဝင်ငွေ ရှိပါက နှစ်စဉ် အိမ်ခြံမြေ တစ်ခုချင်းအတွက် Anlage V တစ်စောင်စီ ဖြည့်၍ ထိုအိမ်ခြံမြေ၏ အငှားခ ဝင်ငွေနှင့် ဆက်စပ် ကုန်ကျစရိတ်များကို ကြေညာရမည်။
RentPackage တွင် Anlage V အစီရင်ခံစာ လုပ်ဆောင်ချက် ပါရှိပြီး ငွေလက်ခံရက် (ဂျာမနီ၏ Zufluss-/Abflussprinzip ငွေသားအခြေပြု မူနှင့် ကိုက်ညီသည်) အလိုက် အငှားခ ဝင်ငွေနှင့် ကုန်ကျစရိတ်ကို အလိုအလျောက် စုစည်းတွက်ချက်ပေးသဖြင့် ဂျာမနီ အခွန်ကြေညာရန် ပြင်ဆင်မှုကို ပိုမို ရိုးရှင်းထိရောက်စေသည်။
၂။ အခွန်နှစ်နှင့် အိမ်ခြံမြေ ရွေးချယ်ခြင်း
အောက်ပါအဆင့်တွေကိုလိုက်နာပြီးအစီရင်ခံစာကိုဖွင့်ပါ။
- အစီရင်ခံစာ ဖွင့်ပါ:ဘယ်ဘက်အနားမှာ ရှိတဲ့မီနူးထဲက "အစီရင်ခံစာ"ကိုနှိပ်ပါ→ "အခွန်အစီရင်ခံစာ"။
- အခွန်နှစ်ရွေးချယ်ပါ:သင်တင်ပြလိုတဲ့ပြက္ခဒိန်နှစ်ကို ရွေးပါ၊ ဥပမာ - "2026"
- အိမ်ခြံမြေ ရွေးချယ်ပါ:ဤအစီရင်ခံစာနှင့် သက်ဆိုင်သော အိမ်ခြံမြေကို ရွေးချယ်ပါ
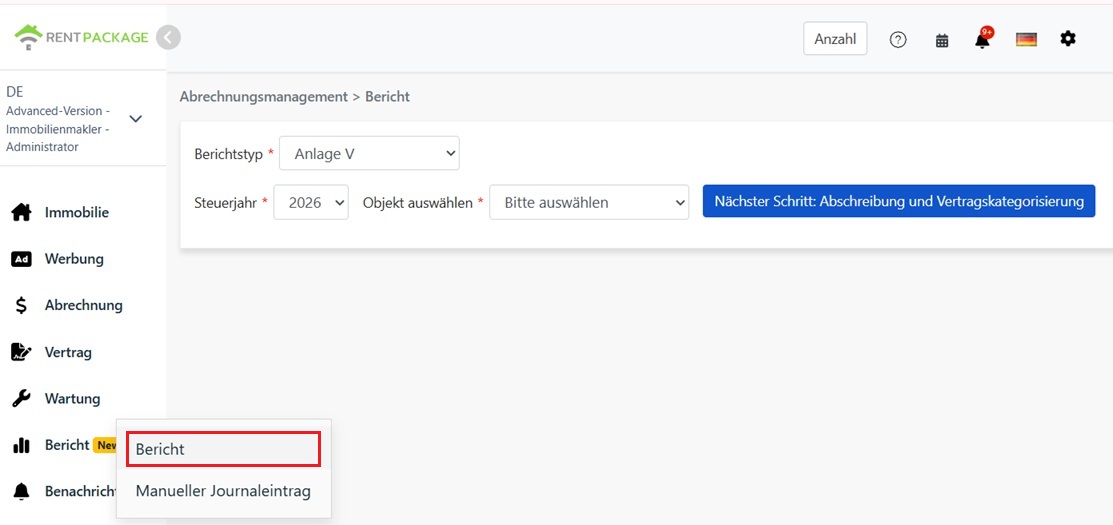
ရွေးချယ်ပြီးနောက် 'နောက်တစ်ဆင့်: တန်ဖိုးလျော့ချက် နှင့် စာချုပ် အမျိုးအစားခွဲခြင်း' ကို နှိပ်ပါ။
၃။ တန်ဖိုးလျော့ချက် ပမာဏ ထည့်သွင်းခြင်းနှင့် စာချုပ် အမျိုးအစားခွဲခြင်း
တန်ဖိုးလျော့ချက် (Absetzung für Abnutzung, AfA)
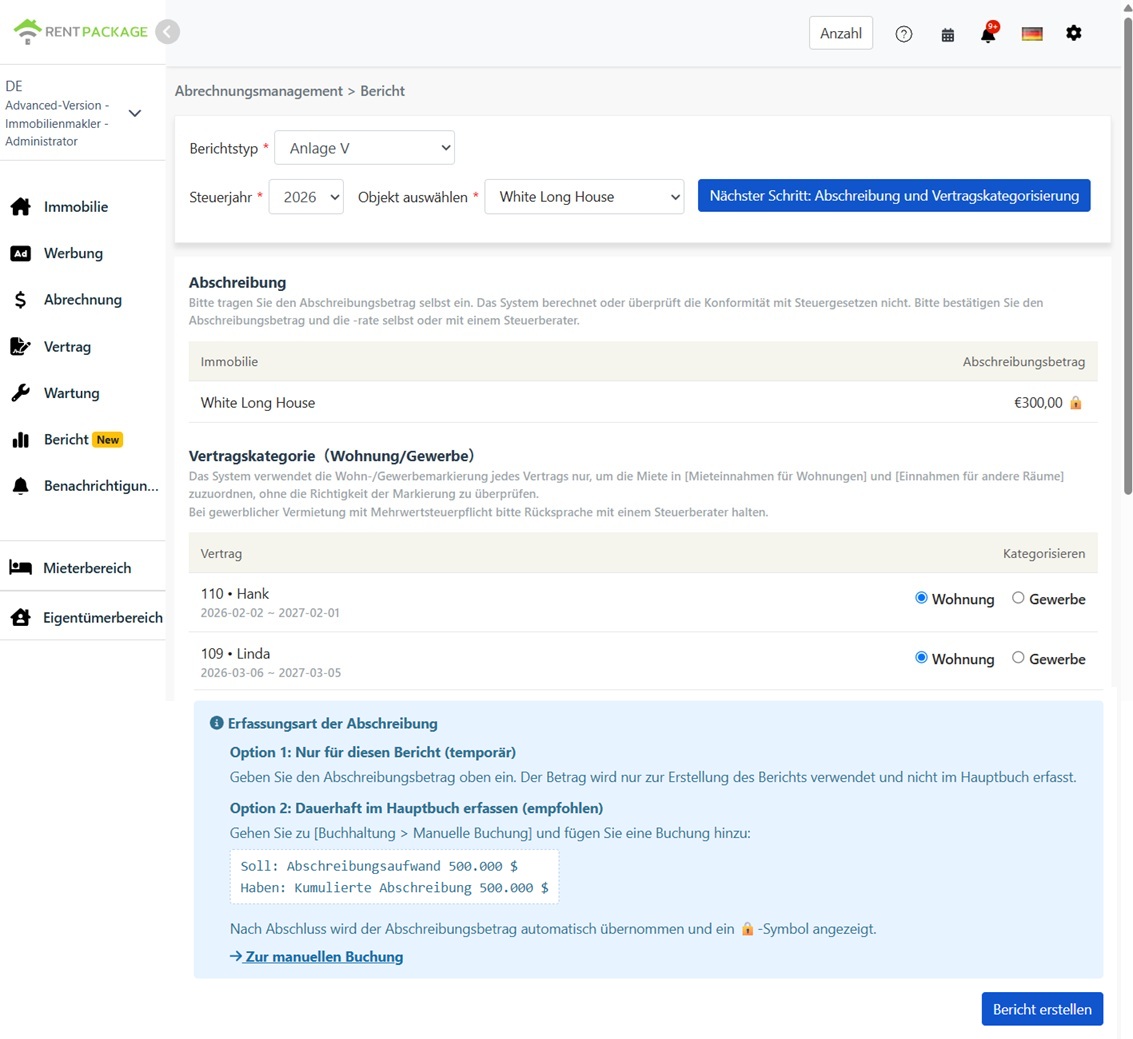
တန်ဖိုးလျော့ချက် ပမာဏကို ကိုယ်တိုင် ထည့်သွင်းပါ။ စနစ်က အလိုအလျောက် မတွက်ချက်၊ တန်ဖိုးလျော့နှုန်းကို မသုံး၊ ပမာဏသည် ဂျာမနီ အခွန်ဥပဒေနှင့် ကိုက်ညီမညီကိုလည်း မစစ်ဆေးပါ။ ဂျာမနီတွင် အဆောက်အဦ တန်ဖိုးလျော့ချက် ပုံစံ အမျိုးမျိုး ရှိသည် (ဥပမာ ဆောက်လုပ်သည့်နှစ်အလိုက် မတူညီသော ဖြောင့်တန်း တန်ဖိုးလျော့နှုန်း၊ အထူး တန်ဖိုးလျော့ချက် အစီအစဉ်များ)။ မှန်ကန်သော ပမာဏနှင့် နှုန်းကို ကိုယ်တိုင် စစ်ဆေးပါ သို့မဟုတ် သင့်အခွန်အကြံပေး (Steuerberater) နှင့် တိုင်ပင်ပါ။
စာချုပ် အမျိုးအစားခွဲခြင်း (အိမ်ရာသုံး/စီးပွားရေးသုံး)
ဤမျက်နှာပြင်တွင် စာချုပ်တစ်ခုချင်းအတွက် သင်ခွဲခြားထားသည့်အတိုင်း အစီရင်ခံစာက အငှားခ ဝင်ငွေကို အကွက် နှစ်ခုသို့ ခွဲပေးမည်-
- အိမ်ရာသုံး:ဤစာချုပ်၏ အငှားခကို 'Mieteinnahmen für Wohnungen' (အိမ်ရာယူနစ် အငှားခ ဝင်ငွေ) တွင် ထည့်သွင်းမည်
- စီးပွားရေးသုံး:ဤစာချုပ်၏ အငှားခကို 'Einnahmen für andere Räume' (အခြားနေရာများမှ ဝင်ငွေ၊ ဥပမာ ရုံးခန်း၊ ဆိုင်ခန်း) တွင် ထည့်သွင်းမည်
၄။ အစီရင်ခံစာ ထုတ်ယူပါ
တန်ဖိုးလျော့ချက် ပမာဏနှင့် စာချုပ် အမျိုးအစားခွဲခြင်းကို အတည်ပြုပြီးနောက် 'အစီရင်ခံစာ ထုတ်ပါ' ကို နှိပ်ပါ။
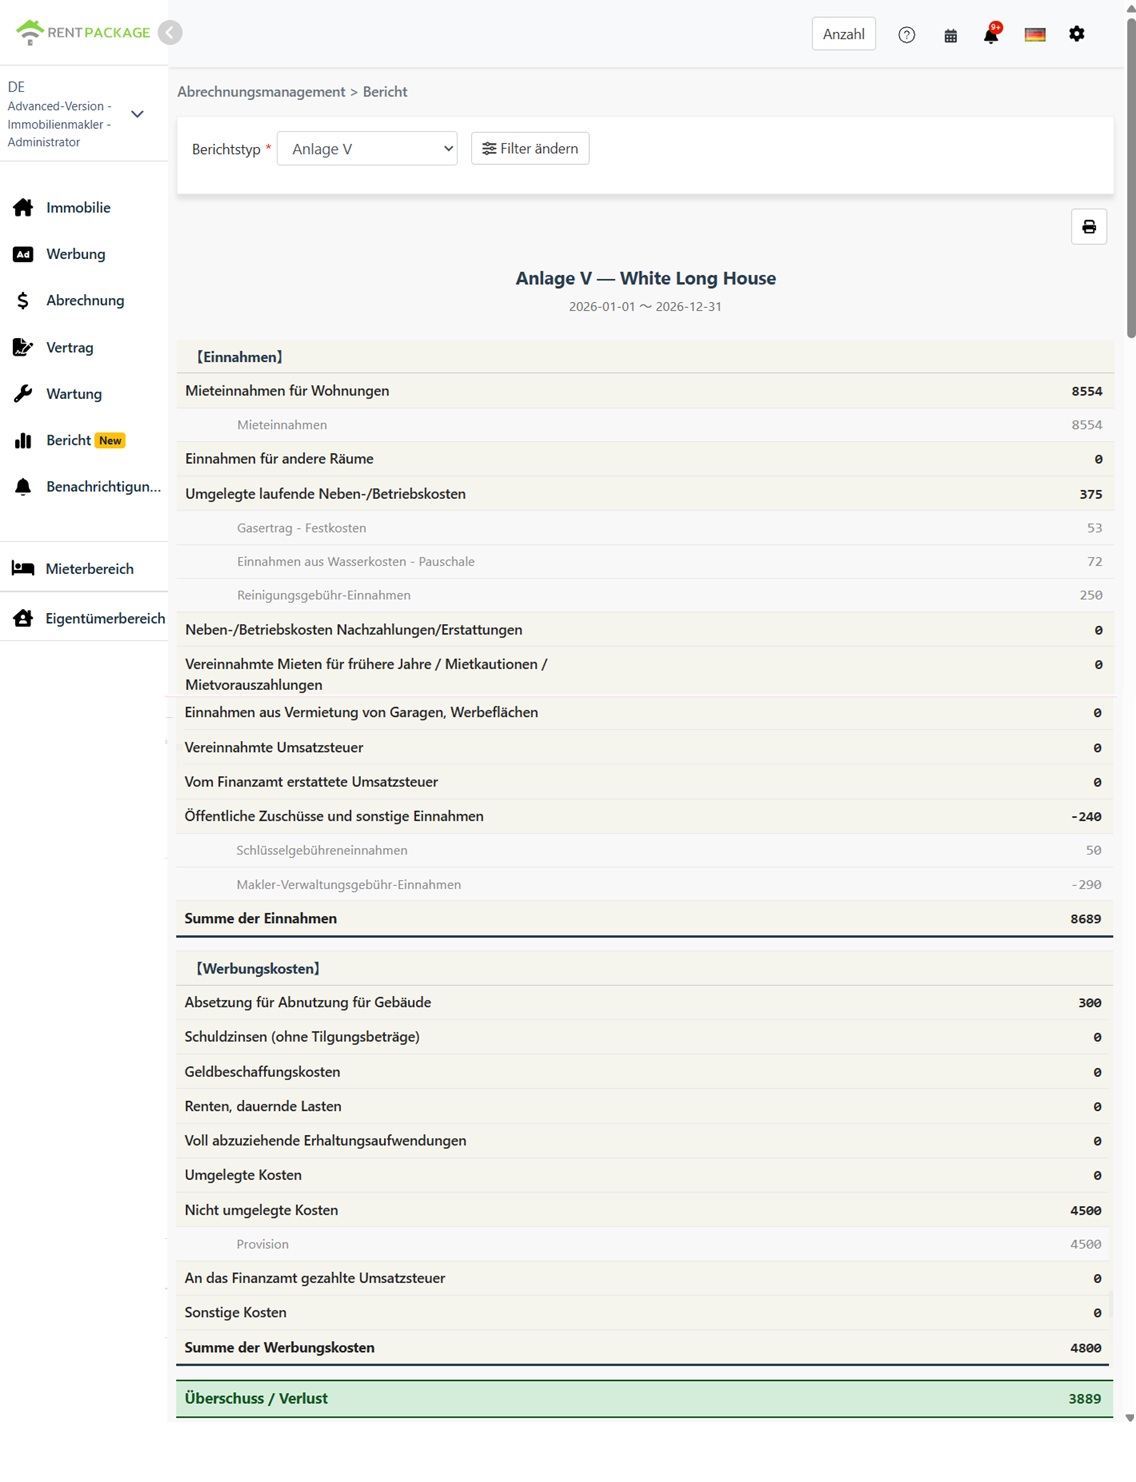
စနစ်က Anlage V အစီရင်ခံစာကို ထုတ်ပေးပြီး အောက်ပါ အကြောင်းအရာများကို ပြသမည်-
- ဝင်ငွေ (Einnahmen):အိမ်ရာသုံး အငှားခ၊ စီးပွားရေးသုံး အငှားခ၊ အိမ်ငှားသူထံ လွှဲပြောင်းကောက်ခံသော လည်ပတ်ရေး ကုန်ကျစရိတ်နှင့် အခြားဝင်ငွေ အကွက်များ
- ကုန်ကျစရိတ်များ (Werbungskosten):တန်ဖိုးလျော့ချက်၊ ချေးငွေအတိုး၊ ပြုပြင်ထိန်းသိမ်းမှု ကုန်ကျစရိတ်နှင့် အခြား ကုန်ကျစရိတ် အကွက်များ
- အမြတ်/အရှုံး (Überschuss / Verlust):စုစုပေါင်း ဝင်ငွေ - စုစုပေါင်း ကုန်ကျစရိတ်
အကွက်တစ်ခုချင်းတွင် ပါဝင်သော စာရင်းခေါင်းစဉ်များနှင့် ပမာဏကို ပြသသဖြင့် ကိန်းဂဏန်းတိုင်း၏ မူရင်းကို ပြန်လည် ခြေရာခံနိုင်သည်။
၅။ တန်ဖိုးလျော့ချက် မှတ်တမ်းတင်နည်း နှစ်မျိုး
နည်းလမ်း ၁ - ဤအစီရင်ခံစာအတွက်သာ အသုံးပြုရန် (ယာယီ)
အစီရင်ခံစာ မျက်နှာပြင်တွင် တန်ဖိုးလျော့ချက် ပမာဏကို တိုက်ရိုက် ထည့်သွင်းပါ။ ဤပမာဏကို ဤအစီရင်ခံစာ ထုတ်ရန်အတွက်သာ အသုံးပြုပြီး ငွေစာရင်းထဲသို့ မှတ်တမ်းမတင်ပါ။
နည်းလမ်း ၂ - စာရင်းထဲသို့ မှတ်တမ်း (အကြံပြုချက်)
'အစီရင်ခံစာ' → 'နေ့စဉ်စာရင်း လက်ဖြင့် ထည့်သွင်းခြင်း' သို့ သွား၍ နေ့စဉ်စာရင်း တစ်ခု ဖန်တီးပါ-
- ဒက်ဘစ်- တန်ဖိုးလျော့ချက် ကုန်ကျစရိတ်
- ခရက်ဒစ်- စုစုပေါင်းတန်ဖိုးလျော့ချခြင်း
နေ့စဉ်စာရင်း ဖန်တီးပြီးနောက် စနစ်က တန်ဖိုးလျော့ချက် ပမာဏကို အစီရင်ခံစာ မျက်နှာပြင်သို့ အလိုအလျောက် ယူလာပြီး 🔒 သော့ခတ် အိုင်ကွန်ကို ပြသမည်ဖြစ်ကာ ပမာဏသည် ငွေစာရင်းမှ လာကြောင်း ဆိုလိုသည်။ သော့ခတ်ထားသော ပမာဏကို ပြင်လိုပါက အစီရင်ခံစာ မျက်နှာပြင်တွင် မပြင်ဘဲ နေ့စဉ်စာရင်းကို ပြင်ဆင်ပါ။
၆။ အိမ်ရာသုံးနှင့် စီးပွားရေးသုံး အငှားခ အမျိုးအစားခွဲခြင်း
| အကြောင်းအရာ | အိမ်ရာသုံး | စီးပွားဖြစ် |
|---|---|---|
| စာချုပ်အမျိုးအစား | အိမ်ရာသုံး ငှားရမ်းမှု (တိုက်ခန်း၊ အိမ်) | ရုံးခန်း၊ ဆိုင်ခန်း၊ အခြား အိမ်ရာသုံးမဟုတ်သော နေရာများ |
| အစီရင်ခံစာ အကွက် | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| တန်ဖိုးမြင့်ခွန် (Umsatzsteuer) | ပုံမှန်အားဖြင့် တန်ဖိုးမြင့်ခွန် ကင်းလွတ်သည် | အခွန်ကောက်ခံရန် ရွေးချယ်ပါက တန်ဖိုးမြင့်ခွန် ပါဝင်နိုင်သည်- အခွန်အကြံပေးနှင့် တိုင်ပင်ပါ |
စနစ်က အငှားခကို မည်သို့ ခွဲခြားသနည်း- ခွဲခြားမှုသည် ငွေပေးချေမှုတစ်ခုချင်းအလိုက် မဟုတ်ဘဲ စာချုပ်အလိုက် ဖြစ်သည်။ အိမ်ရာသုံးအဖြစ် ခွဲထားသော စာချုပ်၏ အငှားခ အားလုံးကို 'Mieteinnahmen für Wohnungen' တွင်၊ စီးပွားရေးသုံး စာချုပ်၏ အငှားခ အားလုံးကို 'Einnahmen für andere Räume' တွင် ထည့်သွင်းသည်။
၇။ မကြာခဏမေးလေ့ရှိသော မေးခွန်းများ
စနစ်က တန်ဖိုးလျော့ချက်ကို အလိုအလျောက် တွက်ချက်ပေးသလား?
မတွက်ပေးပါ။ တန်ဖိုးလျော့ချက် ပမာဏကို ကိုယ်တိုင် ထည့်သွင်းရပြီး ဂျာမနီ အခွန်ဥပဒေနှင့် ကိုက်ညီမညီကို စနစ်က မစစ်ဆေးပါ။ ဂျာမနီ အဆောက်အဦ တန်ဖိုးလျော့ချက် (AfA) တွင် အစီအစဉ် အမျိုးမျိုး ရှိပြီး နှုန်းသည် ဆောက်လုပ်သည့်နှစ်နှင့် အဆောက်အဦ အမျိုးအစားအလိုက် ကွာခြားသည်။ မှန်ကန်သော ပမာဏကို ကိုယ်တိုင် စစ်ဆေးပါ သို့မဟုတ် အခွန်အကြံပေးနှင့် တိုင်ပင်ပါ။
အစီရင်ခံစာ မျက်နှာပြင်ရှိ တန်ဖိုးလျော့ချက် ပမာဏကို ဘာကြောင့် သော့ခတ် (🔒) ပြသနေသနည်း?
သော့ခတ် အိုင်ကွန်သည် ပမာဏကို ငွေစာရင်းရှိ တန်ဖိုးလျော့ချက် နေ့စဉ်စာရင်းမှ ရယူထားကြောင်း ဆိုလိုသည်။ ပြင်ဆင်လိုပါက 'အစီရင်ခံစာ' → 'နေ့စဉ်စာရင်း လက်ဖြင့် ထည့်သွင်းခြင်း' သို့ သွား၍ ထိုနေ့စဉ်စာရင်းကို ပြင်ဆင်ပါ။ အစီရင်ခံစာက ပြင်ဆင်ပြီးသော ပမာဏကို အလိုအလျောက် ရယူမည်။
ယခင်နှစ်များ၏ အငှားခကို နောက်မှ ကောက်ခံရလျှင် မည်သည့် အကွက်တွင် ထည့်ရမည်နည်း?
တိတိကျကျ ဆိုရလျှင် အိမ်ငှားသူက ယခင်နှစ်များ၏ အငှားခကို နောက်မှ ပေးသွင်းခြင်းကို 'Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen' အကွက်တွင် ထည့်သင့်သည်။ စနစ်က ဤအခြေအနေကို အလိုအလျောက် မသိရှိနိုင်ပါ- အငှားခ အားလုံးကို စာချုပ် ခွဲခြားချက်အတိုင်း အိမ်ရာသုံး သို့မဟုတ် စီးပွားရေးသုံး အငှားခ အကွက်တွင် ထည့်သည်။ ဝင်ငွေ စုစုပေါင်းမှာ မှန်ကန်နေဆဲ ဖြစ်သည်။ ပမာဏကို ထိုအကွက်တွင် ပြလိုပါက တရားဝင်ဖောင်သို့ ကူးဖြည့်ချိန်တွင် ကိုယ်တိုင် ညှိပါ။
အစီရင်ခံစာက ၁၀ ရက် စည်းမျဉ်း (Zehn-Tage-Regel) ကို အသုံးပြုသလား?
မသုံးပါ။ အစီရင်ခံစာသည် ပြက္ခဒိန်နှစ်အတွင်း အမှန်တကယ် ငွေပေးချေသည့် ရက်အလိုက် ဝင်ငွေနှင့် ကုန်ကျစရိတ်ကို သတ်မှတ်သည်။ နှစ်ကုန်ခါနီး/နှစ်ဆန်းတွင် လက်ခံ/ပေးချေသော ပုံမှန်ငွေများ ရှိ၍ ၁၀ ရက် စည်းမျဉ်း သက်ဆိုင်ပါက ကြေညာမီ အခွန်အကြံပေးနှင့် အတည်ပြုပြီး သက်ဆိုင်ရာ ပမာဏကို ညှိပါ။
အစီရင်ခံစာ တစ်စောင်တွင် အိမ်ခြံမြေ အများအပြား ရွေးချယ်နိုင်သလား?
မရပါ။ အစီရင်ခံစာ တစ်စောင်လျှင် အိမ်ခြံမြေ တစ်ခုတည်းသာ ပါဝင်ပြီး အငှားချထားသော အိမ်ခြံမြေ တစ်ခုချင်းအတွက် Anlage V သီးခြား တင်သွင်းသည့် ဂျာမနီ ဓလေ့နှင့် ကိုက်ညီသည်။
ကျွန်ုပ်၏ အငှားခ ဝင်ငွေ ဘာကြောင့် အကွက် တစ်ခုတည်းတွင်သာ ပေါ်နေသနည်း?
အဆင့် ၃ ရှိ စာချုပ် ခွဲခြားချက်ကို စစ်ဆေးပါ။ စာချုပ် အားလုံးကို အိမ်ရာသုံးဟု ခွဲထားပါက အငှားခ အားလုံးသည် 'Mieteinnahmen für Wohnungen' တွင် ပေါ်ပြီး စီးပွားရေးသုံး အကွက်တွင် 0 ပြမည်။ ပြောင်းပြန်လည်း ထို့အတူပင် ဖြစ်သည်။
၈။ Anlage V အကွက်များ ဇယား
【ဝင်ငွေ (Einnahmen)】
| အကွက်အမည် | ဖော်ပြချက် |
|---|---|
| Mieteinnahmen für Wohnungen | အိမ်ရာယူနစ် အငှားခ ဝင်ငွေ (အိမ်ရာသုံးဟု ခွဲထားသော စာချုပ်) |
| Einnahmen für andere Räume | အခြားနေရာများမှ ဝင်ငွေ (စီးပွားရေးသုံးဟု ခွဲထားသော စာချုပ်) |
| Umgelegte laufende Neben-/Betriebskosten | အိမ်ငှားသူထံ လွှဲပြောင်းကောက်ခံသော လည်ပတ်ရေး ကုန်ကျစရိတ် (ဥပမာ ရေမီးခ၊ စီမံခန့်ခွဲခ) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | လည်ပတ်ရေး ကုန်ကျစရိတ်၏ ဖြည့်စွက်ပေးသွင်းငွေ သို့မဟုတ် ပြန်အမ်းငွေ |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | ကောက်ခံရရှိသော ယခင်နှစ်များ၏ အငှားခ၊ ခုနှိမ်ပြီးသော စပေါ်ငွေ၊ ကြိုတင်ရရှိသော အငှားခ |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | ကားဂိုဒေါင်၊ ကြော်ငြာနေရာ စသည်တို့ကို ငှားရမ်းခြင်းမှ ဝင်ငွေ |
| Vereinnahmte Umsatzsteuer | ကောက်ခံရရှိသော တန်ဖိုးမြင့်ခွန် |
| Vom Finanzamt erstattete Umsatzsteuer | အခွန်ရုံးမှ ပြန်အမ်းသော တန်ဖိုးမြင့်ခွန် |
| Öffentliche Zuschüsse und sonstige Einnahmen | အများပြည်သူ ထောက်ပံ့ကြေးနှင့် အခြားဝင်ငွေ |
【ကုန်ကျစရိတ် (Werbungskosten)】
| အကွက်အမည် | ဖော်ပြချက် |
|---|---|
| Absetzung für Abnutzung für Gebäude | အဆောက်အဦ တန်ဖိုးလျော့ချက် (AfA)- သင်ထည့်သွင်းသော သို့မဟုတ် နေ့စဉ်စာရင်းမှ ယူလာသော ပမာဏ |
| Schuldzinsen (ohne Tilgungsbeträge) | ချေးငွေအတိုး (မူရင်းငွေ ပြန်ဆပ်ခြင်း မပါ) |
| Geldbeschaffungskosten | ငွေချေးယူမှု ကုန်ကျစရိတ် (ဥပမာ ချေးငွေ ဝန်ဆောင်ခ) |
| Renten, dauernde Lasten | နှစ်စဉ်ပေးငွေနှင့် ပုံမှန် ထမ်းဆောင်ရသော ဝန်များ |
| Voll abzuziehende Erhaltungsaufwendungen | အပြည့်အဝ နုတ်ယူနိုင်သော ပြုပြင်ထိန်းသိမ်းမှု ကုန်ကျစရိတ် |
| Umgelegte Kosten | အိမ်ငှားသူထံ လွှဲပြောင်းကောက်ခံပြီးသော ကုန်ကျစရိတ် |
| Nicht umgelegte Kosten | အိမ်ငှားသူထံ လွှဲပြောင်းမကောက်ခံသော ကုန်ကျစရိတ် |
| An das Finanzamt gezahlte Umsatzsteuer | အခွန်ရုံးသို့ ပေးဆောင်သော တန်ဖိုးမြင့်ခွန် |
| Sonstige Kosten | အခြား ကုန်ကျစရိတ်များ |