
RentPackage တွင် ဟန်ဂေရီ SZJA အငှားဝင်ငွေ ကြေညာရေး ဒေတာကို မည်သို့ ထုတ်မည်နည်း- eSZJA တွင် ဖြည့်ရမည့် ကိန်းဂဏန်းများကို ခလုတ်တစ်ချက်ဖြင့် စုစည်းခြင်း
ဟန်ဂေရီတွင် အငှားဝင်ငွေကို နှစ်စဉ် ကိုယ်ပိုင် ဝင်ငွေခွန် (SZJA) ကြေညာလွှာထဲ ပေါင်း၍ ကြေညာရသည်။ သို့သော် eSZJA စနစ်၏ ကြိုတင်ဖြည့်ထားသော မူကြမ်းတွင် အငှားဝင်ငွေ [ မပါဝင်ပါ ]။ အိမ်ရှင်သည် ဝင်ငွေ၊ ကုန်ကျစရိတ်၊ အသားတင်ဝင်ငွေနှင့် သုံးလပတ်တစ်ခုချင်း၏ ကြိုတင်ပေးသွင်းငွေကို ကိုယ်တိုင် တွက်၍ အကွက်တစ်ခုချင်း ဖြည့်ရသည်။ RentPackage သည် သင်၏ တစ်နှစ်လုံး အငှား ငွေစာရင်းကို eSZJA အကွက်များနှင့် ကိုက်ညီသော ကိန်းဂဏန်းများအဖြစ် အလိုအလျောက် စုစည်းပေးသည်- အစီရင်ခံစာအတိုင်း အကွက်တစ်ခုချင်း ဖြည့်ရုံသာဖြစ်ပြီး နှစ်ကုန်တွင် စာရင်းစာအုပ် လှန်၍ လက်ဖြင့် တွက်ရန် မလိုပါ။
ဤဆောင်းပါး၏ အမြန်လင့်ခ်များ
- ၁။ SZJA အငှားဝင်ငွေ ကြေညာခြင်း ဆိုသည်မှာ အဘယ်နည်း?
- ၂။ ဟန်ဂေရီ အငှား အခွန်ကြေညာရာတွင် အရေးကြီးသော အချက်များ
- ၃။ ကြိုတင်သတ်မှတ်ခြင်း- စာရင်းခေါင်းစဉ်ကို SZJA ကြေညာလွှာ အတန်းနှင့် ချိတ်ဆက်ခြင်း
- လေး၊ အစီရင်ခံစာ ပြုစုရန်
- ငါး၊ ရေမီးခနှင့် တန်ဖိုးလျော့ချက်ကို အတည်ပြုခြင်း
- ခြောက်၊ အစီရင်ခံစာကို ဘယ်လိုဖတ်ရမလဲ
- ခုနှစ်၊ သတိပြုရန်အချက်များ
- ရှစ်၊ မေးလေ့ရှိသော မေးခွန်းများ
၁။ SZJA အငှားဝင်ငွေ ကြေညာခြင်း ဆိုသည်မှာ အဘယ်နည်း?
SZJA (személyi jövedelemadó) သည် ဟန်ဂေရီ၏ ကိုယ်ပိုင် ဝင်ငွေခွန် ဖြစ်သည်။ ကိုယ်ပိုင် အိမ်ရှင်၏ ရေရှည် လူနေအိမ် အငှားဝင်ငွေကို နှစ်စဉ်ကြေညာလွှာ၏ [ 708. sor ] (အိမ်ခြံမြေ အငှားဝင်ငွေ အတန်း) တွင် ကြေညာသည်- a ကော်လံတွင် ဝင်ငွေ (bevétel)၊ b ကော်လံတွင် ကုန်ကျစရိတ် (költség)၊ c ကော်လံသည် အသားတင်ဝင်ငွေ (jövedelem) ဖြစ်ပြီး 15% နှုန်းဖြင့် အခွန်ကောက်သည်။ နှစ်အတွင်း စည်းမျဉ်းအရ သုံးလပတ်အလိုက် အခွန်ကို ကိုယ်တိုင် ကြိုတင်ပေးသွင်းရသည် (adóelőleg)။
RentPackage သည် [ ငွေသားအခြေပြုစနစ် (Cash Basis) ] (ငွေလက်ခံရက်အလိုက် မှတ်ယူခြင်း) ဖြင့် ရွေးချယ်ထားသော အခွန်နှစ် (ဇန်နဝါရီ ၁ မှ ဒီဇင်ဘာ ၃၁) ၏ ငွေစာရင်းများကို စုစည်းပြီး အိမ်ရှင် တစ်ဦးချင်းကို ကြေညာသည့် ယူနစ်အဖြစ်ထား၍ eSZJA အကွက်များနှင့် တိုက်ကြည့်ကာ တိုက်ရိုက် ဖြည့်နိုင်သော ကိန်းဂဏန်း အကျဉ်းချုပ်ကို ထုတ်ပေးသည်။
၂။ ဟန်ဂေရီ အငှား အခွန်ကြေညာရာတွင် အရေးကြီးသော အချက်များ
အစီရင်ခံစာ မထုတ်မီ ကိန်းဂဏန်းကို သက်ရောက်စေသော ဟန်ဂေရီ အခွန်စည်းမျဉ်း အချို့ကို ဦးစွာ နားလည်ထားပါ-
- အခွန်နှုန်း 15%: အငှားဝင်ငွေ (ဝင်ငွေ နုတ် ကုန်ကျစရိတ်) ကို 15% နှုန်းဖြင့် ကိုယ်ပိုင် ဝင်ငွေခွန် ကောက်သည်။
- ကုန်ကျစရိတ် တွက်နည်း နှစ်မျိုးမှ တစ်မျိုး ရွေးရသည်: [ A: 10% ပုံသေနှုန်း ကုန်ကျစရိတ် ] (10% költséghányad)- အကြောင်းအရာတစ်ခုချင်း အထောက်အထား မပြရဘဲ ကုန်ကျစရိတ်ကို ဝင်ငွေ၏ 10% ဖြင့် တွက်သဖြင့် ရိုးရှင်းလွယ်ကူသော်လည်း တန်ဖိုးလျော့ချက်နှင့် အမှန်တကယ် ကုန်ကျစရိတ်ကို မနုတ်ယူနိုင်ပါ။ [ B: အသေးစိတ်ကုန်ကျစရိတ် ] (tételes költségelszámolás)- အမှန်တကယ် ဖြစ်ပေါ်သော ကုန်ကျစရိတ်အတိုင်း နုတ်ယူပြီး တန်ဖိုးလျော့ချက်ကိုလည်း ထပ်မံ နုတ်ယူနိုင်သဖြင့် ကုန်ကျစရိတ် များသော အိမ်ရှင်များအတွက် သင့်တော်သည်။
- သုံးလပတ်အလိုက် ကြိုတင်ပေးသွင်းခြင်း: အိမ်ငှားသူသည် ပုဂ္ဂိုလ် ဖြစ်ပါက အိမ်ရှင်သည် သုံးလပတ်တစ်ခုချင်း၏ အသားတင်ဝင်ငွေအတွက် အခွန်ကို ကိုယ်တိုင် တွက်၍ ကြိုတင်ပေးသွင်းရသည်။ အိမ်ငှားသူ (ငွေပေးသူ) သည် ကုမ္ပဏီ ဖြစ်ပါက ငွေပေးသူက နုတ်ယူပေးသွင်းသဖြင့် အိမ်ရှင်က သုံးလပတ်အလိုက် ကြိုတင်ပေးသွင်းရန် မလိုပါ။
- ရေမီးခ ကိုယ်စားကောက်ခံ ကိုယ်စားပေးချေငွေကို ဝင်ငွေတွင် မတွက်ပါ: ဟန်ဂေရီ SZJA စည်းမျဉ်းအရ အိမ်ငှားသူက ပြင်ပ အများသုံး ဝန်ဆောင်မှု (ရေ၊ လျှပ်စစ် စသည်) အတွက် ပြန်လည် ပေးချေသော ငွေသည် ဖြတ်သန်းငွေ (pass-through) ဖြစ်၍ အိမ်ရှင်၏ ဝင်ငွေတွင် မတွက်ပါ။ သို့သော် လစဉ်/ပုံသေ ကောက်ခံပြီး အိမ်ရှင်တွင် ကိုက်ညီသော ငွေထွက် မရှိပါက ဝင်ငွေ ဖြစ်သည်။ အခြေအနေ နှစ်ခု၏ အခွန်ကိုင်တွယ်ပုံ မတူသဖြင့် အစီရင်ခံစာ ထုတ်ချိန်တွင် စနစ်က စာရင်းခေါင်းစဉ် တစ်ခုချင်း အတည်ပြုခိုင်းခြင်း ဖြစ်သည်။
- တန်ဖိုးလျော့ချက် (értékcsökkenés): အသေးစိတ်ကုန်ကျစရိတ် (B) တွင်သာ နုတ်ယူနိုင်သည်။ နှစ်စဉ် နုတ်ယူနိုင်ငွေ = (ဝယ်ယူစျေး − မြေတန်ဖိုး) × တန်ဖိုးလျော့နှုန်း × အငှားချ အချိုး။ သတိပြုရန်- စျေးကွက်ပေါက်စျေး မဟုတ်ဘဲ [ ရယူစဉ်စျေး ] ဖြင့် တွက်ရသည်။ မြေကို တန်ဖိုးမလျော့နိုင်သဖြင့် ဦးစွာ နုတ်ရသည်။ ရယူစဉ်စျေး အထောက်အထား မရှိသူ (အမွေဆက်ခံ၊ လက်ဆောင်ရ) သည် တန်ဖိုးမလျော့နိုင်ပါ။ တန်ဖိုးလျော့နှုန်း မူလ 2% (အုတ်/ကွန်ကရစ် စသည့် သက်တမ်းရှည် ဖွဲ့စည်းပုံ) ဖြစ်ပြီး အခြားဖွဲ့စည်းပုံများမှာ 3% သို့မဟုတ် 6% ဖြစ်သည်။ အငှားချ အချိုး = (အငှားချသည့်ရက် ÷ ထိုနှစ် ပိုင်ဆိုင်သည့်ရက်) × (အငှားချ ဧရိယာ ÷ စုစုပေါင်း ဧရိယာ)။ ရယူပြီးနောက် တန်ဖိုးတိုးစေသော မြှင့်တင်မှု ငွေထွက်ကို တန်ဖိုးလျော့ အခြေခံတွင် ထည့်နိုင်သည်။
- eSZJA မူကြမ်းတွင် အငှားဝင်ငွေ မပါဝင်ပါ: NAV ၏ ကြိုတင်ဖြည့်ထားသော ကြေညာလွှာ မူကြမ်းတွင် အလုပ်ရှင် စသည်တို့ ကြေညာပြီးသော ဝင်ငွေများသာ ပါဝင်ပြီး အငှားဝင်ငွေကို အိမ်ရှင်က ကိုယ်တိုင် ဖြည့်ရသည်။ ဤသည်မှာ ဤအစီရင်ခံစာက သင့်အတွက် ပြင်ဆင်ပေးမည့် ကိန်းဂဏန်းများ ဖြစ်သည်။
၃။ ကြိုတင်သတ်မှတ်ခြင်း- စာရင်းခေါင်းစဉ်ကို SZJA ကြေညာလွှာ အတန်းနှင့် ချိတ်ဆက်ခြင်း
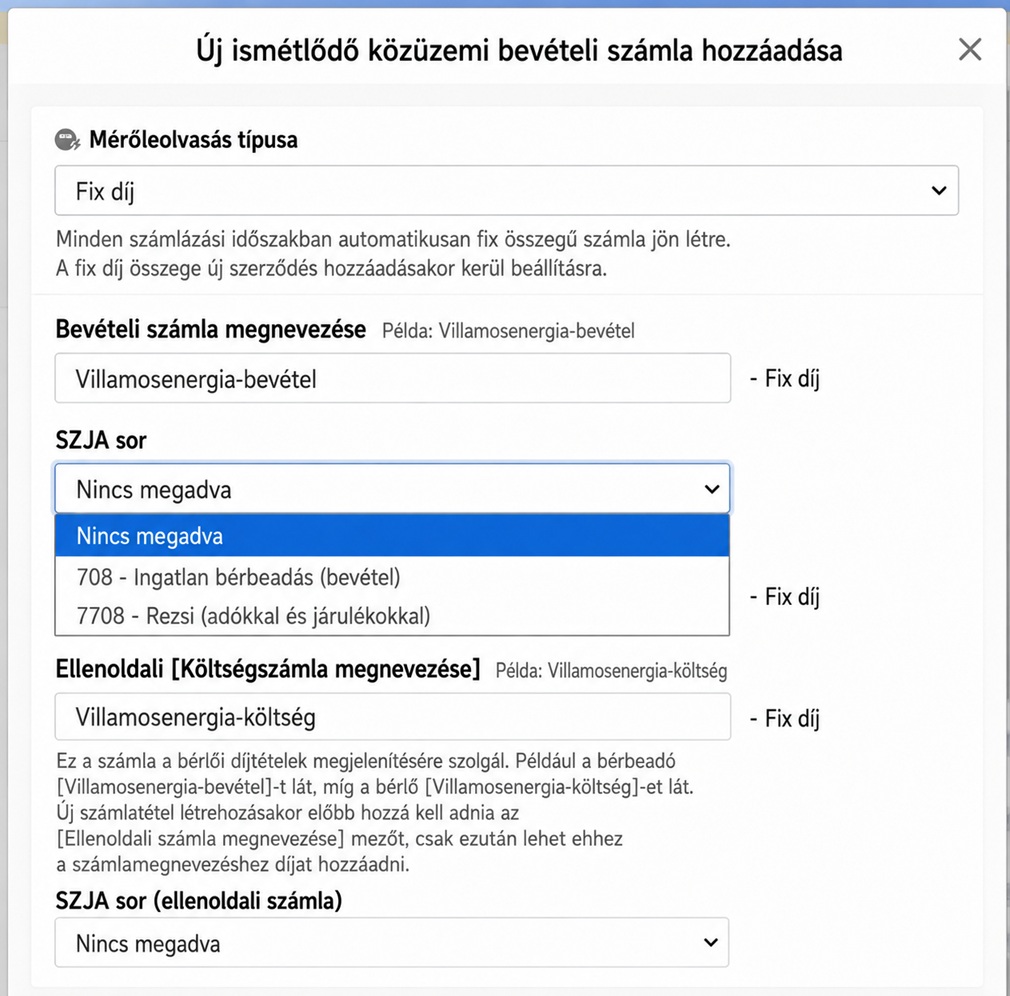
စာရင်းခေါင်းစဉ် ဆက်တင်တွင် စာရင်းခေါင်းစဉ် တစ်ခုချင်းကို [ SZJA sor ] ဆွဲချမီနူးဖြင့် ကြေညာမှု အမျိုးအစား သတ်မှတ်နိုင်သည်- [ 708 - Ingatlan bérbeadás (bevétel) ]- ယေဘုယျ အငှားဝင်ငွေ ဖြစ်ပြီး 708 အတန်း a ကော်လံသို့ တိုက်ရိုက် ပေါင်းထည့်သည်။ [ 7708 - Rezsi (automatikus vizsgálat) ]- ရေမီး စသည့် အများသုံး ဝန်ဆောင်မှု စာရင်းခေါင်းစဉ် ဖြစ်ပြီး အစီရင်ခံစာ ထုတ်ချိန်တွင် စနစ်က အထူး ကိုင်တွယ်မှု စတင်ကာ ကိုယ်စားကောက်ခံ ကိုယ်စားပေးချေငွေ လား ဝင်ငွေ လား ကို တစ်ခုချင်း အတည်ပြုခိုင်းမည်။ 'သတ်မှတ်မထား' ကို ရွေးလျှင် အစီရင်ခံစာ ပေါင်းလဒ်တွင် မပါဝင်ပါ။
လေး၊ အစီရင်ခံစာ ပြုစုရန်
ဤလုပ်ဆောင်ချက်ကို အသုံးပြုရန် [ အဆင့်မြင့်ဗားရှင်း ] အစီအစဉ် ဖြစ်ရမည်ဖြစ်ပြီး လုပ်ဆောင်သူတွင် [ အစီရင်ခံစာ ကြည့်ရန်/ပုံနှိပ်ရန် ] ခွင့်ပြုချက် ရှိရမည်။
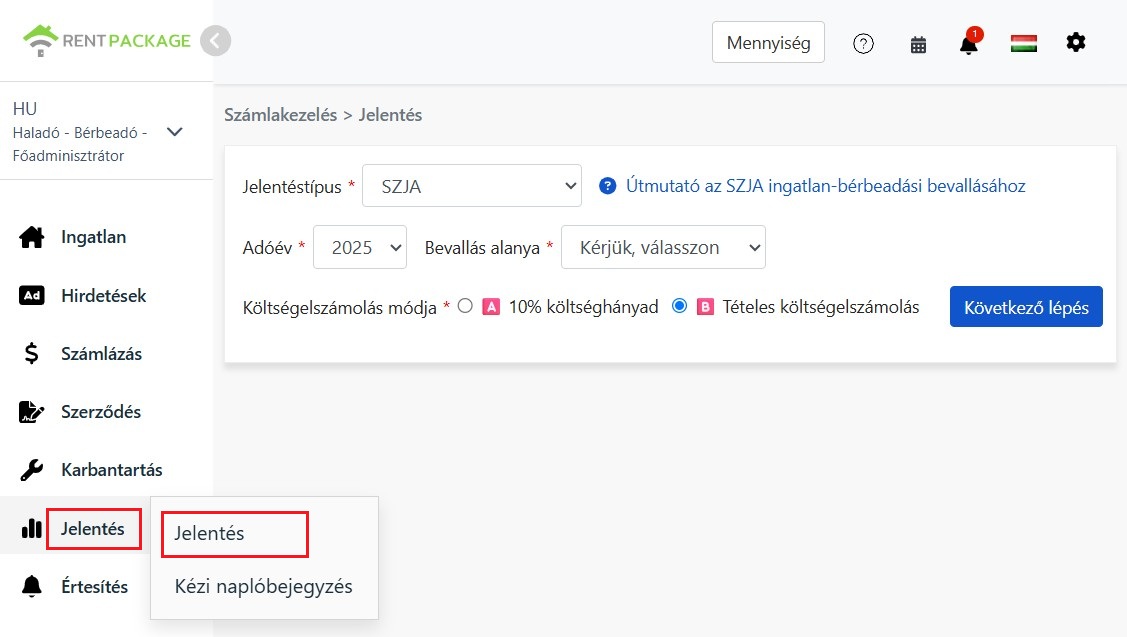
ဘယ်ဘက် မီနူးတွင် [ အစီရင်ခံစာ ]→[ အခွန်အစီရင်ခံစာ ] ကို နှိပ်ပြီး အစဉ်လိုက် သတ်မှတ်ပါ-
- အခွန်နှစ်: ဟန်ဂေရီ၏ အခွန်နှစ်သည် ပြက္ခဒိန်နှစ် ဖြစ်သည် (ဇန်နဝါရီ ၁ မှ ဒီဇင်ဘာ ၃၁)။
- တင်သွင်းသူ: ပိုင်ရှင် ပုဂ္ဂိုလ်ကို ရွေးပါ၊ သို့မဟုတ် ကုမ္ပဏီက ကြေညာသော တစ်ဆင့်ပြန်ငှား အိမ်ရှင်/ကိုယ်တိုင်စီမံခန့်ခွဲသော အိမ်ခြံမြေကို ရွေးပါ။ အစီရင်ခံစာသည် ရွေးထားသော တင်သွင်းသူကို ယူနစ်အဖြစ်ထား၍ စုစည်းသည်။
- ကုန်ကျစရိတ်တွက်ချက်ခြင်း နည်းလမ်း: A (10% ပုံသေနှုန်း ကုန်ကျစရိတ်) သို့မဟုတ် B (အသေးစိတ်ကုန်ကျစရိတ်) ကို ရွေးပါ။ မည်သည့်နည်းက ပိုတန်သည်ကို မသေချာလည်း ကိစ္စမရှိပါ- အစီရင်ခံစာ ထုတ်ပြီးနောက် ညာဘက်အပေါ်ထောင့်တွင် အချိန်မရွေး ပြောင်း၍ နှိုင်းယှဉ်နိုင်ပြီး ကိန်းဂဏန်းများကို ချက်ချင်း ပြန်တွက်ပေးသည်။
သတ်မှတ်ပြီးနောက် [ နောက်တစ်ဆင့် ] ကို နှိပ်ပါ။
ငါး၊ ရေမီးခနှင့် တန်ဖိုးလျော့ချက်ကို အတည်ပြုခြင်း
ဤအဆင့်တွင် စနစ်က သင်ကိုယ်တိုင် ဆုံးဖြတ်ရမည့် အကြောင်းအရာများကို အပိုင်း နှစ်ပိုင်းခွဲ၍ ပြသမည်-
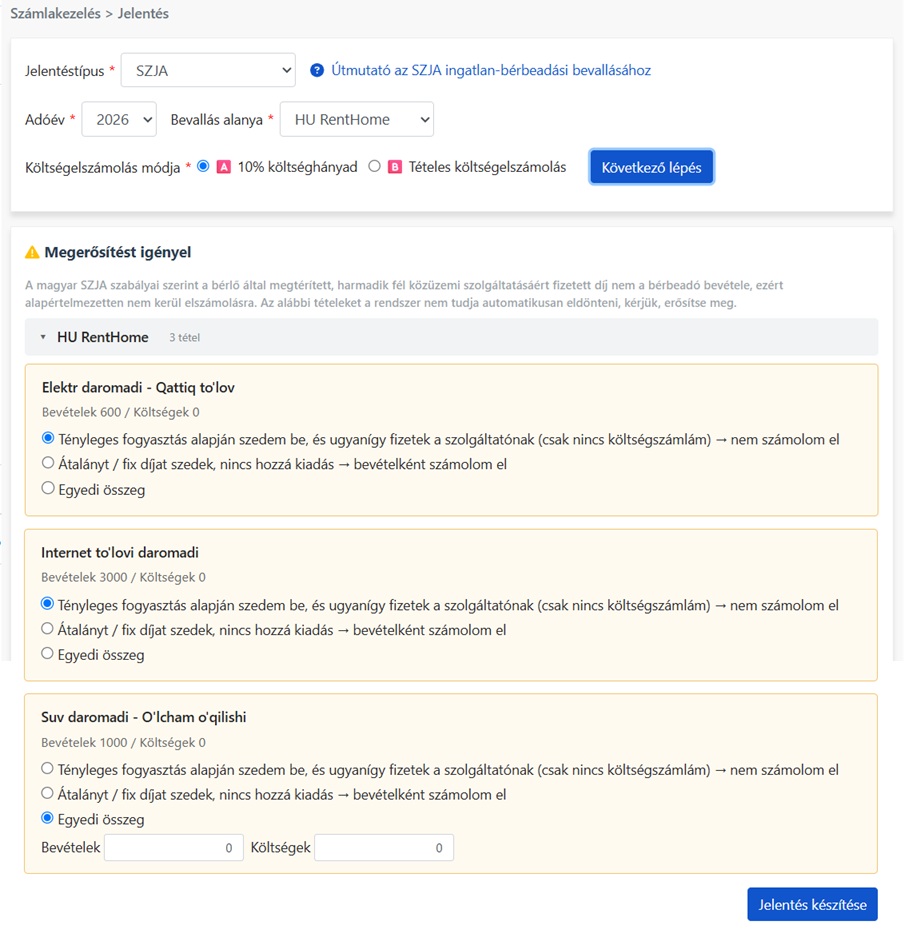
- ရေမီးခ အတည်ပြုခြင်း: 7708 တွင် ခွဲထားသော ရေမီး စာရင်းခေါင်းစဉ်များကို အိမ်ခြံမြေအလိုက် တစ်ခုချင်း ပြမည် (အိမ်ခြံမြေ များလျှင် ခေါက်ထားနိုင်သည်)။ စာရင်းခေါင်းစဉ် တစ်ခုချင်းတွင် ကာလအတွင်း ဝင်ငွေနှင့် ကုန်ကျစရိတ် ပမာဏကို ပြပြီး ရွေးချယ်စရာ သုံးခု ပေးထားသည်- [ အမှန်တကယ် သုံးစွဲမှုအလိုက် ကောက်ပြီး ပေးသွင်းသူထံလည်း အတိုင်းပေးချေသည် ]- ကိုယ်စားကောက်ခံ ကိုယ်စားပေးချေသော ဖြတ်သန်းငွေ ဖြစ်၍ ဝင်ငွေတွင် မတွက်ပါ။ [ လစဉ်/ပုံသေ ကောက်ခံပြီး ကိုက်ညီသော ငွေထွက် မရှိ ]- ဝင်ငွေအဖြစ် မှတ်ယူသည်။ [ စိတ်ကြိုက်ပမာဏ ]- ထည့်တွက်မည့် ဝင်ငွေနှင့် ကုန်ကျစရိတ် ပမာဏကို သီးခြား ဖြည့်သည်။ ကောက်ခံပုံ သဘောသဘာဝကို စနစ်က သင့်ကိုယ်စား မဆုံးဖြတ်နိုင်သဖြင့် အမှန်တကယ် အခြေအနေအတိုင်း ရွေးပါ။
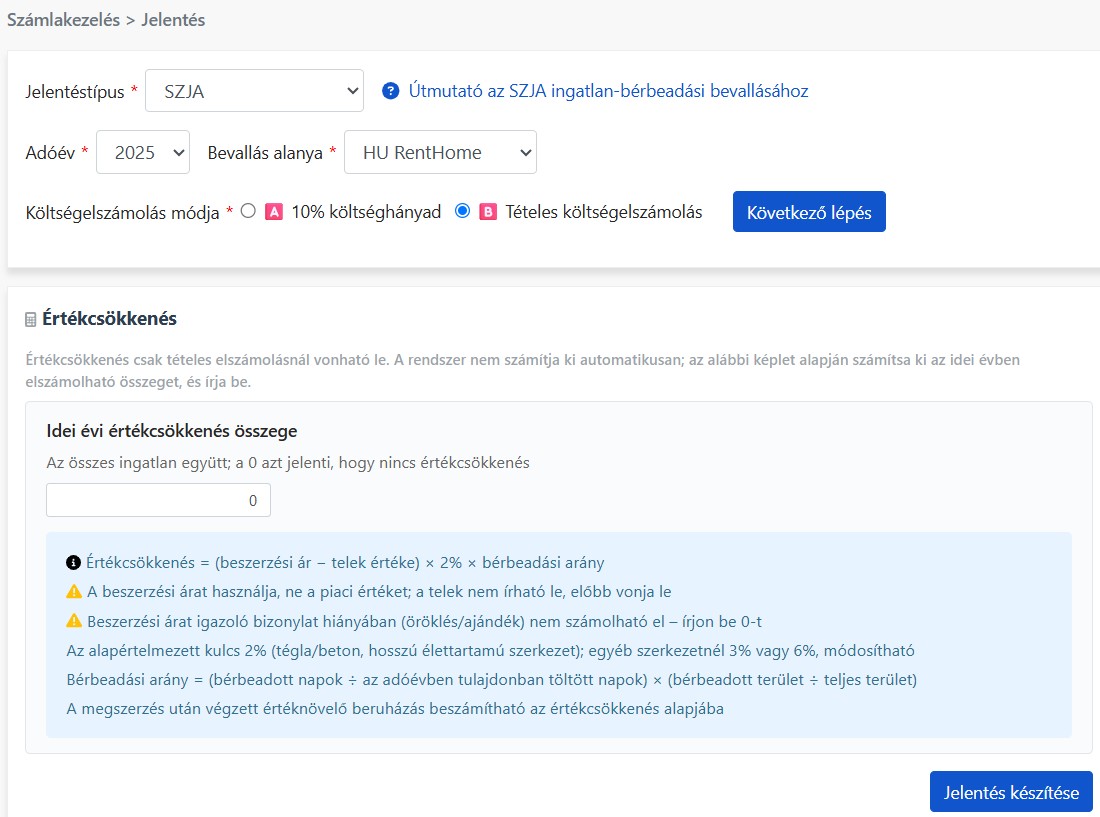
- ဤနှစ်၏ တန်ဖိုးလျော့ချက်ပမာဏ: ကုန်ကျစရိတ် တွက်နည်းကို B (အသေးစိတ်ကုန်ကျစရိတ်) ရွေးထားမှသာ ပေါ်လာသည်။ စနစ်က အလိုအလျောက် မတွက်ပါ- '(ဝယ်ယူစျေး − မြေတန်ဖိုး) × တန်ဖိုးလျော့နှုန်း × အငှားချ အချိုး' ပုံသေနည်းဖြင့် အိမ်ခြံမြေ အားလုံး ပေါင်း၍ ယခုနှစ် နုတ်ယူနိုင်ငွေကို ကိုယ်တိုင် တွက်၍ ဖြည့်ပါ။ 0 ဖြည့်လျှင် တန်ဖိုးလျော့ချက် မနုတ်ယူဟု ဆိုလိုသည်။
ခြောက်၊ အစီရင်ခံစာကို ဘယ်လိုဖတ်ရမလဲ
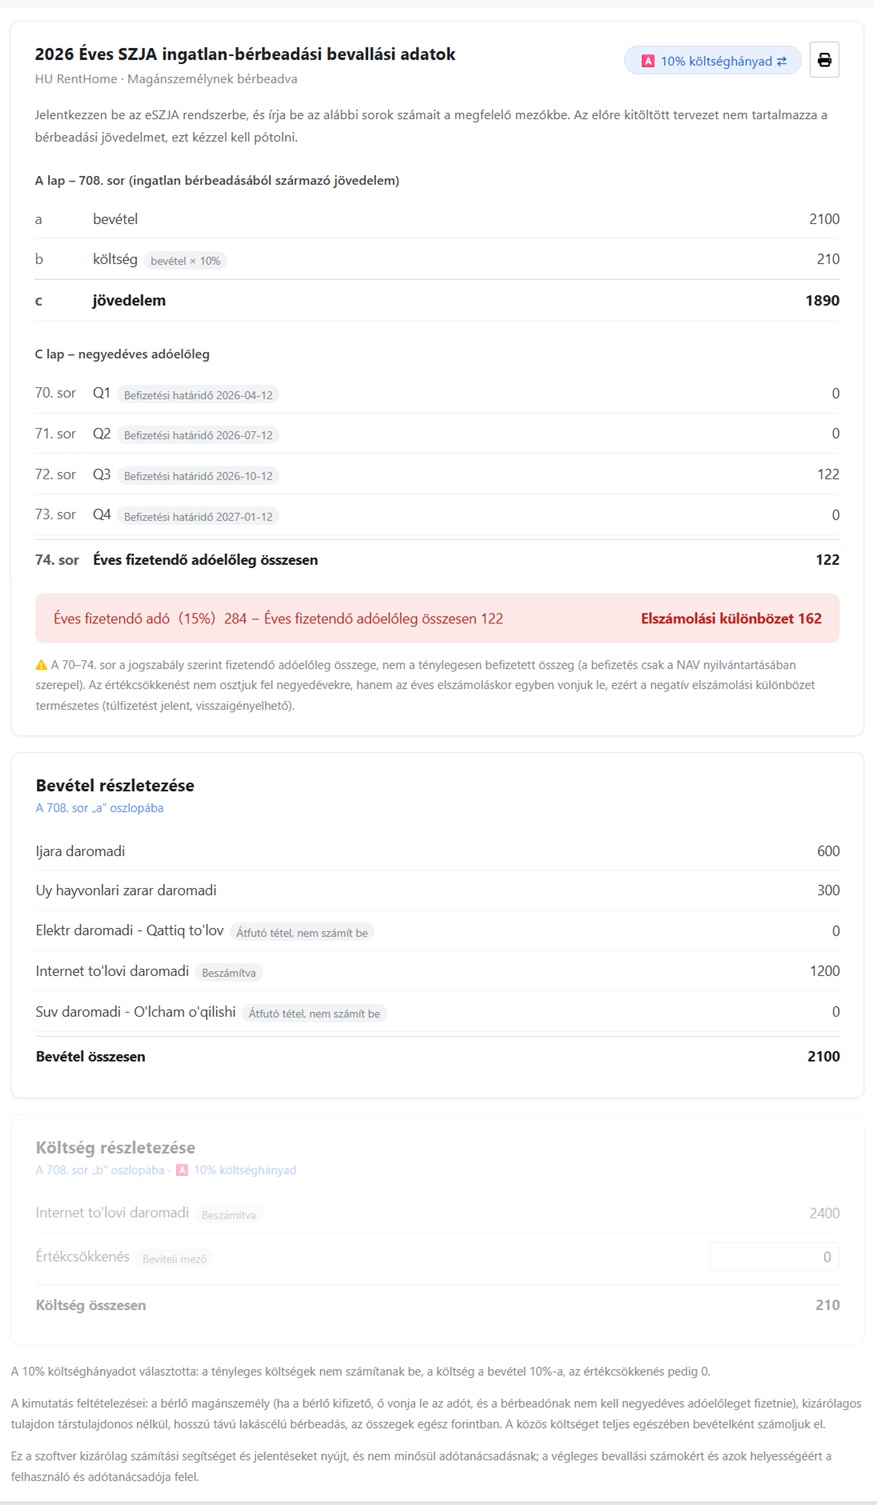
အစီရင်ခံစာသည် တရားဝင်ဖောင် မဟုတ်ဘဲ သင် eSZJA တွင် ဖြည့်ရမည့် ကိန်းဂဏန်းများကို သက်ဆိုင်ရာ အကွက်အလိုက် စုစည်းထားခြင်း ဖြစ်ပြီး အပိုင်း သုံးပိုင်း ပါဝင်သည်-
- အဓိကဒေတာ: [ A ဖောင် 708 အတန်း ] နှင့် ကိုက်ညီသည်- a ကော်လံ ဝင်ငွေ (bevétel)၊ b ကော်လံ ကုန်ကျစရိတ် (költség)၊ c ကော်လံ အသားတင်ဝင်ငွေ (jövedelem)၊ ထို့ပြင် [ C ဖောင် 70–73 အတန်း ] သုံးလပတ်အလိုက် ကြိုတင်ပေးသွင်းငွေ (သုံးလပတ်တစ်ခုစီ၏ ပေးသွင်းရမည့် နောက်ဆုံးရက် ပါ) နှင့် [ 74 အတန်း ] တစ်နှစ်လုံး ကြိုတင်ပေးသွင်းရမည့် စုစုပေါင်း။ အောက်ဆုံးတွင် 'နှစ်စဉ် ပေးဆောင်ရမည့်အခွန် (15%) − တစ်နှစ်လုံး ကြိုတင်ပေးသွင်းရမည့် စုစုပေါင်း' ဖြင့် ငွေရှင်းလင်းခြင်း ကွာခြားငွေကို တွက်သည်။ ညာဘက်အပေါ်ထောင့်တွင် A/B ကုန်ကျစရိတ် တွက်နည်းကို အချိန်မရွေး ပြောင်း၍ မည်သည့်နည်းက ပိုတန်သည်ကို နှိုင်းယှဉ်နိုင်သည်- A သို့ ပြောင်းထားလျှင် တန်ဖိုးလျော့ချက်ကို ကုန်ကျစရိတ်တွင် မထည့်ပါ။
- ဝင်ငွေအသေးစိတ်: 708 အတန်း a ကော်လံသို့ ဝင်သော ဝင်ငွေ ဖွဲ့စည်းမှု အားလုံးကို ပြသည်။ ရေမီး စာရင်းခေါင်းစဉ်တွင် အဆင့် ၅ ၏ ဆုံးဖြတ်ချက်ကို ဖော်ပြမည်- ဖြတ်သန်းငွေကို 'မတွက်ပါ'၊ လစဉ်ပုံသေ ကောက်ခံငွေကို 'တွက်ထားသည်' ဟု ပြသဖြင့် ငွေတစ်ကျပ်ချင်း မည်သည့်နေရာမှ လာသည်ကို ခြေရာခံနိုင်သည်။
- ကုန်ကျစရိတ်အသေးစိတ်: 708 အတန်း b ကော်လံသို့ ဝင်သော ကုန်ကျစရိတ် ဖွဲ့စည်းမှုကို ပြသည်။ အဆင့် ၅ တွင် ဖြည့်ခဲ့သော တန်ဖိုးလျော့ချက် ပမာဏကို ယူလာမည်ဖြစ်ပြီး ဤနေရာတွင်လည်း ထည့်သွင်းကွက်ဖြင့် တိုက်ရိုက် ပြင်နိုင်ကာ အစီရင်ခံစာ တစ်ခုလုံးကို ချက်ချင်း ပြန်တွက်ပေးသည်။ A (10% ပုံသေနှုန်း ကုန်ကျစရိတ်) သို့ ပြောင်းလျှင် ဤအပိုင်းကို မှိန်ပြပြီး ကုန်ကျစရိတ်ကို ဝင်ငွေ × 10% ဖြင့် တွက်သည်။
ခုနှစ်၊ သတိပြုရန်အချက်များ
- သုံးလပတ် ကြိုတင်ပေးသွင်းငွေမှာ ဥပဒေအရ ပေးရမည့် ပမာဏ ဖြစ်သည်: 70–74 အတန်းသည် စည်းမျဉ်းအရ တွက်ထားသော ကြိုတင်ပေးသွင်းရမည့် ပမာဏ ဖြစ်ပြီး သင် အမှန်တကယ် ပေးသွင်းပြီးသော ကိန်းဂဏန်း မဟုတ်ပါ (အမှန်ပေးသွင်းမှု မှတ်တမ်းသည် သင်၏ NAV အကောင့်တွင် ရှိသည်)။
- တန်ဖိုးလျော့ချက်ကို နှစ်စဉ် ငွေရှင်းလင်းချိန်တွင် တစ်ကြိမ်တည်း နုတ်ယူသည်: တန်ဖိုးလျော့ချက်ကို သုံးလပတ် ကြိုတင်ပေးသွင်းငွေတွင် ခွဲမထည့်ဘဲ နှစ်စဉ် ငွေရှင်းလင်းချိန်တွင် တစ်ကြိမ်တည်း နုတ်ယူသဖြင့် ငွေရှင်းလင်းခြင်း ကွာခြားငွေ အနုတ်ကိန်း ဖြစ်ခြင်းသည် ပုံမှန်ပင် ဖြစ်သည်- ကြိုတင် ပိုပေးထားကြောင်း ဆိုလိုပြီး ပြန်အမ်းရန် လျှောက်ထားနိုင်သည်။
- အစီရင်ခံစာ၏ ကြိုတင်ယူဆချက်များ: ဤအစီရင်ခံစာက ယူဆထားသည်မှာ- အိမ်ငှားသူသည် ပုဂ္ဂိုလ် ဖြစ်သည် (ငွေပေးသူသည် ကုမ္ပဏီ ဖြစ်ပါက ၎င်းက အခွန်ကို နုတ်ယူပေးသွင်းသဖြင့် အိမ်ရှင်က သုံးလပတ် ကြိုတင်ပေးသွင်းရန် မလို)၊ အိမ်ရှင်သည် တစ်ဦးတည်း ပိုင်ဆိုင်သည် (ပူးတွဲ ပိုင်ဆိုင်သူ မရှိ)၊ ရေရှည် လူနေအိမ် အငှားချထားသည်၊ ငွေပမာဏကို forint ဂဏန်းပြည့်ဖြင့် တွက်သည်။ အများပိုင် ကုန်ကျစရိတ် (közös költség) ကို အိမ်ငှားသူက ပေးချေပါက ဝင်ငွေတွင် အပြည့်အဝ ထည့်တွက်သည်။
- ဤဆော့ဖ်ဝဲသည် တွက်ချက်ရာတွင် အထောက်အကူနှင့် အစီရင်ခံစာကိုသာ ပေးသည်: အခွန်ဆိုင်ရာ အကြံပြုချက် မဟုတ်ပါ။ နောက်ဆုံး ကြေညာသည့် ကိန်းဂဏန်းနှင့် ၎င်း၏ မှန်ကန်မှုကို အသုံးပြုသူနှင့် ၎င်း၏ အခွန်အကြံပေးက တာဝန်ယူရမည်။ အခွန်ဥပဒေကို နှစ်စဉ် ပြင်ဆင်နိုင်သဖြင့် အမှန်တကယ် ကြေညာရာတွင် ကြေညာသည့်နှစ်၏ လက်ရှိ စည်းမျဉ်းကို အခြေခံပါ။
ရှစ်၊ မေးလေ့ရှိသော မေးခွန်းများ
10% ပုံသေနှုန်း ကုန်ကျစရိတ်နှင့် အသေးစိတ်ကုန်ကျစရိတ်- မည်သည့်နည်းကို ရွေးသင့်သနည်း?
ယေဘုယျ မူ- အမှန်တကယ် ကုန်ကျစရိတ် (တန်ဖိုးလျော့ချက် အပါအဝင်) သည် ဝင်ငွေ၏ 10% ထက် နည်းလျှင် A ကို ရွေးခြင်းက ပိုတန်ပြီး လွယ်ကူသည်။ ကုန်ကျစရိတ် များလျှင် သို့မဟုတ် နုတ်ယူနိုင်သော တန်ဖိုးလျော့ချက် ရှိလျှင် B ကို ရွေးပါ။ ကြိုတင် ခန့်မှန်းရန် မလိုပါ- အစီရင်ခံစာ ထုတ်ပြီးနောက် ညာဘက်အပေါ်ထောင့်ရှိ ပြောင်းရန် ခလုတ်ဖြင့် နည်းနှစ်မျိုးလုံး တစ်ကြိမ်စီ တွက်ကြည့်ပြီး c ကော်လံ အသားတင်ဝင်ငွေနှင့် ပေးရမည့် အခွန်ကို တိုက်ရိုက် နှိုင်းယှဉ်ရုံသာ။
အိမ်ငှားသူ ပေးသော ရေမီးခကို ဘာကြောင့် ဝင်ငွေတွင် မတွက်ဘဲ နေနိုင်သနည်း?
အမှန်တကယ် သုံးစွဲမှုအလိုက် အိမ်ငှားသူထံမှ ကောက်ခံပြီး ရေ/လျှပ်စစ် ကုမ္ပဏီထံ ပမာဏအတိုင်း ပြန်ပေးချေသောအခါ ဤငွေသည် သင့်လက်မှတစ်ဆင့် ပြင်ပအဖွဲ့ထံ လွှဲပေးခြင်း (ဖြတ်သန်းငွေ) သာ ဖြစ်၍ ဟန်ဂေရီ SZJA စည်းမျဉ်းအရ အိမ်ရှင်၏ ဝင်ငွေ မဟုတ်ပါ။ ဆန့်ကျင်ဘက်အားဖြင့် အိမ်ငှားသူထံမှ လစဉ် ပုံသေပမာဏ ကောက်ခံပြီး ကိုယ်တိုင် ကိုက်ညီသော ငွေထွက် မရှိပါက ၎င်းသည် သင့်ဝင်ငွေ ဖြစ်သည်။ စနစ်က ငွေစာရင်းမှ ကောက်ခံပုံ သဘောသဘာဝကို မဆုံးဖြတ်နိုင်သဖြင့် အစီရင်ခံစာ ထုတ်ချိန်တွင် စာရင်းခေါင်းစဉ် တစ်ခုချင်း အတည်ပြုရန် လိုခြင်း ဖြစ်သည်။
တန်ဖိုးလျော့ချက်ကို ဘာကြောင့် ကိုယ်တိုင် တွက်ရသနည်း၊ စနစ်က အလိုအလျောက် မတွက်ပေးနိုင်ဘူးလား?
တန်ဖိုးလျော့ချက်အတွက် ဝယ်ယူစျေး၊ မြေတန်ဖိုး၊ အဆောက်အဦ ဖွဲ့စည်းပုံ အမျိုးအစား၊ အငှားချသည့်ရက်နှင့် ဧရိယာ အချိုး စသည့် အချက်အလက်များ လိုပြီး ယင်းတို့မှာ များသောအားဖြင့် နေ့စဉ် ငွေစာရင်း အချက်အလက်ထဲတွင် မရှိပါ။ ထို့ပြင် အမွေဆက်ခံ သို့မဟုတ် လက်ဆောင်ရ ရယူသူသည် ဥပဒေအရ တန်ဖိုးမလျော့နိုင်ပါ။ ပုံသေနည်းအတိုင်း သင်ကိုယ်တိုင် တွက်၍ ဖြည့်မှသာ ကြေညာချက် မှန်ကန်မည်။ 0 ဖြည့်လျှင် ယခုနှစ် တန်ဖိုးလျော့ချက် မနုတ်ယူဟု ဆိုလိုသည်။
eSZJA ၏ ကြိုတင်ဖြည့်ထားသော မူကြမ်းတွင် ကျွန်ုပ်၏ အငှားခ ဝင်ငွေ မပါပါ။ ပုံမှန်လား?
ပုံမှန်ပင် ဖြစ်သည်။ NAV မူကြမ်းတွင် အလုပ်ရှင် စသည်တို့ ကြေညာပြီးသော ဝင်ငွေကိုသာ ကြိုတင်ဖြည့်ထားပြီး အငှားဝင်ငွေကို အိမ်ရှင်က 708 အတန်းတွင် အမြဲ ကိုယ်တိုင် ဖြည့်ရသည်။ ဤအစီရင်ခံစာကို ဖွင့်၍ a၊ b၊ c ကော်လံနှင့် သုံးလပတ် ကြိုတင်ပေးသွင်းငွေ ကိန်းဂဏန်းများကို သက်ဆိုင်ရာ အကွက်တွင် အတိုင်း ဖြည့်ရုံသာ။
ငွေရှင်းလင်းခြင်း ကွာခြားငွေ အနုတ်ကိန်း ဖြစ်နေသည်- တွက်မှားနေသလား?
မမှားပါ။ သုံးလပတ် ကြိုတင်ပေးသွင်းငွေကို ထိုသုံးလပတ်၏ အသားတင်ဝင်ငွေဖြင့် တွက်ပြီး တန်ဖိုးလျော့ချက် မပါဝင်ပါ။ တန်ဖိုးလျော့ချက်ကို နှစ်စဉ် ငွေရှင်းလင်းချိန်တွင်မှ တစ်ကြိမ်တည်း နုတ်ယူသဖြင့် နှစ်စဉ် ပေးရမည့် အခွန်သည် ကြိုတင်ပေးသွင်းပြီး စုစုပေါင်းထက် နည်းလေ့ရှိသည်။ ကွာခြားငွေ အနုတ်ကိန်း ဖြစ်ခြင်းသည် ပိုပေးထားကြောင်း ဆိုလိုပြီး စည်းမျဉ်းအရ ပြန်အမ်းရန် လျှောက်ထားနိုင်သည်။