
Guida all'uso del modulo SA105 per i redditi da locazione nel Regno Unito
Collegamenti rapidi
- Che cos'è il SA105?
- Passo 1: selezionare il tipo di report e l'anno fiscale
- Passo 2: selezionare il proprietario o la società
- Passo 3: ripartire gli oneri finanziari
- Passo 4: generare il report
- Differenza tra la casella 26 e la casella 44
- Come configurare il piano dei conti per il SA105?
- Domande frequenti
- Tabella delle caselle del SA105
Che cos'è il SA105?
Il SA105 è l'allegato britannico per i redditi da locazione richiesto dall'Agenzia delle entrate del Regno Unito (HMRC) e si presenta insieme alla dichiarazione di autoliquidazione (Self Assessment Tax Return). Se possiede immobili in locazione nel Regno Unito, deve compilare questo modulo ogni anno per dichiarare i canoni di locazione e le spese correlate.
RentPackage offre una funzione di report SA105 che riepiloga automaticamente i redditi e le spese di locazione, rendendo la preparazione fiscale nel Regno Unito semplice ed efficiente.
Come si usa
Passo 1: selezionare il tipo di report e l'anno fiscale
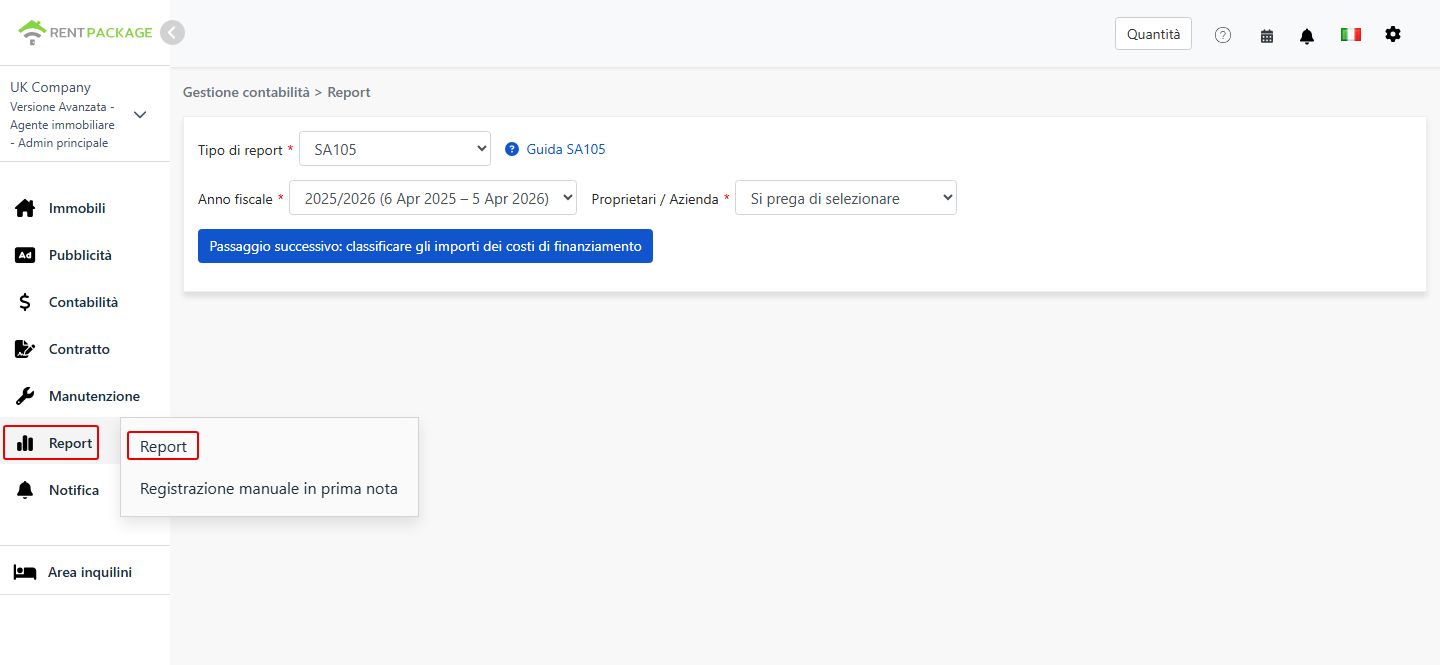
- Aprire il report:Vada all'elenco delle funzioni → Report → Selezioni 'SA105' come tipo di report
- Selezionare l'anno fiscale:Il menu a tendina mostra i periodi completi degli anni fiscali, ad esempio '2025/2026 (6 apr 2025 - 5 apr 2026)'
Passo 2: selezionare il proprietario o la società
Nel menu a tendina 'Proprietario/Società' selezioni il soggetto per cui generare il report:
- Società:Se detiene gli immobili tramite una società, selezioni la società corrispondente
- Proprietario:Se è un locatore che gestisce direttamente i propri immobili o un sublocatore, selezioni il nome del proprietario corrispondente
Dopo la selezione, faccia clic su 'Avanti: ripartire gli oneri finanziari'.
Passo 3: ripartire gli oneri finanziari (casella 26 / casella 44)
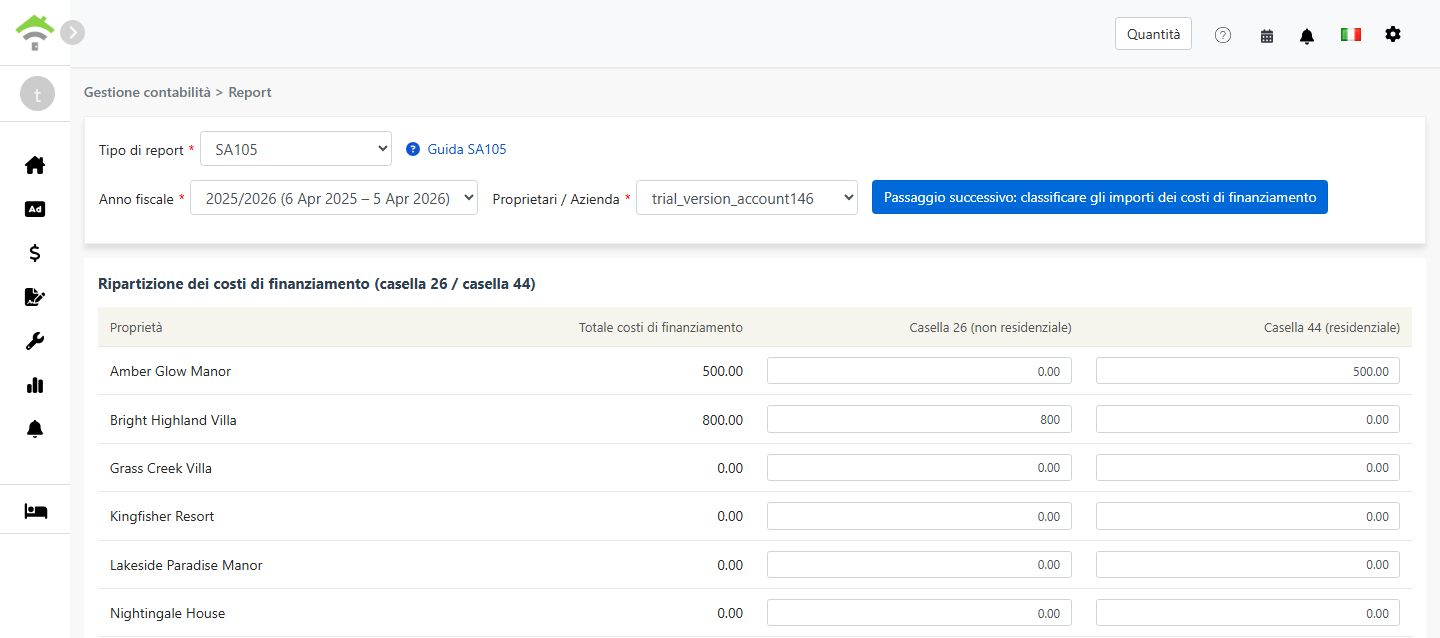
Quando fa clic su 'Ripartire gli oneri finanziari', il sistema recupera l'importo totale da tutti i conti associati a 'Oneri finanziari caselle 26/44' e mostra una schermata per ripartire l'importo tra la casella 26 e la casella 44:
| Immobile | Totale oneri finanziari | Casella 26 (non residenziale) | Casella 44 (residenziale) |
|---|---|---|---|
| 123 High Street | 0.00 |
Regole di ripartizione:
- Casella 26 (non residenziale):Interamente deducibile come costo dai canoni di locazione
- Casella 44 (residenziale):Non deducibile direttamente; dà invece diritto a un credito d'imposta del 20%
- Il sistema assegna per impostazione predefinita l'intero importo alla casella 44. Per ogni immobile, casella 26 + casella 44 deve essere pari al totale degli oneri finanziari
- Per gli immobili a uso misto, residenziale e commerciale, ripartisca gli importi in proporzione all'utilizzo effettivo
Passo 4: generare il report
- Dopo aver verificato la ripartizione degli oneri finanziari, faccia clic su 'Genera report'
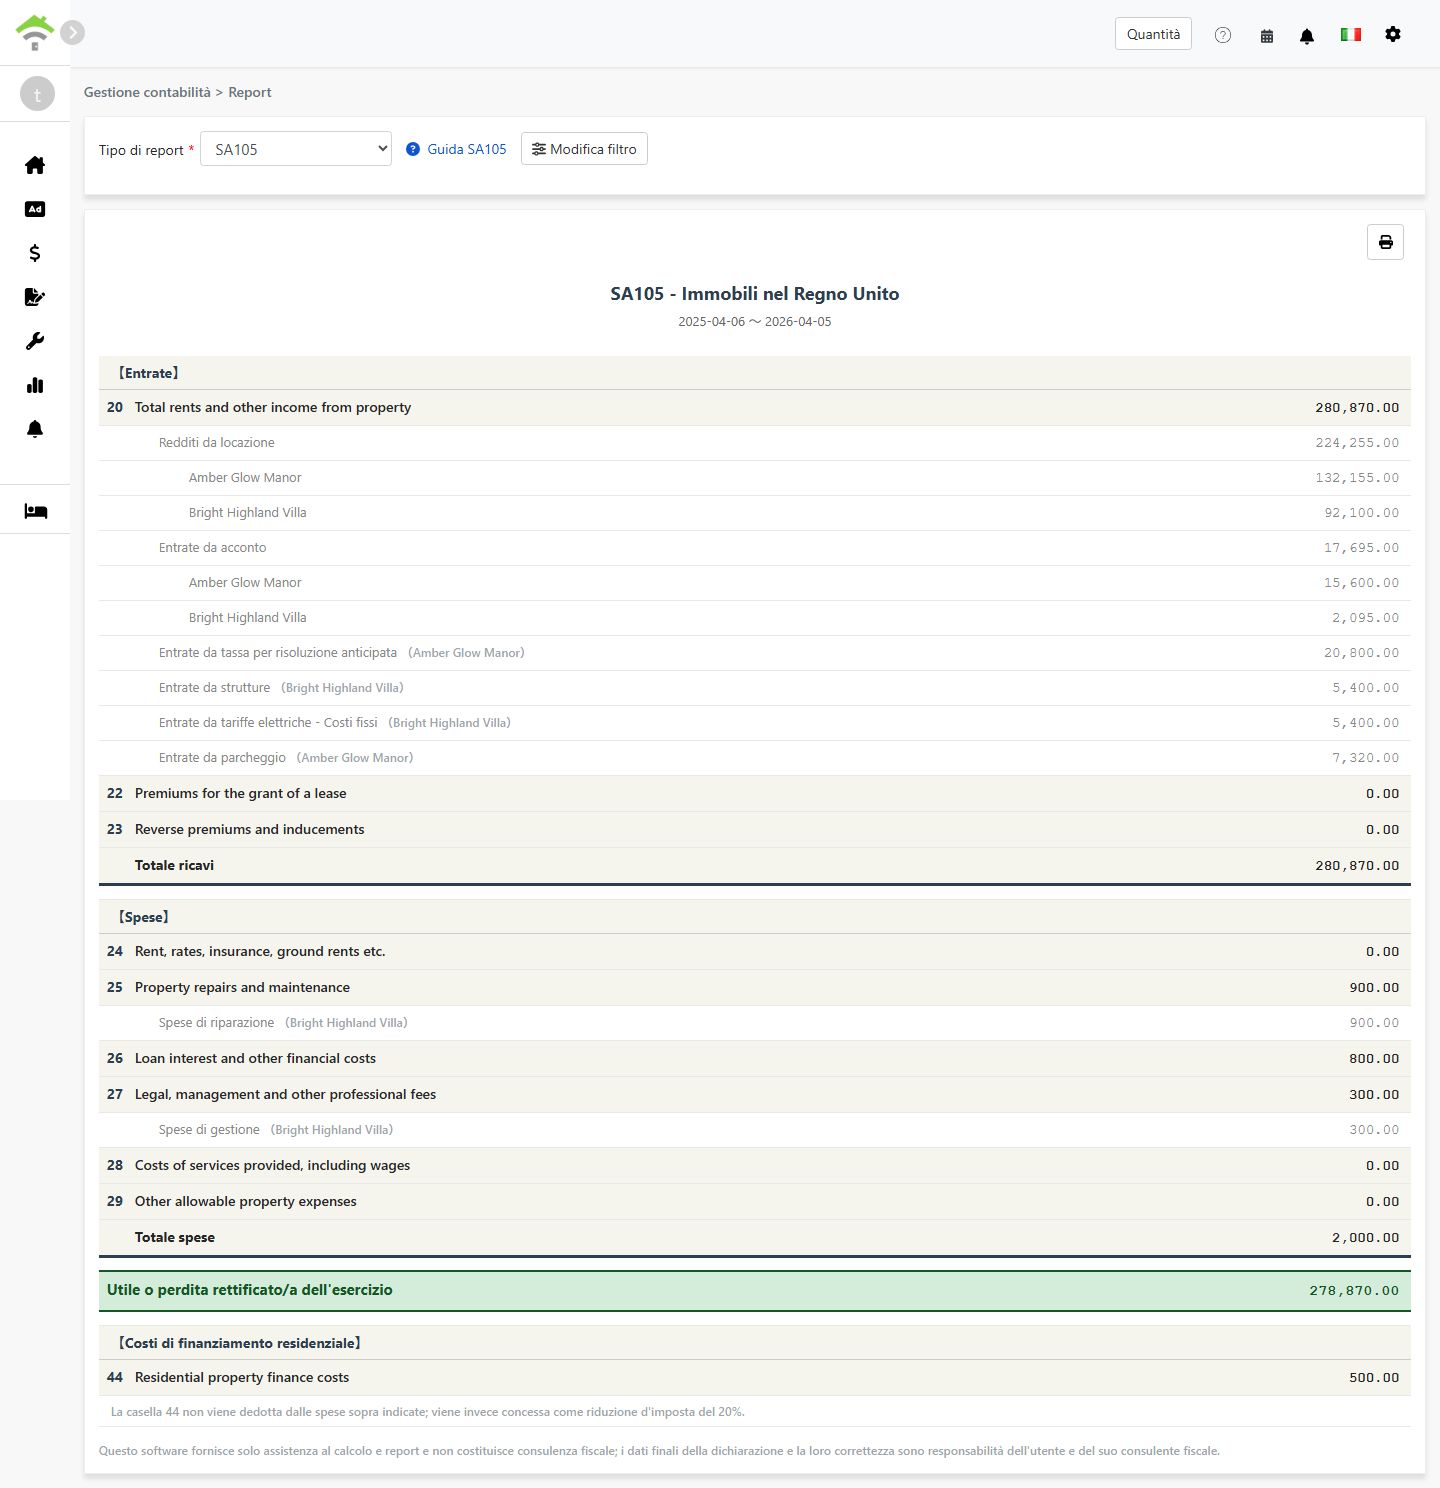
- Il sistema genererà un report SA105 che mostra:
- Ricavi:Caselle 20-23 - Canoni di locazione, premi di locazione e voci analoghe
- Spese:Caselle 24-29 - Spese immobiliari deducibili
- Risultato rettificato dell'anno:Totale ricavi - totale spese
- Oneri finanziari residenziali:Casella 44 - Interessi sul mutuo residenziale, con diritto a un credito d'imposta del 20%
- Può stampare il report o esportarlo in PDF per la sua documentazione fiscale
Differenza tra la casella 26 e la casella 44
| Voce | Casella 26 (non residenziale) | Casella 44 (residenziale) |
|---|---|---|
| Tipo di immobile | Immobili commerciali, uffici, negozi e locali analoghi | Locazioni residenziali |
| Trattamento fiscale | Interamente deducibile come costo | Non deducibile; dà diritto a un credito d'imposta del 20% |
| Posizione nel report | Casella 26 - Loan interest and other financial costs | Casella 44 - Residential property finance costs |
Esempio:
Supponiamo che lei abbia un immobile a uso misto con interessi sul finanziamento pari a £10.000, di cui il 30% per uso commerciale e il 70% per uso residenziale:
- Casella 26 (non residenziale):£10,000 × 30% = £3,000(interamente deducibile)
- Casella 44 (residenziale):£10,000 × 70% = £7,000(credito d'imposta del 20% = £1.400)
Come configurare il piano dei conti per il SA105?
Per associare un conto agli oneri finanziari:
- Vada in Contabilità → Piano dei conti
- Individui il conto da associare, ad esempio Interessi su finanziamenti
- Imposti la casella SA105 su 'Oneri finanziari caselle 26/44'. Il sistema includerà così automaticamente gli importi di quel conto nel totale degli oneri finanziari
Per registrare gli oneri finanziari esistono due modalità:
- Aggiungere al periodo di locazione:Aggiunga un movimento nel periodo di locazione dell'immobile utilizzando un conto associato a 'Oneri finanziari caselle 26/44'
- Aggiungere una scrittura contabile:Crei una scrittura contabile utilizzando un conto associato a 'Oneri finanziari caselle 26/44'
Gli importi aggiunti con entrambe le modalità confluiscono automaticamente nel totale degli oneri finanziari.
Domande frequenti
Il fisco britannico consente di dedurre l'ammortamento?
No. A differenza dello Schedule E statunitense, l'imposta britannica sui redditi da locazione non prevede un campo per l'ammortamento. Nel Regno Unito l'ammortamento di un immobile rileva di norma solo nel calcolo dell'imposta sulle plusvalenze al momento della vendita.
Perché il totale dei miei oneri finanziari risulta 0?
Verifichi che il piano dei conti sia configurato correttamente con la casella SA105 impostata su 'Oneri finanziari caselle 26/44'. Senza questa configurazione il sistema non include gli importi di quel conto nel totale degli oneri finanziari.
La somma casella 26 + casella 44 può superare il totale degli oneri finanziari?
No. Il sistema verifica che, per ogni immobile, casella 26 + casella 44 sia pari al totale degli oneri finanziari di quell'immobile.
Posso inserire manualmente il totale degli oneri finanziari nella schermata del report?
No. A differenza dell'ammortamento dello Schedule E, il totale degli oneri finanziari del SA105 può provenire solo dai periodi di locazione o dalle scritture contabili. Questa impostazione garantisce l'esattezza degli importi ed evita scostamenti rispetto alla sua contabilità effettiva.
Perché l'anno fiscale britannico va dal 6 aprile al 5 aprile?
È l'anno fiscale ufficiale stabilito dall'HMRC. A differenza del consueto anno solare da gennaio a dicembre, l'anno fiscale britannico inizia il 6 aprile di ogni anno e termina il 5 aprile dell'anno successivo.
Tabella delle caselle del SA105
【Ricavi】
| Casella | Nome del campo | Descrizione |
|---|---|---|
| 20 | Total rents and other income from property | Totale dei canoni di locazione e degli altri redditi immobiliari |
| 22 | Premiums for the grant of a lease | Premi percepiti per la concessione di una locazione |
| 23 | Reverse premiums and inducements | Premi inversi e incentivi percepiti |
【Spese】
| Casella | Nome del campo | Descrizione |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Canone fondiario, imposte locali e premi assicurativi |
| 25 | Property repairs and maintenance | Spese di riparazione e manutenzione |
| 26 | Loan interest and other financial costs | Oneri finanziari degli immobili non residenziali, interamente deducibili |
| 27 | Legal, management and other professional fees | Spese legali, spese di gestione immobiliare e onorari del commercialista |
| 28 | Costs of services provided, including wages | Costo dei servizi prestati, inclusi i salari dei dipendenti |
| 29 | Other allowable property expenses | Altre spese deducibili non elencate sopra |
【Oneri finanziari residenziali】
| Casella | Nome del campo | Descrizione |
|---|---|---|
| 44 | Residential property finance costs | Oneri finanziari degli immobili residenziali, con diritto a un credito d'imposta del 20% |