
RentPackage හි රුමේනියාවේ කුලී ආදායම් බදු වාර්තාව (Declarația Unică 212) භාවිත කරන්නේ කෙසේද
මෙම ලිපියේ ඉක්මන් සබැඳි
1. Declarația Unică 212 යනු කුමක්ද?
Declarația Unică (තනි ප්රකාශය) යනු රුමේනියාවේ ජාතික බදු පරිපාලන ආයතනය වන ANAF විසින් නියම කර ඇති වාර්ෂික ආදායම් බදු ප්රකාශ ආකෘතියයි. ගෙහිමියන් සෑම වසරකම මැයි 25 ට පෙර පෙර වසරේ කුලී ආදායම ප්රකාශ කළ යුතුය.
RentPackage වාර්තාව එක් එක් කුලී ගිවිසුම සඳහා පහත දෑ ස්වයංක්රීයව ගණනය කරයි:
- Venitul brut (දළ කුලිය):එම වසරේ මුළු කුලී ආදායම
- Cheltuieli deductibile (ඇස්තමේන්තුගත වියදම්):දළ කුලිය × 20%
- Venit net anual (ශුද්ධ ආදායම):දළ කුලිය - ඇස්තමේන්තුගත වියදම්
- Impozit (ගෙවිය යුතු ආදායම් බද්ද):ශුද්ධ ආදායම × 10%
ගෙවිය යුතු ආදායම් බද්ද = (දළ කුලිය × 80%) × 10% = දළ කුලිය × 8%
2. වාර්තාව විවෘත කිරීම
කරුණාකර පහත දැක්වූ පියවර අනුව වාර්තා විවෘත කරන්න:
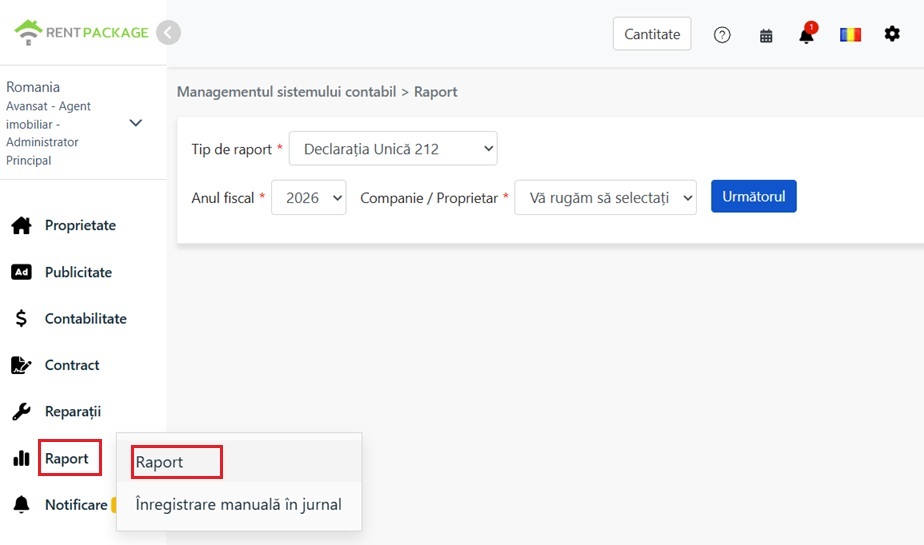
- වම් පස මෙනුවේ [ Raport ] ක්ලික් කරන්න
- උප මෙනුවේ [ Raport fiscal ] ක්ලික් කරන්න
- [ Anul fiscal ] (බදු වර්ෂය) තෝරන්න
- [ Companie / Proprietar ] (සමාගම / දේපළ හිමිකරු) තෝරන්න
- බදු අනුපාත සැකසීමට යාමට [ Următorul ] (මීළඟ පියවර) ක්ලික් කරන්න
3. බදු අනුපාත පරාමිතීන් සකස් කිරීම
ඊළඟ පියවරට ගිය පසු, ඔබට පහත පරාමිති සැකසිය හැකිය:
- Cotă forfetară de cheltuieli (ඇස්තමේන්තුගත වියදම් අනුපාතය):පෙරනිමි අගය 20% කි, එනම් දළ කුලියෙන් 20% ක් වියදම් ලෙස අඩු කළ හැකිය.
- Cotă de impozit pe venit (ආදායම් බදු අනුපාතය):පෙරනිමි අගය 10% කි; එය ශුද්ධ ආදායමට අදාළ වේ.
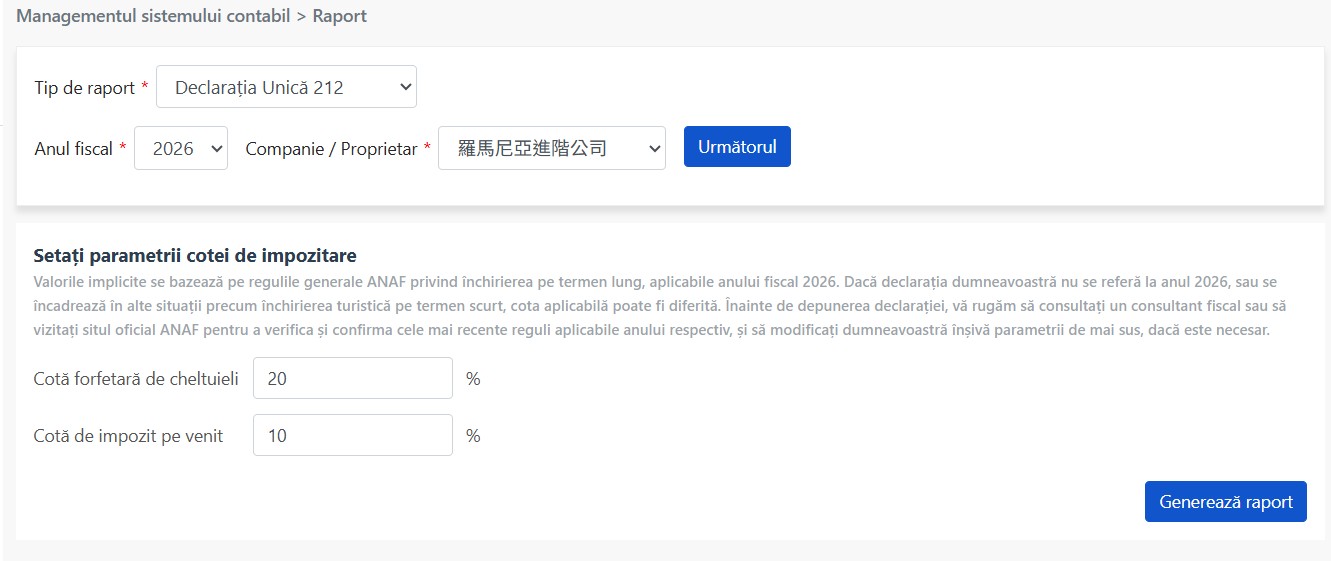
පරාමිති තහවුරු කළ පසු [ Generează raport ] (වාර්තාව සාදන්න) ක්ලික් කරන්න.
4. සාරාංශ කොටස පැහැදිලි කිරීම
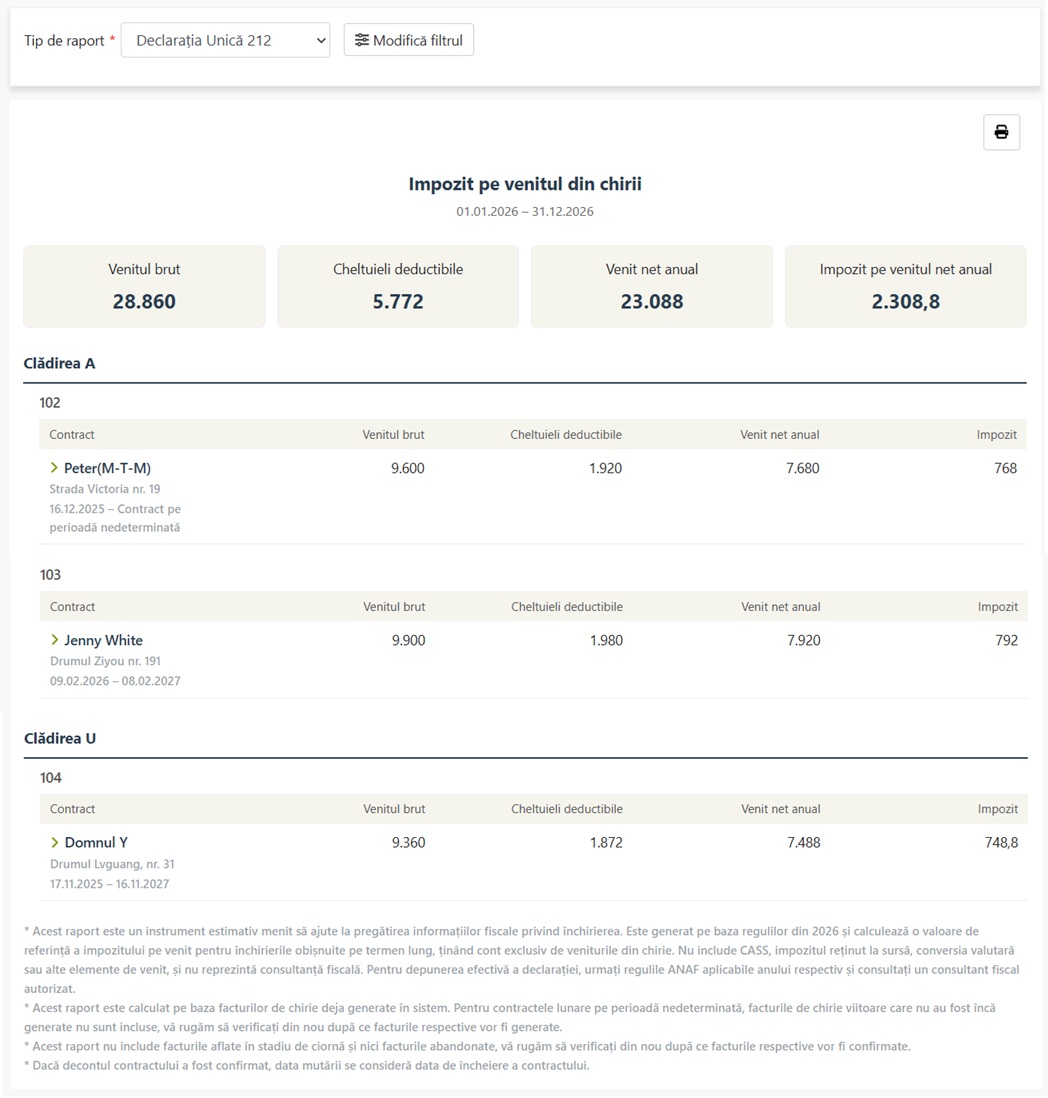
වාර්තාවේ ඉහළින්ම තෝරාගත් වර්ෂයේ සාරාංශ මුදල් පෙන්වයි:
| ක්ෂේත්රය | රොමේනියානු බස | විස්තරය |
|---|---|---|
| මුළු දළ කුලිය | Venitul brut | සියලු ගිවිසුම්වල වාර්ෂික කුලී ආදායමේ එකතුව |
| ඇස්තමේන්තුගත වියදම් | Cheltuieli deductibile | දළ කුලිය × 20% (ස්ථාවර අඩු කිරීම) |
| මුළු ශුද්ධ ආදායම | Venit net anual | දළ කුලිය - ඇස්තමේන්තුගත වියදම් |
| ගෙවිය යුතු ආදායම් බද්ද | Impozit pe venitul net anual | ශුද්ධ ආදායම × 10% |
5. ගිවිසුම් විස්තර කෙරෙහි පැහැදිලි කිරීම
සාරාංශ කොටසට පහළින් [ දේපළ → ඒකකය → ගිවිසුම ] යන ධුරාවලිය අනුව විස්තර පෙන්වයි:
- දේපළ (Clădirea):උදා: Clădirea A, Clădirea U
- ඒකක අංකය:උදා: 102, 103, 104
- ගිවිසුම:කුලී නිවැසියාගේ නම, ලිපිනය සහ ගිවිසුමේ ආරම්භක හා අවසාන දින පෙන්වයි
සෑම ගිවිසුමක්ම මෙය පෙන්වනු ඇත:
- කුලී නිවැසියාගේ නම
- ගිවිසුම අත්සන් කරන විට සකසා ඇති ලිපිනය
- ගිවිසුම ආරම්භක දිනය
- ගිවිසුමේ අවසාන දිනය / ඉවත් වන දිනය (මාසිකව අලුත් වන ගිවිසුමක් සඳහා තවම පියවීමේ ගෙවීමේ ගිණුම් කාලය සාදා නොමැති නම්, “Contract pe perioadă nedeterminată” ලෙස පෙන්වයි)
- එම ගිවිසුමේ මුළු දළ කුලිය
- එම ගිවිසුමේ මුළු ඇස්තමේන්තුගත වියදම්
- එම ගිවිසුමේ මුළු ශුද්ධ ආදායම
- එම ගිවිසුමේ ගෙවිය යුතු ආදායම් බද්ද
6. ගෙවීමේ ගිණුම් කාල විස්තර දිග හැරීම
ගිවිසුම් පේළියේ වම් පස ඇති දිග හැරීමේ ඊතලය ක්ලික් කිරීමෙන්, එම වර්ෂයේ එම ගිවිසුමේ [ එක් එක් ගෙවීමේ ගිණුම් කාලයේ ගිණුම් විස්තර ] බැලිය හැකිය:
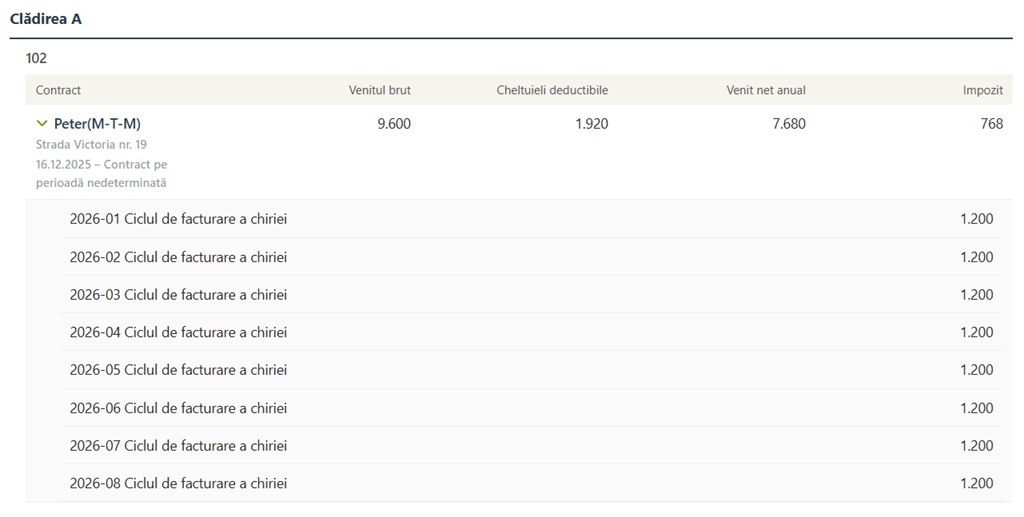
විවෘත කිරීමෙන් පෙන්නන්නේ:
- ගෙවීමේ ගිණුම් කාලයේ නම:උදා: “2026-01 Ciclul de facturare a chiriei” (2026 ජනවාරි කුලී ගෙවීමේ ගිණුම් කාලය)
- මුදල:එම ගෙවීමේ ගිණුම් කාලයේ කුලී ආදායම
7. සැලකිය යුතු කරුණු
වාර්තාවේ පහළින් පහත වගකීම් ප්රතික්ෂේප කිරීමේ ප්රකාශය පෙන්වයි; කරුණාකර එය හොඳින් කියවන්න:
- මෙම වාර්තාව කුලී බදු දත්ත සකස් කිරීමට සහාය වන ඇස්තමේන්තු මෙවලමකි. එය 2026 වර්ෂයේ නීතිරීති අනුව සාදා ඇති අතර, කුලී ආදායම මත පමණක් පදනම්ව සාමාන්ය දිගුකාලීන කුලියට දීමේ ආදායම් බද්ද සඳහා යොමු අංක ගණනය කරයි. CASS, මූලාශ්රයෙන් අඩු කරන බදු, විදේශ මුදල් පරිවර්තනය සහ වෙනත් ආදායම් අයිතම මෙයට ඇතුළත් නොවන අතර, මෙය බදු උපදෙසක් නොවේ. සැබෑ ප්රකාශය සඳහා එම වර්ෂයේ ANAF නීතිරීති අනුගමනය කර, බලපත්රලාභී බදු උපදේශකයෙකුගෙන් විමසන්න.
- මෙම වාර්තාව ගණනය කරන්නේ පද්ධතියේ දැනටමත් සාදා ඇති කුලී ගෙවීමේ ගිණුම් කාල මත පදනම්වය. නිශ්චිත කාලයක් නොමැති කුලී ගිවිසුම්වල තවම සාදා නොමැති අනාගත කුලී ගෙවීමේ ගිණුම් කාල ගණනයට ඇතුළත් නොවේ; අදාළ ගෙවීමේ ගිණුම් කාල සෑදූ පසු නැවත පරීක්ෂා කරන්න.
- මෙම වාර්තාවට කෙටුම්පත් අදියරේ ඇති සහ නිෂ්ප්රභ කළ ගෙවීමේ ගිණුම් කාල ඇතුළත් නොවේ; අදාළ ගෙවීමේ ගිණුම් කාල තහවුරු කළ පසු නැවත පරීක්ෂා කරන්න.
- ගිවිසුම පියවීම තහවුරු කර ඇත්නම්, ඉවත් වන දිනය ගිවිසුමේ අවසාන දිනය ලෙස සැලකේ.
CASS (සෞඛ්ය රක්ෂණ දායකත්වය) පිළිබඳ
මෙම වාර්තාව ගණනය කරන්නේ ආදායම් බද්ද පමණි, [ CASS සෞඛ්ය රක්ෂණ දායකත්වය ඇතුළත් නොවේ ]. ඔබේ වාර්ෂික මුළු ශුද්ධ ආදායම අවම වැටුප් 6 ක් (2025 දී ආසන්න වශයෙන් ලෙයි 24,300) ඉක්මවන්නේ නම්, CASS වෙනම ගෙවිය යුතුය. CASS ගණනය කිරීමේ පරාස පහත පරිදි වේ:
| වාර්ෂික ශුද්ධ ආදායම් පරාසය | CASS ගණනය කිරීමේ පදනම | CASS මුදල (10%) |
|---|---|---|
| අවම වැටුප් 6-12 | කම්කරු අවම වැටුප 6 ක් | ආසන්න වශයෙන් ලෙයි 2,430 |
| කම්කරු අවම වැටුප 12-24 ක් | කම්කරු අවම වැටුප 12 ක් | ආසන්න වශයෙන් ලෙයි 4,860 |
| කම්කරු අවම වැටුප 24 ක් ඉක්මවා | කම්කරු අවම වැටුප 24 ක් (උපරිමය) | ආසන්න වශයෙන් ලෙයි 9,720 |
ගිවිසුම් ලියාපදිංචි කිරීම (C168) ගැන
රුමේනියානු නීතිරීති අනුව, කුලී ගිවිසුම් අත්සන් කර දින 30 ක් ඇතුළත ANAF හි ලියාපදිංචි කළ යුතුය (C168 ආකෘතිය). දඩ වළක්වා ගැනීමට, ඔබේ ගිවිසුම ලියාපදිංචි කර ඇති බව තහවුරු කර ගන්න.