
ගිණුම් ආරම්භක ශේෂය යනු කුමක්ද? දේපළ නියෝජිතයින් අනිවාර්යයෙන් කියවිය යුතුයි!
ගිණුම් ආරම්භක ශේෂ විශේෂාංගය පිළිබඳ පටුන
- ගිණුම් ආරම්භක ශේෂය යනු කුමක්ද? ගිණුම්කරණ දෘෂ්ටියෙන් කෙටි හැඳින්වීමක්
- ගිණුම් ආරම්භක ශේෂය අවශ්ය වන්නේ ඇයි?
- ගිණුම් ආරම්භක ශේෂය අවශ්ය වන්නේ කාටද?
- ගිණුම් ආරම්භක ශේෂය සකසන්නේ කෙසේද?
- ගිණුම් ආරම්භක ශේෂ දත්ත බැලීම / සංස්කරණය / මකා දැමීම
- ගිණුම් ආරම්භක ශේෂය සහ සුරැකුම් තැන්පතුව අතර වෙනස කුමක්ද?
- ගිණුම් ආරම්භක මුදල සෘණ අගයක් ලෙස ඇතුළත් කළ හැකිද?
- මට ගිණුම් ආරම්භක ශේෂය ඇතුළත් නොකර සිටිය හැකිද?
ගිණුම් ආරම්භක ශේෂය යනු කුමක්ද? මුලින්ම ගිණුම්කරණයේදී එය අර්ථ දක්වන්නේ කෙසේදැයි බලමු
ගිණුම්කරණය සහ මූල්ය කළමනාකරණයේදී, ගිණුම් ආරම්භක ශේෂය (Opening Balance) යනු නිශ්චිත කාල අවස්ථාවකදී ගිණුමක [ආරම්භක ශේෂය] වේ; එනම් පද්ධතිය ගිණුම් සටහන් කිරීම ආරම්භ කිරීමට පෙර එම ගිණුමේ තිබූ මුදල් තත්ත්වයයි.
උදාහරණයක් ලෙස, මෙම පද්ධතිය භාවිත කිරීමට පෙර දේපළ හිමිකරුගේ ගිණුමේ දැනටමත් ශේෂයක් තිබුණේ නම් (උදා: කලින් Excel හෝ වෙනත් පද්ධතියක සටහන් කර, තවම දේපළ හිමිකරුට නොයැවූ මුදලක්), පද්ධතිය නිවැරදි මුදලෙන් ක්රියාත්මක වීම ආරම්භ කිරීමට එම මුදල [ගිණුම් ආරම්භක ශේෂය] විශේෂාංගය මඟින් ඇතුළත් කළ යුතුය.
ගිණුම් ආරම්භක ශේෂය ඇති විට පමණක්, පද්ධතියට එම ආරම්භක මුදලේ සිට පසුව ඇති වන ආදායම් හා වියදම්, හිමිකරුට ගෙවීම් සහ බිල්පත් නිවැරදිව ගණනය කළ හැකි අතර, ගිණුම් අතර නොකැඩුණු සම්බන්ධය සහතික වේ.
අපගේ දේපළ කළමනාකරණ පද්ධතිය භාවිත කිරීම ආරම්භ කරන විට, බොහෝ දේපළ නියෝජිතයින්ට එකම ප්රශ්නයක් මතු වේ:
ගිණුම් ආරම්භක ශේෂය යනු කුමක්ද? එය අවශ්ය වන්නේ ඇයි?
ගිණුම් ආරම්භක ශේෂ (Opening Balance) විශේෂාංගය මඟින් ඔබට පද්ධතියේ සෑම දේපළක් සඳහාම [ගිණුම් ආරම්භක ලක්ෂ්යයක්] සැකසිය හැකිය. උදාහරණයක් ලෙස, යම් දේපළක භාරකාර ගිණුමේ දැනටමත් දේපළ හිමිකරුගේ මුදලක් තිබේ නම්, එම මුදල ගිණුම් ආරම්භක ශේෂ විශේෂාංගය මඟින් ඇතුළත් කළ හැකිය.
මෙම මුදලට සුරැකුම් තැන්පතු සහ කලින් ලද කුලී ඇතුළත් නොවේ; ඒවා පසුව කුලී නිවැසියාගේ ගිවිසුම මඟින් සෑදිය යුතු බැවිනි.
ගිණුම් ආරම්භක ශේෂ විශේෂාංගය සුදුසු වන්නේ කාටද
- අදාළයි:දේපළ කළමනාකරණ නියෝජිත විශේෂාංග (එනම් ගිණුම්කරණ විශේෂාංග).
- අදාළ නොවේ:ගෙහිමියා අනුවාදය, ස්වයං කළමනාකරණ ගෙහිමියා, හෝ දේපළ නියෝජිතයින්ගේ [උප කුලියට දෙන්නා ආකාරය].
ගිණුම් ආරම්භක ශේෂය සකසන්නේ කෙසේද?
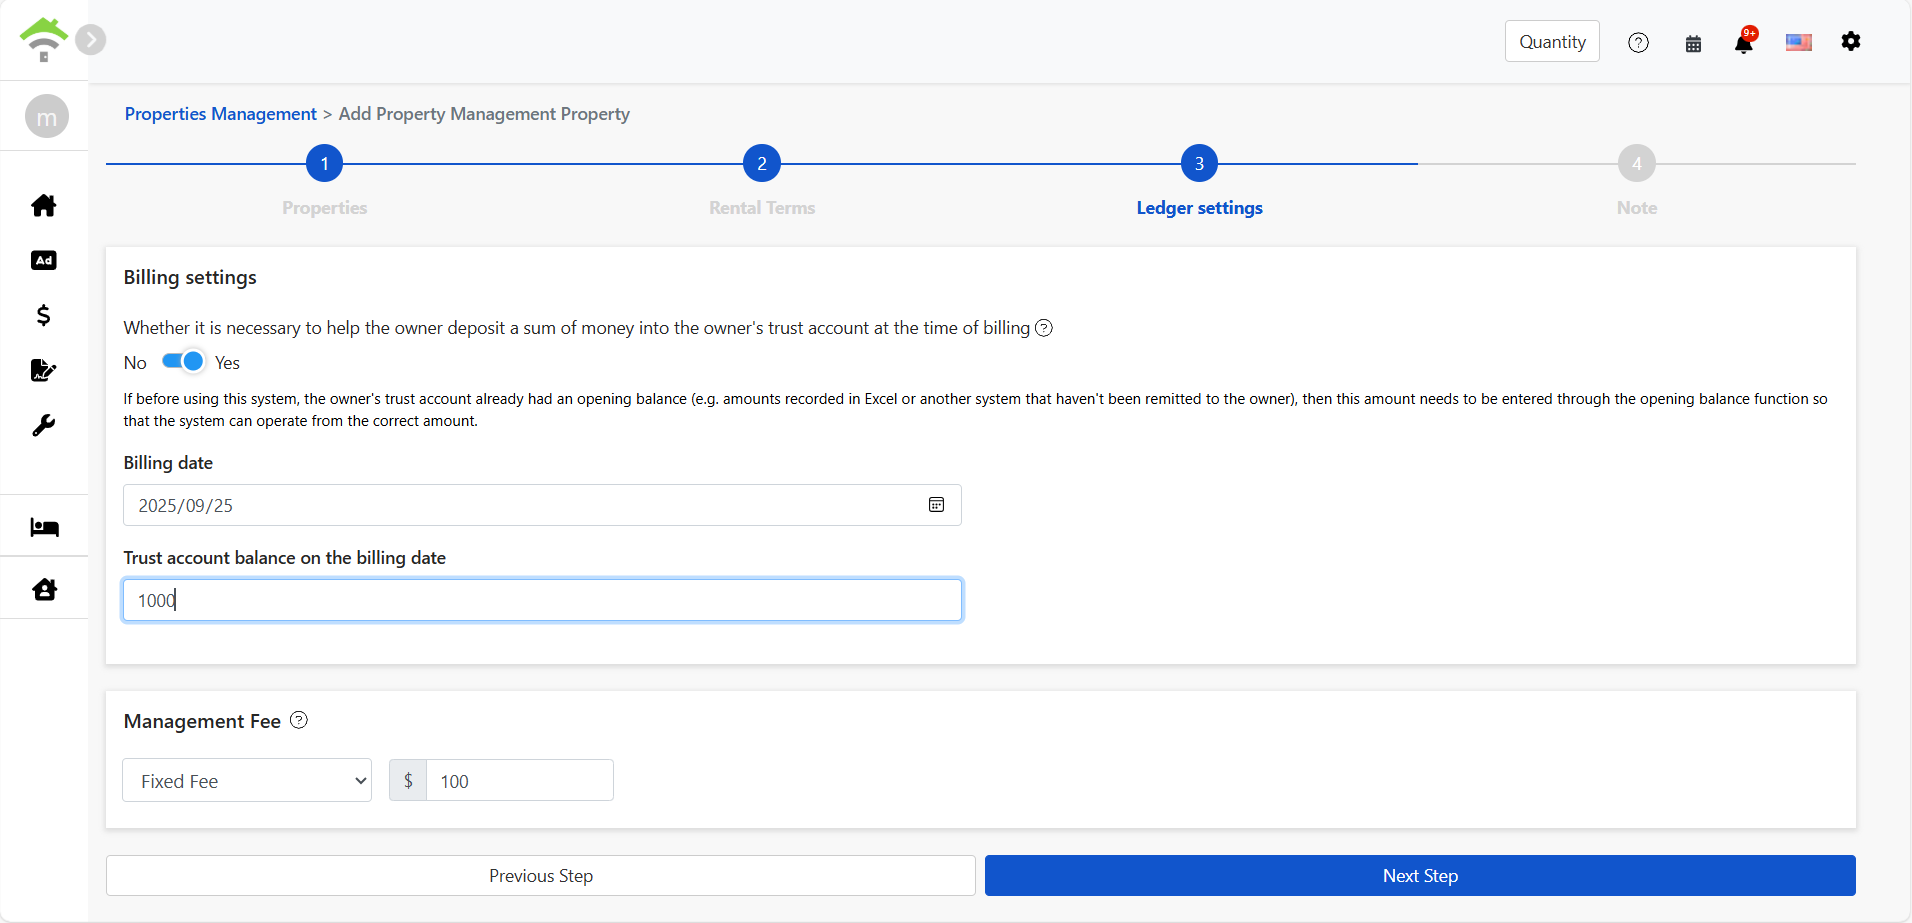
නව දේපළක් එකතු කරන විට, [දේපළ හිමිකරු භාරකාර ගිණුමට මුදලක් තැන්පත් කළ යුතුද] යන විකල්පය සක්රිය කරන්න; එවිට ඔබට පහත ක්ෂේත්ර පෙනේ:
- ගිණුම් ආරම්භක දිනය:පද්ධතිය මෙම දිනයේ සිට ගිණුම් ගණනය කිරීම ආරම්භ කරයි.
- භාරකාර ගිණුමේ ආරම්භක ශේෂය:දේපළ හිමිකරු සැබවින්ම තැන්පත් කර ඇති මුදල.
එකතු කිරීමෙන් පසු, එය බැලීමට / සංස්කරණය කිරීමට / මකා දැමීමට හැක්කේ කොතැනින්ද?
කරුණාකර ගොස් බැලිය යුතුය:
[ ගිණුම් කළමනාකරණය ] → [ දේපළ හිමිකරුට ගෙවීම ] → [ හිමිකරුට ගෙවා ඇත ]
මෙහිදී ඔබට සියලුම ගිණුම් ආරම්භක ශේෂ දත්ත බැලිය හැකි අතර, ඒවා සංස්කරණය කිරීමට හෝ මකා දැමීමටද හැකිය.
ගිණුම් ආරම්භක ශේෂය සහ සුරැකුම් තැන්පතුව අතර වෙනස
- ගිණුම් ආරම්භක මුදල:දේපළ හිමිකරු තැන්පත් කළ මුදලින් පැමිණෙන අතර, ගිණුමේ ආරම්භක ශේෂය ලෙස සැලකේ; OWNER CONTRIBUTION (දේපළ හිමිකරු විසින් මුදල් තැන්පත් කිරීම) වැනිය.
- සුරැකුම් තැන්පතු, කලින් ලද මුදල්:කුලී නිවැසියාගෙන් පැමිණෙන අතර, නව ගිවිසුමක් එකතු කරන විට සෑදිය යුතුය.
ගිණුම් ආරම්භක මුදල සෘණ අගයක් ලෙස ඇතුළත් කළ හැකිද?
ඔව්, ගිණුම් ආරම්භක ශේෂය සකසන විට සෘණ මුදලක් ඇතුළත් කිරීමට පද්ධතිය ඉඩ දෙයි.
මෙම සෘණ ගිණුම් ආරම්භක මුදල, දේපළ හිමිකරු තවමත් නියෝජිත ආයතනයට [ආපසු ගෙවිය] යුතු මුදලක් ලෙස පද්ධතිය සලකන අතර, පසුව සෑදෙන හිමිකරුට ගෙවීමේ බිල්පත්වලින් ස්වයංක්රීයව අඩු කරනු ලැබේ; මෙය කලින් ගෙවූ මුදල් සහ දේපළ හිමිකරුගේ ශේෂය පැහැදිලිව කළමනාකරණය කිරීමට ඔබට උපකාරී වේ.
ගිණුම්වල වැරදි ඇති නොවීමට, ඇතුළත් කළ තොරතුරු නිවැරදි දැයි අනිවාර්යයෙන්ම පරීක්ෂා කරන්න.
මට ගිණුම් ආරම්භක ශේෂය ඇතුළත් නොකර සිටිය හැකිද?
ඔව්.ගිණුම් ආරම්භක ශේෂය විකල්ප විශේෂාංගයකි,ඔබ පළමු ගිවිසුමේ සිටම සියලු ගිණුම් සටහන් කිරීමට අදහස් කරන්නේ නම්, ගිණුම් ආරම්භක සැකසුම් මඟ හැරිය හැකිය. පද්ධතිය කුලී ගිවිසුම ආරම්භ වන දිනයේ සිට ස්වයංක්රීයව ගිණුම් සටහන් කරයි.