
RentPackage හි හංගේරියානු SZJA කුලී ආදායම් වාර්තාකරණ දත්ත ජනනය කරන්නේ කෙසේද, eSZJA පිරවීමේ අංක එක ක්ලික් එකකින් සංවිධානය කරන්න
හංගේරියාවේ කුලී ආදායම වාර්ෂික පුද්ගල ආදායම් බදු (SZJA) ප්රකාශයට ඇතුළත් කළ යුතු වුවද, eSZJA පද්ධතියේ පූර්ව-පිරවූ කෙටුම්පතේ කුලී ආදායම [ අඩංගු නොවේ ]. එබැවින් ගෙහිමියාට ආදායම, වියදම්, බදු අය කළ හැකි ආදායම සහ එක් එක් කාර්තුවේ අත්තිකාරම් බදු මුදල තමන්ම ගණනය කර කොටුවෙන් කොටුව පිරවීමට සිදු වේ. RentPackage ඔබේ මුළු වසරේම කුලී ගිණුම් eSZJA හි අදාළ කොටුවලට ගැළපෙන අංක ලෙස ස්වයංක්රීයව සාරාංශ කරයි — වාර්තාව අනුව කොටුවෙන් කොටුව පුරවන්න, වසර අවසානයේ ගිණුම් පොත් පෙරළමින් අතින් ගණනය කිරීමට අවශ්ය නැත.
මෙම ලිපියේ ඉක්මන් සබැඳි
- 1. SZJA කුලී ආදායම් ප්රකාශය යනු කුමක්ද?
- 2. හංගේරියාවේ කුලී ආදායම් බදු ප්රකාශයේ ප්රධාන කරුණු කිහිපයක්
- 3. පූර්ව සැකසුම: ගිණුම් ශීර්ෂ SZJA ප්රකාශන පේළිවලට සම්බන්ධ කිරීම
- 4. වාර්තාව සෑදීම
- 5. ජල/විදුලි ගාස්තු සහ ක්ෂයවීම් තහවුරු කිරීම
- 6. මෙම වාර්තාව කියවන්නේ කෙසේද?
- 7. විශේෂ අවධානය යොමු කළ යුතු කරුණු
- 8. නිතර අසන ප්රශ්න (FAQ)
1. SZJA කුලී ආදායම් ප්රකාශය යනු කුමක්ද?
SZJA (személyi jövedelemadó) යනු හංගේරියාවේ පුද්ගල ආදායම් බද්දයි. පෞද්ගලික ගෙහිමියන්ගේ දිගු කාලීන නේවාසික කුලී ආදායම වාර්ෂික ප්රකාශයේ [ 708. sor ] (නිශ්චල දේපළ කුලියට දීමේ ආදායම් පේළිය) හි ප්රකාශ කෙරේ: a තීරුවේ ආදායම (bevétel), b තීරුවේ වියදම් (költség), c තීරුව බදු අය කළ හැකි ආදායම (jövedelem) වන අතර, 15% බදු අනුපාතයකින් බදු අය කෙරේ; වසර තුළද නීතියට අනුව කාර්තුවෙන් කාර්තුවට අත්තිකාරම් බදු (adóelőleg) තමන්ම ගෙවිය යුතුය.
RentPackage තෝරාගත් බදු වර්ෂයේ (ජනවාරි 1 සිට දෙසැම්බර් 31 දක්වා) බිල්පත් [ මුදල් පදනම ] (මුදල් ලැබුණු දිනය අනුව හඳුනා ගැනීම) මත සාරාංශ කරයි. ප්රකාශ කරන ඒකකය ලෙස ගෙහිමියා පුද්ගලිකව ගෙන, eSZJA කොටු සමඟ සෘජුවම සසඳා පිරවිය හැකි අංක සාරාංශයක් සකසයි.
2. හංගේරියාවේ කුලී ආදායම් බදු ප්රකාශයේ ප්රධාන කරුණු කිහිපයක්
වාර්තාව සෑදීමට පෙර, අංකවලට බලපාන හංගේරියානු බදු නීති කිහිපයක් ගැන දැන ගන්න:
- බදු අනුපාතය 15%: කුලී ආදායම (ආදායම - වියදම්) 15% පුද්ගලික ආදායම් බදු යටතේ ගෙවයි.
- වියදම් ගණනය කිරීමේ ක්රම දෙකෙන් එකක් තෝරන්න: [ A: 10% ස්ථාවර වියදම් අනුපාතය ] (10% költséghányad) —— වියදම් අයිතමයෙන් අයිතමයට සනාථ නොකරයි; වියදම් සෑම විටම ආදායමෙන් 10% ලෙස ගණනය කෙරේ. සරල හා පහසු වුවද, ක්ෂය හෝ සැබෑ වියදම් අඩු කළ නොහැක; [ B: අයිතම වශයෙන් සත්යාපනය ] (tételes költségelszámolás) —— සැබවින්ම දැරූ වියදම් අඩු කරන අතර, ක්ෂයද වෙනම අඩු කළ හැක. වියදම් වැඩි ගෙහිමියන්ට සුදුසුය.
- කාර්තුමය අත්තිකාරම් බදු ගෙවීම: කුලී නිවැසියා පුද්ගලයෙකු නම්, ගෙහිමියා එක් එක් කාර්තුවේ ආදායම මත බදු තමන්ම ගණනය කර අත්තිකාරම් ලෙස ගෙවිය යුතුය; කුලී නිවැසියා (ගෙවන පාර්ශ්වය) සමාගමක් නම්, ගෙවන පාර්ශ්වය බදු අඩු කර ගන්නා බැවින් ගෙහිමියාට කාර්තුමය අත්තිකාරම් බදු ගෙවීමට අවශ්ය නැත.
- ජල විදුලි ගාස්තු වෙනුවෙන් එකතු කර ගෙවන මුදල් ආදායමට ගණන් නොකෙරේ: හංගේරියානු SZJA නීති අනුව, තෙවන පාර්ශ්වයක පොදු සේවා (ජලය, විදුලිය ආදිය) වෙනුවෙන් කුලී නිවැසියා ආපසු ගෙවන මුදල හුදෙක් අත හරහා යන මුදලක් බැවින් ගෙහිමියාගේ ආදායමට ගණන් නොකෙරේ; එහෙත් එය මාසික ස්ථාවර ගාස්තුවක් නම් සහ ගෙහිමියාට ඊට අදාළ වියදමක් නොමැති නම්, එය ආදායමකි. අවස්ථා දෙකේ බදු සැලකීම වෙනස් බැවින්, වාර්තාව සෑදීමේදී පද්ධතිය ඔබෙන් ගිණුම් ශීර්ෂයෙන් ශීර්ෂයට තහවුරු කරන ලෙස ඉල්ලා සිටී.
- ක්ෂය (értékcsökkenés): අඩු කළ හැක්කේ අයිතම වශයෙන් සත්යාපනය (B) තෝරා ඇති විට පමණි. වාර්ෂිකව අඩු කළ හැකි මුදල = (මිලදී ගැනීමේ මිල − ඉඩම් වටිනාකම) × ක්ෂය අනුපාතය × කුලී අනුපාතය. සැලකිය යුතුයි: ගණනය කරන්නේ වෙළඳපොළ මිල නොව [ අත්පත් කර ගැනීමේ මිල ] අනුවයි; ඉඩම ක්ෂය කළ නොහැකි බැවින් පළමුව එය අඩු කළ යුතුය; අත්පත් කර ගැනීමේ මිලට සාක්ෂි නොමැති අයට (උරුමය, තෑග්ග) ක්ෂය කළ නොහැක; පෙරනිමි ක්ෂය අනුපාතය 2% (ගඩොල්/කොන්ක්රීට් වැනි දිගු ආයු ව්යුහ), වෙනත් ව්යුහ සඳහා 3% හෝ 6%; කුලී අනුපාතය = (කුලියට දුන් දින ÷ එම වර්ෂයේ අයිතියේ තිබූ දින) × (කුලියට දුන් වර්ගඵලය ÷ මුළු වර්ගඵලය); අත්පත් කර ගැනීමෙන් පසු වටිනාකම වැඩි කරන වැඩිදියුණු කිරීමේ වියදම් ක්ෂය පදනමට එකතු කළ හැක.
- eSZJA කෙටුම්පතේ කුලී ආදායම අඩංගු නොවේ: NAV හි පූර්ව-පිරවූ ප්රකාශ කෙටුම්පතේ ඇතුළත් වන්නේ සේවා යෝජකයන් වැනි අය දැනටමත් වාර්තා කළ ආදායම් පමණි. කුලී ආදායම ගෙහිමියා විසින්ම එකතු කළ යුතු අතර, මෙම වාර්තාව ඔබ වෙනුවෙන් සකසන්නේ එම අංකයි.
3. පූර්ව සැකසුම: ගිණුම් ශීර්ෂ SZJA ප්රකාශන පේළිවලට සම්බන්ධ කිරීම
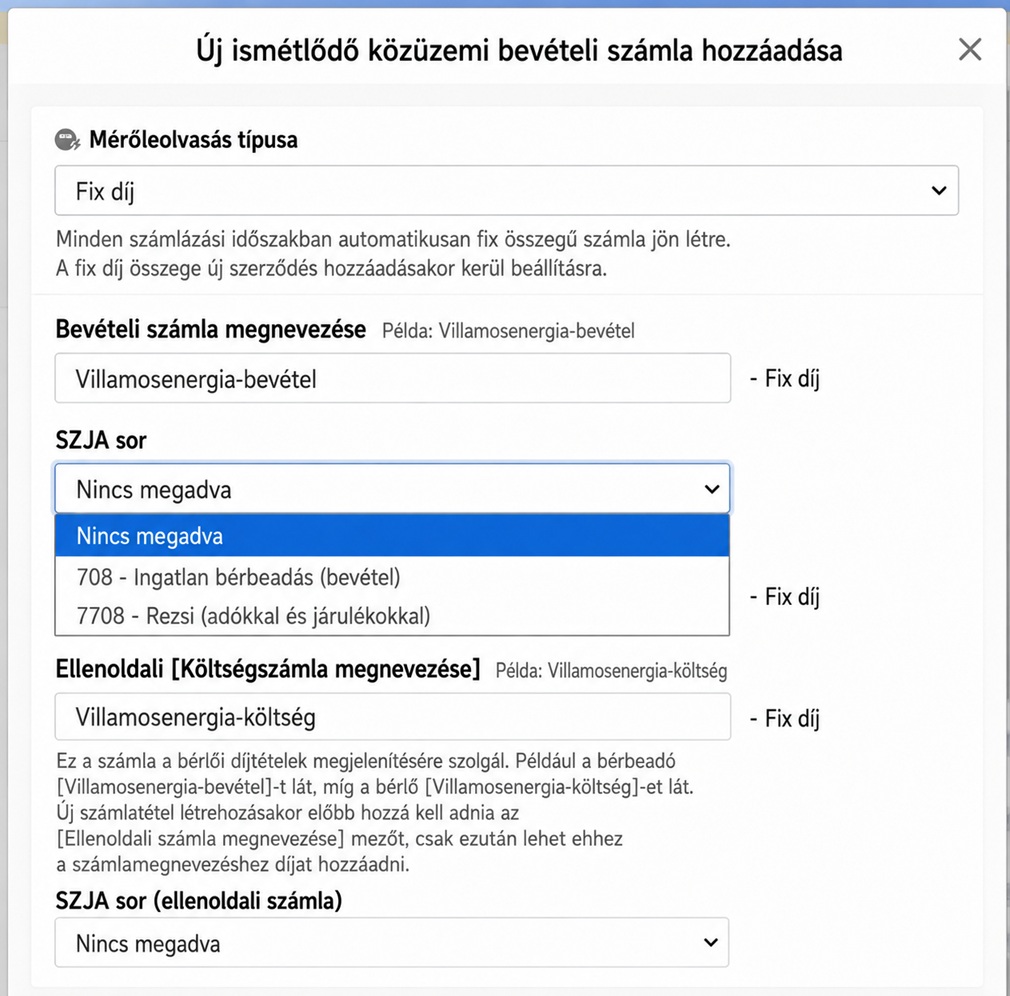
ගිණුම් ශීර්ෂ සැකසුම්වලදී, සෑම ගිණුම් ශීර්ෂයකටම [ SZJA sor ] පතන මෙනුවෙන් ප්රකාශන වර්ගය නියම කළ හැක: [ 708 - Ingatlan bérbeadás (bevétel) ] —— සාමාන්ය කුලී ආදායම, 708 පේළියේ a තීරුවට සෘජුවම එකතු වේ; [ 7708 - Rezsi (automatikus vizsgálat) ] —— ජල විදුලි වැනි පොදු සේවා ගිණුම් ශීර්ෂ; වාර්තාව සෑදීමේදී පද්ධතිය විශේෂ සැකසීමක් ආරම්භ කර, එය එකතු කර ගෙවන මුදලක්ද ආදායමක්ද යන්න එකින් එක තහවුරු කරන ලෙස ඔබෙන් ඉල්ලයි. 'නිශ්චිතව දක්වා නැත' තේරුවහොත් එය වාර්තාවේ සාරාංශයට ඇතුළත් නොවේ.
4. වාර්තාව සෑදීම
මෙම පහසුකම භාවිත කිරීමට [ උසස් අනුවාදය ] සැලැස්ම අවශ්ය වන අතර, ක්රියාකරුට [ වාර්තාව බලන්න/මුද්රණය කරන්න ] අවසරය තිබිය යුතුය.
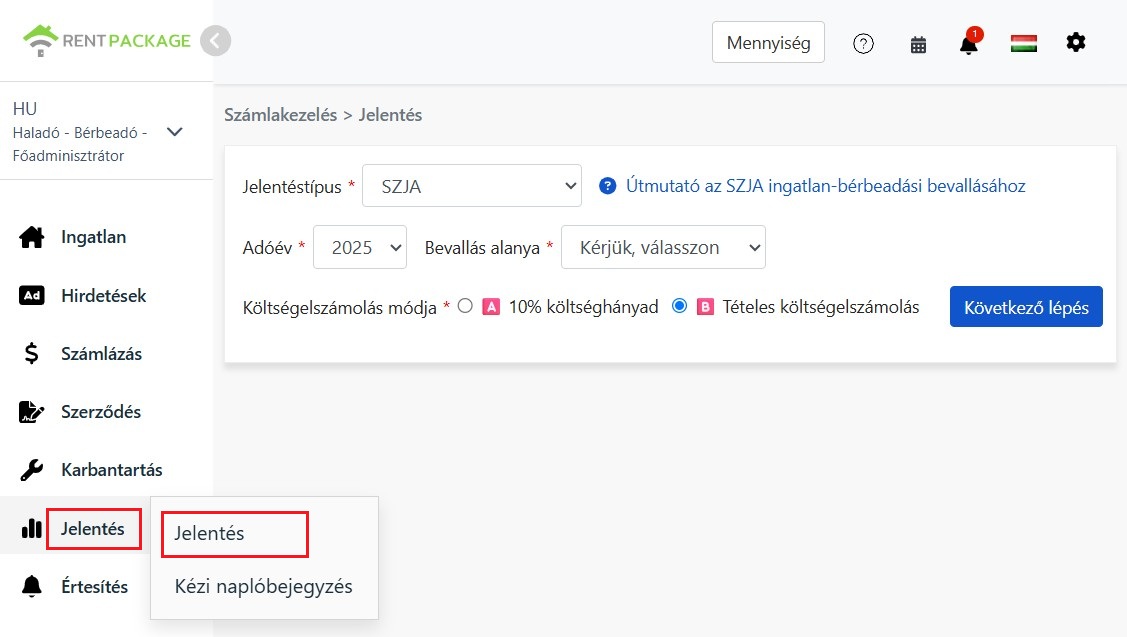
වම් පැත්තේ මෙනුවෙන් [ වාර්තාව ] → [ බදු වාර්තාව ] ක්ලික් කර, අනුපිළිවෙලින් සකසන්න:
- බදු වර්ෂය: හංගේරියාවේ බදු වර්ෂය දින දර්ශන වර්ෂයයි (ජනවාරි 1 සිට දෙසැම්බර් 31 දක්වා).
- ප්රකාශ කරන පාර්ශ්වය: දේපළ හිමිකරු පුද්ගලිකව, හෝ සමාගම විසින් ප්රකාශ කරන උප කුලියට දීමේ / ස්වයං කළමනාකරණ දේපළ තෝරන්න. තෝරාගත් ප්රකාශ කරන පාර්ශ්වය ඒකකය ලෙස ගෙන වාර්තාව සාරාංශ කෙරේ.
- වියදම් ගණනය කිරීමේ ක්රමය: A (10% ස්ථාවර වියදම් අනුපාතය) හෝ B (අයිතම වශයෙන් සත්යාපනය) තෝරන්න. කුමක් වාසිදායකදැයි විශ්වාස නැතත් කමක් නැත —— වාර්තාව සෑදූ පසු දකුණු ඉහළ කෙළවරෙන් ඕනෑම වේලාවක මාරු කර සසඳා බැලිය හැකි අතර, අංක වහාම නැවත ගණනය වේ.
සැකසීම අවසන් වූ පසු [ මීළඟ පියවර ] ක්ලික් කරන්න.
5. ජල/විදුලි ගාස්තු සහ ක්ෂයවීම් තහවුරු කිරීම
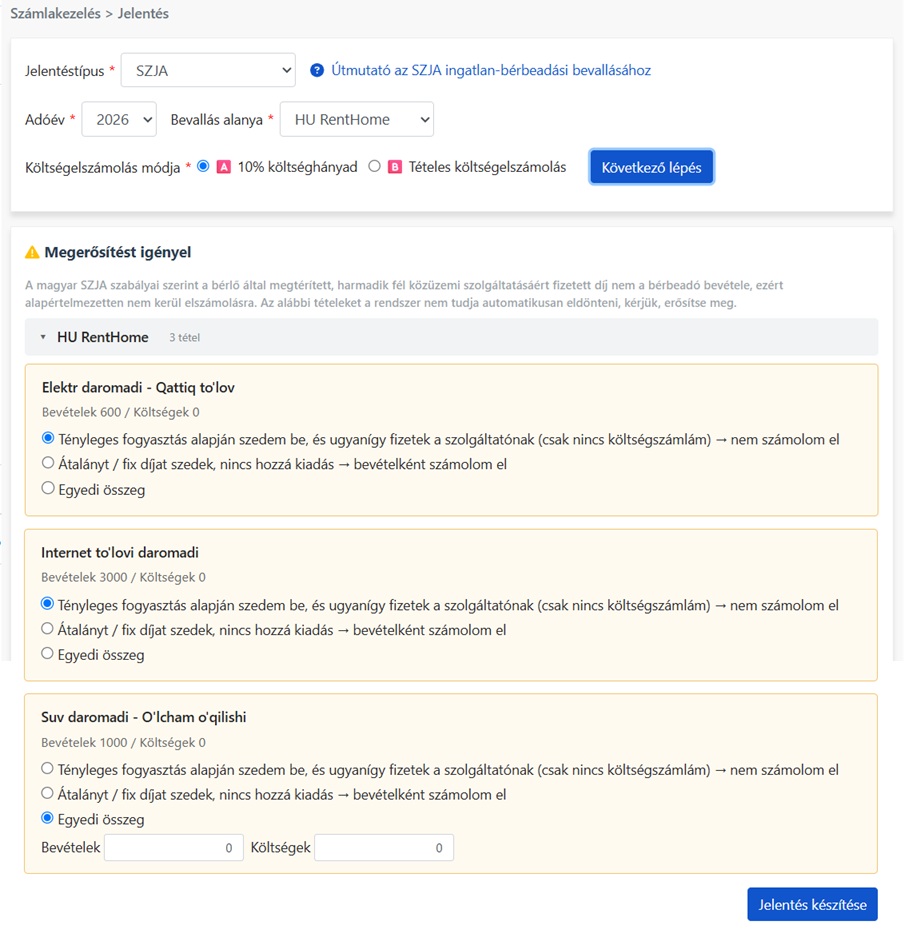
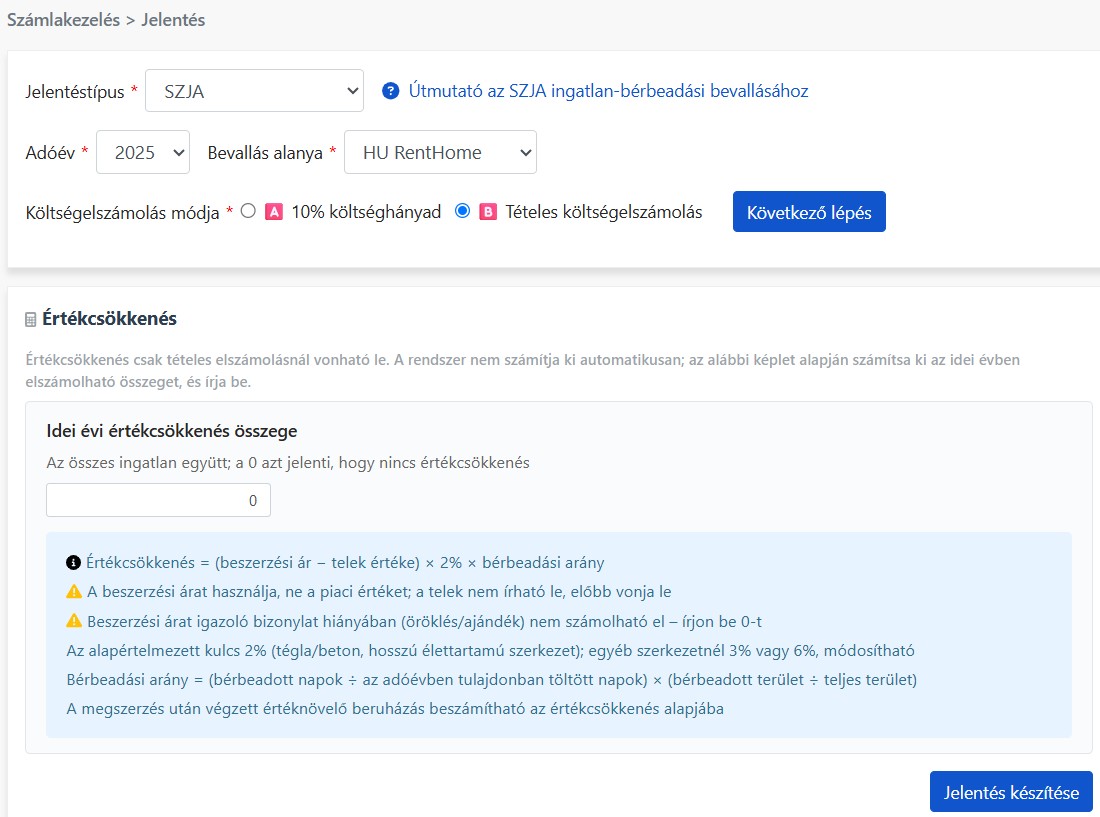
මෙම පියවරේදී පද්ධතිය ඔබ විසින් අතින් තීරණය කළ යුතු අයිතම කොටස් දෙකකට බෙදා ලැයිස්තුගත කරයි:
- ජල විදුලි ගාස්තු තහවුරු කිරීම: 7708 ලෙස වර්ගීකරණය කළ ජල විදුලි ගිණුම් ශීර්ෂ දේපළ අනුව එකින් එක ලැයිස්තුගත කෙරේ (දේපළ බොහෝ ඇති විට හැකිළිය හැක). සෑම ගිණුම් ශීර්ෂයක්ම අදාළ කාලය තුළ ආදායම් සහ වියදම් මුදල් පෙන්වන අතර, විකල්ප තුනක් ලබා දේ: [ සැබෑ භාවිතය අනුව අය කර, සැපයුම්කරුටද එම මුදලම ගෙවමි ] —— එකතු කර ගෙවන, අත හරහා යන මුදලක් බැවින් ආදායමට ගණන් නොකෙරේ; [ මාසික / ස්ථාවර ගාස්තුවක්, අදාළ වියදමක් නැත ] —— ආදායම ලෙස සටහන් කෙරේ; [ අභිරුචි මුදල ] —— ගණන් ගත යුතු ආදායම සහ වියදම් මුදල් වෙන වෙනම ඇතුළත් කරන්න. ගාස්තුවේ ස්වභාවය පද්ධතියට ඔබ වෙනුවෙන් තීරණය කළ නොහැකි බැවින්, සැබෑ තත්ත්වය අනුව තෝරන්න.
- මෙම වර්ෂයේ ක්ෂය මුදල: වියදම් ගණනය කිරීමේ ක්රමය ලෙස B (අයිතම වශයෙන් සත්යාපනය) තෝරා ඇති විට පමණක් පෙන්වයි. පද්ධතිය ස්වයංක්රීයව ගණනය නොකරයි; '(මිලදී ගැනීමේ මිල − ඉඩම් වටිනාකම) × ක්ෂය අනුපාතය × කුලී අනුපාතය' සූත්රය අනුව සියලු දේපළවල එකතුව ලෙස මෙම වර්ෂයේ අඩු කළ හැකි මුදල ඔබම ගණනය කර ඇතුළත් කරන්න. 0 ඇතුළත් කිරීමෙන් අදහස් වන්නේ ක්ෂය අඩු නොකරන බවයි.
6. මෙම වාර්තාව කියවන්නේ කෙසේද?
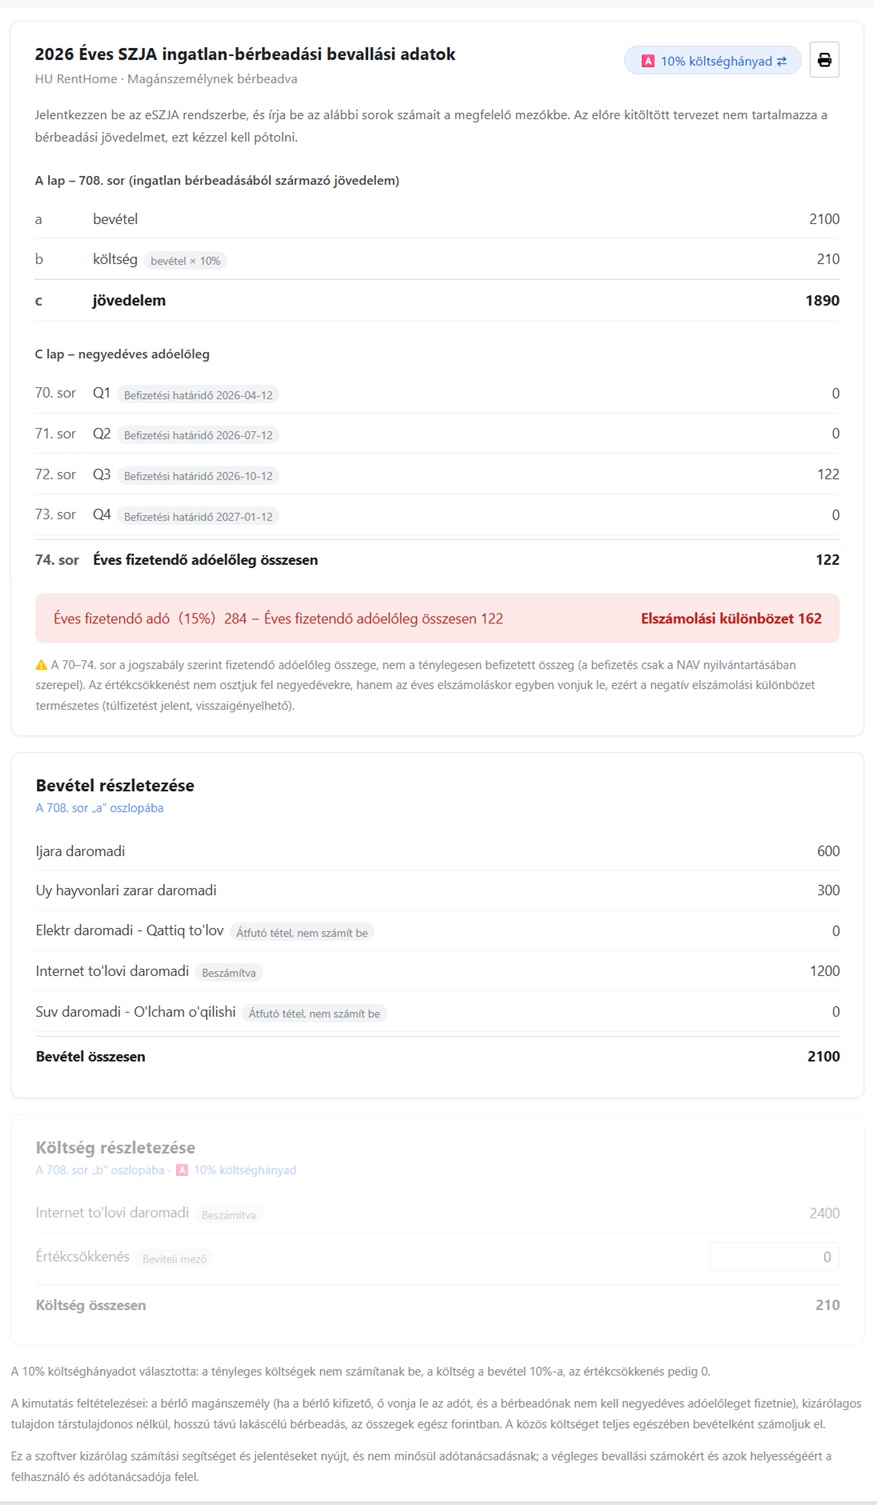
මෙම වාර්තාව නිල පෝරමයක් නොවේ; ඔබ eSZJA වෙත පිරවිය යුතු අංක අදාළ කොටු අනුව සාරාංශ කර ඇති ලේඛනයකි. එය කොටස් තුනකින් සමන්විතය:
- ප්රධාන දත්ත: [ A ආකෘතියේ 708 පේළිය ] ට අදාළ වේ: a තීරුව ආදායම (bevétel), b තීරුව වියදම් (költség), c තීරුව බදු අය කළ හැකි ආදායම (jövedelem); එසේම [ C ආකෘතියේ 70–73 පේළි ] හි එක් එක් කාර්තුවේ අත්තිකාරම් බදු මුදල (එක් එක් කාර්තුවේ ගෙවීමේ අවසන් දිනය සමඟ) සහ [ 74 පේළිය ] හි වර්ෂය සඳහා ගෙවිය යුතු මුළු අත්තිකාරම් බදු. පහළින්ම 'වාර්ෂික ගෙවිය යුතු බදු (15%) − වර්ෂය සඳහා ගෙවිය යුතු මුළු අත්තිකාරම් බදු' ලෙස පියවීමේ වෙනස ගණනය කෙරේ. කුමන ක්රමය බදු සඳහා වාසිදායකදැයි සැසඳීමට දකුණු ඉහළ කෙළවරෙන් ඕනෑම වේලාවක A / B වියදම් ගණනය කිරීමේ ක්රමය මාරු කළ හැක —— A වෙත මාරු කළ විට ක්ෂය වියදම්වලට ගණන් නොගැනේ.
- ආදායම් විස්තරය: 708 පේළියේ a තීරුවට ඇතුළත් වන සියලු ආදායම් සංරචක ලැයිස්තුගත කරයි. ජල විදුලි ගිණුම් ශීර්ෂවල පස්වන පියවරේ තීරණයේ ප්රතිඵලය සලකුණු කෙරේ —— අත හරහා යන මුදල් 'ගණන් නොකෙරේ' ලෙසද, මාසික ගාස්තු 'ගණන් කර ඇත' ලෙසද සලකුණු වන බැවින්, සෑම මුදල් ප්රමාණයක්ම පැමිණියේ කොහෙන්දැයි සොයා බැලිය හැක.
- වියදම් විස්තරය: 708 පේළියේ b තීරුවට ඇතුළත් වන වියදම් සංරචක ලැයිස්තුගත කරයි. පස්වන පියවරේදී ඇතුළත් කළ ක්ෂය මුදල මෙහි ගෙන එනු ලබන අතර, මෙහිදීද ආදාන කොටුවෙන් එය සෘජුවම සංස්කරණය කළ හැක; එවිට සම්පූර්ණ වාර්තාවම වහාම නැවත ගණනය වේ. A (10% ස්ථාවර වියදම් අනුපාතය) වෙත මාරු කළ විට මෙම කොටස අඳුරු වී, වියදම් ආදායම × 10% ලෙස ගණනය කෙරේ.
7. විශේෂ අවධානය යොමු කළ යුතු කරුණු
- කාර්තුමය අත්තිකාරම් බදු යනු නීතියෙන් ගෙවිය යුතු මුදලයි: පේළි 70–74 යනු නීතිය අනුව ගණනය කළ ගෙවිය යුතු අත්තිකාරම් බදු මුදල් වන අතර, ඔබ සැබවින්ම ගෙවූ අංක නොවේ (සැබෑ ගෙවීම් සටහන් ඇත්තේ ඔබේ NAV ගිණුමේය).
- ක්ෂය වාර්ෂික පියවීමේදී එක් වරක් අඩු කෙරේ: ක්ෂය කාර්තුමය අත්තිකාරම් බදු අතර බෙදා හරින්නේ නැත; වාර්ෂික පියවීමේදී එක් වරක් අඩු කෙරේ. එබැවින් පියවීමේ වෙනස ඍණ අගයක් වීම සාමාන්යයි —— එයින් අදහස් වන්නේ අත්තිකාරම් ලෙස වැඩිපුර ගෙවා ඇති බවත්, එය ආපසු ලබා ගැනීමට ඉල්ලුම් කළ හැකි බවත්ය.
- වාර්තාවේ පූර්ව උපකල්පන: මෙම වාර්තාවේ උපකල්පන: කුලී නිවැසියා පුද්ගලයෙකි (ගෙවන පාර්ශ්වය සමාගමක් නම්, එය බදු අඩු කර ගන්නා බැවින් ගෙහිමියාට කාර්තුමය අත්තිකාරම් බදු ගෙවීමට අවශ්ය නැත), ගෙහිමියා තනිව අයිතිය දරයි (හවුල් හිමිකරුවන් නැත), දිගු කාලීන නේවාසික කුලියට දීම, මුදල් සම්පූර්ණ ෆෝරින්ට් (forint) ලෙස ගණනය කෙරේ; පොදු ගාස්තු (közös költség) කුලී නිවැසියා ගෙවන විට ඒවා සම්පූර්ණයෙන්ම ආදායමට ගණන් කෙරේ.
- මෙම මෘදුකාංගය සපයන්නේ ගණනය කිරීමට සහාය සහ වාර්තා පමණි: මෙය බදු උපදෙසක් නොවේ; අවසාන ප්රකාශන අංක සහ ඒවායේ නිවැරදිභාවය සම්බන්ධයෙන් වගකීම පරිශීලකයා සහ ඔහුගේ බදු උපදේශකයා සතුය. බදු නීති වසරින් වසර සංශෝධනය විය හැකි බැවින්, සැබෑ ප්රකාශය සඳහා ප්රකාශ කරන වර්ෂයේ වලංගු නීති අනුගමනය කරන්න.
8. නිතර අසන ප්රශ්න (FAQ)
10% ස්ථාවර වියදම් අනුපාතය සහ අයිතම වශයෙන් සත්යාපනය — මා තෝරා ගත යුත්තේ කුමක්ද?
මූලික රීතිය: සැබෑ වියදම් (ක්ෂය ඇතුළුව) ආදායමෙන් 10% ට අඩු නම් A තේරීම වඩා වාසිදායක හා පහසුය; වියදම් වැඩි නම් හෝ අඩු කළ හැකි ක්ෂයක් ඇත්නම් B තෝරන්න. කලින් අනුමාන කිරීමට අවශ්ය නැත —— වාර්තාව සෑදූ පසු දකුණු ඉහළ කෙළවරේ මාරු කිරීමේ බොත්තමෙන් ක්රම දෙකෙන්ම එක් වරක් ගණනය කර, c තීරුවේ බදු අය කළ හැකි ආදායම සහ ගෙවිය යුතු බදු මුදල සෘජුවම සසඳන්න.
කුලී නිවැසියා ගෙවන ජල විදුලි ගාස්තු ආදායමට ගණන් නොකරන්නේ ඇයි?
ඔබ කුලී නිවැසියාගෙන් සැබෑ භාවිතය අනුව අය කර, එම මුදලම ජල විදුලි සමාගමට ගෙවන විට, එම මුදල හුදෙක් ඔබ අත හරහා තෙවන පාර්ශ්වයකට යන (අත හරහා යන) මුදලක් වන අතර, හංගේරියානු SZJA නීති අනුව එය ගෙහිමියාගේ ආදායමක් නොවේ. ඊට පටහැනිව, ඔබ කුලී නිවැසියාගෙන් මාසිකව ස්ථාවර මුදලක් අය කරන අතර ඔබට ඊට අදාළ වියදමක් නොමැති නම්, එය ඔබේ ආදායමයි. ගාස්තුවේ ස්වභාවය ගිණුම් දත්තවලින් පද්ධතියට තීරණය කළ නොහැකි බැවින්, වාර්තාව සෑදීමේදී ඔබ ගිණුම් ශීර්ෂයෙන් ශීර්ෂයට තහවුරු කළ යුතුය.
ක්ෂය ඔබම ගණනය කළ යුත්තේ ඇයි? පද්ධතියට එය ස්වයංක්රීයව ගණනය කළ නොහැකිද?
ක්ෂය ගණනය කිරීමට මිලදී ගැනීමේ මිල, ඉඩම් වටිනාකම, ගොඩනැගිලි ව්යුහයේ වර්ගය, කුලියට දුන් දින ගණන සහ වර්ගඵල අනුපාතය වැනි තොරතුරු අවශ්ය වන අතර, ඒවා බොහෝ විට දෛනික ගිණුම් දත්තවල නොමැත; එසේම උරුමයෙන් හෝ තෑග්ගක් ලෙස ලැබූ දේපළ නීතිය අනුව ක්ෂය කළ නොහැක. ප්රකාශය නිවැරදි වීමට නම්, සූත්රය අනුව ඔබම ගණනය කර ඇතුළත් කරන්න. 0 ඇතුළත් කිරීමෙන් අදහස් වන්නේ මෙම වර්ෂයේ ක්ෂය අඩු නොකරන බවයි.
eSZJA හි පූර්ව-පිරවූ කෙටුම්පතේ මගේ කුලී ආදායම නැත. එය සාමාන්යද?
සාමාන්යයි. NAV කෙටුම්පතේ පූර්ව-පිරවෙන්නේ සේවා යෝජකයන් වැනි අය වාර්තා කළ ආදායම් පමණක් වන අතර, කුලී ආදායම සෑම විටම ගෙහිමියා විසින්ම 708 පේළියට එකතු කළ යුතුය. මෙම වාර්තාව විවෘත කර, a, b, c තීරු සහ එක් එක් කාර්තුවේ අත්තිකාරම් බදු අංක අදාළ කොටුවලට පුරවන්න.
පියවීමේ වෙනස ඍණ අගයක්. මා වැරදියට ගණනය කළාද?
නැත. කාර්තුමය අත්තිකාරම් බදු එම කාර්තුවේ ආදායම අනුව, ක්ෂය නොමැතිව ගණනය කෙරෙන අතර, ක්ෂය අඩු කරන්නේ වාර්ෂික පියවීමේදී එක් වරක් පමණි. එබැවින් වාර්ෂික ගෙවිය යුතු බදු බොහෝ විට ගෙවූ අත්තිකාරම් බදු එකතුවට වඩා අඩු වේ. ඍණ පියවීමේ වෙනසකින් අදහස් වන්නේ වැඩිපුර ගෙවා ඇති බවයි; නීතියට අනුව එය ආපසු ලබා ගැනීමට ඉල්ලුම් කළ හැක.