
RentPackage හි ඕස්ට්රේලියානු කුලී බදු වාර්තාව (Rental Schedule) සාදන්නේ කෙසේද, ආදායම් සහ වියදම් ස්වයංක්රීයව ATO ප්රකාශන වර්ගීකරණයට ගැළපේ
ඕස්ට්රේලියාවේ කුලී ආදායම ATO නියම කළ ආදායම් සහ වියදම් වර්ගීකරණය අනුව අයිතමයෙන් අයිතමය ප්රකාශ කළ යුතුය; බදු කාලයේ වඩාත්ම වෙහෙසකර වන්නේ මුළු වසරේම ගිණුම් නැවත පෙරළා බලා වර්ගීකරණය කර එකතු කිරීමයි. RentPackage හි ඔබ සාමාන්ය පරිදි කුලී එකතු කර ගිණුම් සටහන් කරන්න; බදු කාලයේ වසර තෝරා එක් බොත්තමක් එබූ විට, පද්ධතිය මුළු වසරේ ආදායම් සහ වියදම් ස්වයංක්රීයව ATO ප්රකාශන ආකෘතියේ Rental Schedule එකක් ලෙස සාරාංශ කරයි — ක්ෂය සහ ණය වියදම් වැනි වෘත්තීය විනිශ්චය අවශ්ය සංඛ්යා පමණක් ඔබ ඇතුළත් කරන අතර, අනෙක් සියල්ල ස්වයංක්රීයව සිදු වේ.
මෙම ලිපියේ ඉක්මන් සබැඳි
එක, Rental Schedule යනු කුමක්ද?
Rental Schedule (කුලී දේපළ විස්තර පත්රය) යනු ඕස්ට්රේලියාවේ කුලී දේපළ ආදායම ප්රකාශ කිරීම සඳහා වන සම්මත ඇමුණුමයි; එම දේපළේ සම්පූර්ණ මූල්ය වර්ෂය සඳහා කුලී ආදායම සහ විවිධ වියදම් අයිතමයෙන් අයිතමය ලැයිස්තුගත කර, ශුද්ධ කුලී ආදායම (හෝ අලාභය) ගණනය කරයි. සෑම දේපළකටම එක් පත්රයක් වන අතර, ප්රකාශ කිරීමේදී පුද්ගල ආදායම් බදු ප්රකාශය සමඟ ඉදිරිපත් කෙරේ.
“Rental Schedule” යනු ඇත්ත වශයෙන්ම දිගු කලක් භාවිත වූ පැරණි නමකි: මුල් කාලයේ ATO සතුව කඩදාසි පෝරමයක් (NAT 5225, කේතය RS) තිබූ අතර, 2020 ජූලි 1 සිට එය ඉලෙක්ට්රොනික ප්රකාශන පිරිවිතරය වන [ RNTLPRPTY ] (Rental property schedule) මගින් ප්රතිස්ථාපනය විය. කර්මාන්තයේ තවමත් බොහෝ දෙනා එය Rental Schedule ලෙස හඳුන්වන අතර එය වැරදි නොවේ, නමුත් දැන් එය නිල වශයෙන් භාවිත වන යෙදුම නොවේ.
ඉලෙක්ට්රොනික පිරිවිතරයට මාරු වූ පසු, ATO ප්රකාශ කරන්නේ “ප්රකාශ කළ යුතු ක්ෂේත්ර මොනවාද” යන්න පමණක් වන අතර, පෝරමයේ පිරිසැලසුම තවදුරටත් නියම නොකරයි; එක් එක් බදු මෘදුකාංගය තමන්ගේම ආකාරයට එය සකසයි — Xero Tax, MYOB, HandiTax හි ඔබ දකින තිර එකිනෙකට වෙනස් වන්නේ එබැවිනි. RentPackage හි වාර්තාව ද ප්රකාශනයට අවශ්ය ආදායම් සහ වියදම් අයිතම අනුව සකස් කර ඇති අතර, බදු ප්රකාශ කිරීමේදී ඔබට හෝ ඔබේ ගණකාධිකාරීට අයිතමයෙන් අයිතමය සසඳා පුරවිය හැකිය.
RentPackage [ මුදල් පදනම ] මත (මුදල් ලැබුණු දිනය අනුව හඳුනාගෙන) තෝරාගත් මූල්ය වර්ෂයේ ගිණුම් සාරාංශ කර, ඔබ කලින් සකසා ඇති ගිණුම් ශීර්ෂ ගැළපීම අනුව ඒවා ස්වයංක්රීයව ATO ප්රකාශන වර්ගීකරණයට ඇතුළත් කරයි.
දෙක, ඕස්ට්රේලියාවේ කුලී ආදායම් බදු ප්රකාශයේ ප්රධාන කරුණු
වාර්තාව සෑදීමට පෙර, සංඛ්යාවලට බලපාන ඕස්ට්රේලියානු බදු නීති කිහිපයක් තේරුම් ගන්න:
- මූල්ය වර්ෂය: ඕස්ට්රේලියාවේ බදු වර්ෂය ජූලි 1 සිට ඊළඟ වසරේ ජූනි 30 දක්වා වන අතර, එය තායිවානයේ සහ එක්සත් ජනපදයේ භාවිත වන දින දර්ශන වර්ෂයට වඩා වෙනස් ය.
- එක දේපළක් එක වාර්තාව: සෑම කුලී දේපළක් සඳහාම වෙනම Rental Schedule එකක් ප්රකාශ කරන බැවින්, පද්ධතිය වරකට එක් දේපළක් තෝරා වාර්තාව සාදයි.
- අයිතිය කොටස අනුව ප්රකාශ කරන්න: ඒකාබද්ධව අයිති දේපළක ආදායම් සහ වියදම් නීත්යනුකූල අයිතිය කොටස අනුව බෙදේ: Joint Tenants (ඒකාබද්ධ අයිතිය, බොහෝ විට ස්වාමි භාර්යාවන් අතර) සෑම විටම සමානව බෙදේ; Tenants in Common (වෙන් වෙන් අයිතිය) එක් එක් අයගේ අයිතිය කොටස අනුව (උදා: 70%/30%) ප්රකාශ කරයි. මෙම වාර්තාව 100% අයිතිය ලෙස ගණනය කරයි; ප්රකාශ කිරීමට පෙර ඔබේ අයිතිය කොටස අනුව නැවත ගණනය කරන්න.
- අලුත්වැඩියා සහ වැඩිදියුණු කිරීම් වෙනස් ය: අලුත්වැඩියා (මුල් තත්ත්වයට පත් කිරීම) එම වසරේම සම්පූර්ණයෙන් වියදමක් ලෙස දැක්විය හැකිය; ප්රාග්ධන වැඩිදියුණු කිරීම් (උසස් කිරීම්, දිගු ඉදිකිරීම්) ප්රාග්ධන වියදම් වන අතර, ක්ෂය මගින් වසර ගණනාවකට බෙදා ක්රමක්ෂය කළ යුතු අතර, එම වසරේම සම්පූර්ණයෙන් අඩු කළ නොහැක.
- ක්ෂය වර්ග දෙකකි: Division 43 (Capital Works) මගින් ගොඩනැගිල්ලේ ව්යුහයේ ඉදිකිරීම් පිරිවැය ක්රමක්ෂය කරයි; බොහෝ විට වසරකට 2.5% බැගින්, වසර 40ක් පුරා. Division 40 (Plant & Equipment) මගින් වායුසමීකරණ, කාපට්, ජල තාපක වැනි චංචල වත්කම් එක් එක් අයිතමයේ ඵලදායී ආයු කාලය අනුව ක්ෂය කරයි. ප්රායෝගිකව බොහෝ විට ප්රමාණ සමීක්ෂකවරයෙකු (Quantity Surveyor) ක්ෂය කාලසටහනක් (depreciation schedule) නිකුත් කරන අතර, සෑම වසරකම එම කාලසටහන අනුව සංඛ්යා පුරවන්න පමණයි.
- ණය වියදම් වසර පහක් පුරා අඩු කෙරේ: ණය ආරම්භක ගාස්තු, තක්සේරු ගාස්තු සහ ලියාපදිංචි ගාස්තු ගෙවූ වර්ෂයේදීම සම්පූර්ණයෙන් අඩු කළ නොහැක; ඒවා වසර 5ක් පුරා සමානව බෙදා දැක්විය යුතුය (ණය කාලය වසර 5ට වඩා අඩු නම් එම ණය කාලය අනුව). උදාහරණයක් ලෙස, මෙම වර්ෂයේ ගෙවූ $2,000ක ණය ආරම්භක ගාස්තුවෙන් මෙම වර්ෂයේදී අඩු කළ හැක්කේ $2,000 ÷ 5 = $400ක් පමණි.
- ගමන් වියදම් සඳහා සීමා: 2017 ජූලි 1 සිට, පුද්ගල ගෙහිමියන්ට නිවාස කුලී දේපළ වෙත යාම් ඊම් සඳහා වන ප්රවාහන සහ නවාතැන් වියදම් සාමාන්යයෙන් තවදුරටත් අඩු කළ නොහැක.
තුන, පෙර සැකසුම: ගිණුම් ශීර්ෂ ප්රකාශන වර්ගීකරණයට ගැළපීම
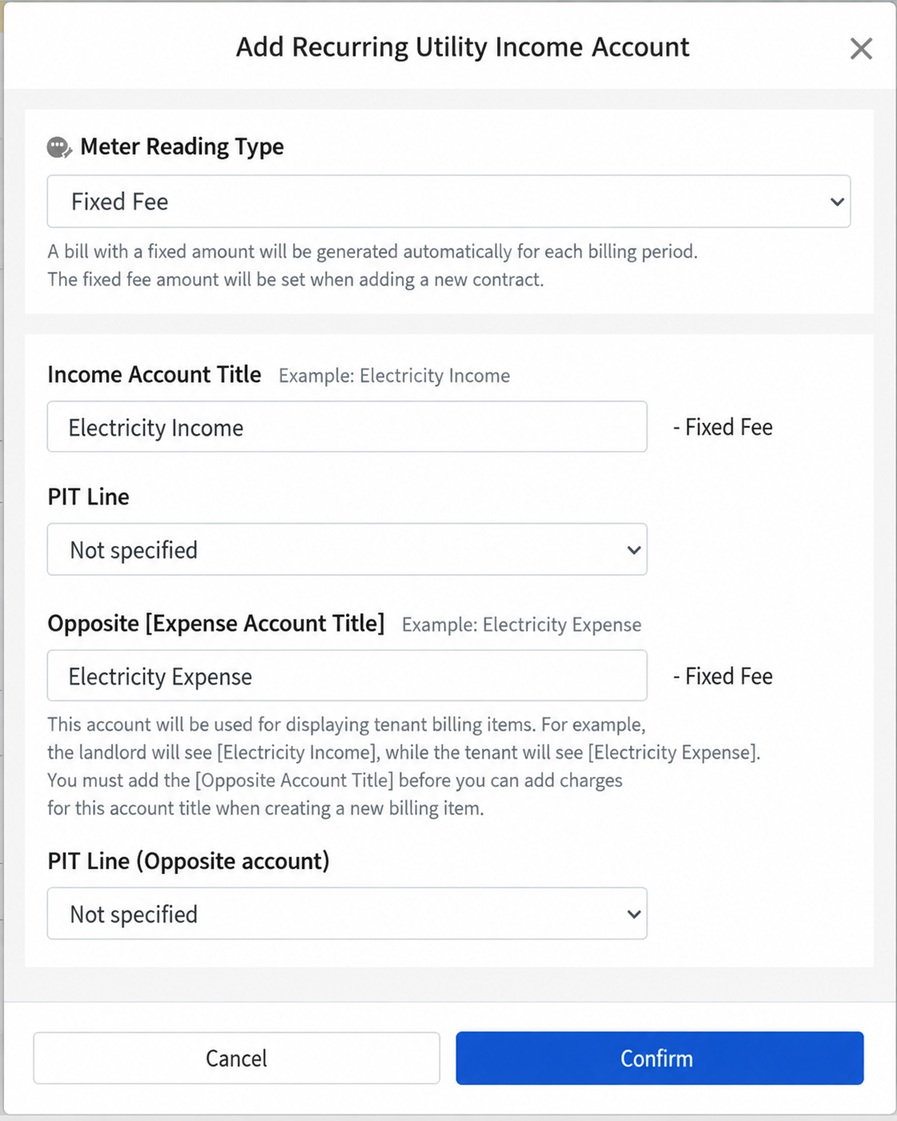
ඕස්ට්රේලියාවේ ප්රකාශන වර්ගීකරණයට සංඛ්යාත්මක කේත අංක නොමැති බැවින්, RentPackage ගිණුම් ශීර්ෂ සැකසුම් තුළ [ Rental schedule ] පතන මෙනුවක් සපයන අතර, එක් එක් ගිණුම් ශීර්ෂයට අදාළ ප්රකාශන වර්ගීකරණය ඔබ විසින් නියම කරයි. ගිණුම් ශීර්ෂයක් එක් කිරීමේදී හෝ සංස්කරණය කිරීමේදී (උදා: ආවර්තිත ජල හා විදුලි ආදායම් ගිණුම් ශීර්ෂය), ආදායම් ගිණුම් ශීර්ෂයට සහ ප්රතිවිරුද්ධ වියදම් ගිණුම් ශීර්ෂයට වෙන වෙනම වර්ගීකරණයක් නියම කළ හැකිය; “නිශ්චිතව දක්වා නැත” තෝරා ගතහොත් එය වාර්තා සාරාංශයට ඇතුළත් නොවේ.
හතර, වාර්තාව සෑදීම
මෙම විශේෂාංගය භාවිත කිරීමට [ උසස් අනුවාදය ] සැලැස්ම අවශ්ය වන අතර, ක්රියාකරු සතුව [ වාර්තාව බලන්න/මුද්රණය කරන්න ] අවසරය තිබිය යුතුය.
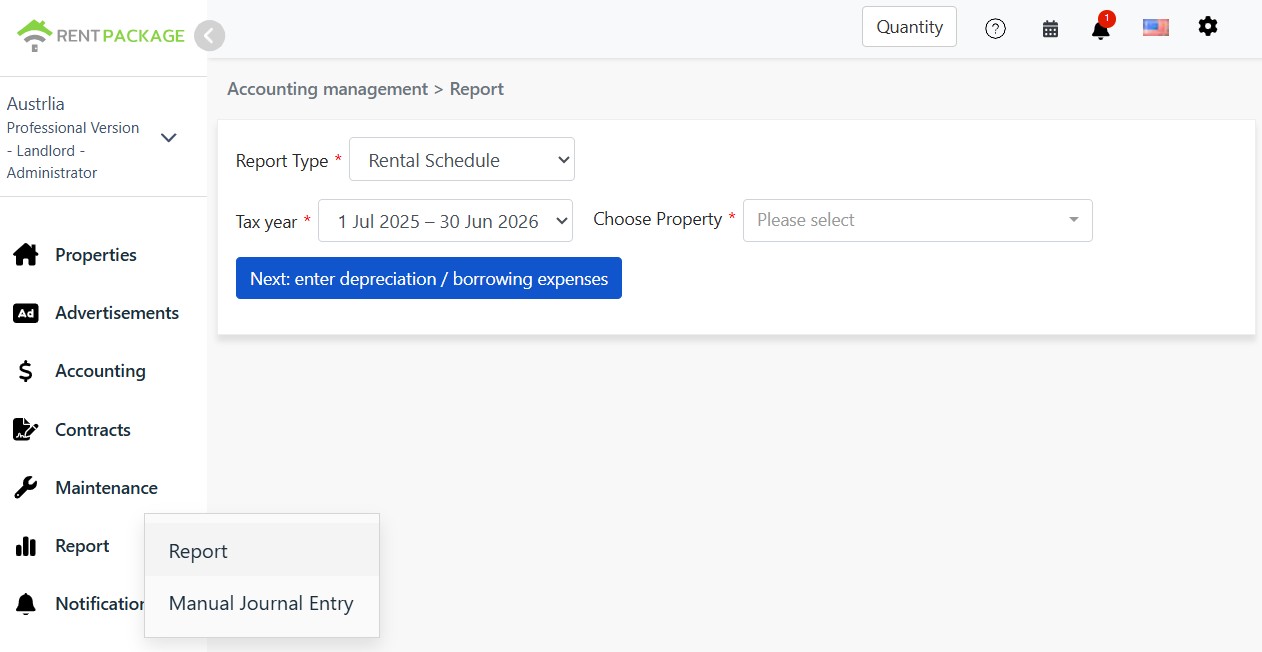
වම් පස මෙනුවෙන් [ වාර්තාව ] → [ බදු වාර්තාව ] ක්ලික් කර, බදු වසර (උදා: 1 Jul 2025 – 30 Jun 2026) සහ දේපළ (වරකට එකක්) තෝරා, [ ඊළඟට: ක්ෂය වීම / ණය වියදම් ඇතුළත් කරන්න ] ඔබන්න.
පහ, ක්ෂය සහ ණය වියදම් ඇතුළත් කිරීම
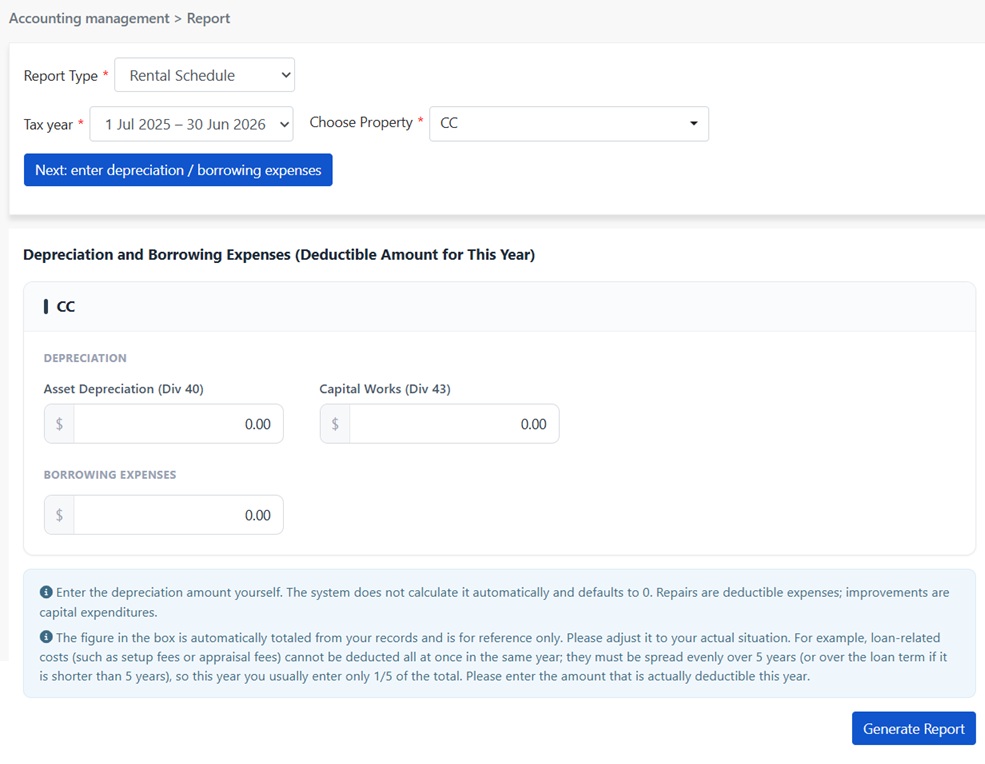
ක්ෂය සහ ණය වියදම් යනු “ගිණුම් පොතේ වියදම් කළ ප්රමාණය මෙම වසරේ අඩු කළ හැකි ප්රමාණයට සමාන නොවන” අයිතම වේ; පද්ධතිය ඔබ වෙනුවෙන් මුදල තීරණය නොකරන අතර, මෙම වසරේ සැබවින්ම අඩු කළ හැකි සංඛ්යාව ඔබ ඇතුළත් කරන්න:
- වත්කම් ක්ෂය (Div 40): මෙම වසරේ චංචල වත්කම්වල ක්ෂය අඩු කිරීම් මුදල ඇතුළත් කරන්න; ඔබේ ක්ෂය කාලසටහන (depreciation schedule) හෝ ගණකාධිකාරීගේ ගණනය කිරීම් ප්රතිඵලය අනුව සංඛ්යාව පුරවන්න. පෙරනිමිය 0 වේ.
- ප්රාග්ධන කටයුතු (Div 43): මෙම වසරේ ගොඩනැගිලි ව්යුහයේ ක්රමක්ෂය මුදල ඇතුළත් කරන්න. උදාහරණයක් ලෙස, ඉදිකිරීම් පිරිවැය $300,000 ක් සහ 2.5% අදාළ වන විට, මුළු වසරම කුලියට දී ඇත්නම් එය $7,500 කි. පෙරනිමිය 0 වේ.
- ණය වියදම්: පද්ධතිය ගිණුම්වල “ණය වියදම්” ලෙස වර්ගීකරණය කළ මුදල් ස්වයංක්රීයව එකතු කර ඇතුළත් කිරීමේ කොටුවට [ යොමුව සඳහා ] දමන අතර, ගිණුම් ශීර්ෂ විස්තර දිග හැර බැලිය හැකිය. කරුණාකර මුදල මෙම වසරේ සැබවින්ම අඩු කළ හැකි සංඛ්යාවට වෙනස් කරන්න — උදාහරණයක් ලෙස, ගිණුම්වල $2,000 ක ණය ආරම්භක ගාස්තුවක් ඇත්නම් සහ එය වසර 5 කට ක්රමක්ෂය කරන්නේ නම්, මෙම වසරේ සාමාන්යයෙන් $400 පුරවන්න.
හය, මෙම වාර්තාව කියවීමේ හැටි
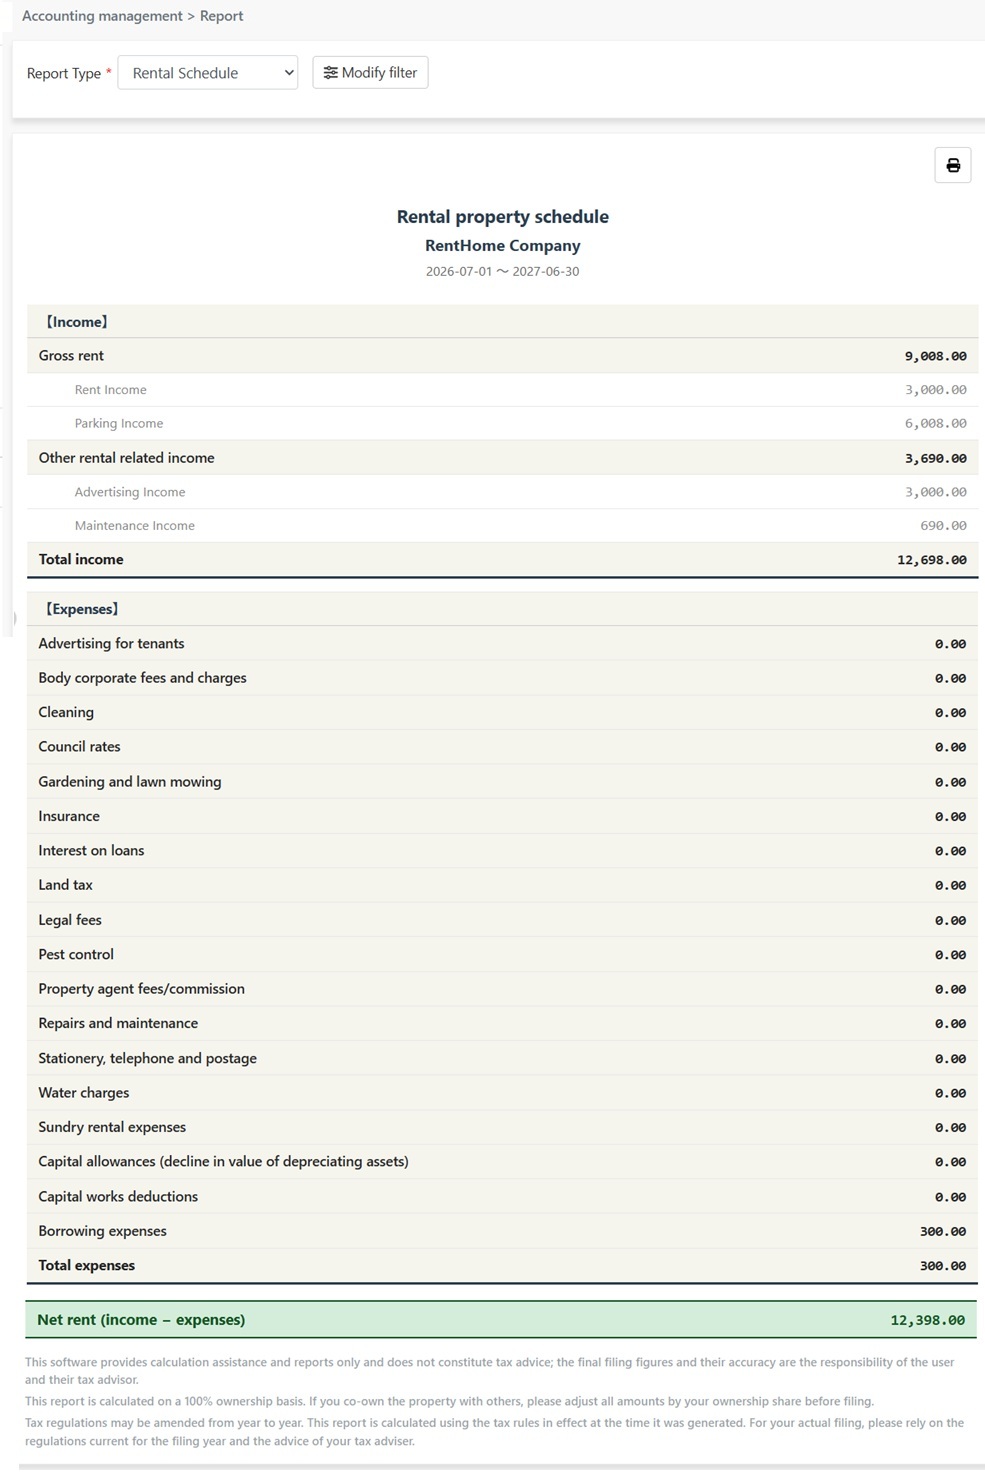
[ වාර්තාව සාදන්න ] එබූ පසු, වාර්තාව ATO ප්රකාශන ආකෘතිය අනුව දිස් වේ:
- ආදායම: “Gross rent” මගින් කුලී වර්ගයේ ආදායම් ද, “Other rental related income” මගින් වෙනත් කුලී සම්බන්ධ ආදායම් ද ලැයිස්තුගත කරයි; දෙකම දිග හැර ඒවා සෑදී ඇති ගිණුම් ශීර්ෂ විස්තර (උදා: කුලී ආදායම, වාහන නැවැත්වීමේ ස්ථාන ආදායම, දැන්වීම් ගාස්තු ආදායම) බැලිය හැකි අතර, ඒවායේ එකතුව Total income වේ.
- වියදම්: ATO හි වියදම් වර්ගීකරණය අනුව අයිතමයෙන් අයිතමය දක්වයි, උදාහරණයක් ලෙස Advertising for tenants, Body corporate fees, Council rates, Insurance, Interest on loans, Repairs and maintenance ආදිය; ගිණුම් ශීර්ෂ ගැළපීමක් ඇති වර්ගීකරණවල විස්තර පෙන්වන අතර, කාල සීමාව තුළ සිදු නොවූ වර්ගීකරණ 0 ලෙස පෙන්වයි. පෙර පියවරේ ඇතුළත් කළ ක්ෂය සහ ණය වියදම් පිළිවෙළින් “Capital allowances” (Div 40), “Capital works deductions” (Div 43) සහ “Borrowing expenses” වෙත ඇතුළත් වේ.
- ශුද්ධ කුලිය: වාර්තාවේ පහළින්ම ඇත්තේ Net rent (ආදායම් අඩු කළ වියදම්) වන අතර, එය ප්රකාශනය සඳහා වන ශුද්ධ කුලී ආදායමයි; එය සෘණ අගයක් නම් කුලී අලාභයකි.
හත, අවධානය යොමු කළ යුතු කරුණු
- මෙම වාර්තාව මුදල් පදනම මත වේ: මුදල් ලැබුණු දිනය අනුව ආදායම් සහ වියදම් හඳුනා ගන්නා අතර, එය ඕස්ට්රේලියාවේ පුද්ගල ගෙහිමියන්ගේ සාමාන්ය ප්රකාශන ක්රමයට අනුකූල වේ.
- 100% අයිතිය ලෙස ගණනය කෙරේ: ඒකාබද්ධ හිමිකරුවන් නීත්යනුකූල අයිතිය කොටස් අනුපාතය අනුව වාර්තාවේ සෑම මුදලක්ම නැවත ගණනය කර ප්රකාශ කරන්න.
- මෙම මෘදුකාංගය සපයන්නේ ගණනය කිරීමේ සහාය සහ වාර්තා පමණි: මෙය බදු උපදෙස් නොවේ; අවසාන ප්රකාශන සංඛ්යා සහ ඒවායේ නිරවද්යතාව පිළිබඳ වගකීම පරිශීලකයා සහ ඔහුගේ බදු උපදේශක සතු වේ. බදු නීති වසරින් වසර සංශෝධනය විය හැකි බැවින්, සැබෑ ප්රකාශනය සඳහා ප්රකාශන වසරේ වත්මන් නියමයන් පදනම් කර ගන්න.
අට, නිතර අසන ප්රශ්න
ක්ෂය මා විසින්ම ඇතුළත් කළ යුත්තේ ඇයි, පද්ධතියට එය ස්වයංක්රීයව ගණනය කළ නොහැකිද?
ඕස්ට්රේලියාවේ ක්ෂයයේ නිවැරදි සංඛ්යාව ඉදිකිරීම් පිරිවැය, ඉදිකිරීම් ආරම්භ කළ දිනය, එක් එක් වත්කමේ ඵලදායී ආයු කාලය සහ ඔබ තෝරා ගත් ක්රමක්ෂය ක්රමය මත රඳා පවතී; මෙම තොරතුරු සාමාන්යයෙන් ප්රමාණ සමීක්ෂකවරයෙකු නිකුත් කරන ක්ෂය කාලසටහනෙන් ලැබෙන අතර, දෛනික ගිණුම් දත්තවල නොමැත. කාලසටහන අනුව මෙම වසරේ මුදල ඔබ විසින් පිරවීමෙන් පමණක් ප්රකාශන සංඛ්යා නිවැරදි බව සහතික කළ හැකිය.
ණය වියදම් ඇතුළත් කිරීමේ කොටුවට පද්ධතිය දමන මුදල කෙලින්ම භාවිත කළ හැකිද?
කෙලින්ම භාවිත කිරීම නිර්දේශ නොකෙරේ. පද්ධතිය දමන්නේ ගිණුම්වල ණය වියදම් ලෙස වර්ගීකරණය කළ මුළු වසරේ එකතුව වන අතර, බදු නීතිය අනුව මෙවැනි වියදම් වසර 5 ක් පුරා ක්රමක්ෂය කළ යුතු බැවින්, සාමාන්යයෙන් පිරවිය හැක්කේ මුළු මුදලෙන් පහෙන් එකක් පමණි. කරුණාකර විස්තර දිග හැර තහවුරු කර, මෙම වසරේ සැබවින්ම අඩු කළ හැකි මුදල පුරවන්න.
යුගලක හෝ බහු අයිතිකරුවන්ගේ දේපල කුමන ආකාරයෙන් ඉදිරිපත් කළ යුතුද?
පළමුව හිමිකාරිත්ව වර්ගය තහවුරු කරන්න: Joint Tenants නම් සෑම විටම සමානව බෙදේ (දෙදෙනෙකු නම් එක් අයෙකුට 50% බැගින්); Tenants in Common නම් ලියාපදිංචි කළ අයිතිය කොටස් අනුපාතය අනුව බෙදේ. මෙම වාර්තාවේ මුදල් ඔබගේ අනුපාතයෙන් ගුණ කළ විට, ඔබ පුද්ගලිකව ප්රකාශ කළ යුතු අගය ලැබේ.
අලුත්වැඩියා වියදම් සහ වැඩිදියුණු කිරීමේ වියදම් වෙන් කරන්නේ කෙසේද?
විනිශ්චය කිරීමේ නිර්ණායකය වන්නේ “මුල් තත්ත්වයට පත් කිරීම” ද, නැතහොත් “උසස් කර වටිනාකම වැඩි කිරීම” ද යන්නයි. ජලය කාන්දු වීම අලුත්වැඩියා කිරීම, කැඩුණු කොටස් මාරු කිරීම අලුත්වැඩියා වන අතර, එම වසරේම සම්පූර්ණයෙන් අඩු කළ හැකි අතර Repairs and maintenance යටතේ දැක්වේ; අලුත් කර උසස් කිරීම, දිගු ඉදිකිරීම් හෝ ව්යාප්ත කිරීම් ප්රාග්ධන වැඩිදියුණු කිරීම් වන අතර, ක්ෂය මගින් වසර ගණනාවකට ක්රමක්ෂය කළ යුතු අතර එම වසරේ වියදමක් ලෙස දැක්විය නොහැක. සැක සහිත නම් ඔබේ බදු උපදේශක විමසන්න.