
Anlage V ජර්මනියේ කුලී ආදායම් බදු වාර්තා පරිශීලක මාර්ගෝපදේශය
මෙම ලිපියේ ඉක්මන් සබැඳි
1. Anlage V යනු කුමක්ද?
Anlage V (Einkünfte aus Vermietung und Verpachtung, කුලියට දීමෙන් සහ බදු දීමෙන් ලැබෙන ආදායම) යනු ජර්මනියේ බදු ප්රකාශයේදී ආදායම් බදු ප්රකාශය (Einkommensteuererklärung) සමඟ බදු කාර්යාලයට (Finanzamt) ඉදිරිපත් කළ යුතු දේපළ ආදායම් අතිරේක පෝරමයයි. ඔබට ජර්මනියේ කුලී ආදායමක් තිබේ නම්, එක් එක් දේපළේ කුලී ආදායම සහ ඊට අදාළ වියදම් වාර්තා කිරීම සඳහා සෑම වසරකම එක් එක් දේපළ සඳහා වෙනම Anlage V එකක් පිරවිය යුතුය.
RentPackage හි Anlage V වාර්තා විශේෂාංගය, මුදල් ලැබුණු දිනය අනුව (ජර්මනියේ Zufluss-/Abflussprinzip මුදල් පදනම් මූලධර්මයට අනුකූලව) කුලී ආදායම සහ වියදම් ස්වයංක්රීයව එකතු කර ගණනය කරන අතර, ජර්මනියේ බදු ප්රකාශය සඳහා සූදානම් වීම වඩාත් සරල හා කාර්යක්ෂම කරයි.
2. බදු වර්ෂය සහ දේපළ තෝරන්න
ඉදිරි පියවර අනුගමනය කර වාර්තාව විවෘත කරන්න:
- වාර්තාව විවෘත කරන්න:වම් පස මෙනුවේ “වාර්තාව” → “බදු වාර්තාව” ක්ලික් කරන්න
- බදු වර්ෂය තෝරන්න:ඔබ ඉදිරිපත් කිරීමට අවශ්ය දිනදර්ශන වර්ෂය තෝරන්න, උදා: "2026"
- දේපළ තෝරන්න:මෙම වාර්තාවට අදාළ දේපළ තෝරන්න
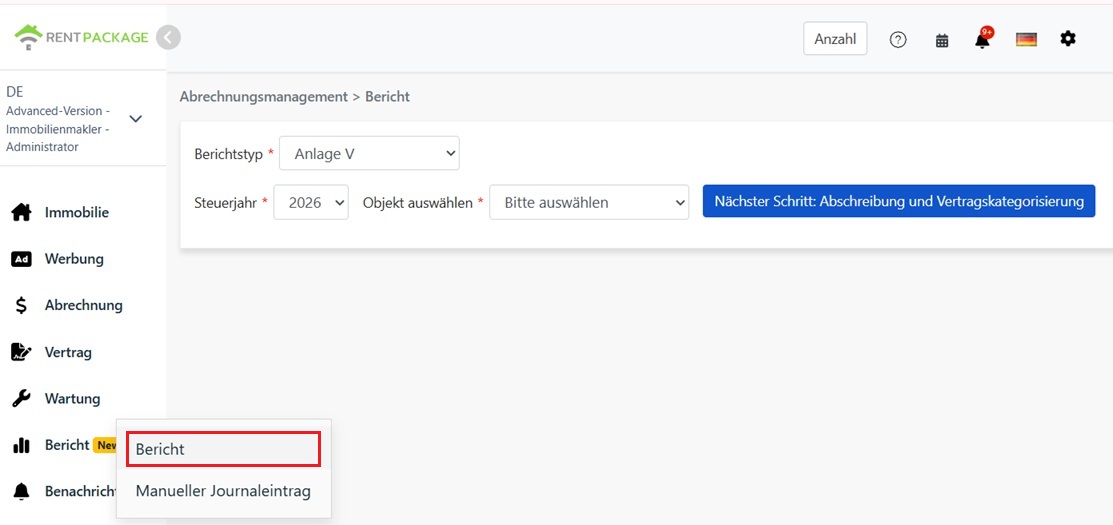
තේරීමෙන් පසු “මීළඟ පියවර: ක්ෂය වීම හා ගිවිසුම් වර්ගීකරණය” ක්ලික් කරන්න.
3. ක්ෂය මුදල ඇතුළත් කර ගිවිසුම් වර්ගීකරණය කරන්න
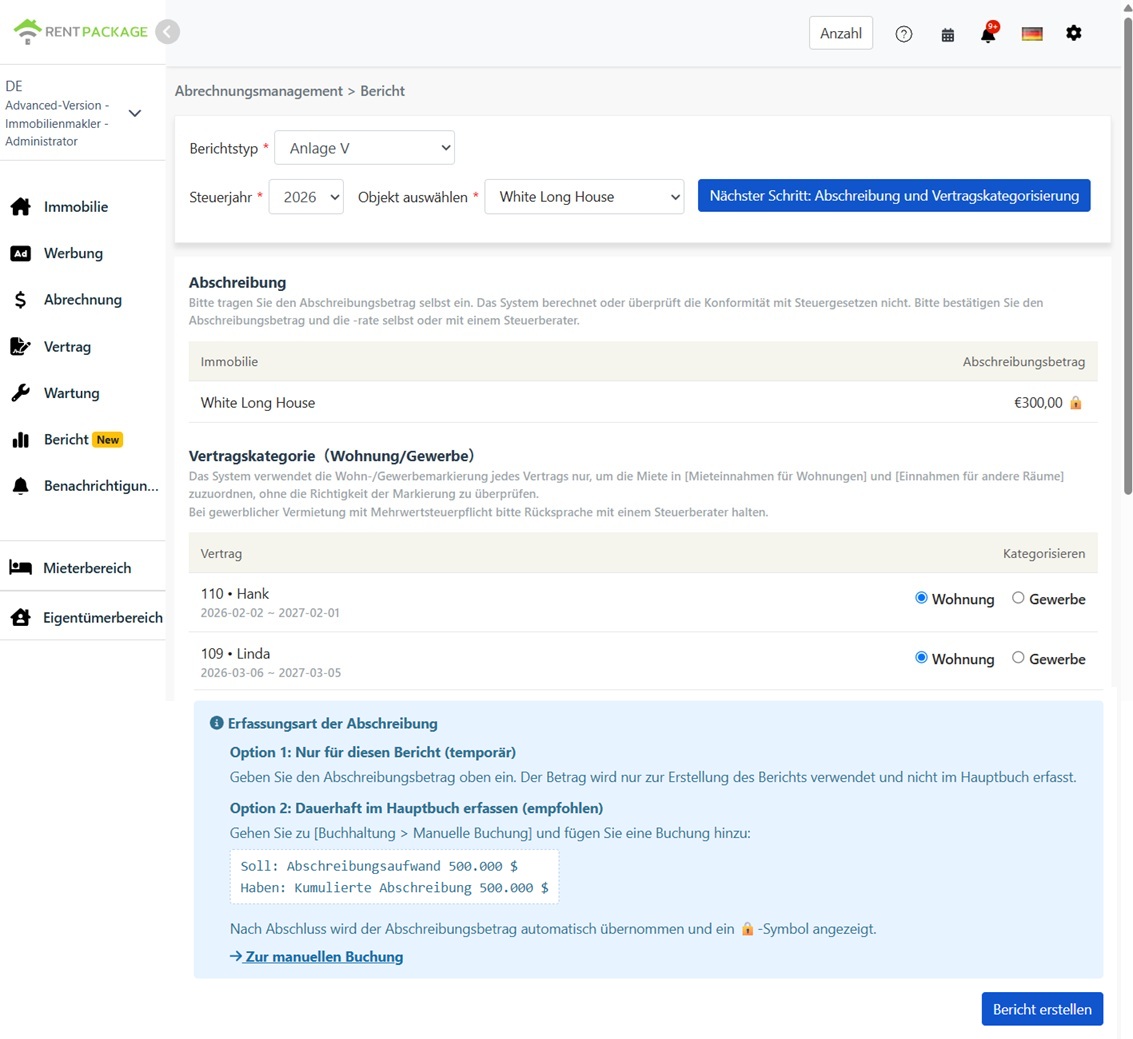
ක්ෂයවීම් (Absetzung für Abnutzung, AfA)
කරුණාකර ක්ෂයවීම් මුදල අතින් ඇතුළත් කරන්න. පද්ධතිය මගින් එය ස්වයංක්රීයව ගණනය නොකරන අතර, ක්ෂයවීමේ අනුපාත යොදන්නේවත්, ජර්මානු බදු නීතියට මුදල අනුකූලදැයි සත්යාපනය කරන්නේවත් නැත. ජර්මනියේ ගොඩනැගිලි ක්ෂයවීම් ක්රම කිහිපයක් පවතී (උදාහරණයක් ලෙස ඉදිකළ වර්ෂය මත පදනම් වූ විවිධ සරල රේඛීය ක්ෂයවීමේ අනුපාත, සහ විශේෂ ක්ෂයවීමේ ක්රමවේද). කරුණාකර නිවැරදි මුදල සහ ක්ෂයවීමේ අනුපාතය ඔබ විසින්ම තහවුරු කරගන්න, නැතහොත් ඔබේ බදු උපදේශකගෙන් (Steuerberater) උපදෙස් ලබාගන්න.
ගිවිසුම් වර්ගීකරණය (නිවාස / වාණිජ)
මෙම තිරයෙහි එක් එක් ගිවිසුම සඳහා ඔබ සිදුකරන වර්ගීකරණය මත පදනම්ව, වාර්තාව මගින් කුලී ආදායම තීරු දෙකකට වෙන් කරනු ලබයි:
- නිවාස:මෙම ගිවිසුමේ කුලී මුදල 'Mieteinnahmen für Wohnungen' (නිවාස ඒකක කුලී ආදායම) යටතේ ඇතුළත් වේ
- වාණිජ:මෙම ගිවිසුමේ කුලී මුදල 'Einnahmen für andere Räume' (අනෙකුත් පරිශ්රවල ආදායම - උදා. කාර්යාල, වෙළඳසැල්) යටතේ ඇතුළත් වේ
4. වාර්තාව සාදන්න
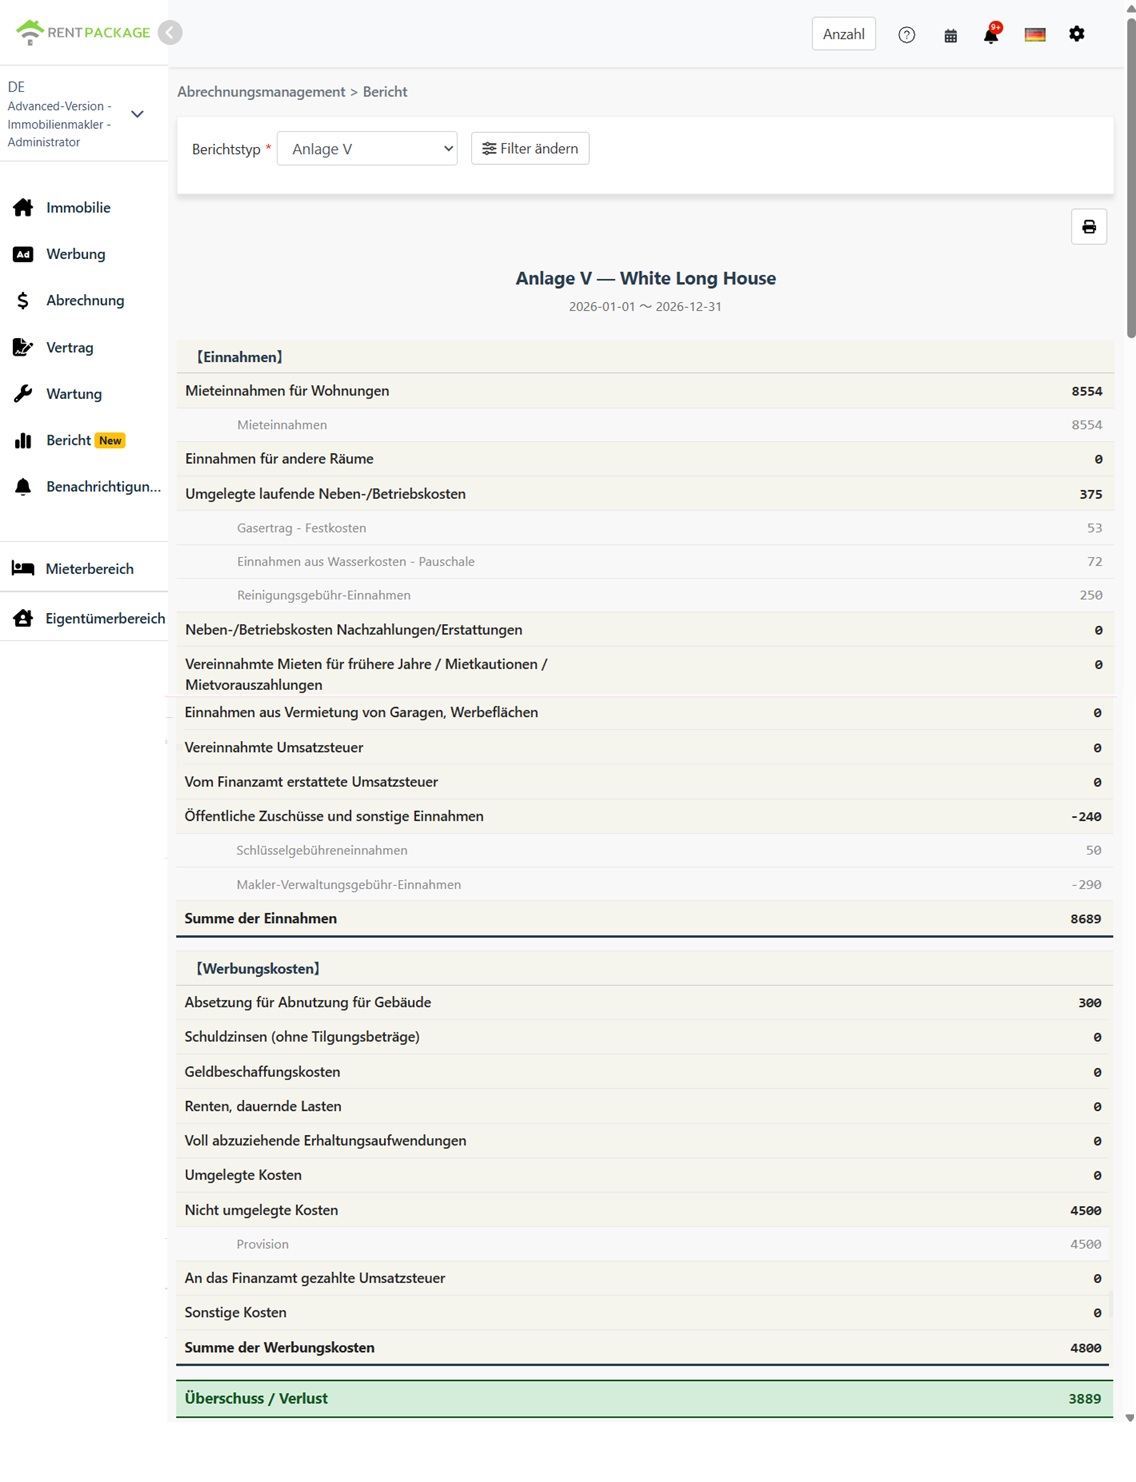
ක්ෂය මුදල සහ ගිවිසුම් වර්ගීකරණය තහවුරු කිරීමෙන් පසු, 'වාර්තාව සාදන්න' ක්ලික් කරන්න.
පද්ධතිය මගින් පහත අන්තර්ගතයන් දැක්වෙන Anlage V වාර්තාව ජනනය කරනු ඇත:
- ආදායම (Einnahmen):නේවාසික කුලිය, වාණිජ කුලිය, කුලී නිවැසියන්ට පවරන මෙහෙයුම් වියදම් සහ වෙනත් ආදායම් ක්ෂේත්ර
- වියදම් (Werbungskosten):ක්ෂය, ණය පොලිය, අලුත්වැඩියා වියදම් සහ වෙනත් වියදම් ක්ෂේත්ර
- අතිරික්තය / අලාභය (Überschuss / Verlust):මුළු ආදායම - මුළු වියදම්
සෑම ක්ෂේත්රයකම එයට ඇතුළත් ගිණුම් සහ මුදල් පෙන්වන බැවින්, එක් එක් සංඛ්යාව පැමිණි මූලාශ්රය පහසුවෙන් සොයා බැලිය හැකිය.
5. ක්ෂය සටහන් කිරීමේ ක්රම දෙක
ක්රමය 1: මෙම වාර්තාව සඳහා පමණක් භාවිතය (තාවකාලික)
ක්ෂය මුදල වාර්තා තිරයේ සෘජුවම ඇතුළත් කරන්න. මෙම මුදල මෙම වාර්තාව සෑදීමට පමණක් භාවිත වන අතර ගිණුම්වල සටහන් නොවේ.
ක්රමය 2: ගිණුම්වල සටහන් කිරීම (නිර්දේශිත)
“වාර්තාව” → “ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීම” වෙත ගොස් ගිණුම්කරණ සටහනක් සාදන්න:
- හර: ක්ෂය වියදම
- බැර: සමුච්චිත ක්ෂය
ගිණුම්කරණ සටහන සෑදූ පසු, පද්ධතිය ක්ෂය මුදල ස්වයංක්රීයව වාර්තා තිරයට ඇතුළත් කර 🔒 අගුළු සලකුණ පෙන්වයි; එයින් දැක්වෙන්නේ මෙම මුදල ගිණුම්වලින් ලැබෙන බවයි. අගුළු දැමූ මුදල වෙනස් කිරීමට අවශ්ය නම්, වාර්තා තිරයේ නොව ගිණුම්කරණ සටහන සංස්කරණය කරන්න.
6. නේවාසික සහ වාණිජ කුලී වර්ගීකරණය
| අයිතමය | නේවාසික | වාණිජ |
|---|---|---|
| ගිවිසුම් වර්ගය | නේවාසික කුලියට දීම (මහල් නිවාස, නිවාස) | කාර්යාල, වෙළඳසැල්, වෙනත් නේවාසික නොවන ස්ථාන |
| වාර්තා අංශය | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| එකතු කළ අගය මත බද්ද (Umsatzsteuer) | සාමාන්යයෙන් එකතු කළ අගය මත බද්දෙන් නිදහස් වේ | බද්දට යටත් වීම තෝරා ගන්නේ නම්, එකතු කළ අගය මත බද්ද අදාළ විය හැක; බදු උපදේශකයෙකුගෙන් විමසන්න |
පද්ධතිය කුලිය වර්ගීකරණය කරන ආකාරය: වර්ගීකරණය කෙරෙන්නේ ගෙවීම් අනුව නොව ගිවිසුම් අනුවය. නේවාසික ලෙස වර්ගීකරණය කළ ගිවිසුම්වල සියලු කුලිය “Mieteinnahmen für Wohnungen” වෙත ඇතුළත් වේ; වාණිජ ලෙස වර්ගීකරණය කළ ගිවිසුම්වල කුලිය “Einnahmen für andere Räume” වෙත ඇතුළත් වේ.
7. නිතර අසන ප්රශ්න
පද්ධතිය ක්ෂය ස්වයංක්රීයව ගණනය කරනවාද?
නැත. ක්ෂය මුදල ඔබ විසින්ම ඇතුළත් කළ යුතු අතර, එය ජර්මනියේ බදු නීතියට අනුකූලදැයි පද්ධතිය සත්යාපනය නොකරයි. ජර්මනියේ ගොඩනැගිලි ක්ෂය (AfA) සඳහා ක්රම කිහිපයක් ඇති අතර, ක්ෂය අනුපාතය ඉදිකළ වර්ෂය සහ ගොඩනැගිලි වර්ගය අනුව වෙනස් වේ. නිවැරදි මුදල ඔබ විසින්ම තහවුරු කරගන්න, නැතහොත් බදු උපදේශකයෙකුගෙන් විමසන්න.
වාර්තා තිරයේ ක්ෂය මුදල අගුළු දමා (🔒) පෙන්වන්නේ ඇයි?
අගුළු සලකුණෙන් දැක්වෙන්නේ මෙම මුදල ගිණුම්වල ඇති ක්ෂය ගිණුම්කරණ සටහනකින් ලැබෙන බවයි. වෙනස් කිරීමට අවශ්ය නම්, “වාර්තාව” → “ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීම” වෙත ගොස් එම ගිණුම්කරණ සටහන සංස්කරණය කරන්න; වාර්තාව යාවත්කාලීන කළ මුදල ස්වයංක්රීයව ලබා ගනී.
පසුගිය වසරවල කුලිය පසුව ලැබුණු විට එය ඇතුළත් කළ යුත්තේ කුමන ක්ෂේත්රයටද?
නිශ්චිතවම කිවහොත්, කුලී නිවැසියා පසුගිය වසරවල කුලිය පසුව ගෙවූ විට එය “Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen” ක්ෂේත්රයට ඇතුළත් කළ යුතුය. පද්ධතිය මෙම අවස්ථාව ස්වයංක්රීයව හඳුනා නොගනී — සියලු කුලිය ගිවිසුම් වර්ගීකරණය අනුව නේවාසික හෝ වාණිජ කුලී ක්ෂේත්රයට ඇතුළත් වේ. මුළු ආදායම තවමත් නිවැරදිය; මුදල එම විශේෂිත ක්ෂේත්රයේ පෙන්විය යුතු නම්, නිල පෝරමයට පිටපත් කරන විට අතින් සකස් කරන්න.
වාර්තාව දින 10 නීතිය (Zehn-Tage-Regel) යොදනවාද?
නැත. වාර්තාව දින දර්ශන වර්ෂය තුළ සැබෑ ගෙවීම් දිනය අනුව ආදායම සහ වියදම් අදාළ වර්ෂයට වෙන් කරයි. වසර අවසානයට ආසන්නව ලැබෙන හෝ ගෙවන නිතිපතා ගෙවීම් ඔබට ඇති අතර දින 10 නීතිය අදාළ වේ නම්, ප්රකාශය ඉදිරිපත් කිරීමට පෙර බදු උපදේශකයා සමඟ තහවුරු කර අදාළ මුදල් සකස් කරන්න.
එක් වාර්තාවක දේපළ කිහිපයක් තෝරා ගත හැකිද?
නොහැක. සෑම වාර්තාවකටම ඇතුළත් වන්නේ එක් දේපළක් පමණි; මෙය කුලියට දෙන සෑම දේපළක් සඳහාම වෙනම Anlage V එකක් ඉදිරිපත් කරන ජර්මනියේ සම්ප්රදායට අනුකූල වේ.
මගේ කුලී ආදායම එක් ක්ෂේත්රයක පමණක් පෙන්වන්නේ ඇයි?
තුන්වන පියවරේ ගිවිසුම් වර්ගීකරණය පරීක්ෂා කරන්න. සියලු ගිවිසුම් නේවාසික ලෙස වර්ගීකරණය කර ඇත්නම්, සියලු කුලිය “Mieteinnahmen für Wohnungen” යටතේ ඇතුළත් වන අතර වාණිජ ක්ෂේත්රය 0 ලෙස පෙන්වයි; ප්රතිවිරුද්ධ අවස්ථාවේදීද එසේමය.
8. Anlage V ක්ෂේත්ර වගුව
【ආදායම (Einnahmen)】
| ක්ෂේත්රයේ නම | විස්තරය |
|---|---|
| Mieteinnahmen für Wohnungen | නේවාසික ඒකකවල කුලී ආදායම (නේවාසික ලෙස වර්ගීකරණය කළ ගිවිසුම්) |
| Einnahmen für andere Räume | වෙනත් ස්ථාන ආදායම (වාණිජ ලෙස වර්ගීකරණය කළ ගිවිසුම්) |
| Umgelegte laufende Neben-/Betriebskosten | කුලී නිවැසියන්ට පවරන මෙහෙයුම් වියදම් (ජල විදුලි ගාස්තු, කළමනාකරණ ගාස්තු වැනි) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | මෙහෙයුම් වියදම්වල ඉතිරි මුදල පසුව ගෙවීම හෝ මුදල් ආපසු ගෙවීම |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | ලැබුණු පසුගිය වසරවල කුලිය, හිලව් කළ සුරැකුම් තැන්පතු, කලින් ලද කුලිය |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | කුලියට දුන් ගරාජ, දැන්වීම් ස්ථාන ආදියෙන් ලැබෙන ආදායම |
| Vereinnahmte Umsatzsteuer | ලැබුණු එකතු කළ අගය මත බද්ද |
| Vom Finanzamt erstattete Umsatzsteuer | බදු කාර්යාලය මගින් ආපසු ගෙවූ එකතු කළ අගය මත බද්ද |
| Öffentliche Zuschüsse und sonstige Einnahmen | රාජ්ය සහනාධාර සහ වෙනත් ආදායම් |
【වියදම් (Werbungskosten)】
| ක්ෂේත්රයේ නම | විස්තරය |
|---|---|
| Absetzung für Abnutzung für Gebäude | ගොඩනැගිලි ක්ෂය (AfA) — ඔබ ඇතුළත් කළ හෝ ගිණුම්කරණ සටහනෙන් ලබාගත් මුදල |
| Schuldzinsen (ohne Tilgungsbeträge) | ණය පොලිය (ණයේ මුල් මුදල ආපසු ගෙවීම ඇතුළත් නොවේ) |
| Geldbeschaffungskosten | මූල්යකරණ වියදම් (ණය සේවා ගාස්තු වැනි) |
| Renten, dauernde Lasten | වාර්ෂික ගෙවීම් (Renten) සහ ආවර්තිත බැඳීම් |
| Voll abzuziehende Erhaltungsaufwendungen | සම්පූර්ණයෙන්ම අඩු කළ හැකි අලුත්වැඩියා සහ නඩත්තු වියදම් |
| Umgelegte Kosten | කුලී නිවැසියන්ට දැනටමත් පවරා ඇති වියදම් |
| Nicht umgelegte Kosten | කුලී නිවැසියන්ට නොපැවරූ වියදම් |
| An das Finanzamt gezahlte Umsatzsteuer | බදු කාර්යාලයට ගෙවූ එකතු කළ අගය මත බද්ද |
| Sonstige Kosten | වෙනත් වියදම් |