
RentPackage ලාභ අලාභ ප්රකාශය: එක් එක් දේපළේ සහ එක් එක් දේපළ හිමිකරුගේ කුලී ආදායම් සහ වියදම්, කොපමණ උපයාදැයි ස්වයංක්රීයව ගණනය කරයි
මෙම ලිපියේ ඉක්මන් සබැඳි
RentPackage හි ලාභ අලාභ ප්රකාශය භාවිත කළ යුත්තේ ඇයි
හිමිකරුවෙක් හෝ දේපළක් කොපමණ උපයාදැයි Excel වලින් ගණනය කිරීමට, මුළු කාලයේම කුලිය, ජල විදුලි ගාස්තු, අලුත්වැඩියා වියදම් එකින් එක පැතුරුම්පතට පිටපත් කර, ගිණුම් අනුව එකතු කළ යුතුය. හිමිකරු පළමු භාගය ගැන ඇසුවොත් නැවත මුල සිට කළ යුතුය.
- සාමාන්ය පරිදි ගිණුම් තබන්න, වාර්තාව සූදානම්
කුලී නිවැසියාගේ ගෙවීමේ ගිණුම් කාලවල සහ අතින් ඇතුළත් කළ ගිණුම්කරණ සටහන්වල මුදල් ගිණුම අනුව ස්වයංක්රීයව වර්ග කර එකතු වේ; කාල සීමාව අවසානයේ නැවත සකස් කිරීමට අවශ්ය නැත. - දේපළ, හිමිකරු, සමාගම වෙන වෙනම බලන්න
එක් දේපළක්, එක් හිමිකරුවෙකුගේ සියලු දේපළ, හෝ මුළු සමාගමම තෝරන්න. ආරම්භක සහ අවසාන දින කැමති ලෙස තෝරන්න. - මුදල් පදනම සහ උපචිත පදනම එක් ක්ලික් එකකින් මාරු කරන්න
සැබෑ මුදල් ලැබීම් සහ ගෙවීම් බැලීමට මුදල් පදනම තෝරන්න, එක් එක් කාලයේ ප්රතිඵල බැලීමට උපචිත පදනම තෝරන්න. වාර්තාව මුද්රණය කර හෝ PDF ලෙස සුරැකී ගණකාධිකාරීට හෝ හිමිකරුට දිය හැක.
ලාභ අලාභ ප්රකාශය ඔබට කුමක් කළ හැකිද?
ලාභ අලාභ ප්රකාශය යම් කාල සීමාවක් තුළ සියලුම ආදායම් සහ වියදම් සාරාංශ කර, අවසානයේ මෙම කාලයේ ශුද්ධ ලාභය ගණනය කරයි. කුලිය, ජල විදුලි ගාස්තු ආදායම, සේවා ගාස්තු, පිරිසිදු කිරීමේ ගාස්තු වැනි එක් එක් ගිණුමේ මුදල් දෛනිකව සටහන් කරන ගිණුම් අනුව පද්ධතිය ස්වයංක්රීයව වර්ග කර එකතු කරයි; ඔබට පැතුරුම්පතක් සාදා සකස් කිරීමට අවශ්ය නැත.
යම් දේපළ හිමිකරුවෙකු වසරේ පළමු භාගයේ කොපමණ උපයාදැයි, යම් දේපළක් මෙම කාර්තුවේ ලාභද අලාභද, නැතහොත් බදු ප්රකාශයට පෙර මුළු වසරේ ආදායම් සහ වියදම් බැලීමට අවශ්ය නම්, කොන්දේසි තෝරා එක් බොත්තමක් එබීමෙන් පිළිතුර ලැබේ.
මෙහෙයුම් ක්රමය
පියවර 1: වාර්තා කොන්දේසි සකසන්න
විශේෂාංග ලැයිස්තුවේ වාර්තා පිටුවට පිවිසෙන්න (වම් මෙනුවේ ‘වාර්තාව’ ක්ලික් කර, ඉන්පසු ‘මූල්ය වාර්තා’ ක්ලික් කරන්න), සහ පහත කොන්දේසි පිළිවෙළින් සකසන්න:
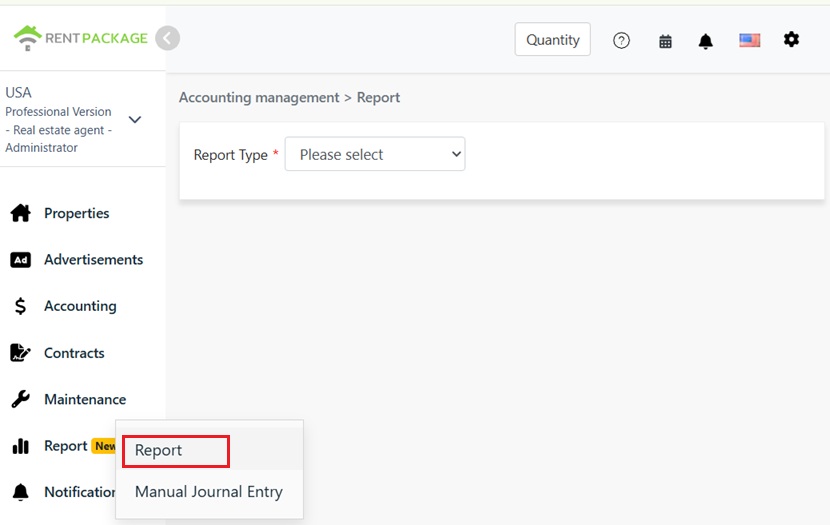
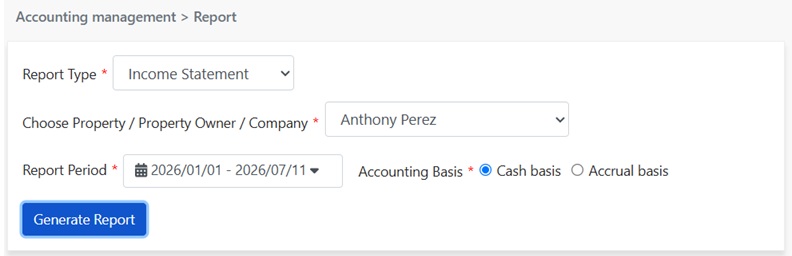
- වාර්තා වර්ගය: ලාභ අලාභ ප්රකාශය තෝරන්න.
- දේපළ / දේපළ හිමිකරු / සමාගම තෝරන්න: වාර්තාවේ සංඛ්යාලේඛන පරාසය තීරණය කරයි: එක් දේපළක් පමණක්, යම් දේපළ හිමිකරුවෙකුගේ නමින් ඇති සියලු දේපළ, හෝ මුළු සමාගමේම ආදායම් සහ වියදම් බැලිය හැක.
- වාර්තා කාලය: ආරම්භක සහ අවසන් දිනය නිදහසේ තෝරන්න; මුළු වසරකට හෝ මුළු මාසයකට සීමා නොවේ. යම් කුලී ගිවිසුම් කාලයක්, කාර්තුවක් හෝ ඕනෑම කාල පරාසයක් බැලිය හැක.
- ගිණුම්කරණ පදනම: මුදල් පදනම හෝ උපචිත පදනම තෝරන්න; දෙකේ වෙනස ඊළඟ කොටසේ පැහැදිලි කර ඇත.
මුදල් පදනම සහ උපචිත පදනම අතරින් තෝරා ගන්නේ කෙසේද?
එකම කුලී මුදල, පදනම් දෙකකින් සාදන වාර්තාවලදී වෙනස් කාල සීමාවලට වැටිය හැක:
- මුදල් පදනම: මුදල් ලැබුණු දිනය අනුව කාල සීමාවට අයත් කරයි. මුදල් සැබවින්ම ගිණුමට ලැබුණු හෝ ගෙවූ දිනය කුමන කාල සීමාවට වැටේද, එම කාල සීමාවේ වාර්තාවට එය ඇතුළත් වේ. සැබෑ මුදල් ලැබීම් හා ගෙවීම් බැලීමට මුදල් පදනම තෝරන්න.
- උපචිත පදනම: ලැබිය යුතු දිනය අනුව කාල සීමාවට අයත් කරයි. අය කළ යුතු මුදලේ ලැබිය යුතු දිනය කුමන කාල සීමාවට වැටේද, එම කාල සීමාවට ඇතුළත් වන අතර සැබෑ ලැබීම් හෝ ගෙවීම් දිනයට සම්බන්ධ නැත. එක් එක් කාල සීමාවේ සැබෑ ව්යාපාරික ප්රතිඵල බැලීමට උපචිත පදනම තෝරන්න.
පියවර 2: වාර්තාව සාදන්න
‘වාර්තාව සාදන්න’ ක්ලික් කළ විට, පද්ධතිය කොන්දේසි අනුව ලාභ අලාභ ප්රකාශය සාදයි; එහි අන්තර්ගතය කොටස් තුනකට බෙදේ:
- ආදායම්: කාල සීමාව තුළ ඇති සියලුම ආදායම් ගිණුම් සහ මුදල්, උදාහරණයක් ලෙස කුලී ආදායම, ජල විදුලි ගාස්තු ආදායම, සේවා ගාස්තු ආදායම, පිරිසිදු කිරීමේ ගාස්තු ආදායම; අවසානයේ මුළු ආදායම ලෙස එකතු කරයි.
- වියදම් මුදල්: කාල සීමාව තුළ ඇති සියලුම වියදම් ගිණුම් සහ මුදල්, මුළු වියදම ලෙස එකතු කරයි. කාල සීමාව තුළ කිසිදු වියදම් සටහනක් නොමැති නම්, ‘(මෙම කාලය තුළ වාර්තා නොමැත)’ ලෙස පෙන්වයි.
- ශුද්ධ ලාභය (මෙම කාලය): මුළු ආදායමෙන් මුළු වියදම අඩු කළ විට ලැබෙන්නේ මෙම කාල සීමාවේ ලාභ හෝ අලාභ ප්රතිඵලයයි.
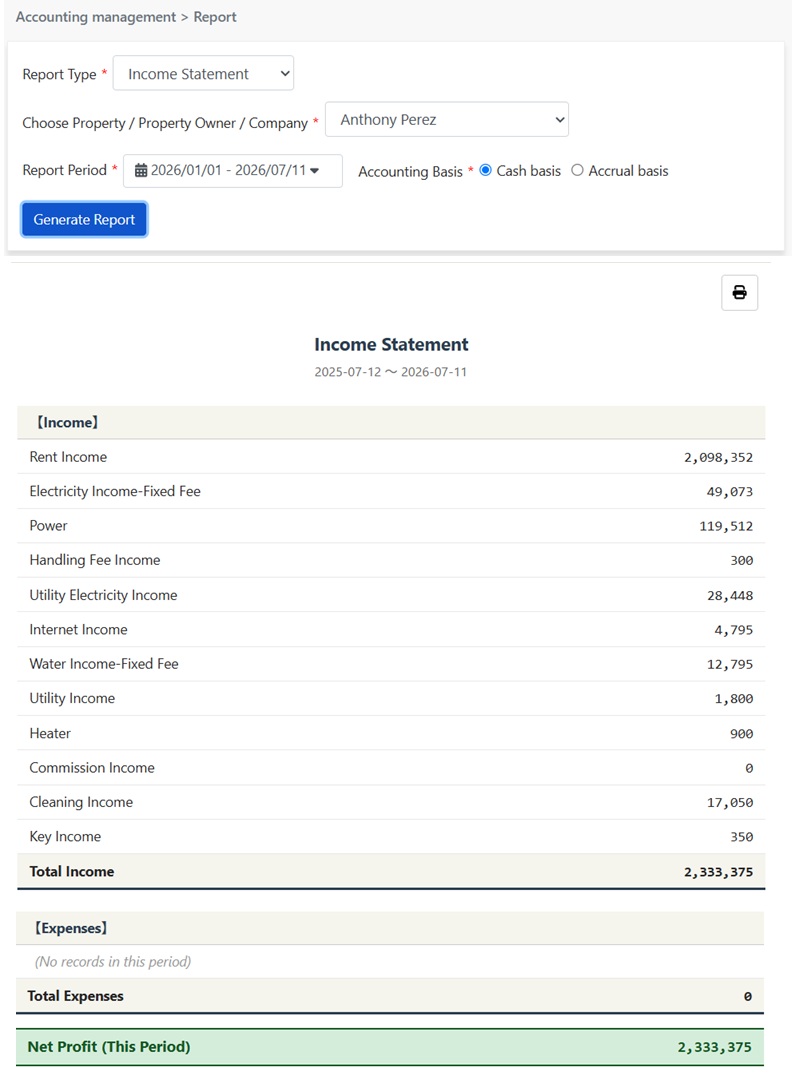
වාර්තාවේ ඉහළ දකුණු කෙළවරේ ඇති මුද්රණ නිරූපකය ක්ලික් කර, කෙලින්ම මුද්රණය කිරීමට හෝ PDF ලෙස සුරැකීමට හැකි අතර, ගණකාධිකාරීට හෝ දේපළ හිමිකරුට තබා ගැනීමට දිය හැක.
වාර්තාවේ සංඛ්යා පැමිණෙන්නේ කොහෙන්ද?
ලාභ අලාභ ප්රකාශයට වෙනම දත්ත ඇතුළත් කිරීමට අවශ්ය නැත; මුදල් පැමිණෙන්නේ ඔබ සාමාන්යයෙන් පද්ධතියේ තබන සටහන් වර්ග දෙකකිනි:
- කුලී නිවැසියාගේ ගෙවීමේ ගිණුම් කාල: කුලී ගිවිසුමේ ගෙවීමේ ගිණුම් කාලවල ඇති කුලිය, ජල විදුලි ගාස්තු, වෙනත් ගාස්තු වැනි සෑම අය කිරීමක්ම ගිණුම අනුව අදාළ ආදායම් හෝ වියදම් පේළියට ස්වයංක්රීයව ඇතුළත් වේ.
- ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීම: ගෙවීමේ ගිණුම් කාලවලින් පිටත ආදායම් සහ වියදම් (උදා: අලුත්වැඩියා ගාස්තු, රක්ෂණ ගාස්තු, ක්ෂය) ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීමෙන් සටහන් කළ පසු, ඒවා ද වාර්තාවට ස්වයංක්රීයව ඇතුළත් වේ.
එනම්, සාමාන්යයෙන් ගිණුම් නිවැරදිව සටහන් කළහොත් ලාභ අලාභ ප්රකාශය දැනටමත් සූදානම් වන අතර, කාල සීමාව අවසානයේ නැවත සකස් කිරීමට අවශ්ය නැත.
නිතර අසන ප්රශ්න
මුදල් පදනම සහ උපචිත පදනම අනුව වාර්තාවේ මුදල් වෙනස් වන්නේ ඇයි?
මෙය සාමාන්ය දෙයකි. එකම අය කිරීම පදනම් දෙක කාල සීමාවලට අයත් කරන ආකාරය වෙනස්ය: මුදල් පදනම සැබෑ ලැබීම් හෝ ගෙවීම් දිනය බලන අතර, උපචිත පදනම එම අය කිරීම අයත් ගෙවීමේ ගිණුම් කාලය බලයි. කාල සීමා හරහා ලැබීම් හෝ ගෙවීම් ඇති විට (උදා: ප්රමාද වී ගෙවූ කුලිය, කලින් ලද මුදල්), වාර්තා දෙකේ එක් කාල සීමාවක මුදල් වෙනස් වුවද, දිගු කාල සීමාවක් ගත් විට මුළු මුදල සමාන වේ.
යම් එක් දේපළ හිමිකරුවෙකු හෝ එක් දේපළක් පමණක් බැලිය හැකිද?
හැක. සංඛ්යාලේඛන පරාසයේ පතන මෙනුවෙන් එක් දේපළක්, එක් දේපළ හිමිකරුවෙකු හෝ සමාගම තෝරා ගත හැක. දේපළ කළමනාකරණ නියෝජිතයෙකු දේපළ හිමිකරුවෙකුට වාර්තා කිරීමට අවශ්ය නම්, එම දේපළ හිමිකරු තෝරා වාර්තාව සාදන්න.
ලාභ අලාභ ප්රකාශය සහ ශේෂ පත්රය අතර වෙනස කුමක්ද?
කාලය පිළිබඳ සංකල්පය වෙනස්ය. ලාභ අලාභ ප්රකාශය බලන්නේ කාල සීමාවක ව්යාපාරික ප්රතිඵලයයි; උදාහරණයක් ලෙස ජනවාරි 1 සිට ජූනි 30 දක්වා කොපමණ ලැබුණාද, කොපමණ වියදම් වූවාද, ශුද්ධ ලාභය කොපමණද යන්න, වීඩියෝවක් වැනිය. ශේෂ පත්රය බලන්නේ යම් එක් මොහොතක මූල්ය තත්ත්වයයි; උදාහරණයක් ලෙස ජූනි 30 දිනට ඔබ සතුව කොපමණ වත්කම් තිබේද, කුලී නිවැසියන්ට කොපමණ බැරකම් තිබේද යන්න, ඡායාරූපයක් වැනිය. මෙම මාස හයේ ලාභ ලැබුවාදැයි දැන ගැනීමට ලාභ අලාභ ප්රකාශය බලන්න; දැනට කුලී නිවැසියන්ගේ මුදල් කොපමණ ඔබ සතුව තිබේද, වත්කම් ව්යුහය කෙබඳුද යන්න දැන ගැනීමට ශේෂ පත්රය බලන්න.
සුරැකුම් තැන්පතු සහ කලින් ලද විදුලි ගාස්තු මුදල් ලාභ අලාභ ප්රකාශයේ නොපෙන්වන්නේ ඇයි?
මෙම මුදල් දෙකේ අයිතිකරු කුලී නිවැසියා වන බැවින්, ඒවා ඔබේ ආදායම නොවේ. සුරැකුම් තැන්පතුව කුලී නිවැසියා ඉවත් වන විට ආපසු දිය යුතුය; කලින් ලද විදුලි ගාස්තු යනු කුලී නිවැසියා කලින් තැන්පත් කරන මුදලක් වන අතර, සැබවින් ඇති වන විදුලි ගාස්තු කාලයෙන් කාලය එයින් අඩු කර, සෑම මසකම මීටර් කියවා පියවීමේ කරදරය අඩු කරයි; ඉවත් වන විට ඉතිරි මුදල ද පියවා ආපසු දිය යුතුය. එබැවින් ලැබුණු මොහොතේ මෙම මුදල් දෙක ගිණුම්වල බැරකම් ලෙස සැලකෙන අතර, ලාභ අලාභ ප්රකාශයේ නොව ශේෂ පත්රයේ බැරකම් කොටසේ පෙන්වයි. පසුව එක් එක් කාලයේ සැබවින් විදුලි ගාස්තු අඩු කරන විට පමණක්, අඩු කළ මුදල විදුලි ගාස්තු ආදායම ලෙස හඳුනාගෙන එම කාලයේ ලාභ අලාභ ප්රකාශයේ පෙන්වයි.
සාරාංශය
දැන් මෙන් Excel භාවිත කළොත්, ඊළඟ වතාවේ දේපළ හිමිකරු පළමු භාගයේ කොපමණ උපයාදැයි ඇසූ විට, නැවතත් කුලිය, ජල විදුලි ගාස්තු, අලුත්වැඩියා ගාස්තු එකින් එක පිටපත් කර එකතු කළ යුතුය. RentPackage හි සාමාන්යයෙන් ගෙවීමේ ගිණුම් කාලවල මුදල් ලැබූ බව සටහන් කර, ගෙවීමේ ගිණුම් කාලවලින් පිටත වියදම් ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීමෙන් සටහන් කළ විට, කොන්දේසි තෝරා එක් වරක් ක්ලික් කිරීමෙන් ලාභ අලාභ ප්රකාශය සෑදේ.
මුලින්ම එක් දේපළක් සහ මෙම මාසයේ කාල සීමාව තෝරා, ලාභ අලාභ ප්රකාශයක් සාදා උත්සාහ කර බලන්න.
RentPackage නොමිලේ උත්සාහ කරන්නඅදාළ ලිපි
- RentPackage ශේෂ පත්රය: බැංකු ශේෂයෙන් කොපමණක් සැබවින්ම කුලී නිවැසියන්ට අයත්ද? සුරැකුම් තැන්පතු සහ කලින් ලද මුදල් එක බැල්මකින් පැහැදිලිව බලන්න:ලාභ අලාභ ප්රකාශය කාල සීමාවක් තුළ කොපමණ උපයාදැයි පෙන්වන අතර, ශේෂ පත්රය යම් දිනකට ඔබ සතුව ඇති වත්කම් සහ බැරකම් පෙන්වයි.
- RentPackage ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීම: අලුත්වැඩියා, රක්ෂණ, ක්ෂය වැනි ගෙවීමේ ගිණුම් කාලයෙන් පිටත ආදායම් හා වියදම් ද ගිණුම්ගත කළ හැකිය:අලුත්වැඩියා, රක්ෂණ, ක්ෂය වැනි ගෙවීමේ ගිණුම් කාලවලින් පිටත වියදම් ගිණුම්කරණ සටහන් අතින් ඇතුළත් කිරීමෙන් සටහන් කළ පසු ලාභ අලාභ ප්රකාශයට ඇතුළත් වේ.
- RentPackage කුලී නිවැසියාගේ ගෙවීමේ ගිණුම් කාල භාවිතය: ලැබුණු මුදල් ගළපා පියවීම, කොටස් වශයෙන් ගෙවීම, මීටර කියවීම සහ සුරැකුම් තැන්පතු, දෛනික කුලී එකතු කිරීම සියල්ල මෙම එක් පිටුවේ:ගෙවීමේ ගිණුම් කාලවල ඇති කුලිය සහ ජල විදුලි ගාස්තු ලාභ අලාභ ප්රකාශයේ ආදායමේ මූලාශ්රයයි.