
මෙම ලිපියේ ඉක්මන් සබැඳි
PIT-කුලී බදු ඇස්තමේන්තුව යනු කුමක්ද?
පෝලන්තයේ, පුද්ගලයන් නිවාස කුලියට දීමෙන් ලබන කුලී ආදායමට ස්ථාවර අනුපාත බද්ද (ryczałt) අය කෙරේ. ගෙහිමියා සෑම මසකම බද්ද තමන් විසින්ම ගණනය කර ස්වේච්ඡාවෙන් ගෙවිය යුතු අතර, සාමාන්යයෙන් මාසිකව ප්රකාශ කිරීමට අවශ්ය නැත; වසරකට එක් වරක් පමණක්, වාර්ෂික ප්රකාශනයේදී PIT-28 ඉදිරිපත් කරයි. PIT-කුලී බදු ඇස්තමේන්තු වාර්තාව පද්ධතියේ ඔබට සැබවින්ම ලැබුණු කුලිය මත පදනම්ව, සෑම මාසයකම සමුච්චිත ආදායම සහ ගෙවිය යුතු බද්ද ස්වයංක්රීයව ගණනය කරයි; එමගින් සෑම මසකම බද්ද ගෙවීමට පෙර ඔබ විසින්ම ගණනය කිරීමට අවශ්ය නොවන අතර, වාර්ෂික ප්රකාශනයට අවශ්ය කුලී බදු දත්ත ද සූදානම් කර දෙයි.
පෝලන්තයේ කුලී බද්ද ගෙවන්නේ කෙසේද?
වාර්තාව මාසිකව ගෙවිය යුතු බද්ද ලැයිස්තුගත කරන්නේ, පෝලන්තයේ “මාසිකව ගෙවීම” පිළිබඳ නියමයට ගැළපෙන පරිදිය. 2026 වසර සඳහා වත්මන් නීති පහත දැක්වේ:
- ඇත්තේ එක් බදු ක්රමයක් පමණි: 2023 සිට, පුද්ගලික කුලී ආදායමට සෑම විටම ස්ථාවර අනුපාත බද්ද (ryczałt) අදාළ වන අතර, වාර්ෂික කුලී ආදායම 100,000 zł දක්වා 8.5% ක් ද, ඉක්මවූ කොටසට 12.5% ක් ද වේ.
- ස්වාමි භාර්යාවන්ට සීමාව දෙගුණ කළ හැකිය: පොදු දේපළ ක්රමය යටතේ සිටින ස්වාමි භාර්යාවන්ට, ඔවුන්ගෙන් එක් අයෙකු සම්පූර්ණ කුලී ආදායම ප්රකාශ කරන බවට බදු අධිකාරියට ප්රකාශ කළ හැකිය; එසේ ප්රකාශ කළ පසු 8.5% අනුපාතය 200,000 zł දක්වා අදාළ වන අතර, ඉක්මවූ කොටසට පමණක් 12.5% අදාළ වේ. එවිට වාර්තාවේ “වාර්ෂික ආදායම් සීමාව” පරාමිතිය 200000 ලෙස වෙනස් කරන්න.
- මාසිකව ගෙවිය යුතුය, මීළඟ මාසය 20 දාට පෙර ගෙවන්න.: ගෙහිමියා කුලී ආදායම ලැබුණු මාසයට පසු මාසයේ 20 වන දිනට පෙර, එම මාසයේ බද්ද බදු අධිකාරියට ගෙවිය යුතුය. උදාහරණයක් ලෙස, ජනවාරි මාසයේ කුලී ආදායම සඳහා බද්ද පෙබරවාරි 20 ට පෙර ගෙවිය යුතුය. 20 වන දිනය සෙනසුරාදාවක් හෝ නිල නිවාඩු දිනයක් නම්, නියමිත දිනය ඊළඟ වැඩ කරන දිනය දක්වා කල් යයි.
- දෙසැම්බර් විශේෂ අවස්ථාවකි: දෙසැම්බර් මාසයේ බද්ද ඊළඟ වසරේ ජනවාරි 20 ට පෙර ගෙවිය යුතු අතර, එය වාර්ෂික ප්රකාශනයට ඒකාබද්ධ නොවේ.
- කාර්තුමය ගෙවීම ද තෝරා ගත හැකිය: පෙර වසරේ කුලී ආදායම යුරෝ 200,000 ට සමාන මුදලක් නොඉක්මවූයේ නම්, කාර්තුමය ගෙවීමට මාරු විය හැකි අතර, නියමිත දිනය කාර්තුවට පසු මාසයේ 20 ට පෙර වේ (හතරවන කාර්තුව සඳහා ඊළඟ වසරේ ජනවාරි 20 ට පෙර). කාර්තුමය ගෙවීම සඳහා කලින් අයදුම් කිරීම අවශ්ය නැත; කාර්තුව අනුව කෙලින්ම ගෙවා, වාර්ෂික PIT-28 ප්රකාශනයේදී එම විකල්පය සලකුණු කළ හොත් ප්රමාණවත්.
- සාමාන්යයෙන් මුදල් පමණක් ගෙවන්න, ප්රකාශ කිරීම අවශ්ය නැත: නිල ප්රකාශනය වසරකට එක් වරක් පමණි — වාර්ෂික PIT-28 ප්රකාශනය ඊළඟ වසරේ පෙබරවාරි 15 සිට අප්රේල් 30 දක්වා කාලය තුළ ඉදිරිපත් කරයි; වාර්ෂික ගණනය කිරීමේදී හිඟයක් ඇත්නම්, එය ද අප්රේල් 30 ට පෙර ගෙවිය යුතුය.
- ආදායම සැබවින්ම ලැබුණු දිනය අනුව හඳුනා ගැනේ: පෝලන්ත බදු නීතිය ආදායම හඳුනා ගන්නේ “කුලිය සැබවින්ම ලැබුණු” දිනය අනුවය. කුලී නිවැසියා පසුව ගෙවූ විට, බදු ගෙවීමේ වගකීම ද ඒ අනුව කල් යයි — උදාහරණයක් ලෙස, ජනවාරි සිට ජූනි දක්වා කුලිය ජූනි මාසයේදී එකවර ලැබුණහොත්, ජූලි 20 ට පෙර එක් වරක් ගෙවීම ප්රමාණවත් වන අතර, පෙර මාසවලට බදු හිඟයක් ඇති නොවේ.
PIT-කුලී බදු ඇස්තමේන්තුව භාවිත කරන්නේ කෙසේද
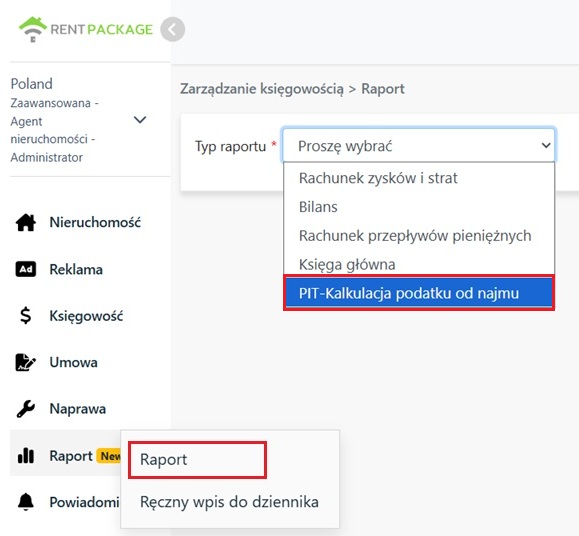
1. වාර්තාව විවෘත කරන්න
කරුණාකර වම් පස මෙනුවේ [ වාර්තාව ] → [ බදු වාර්තාව ] ක්ලික් කරන්න.
2. බදු වසර තෝරා බදු අනුපාත පරාමිති සකසන්න
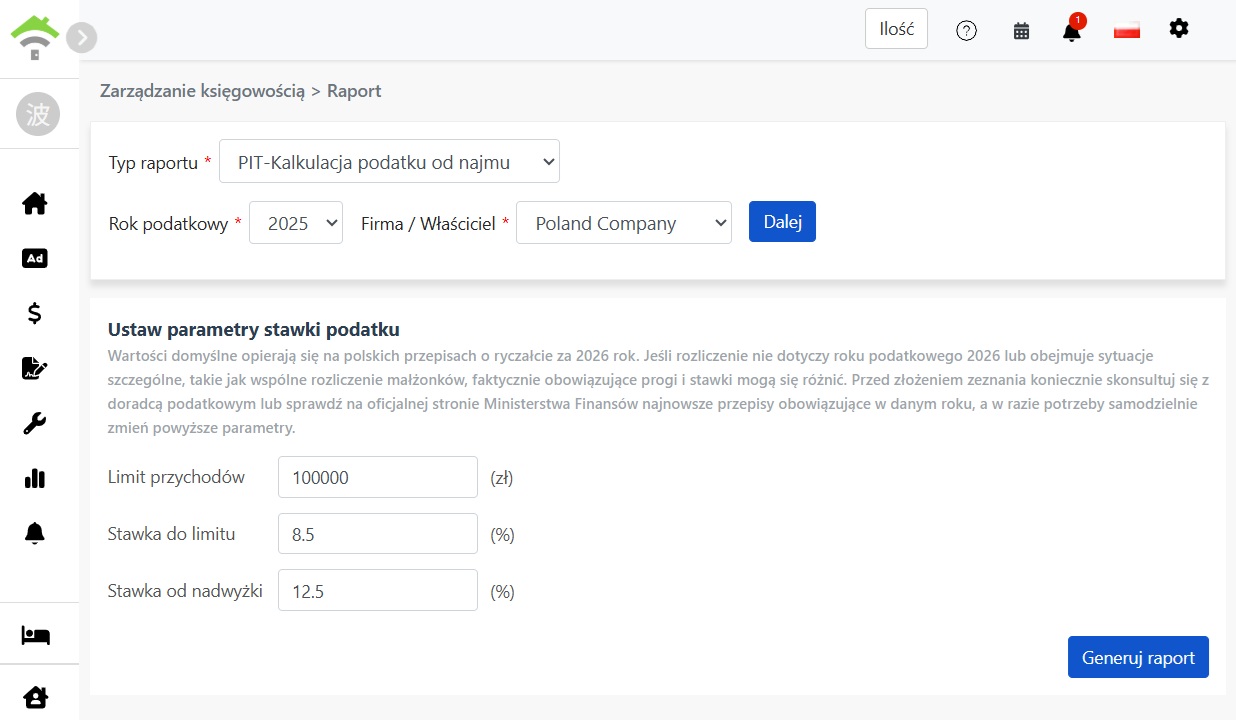
ඊළඟට [ බදු වසර ] සහ [ සමාගම / දේපළ හිමිකරු ] තෝරා, “මීළඟ පියවර” ක්ලික් කරන්න:
- සමාගම තෝරන්න: සමාගම විසින්ම කළමනාකරණය කරන දේපළ සහ උප කුලියට දෙන්නා ලෙස කුලියට දෙන දේපළවල කුලිය ඇස්තමේන්තු කරයි.
- හිමිකරු තෝරන්න: එම හිමිකරු යටතේ කළමනාකරණය වන දේපලවල කුලී මුදල් ගණනය කිරීම.
පද්ධතිය මගින් බදු අනුපාත පරාමිතීන් ලැයිස්තුගත කරනු ඇත. ඒවායේ මුලික අගයන් (default values) පහත පරිදි වන අතර, සැබවින්ම අදාළ වන නීති රෙගුලාසි අනුව ඔබට ඒවා වෙනස් කළ හැක:
- වාර්ෂික ආදායම් සීමාව: පෙරනිමි 100000 zł.
- සීමාවට අඩු කොටසේ බදු අනුපාතය: පෙරනිමි 8.5%.
- සීමාව ඉක්මවූ කොටසේ බදු අනුපාතය: පෙරනිමි 12.5%.
පරාමිති තහවුරු කළ පසු, [ වාර්තාව සාදන්න ] ක්ලික් කරන්න.
3. වාර්ෂික වාර්තාව කියවන්න
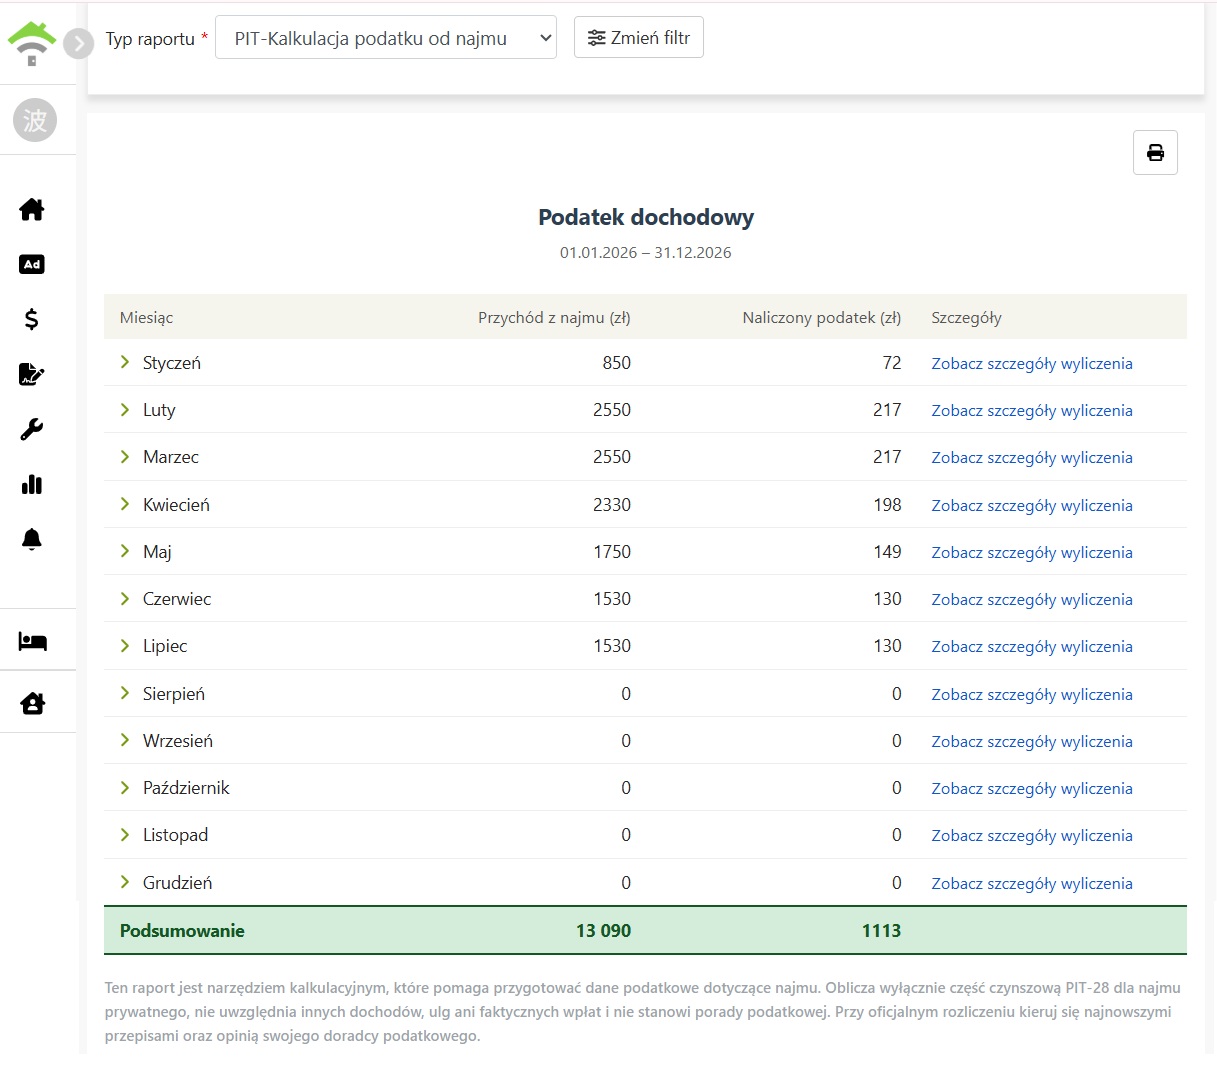
වාර්තාව මාසය අනුව මුළු වසරේම ඇස්තමේන්තු ප්රතිඵල ලැයිස්තුගත කරන අතර, සෑම මාසයකම එම මාසයේ [ මුළු කුලී ආදායම ] සහ [ ගෙවිය යුතු බද්ද ] පෙන්වයි; පහළින්ම ඇති “මුළු එකතුව” පේළිය මුළු වසරේ එකතුවයි. සෑම මසකම 20 ට පෙර කොපමණ ගෙවිය යුතුද යන්න දැන ගැනීමට, පෙර මාසයේ පේළිය බලන්න. දකුණු ඉහළ කෙළවරේ ඇති මුද්රණ බොත්තම ක්ලික් කර සම්පූර්ණ වාර්තාව මුද්රණය කළ හැකිය.
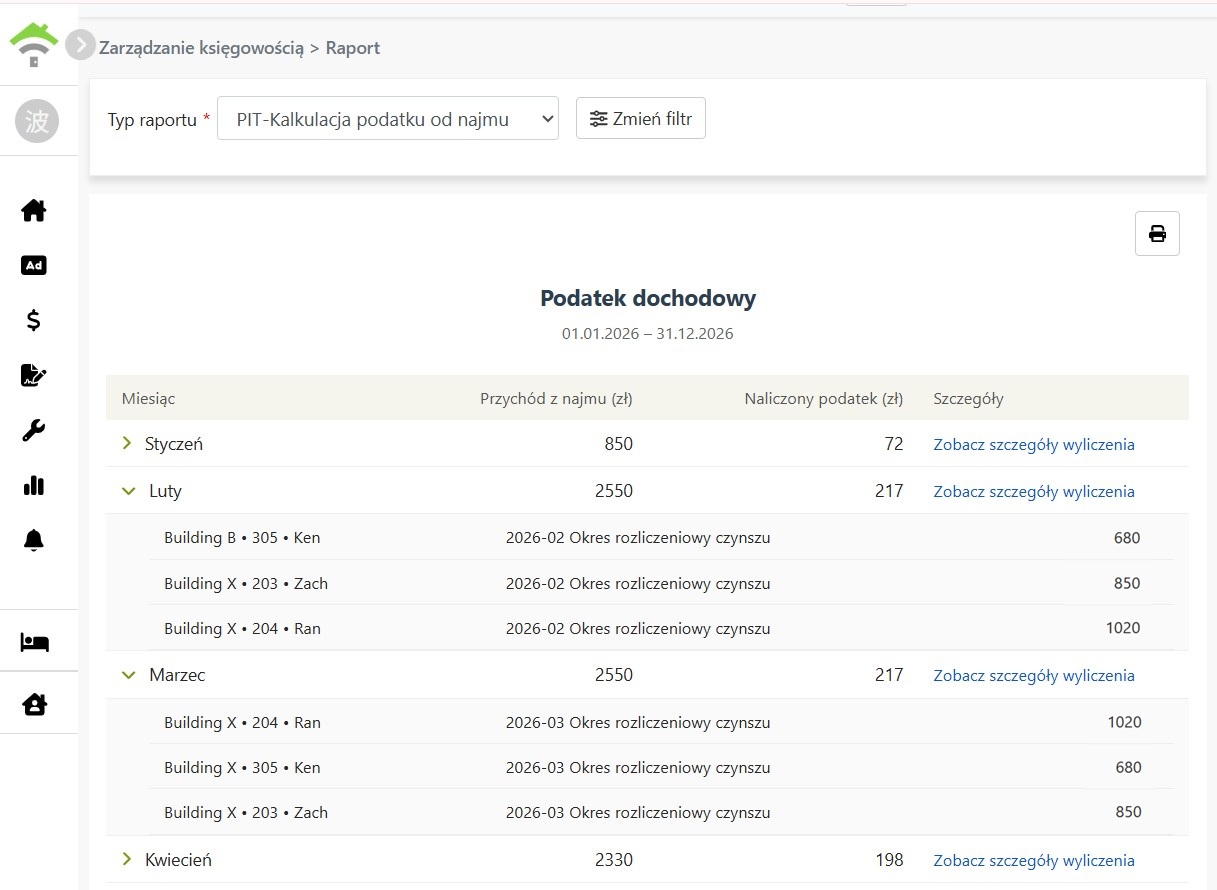
මාසයක් ක්ලික් කළ විට එම මාසයේ සෑම කුලී විස්තරයක්ම දිග හැරේ; එයට ඇතුළත් වන්නේ:
- දේපළ • ඒකකය • කුලී නිවැසියා: මෙම කුලිය ලැබුණේ කුමන කාමරයෙන්ද, කුමන කුලී නිවැසියාගෙන්ද යන්න.
- ගෙවීමේ ගිණුම් කාලයේ නම: මෙම කුලිය අයත් වන ගෙවීමේ ගිණුම් කාලය.
- මුදල: මෙම කුලියේ සැබවින්ම ලැබුණු මුදල.
එම මාසයේ කිසිදු ලැබීමක් නොමැති නම්, දිග හැරිය විට “මෙම මාසයේ ලැබීම් නැත” ලෙස පෙන්වයි.
4. ගණනය කිරීමේ විස්තර බලන්න
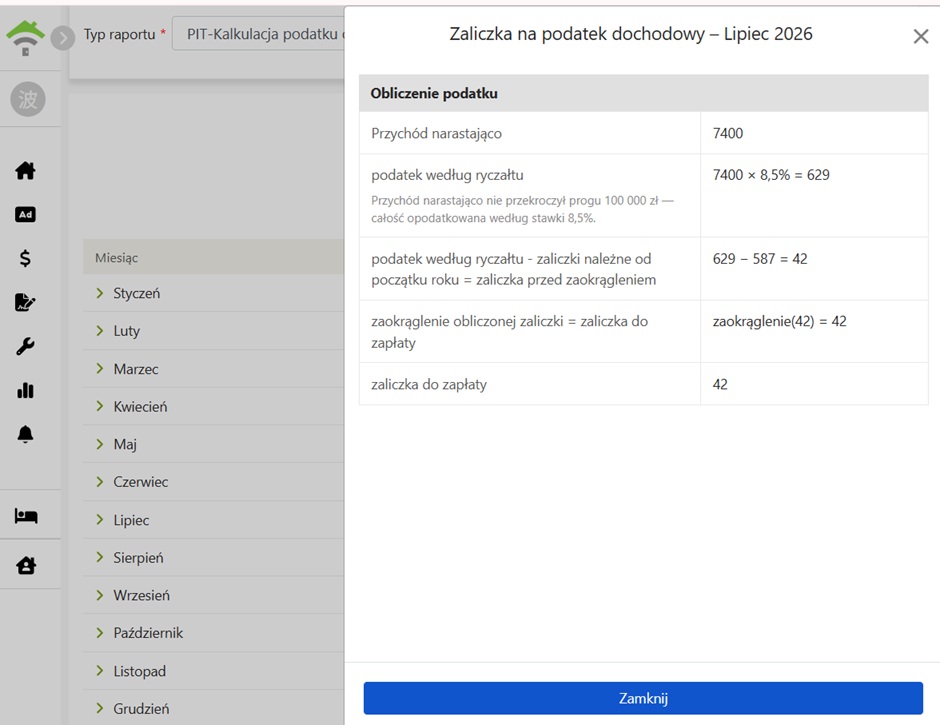
එක් එක් මාසයේ “ගණනය කිරීමේ විස්තර බලන්න” ක්ලික් කළ විට, එම මාසයේ ගණනය කිරීමේ ක්රියාවලිය විවෘත වී, එම මාසයේ ගෙවිය යුතු බද්ද ගණනය කළ ආකාරය පියවරෙන් පියවර පෙන්වයි:
- සමුච්චිත කුලී ආදායම: වසර ආරම්භයේ සිට එම මාසය දක්වා සමුච්චිත කුලී මුදලේ එකතුව.
- ස්ථාවර අනුපාත බදු අනුව ගණනය කළ සමුච්චිත බද්ද: සමුච්චිත ආදායමෙන් වාර්ෂික ආදායම් සීමාව තුළ ඇති කොටසට “සීමාවට අඩු කොටසේ බදු අනුපාතය” අනුවද, සීමාව ඉක්මවූ කොටසට “සීමාව ඉක්මවූ කොටසේ බදු අනුපාතය” අනුවද ගණනය කරයි (වටැකීමට පෙර).
- මෙම මාසයේ බද්ද (වටැකීමට පෙර): සමුච්චිත බද්දෙන්, වසර ආරම්භයේ සිට පෙර මාසවලදී දැනටමත් ගෙවිය යුතු වූ බද්ද අඩු කළ විට ලැබෙන මුදල.
- මෙම මාසයේ ගෙවිය යුතු බද්ද: ඉහත මුදල වටැකූ විට ලැබෙන්නේ එම මාසයේ ගෙවිය යුතු බද්දයි.
5. ගණනය කිරීමේ පදනම සහ සැලකිය යුතු කරුණු
- මුදල් පදනම භාවිත කෙරේ: කුලියේ මුදල් ලැබුණු දිනය අනුව මාසය නියම කරන අතර, ගෙවා ඇති කුලී ගිණුම් පමණක් ගණනයට ඇතුළත් කරයි; ගෙවීම් ක්රමය “ගෙවීමෙන් නිදහස්” වන ගිණුම් ඇතුළත් නොවේ. මෙය පෝලන්ත බදු නීතියේ “ආදායම සැබවින්ම ලැබුණු දිනය අනුව හඳුනා ගැනීම” යන නියමයට අනුකූල වේ; කුලී නිවැසියා පසුව ගෙවූ විට, වාර්තාවේ නියම වන මාසය වන්නේ බදු ගෙවීමේ වගකීම ඇති වන මාසයයි.
- කුලිය පමණක් ගණනය කෙරේ: වාර්තාව කුලී ආදායම පමණක් ගණනය කරන අතර, ජල හා විදුලි ගාස්තු, සුරැකුම් තැන්පතු වැනි වෙනත් මුදල් ඇතුළත් නොවේ.
- කලින් ලද මුදල්වලින් කුලිය ගෙවීම: කුලිය කලින් ලද මුදල්වලින් හිලව් කළහොත්, මාසය නියම වන්නේ කලින් ලද මුදල මුලින් ලැබුණු දිනය අනුව නොව, එම [ කුලී ගිණුමේ මුදල් ලැබුණු දිනය ] අනුවය.