
SA105 przewodnik po brytyjskim rozliczeniu dochodów z najmu
Szybkie odnośniki
Czym jest SA105?
SA105 to brytyjski załącznik dotyczący dochodów z najmu wymagany przez brytyjski urząd skarbowy (HMRC), składany razem z zeznaniem Self Assessment Tax Return. Jeśli posiadasz nieruchomości na wynajem w Wielkiej Brytanii, musisz co roku wypełnić ten formularz, aby wykazać przychody z najmu i związane z nimi koszty.
RentPackage udostępnia funkcję raportu SA105, która automatycznie podsumowuje przychody i koszty najmu, dzięki czemu przygotowanie brytyjskiego rozliczenia podatkowego jest proste i szybkie.
Jak korzystać
Krok 1: wybór typu raportu i roku podatkowego
- Otwórz raport:Przejdź do listy funkcji → Raporty → Wybierz 'SA105' jako typ raportu
- Wybierz rok podatkowy:Lista rozwijana pokazuje pełne zakresy lat podatkowych, na przykład '2025/2026 (6 kwi 2025 - 5 kwi 2026)'
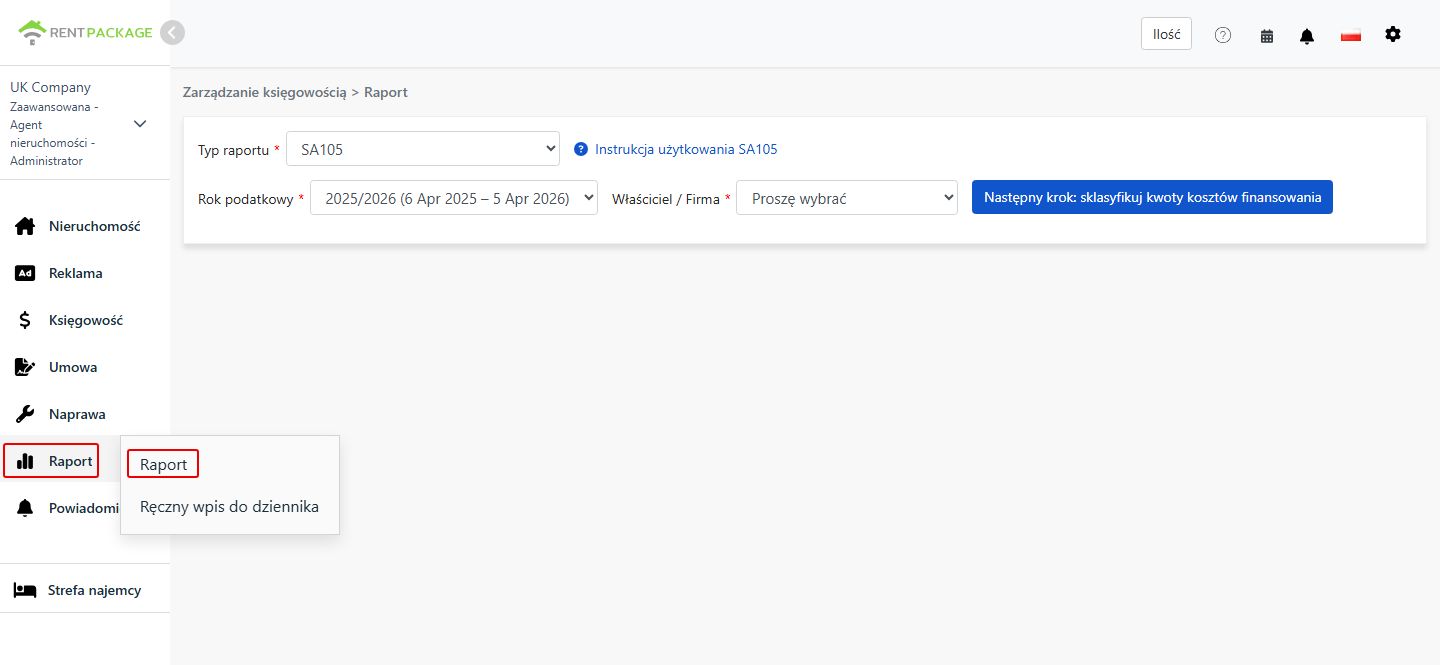
Krok 2: wybór właściciela lub firmy
Na liście rozwijanej 'Właściciel/Firma' wybierz podmiot, dla którego chcesz wygenerować raport:
- Firma:Jeśli nieruchomości są w posiadaniu firmy, wybierz odpowiednią firmę
- Właściciel:Jeśli samodzielnie zarządzasz najmem lub jesteś podnajemcą, wybierz odpowiednie nazwisko właściciela
Po dokonaniu wyboru kliknij 'Dalej: podziel koszty finansowe'.
Krok 3: podział kosztów finansowych (pole 26 / pole 44)
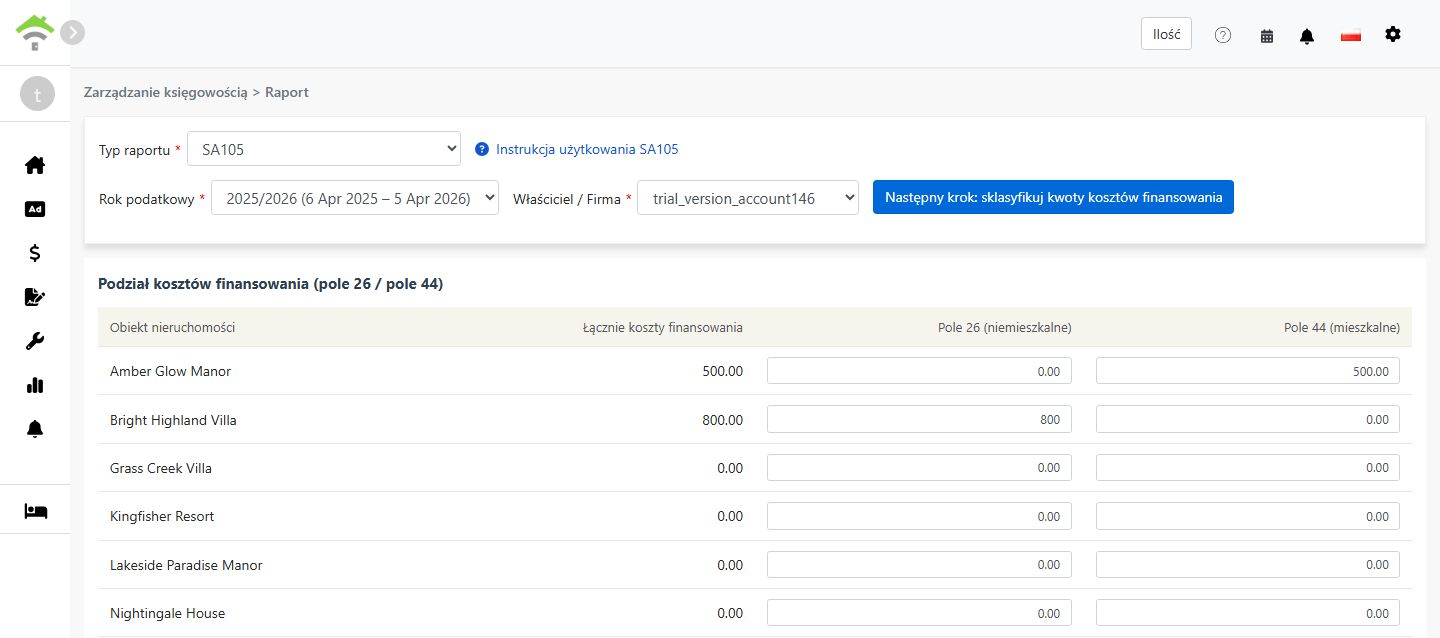
Po kliknięciu 'Podziel koszty finansowe' system pobiera łączną kwotę ze wszystkich kont przypisanych do 'Koszty finansowe pola 26/44' i wyświetla ekran, na którym rozdzielasz kwotę między pole 26 a pole 44:
| Nieruchomość | Łączne koszty finansowe | Pole 26 (niemieszkalne) | Pole 44 (mieszkalne) |
|---|---|---|---|
| 123 High Street | 0.00 |
Zasady podziału:
- Pole 26 (niemieszkalne):W pełni odliczalne jako koszt od przychodów z najmu
- Pole 44 (mieszkalne):Nie podlega bezpośredniemu odliczeniu; zamiast tego przysługuje ulga podatkowa w wysokości 20%
- System domyślnie przypisuje całą kwotę do pola 44. Dla każdej nieruchomości pole 26 + pole 44 musi równać się łącznym kosztom finansowym
- W nieruchomościach o użytku mieszanym, mieszkalnym i komercyjnym, podziel kwoty proporcjonalnie do faktycznego wykorzystania
Krok 4: wygenerowanie raportu
- Po sprawdzeniu podziału kosztów finansowych kliknij 'Generuj raport'
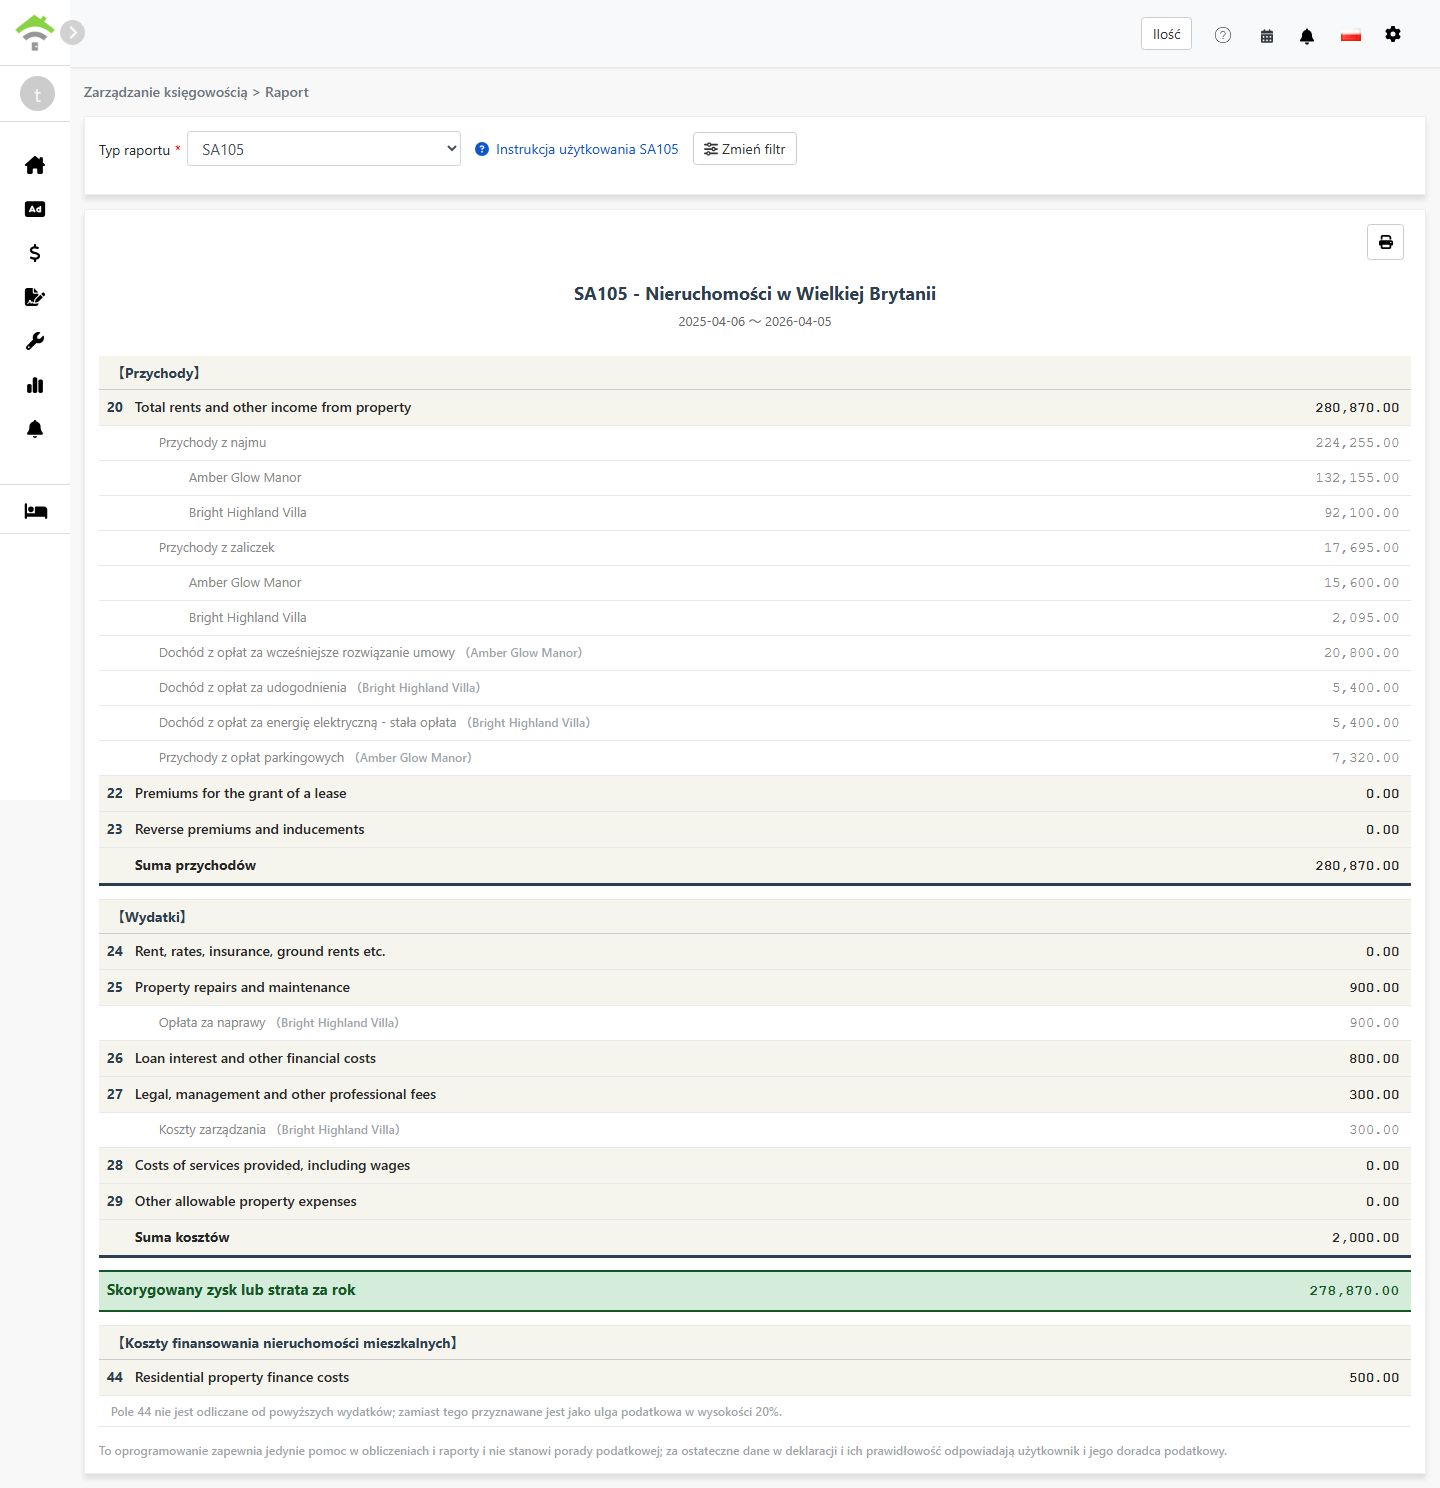
- System wygeneruje raport SA105 zawierający:
- Przychody:Pola 20-23 - Przychody z najmu, opłaty za ustanowienie najmu i podobne pozycje
- Koszty:Pola 24-29 - Koszty nieruchomości podlegające odliczeniu
- Skorygowany wynik roku:Łączne przychody - łączne koszty
- Koszty finansowe nieruchomości mieszkalnych:Pole 44 - Odsetki od kredytu mieszkaniowego, objęte ulgą podatkową 20%
- Raport możesz wydrukować lub wyeksportować do PDF i zachować w dokumentacji podatkowej
Różnica między polem 26 a polem 44
| Pozycja | Pole 26 (niemieszkalne) | Pole 44 (mieszkalne) |
|---|---|---|
| Rodzaj nieruchomości | Nieruchomości komercyjne, biura, lokale handlowe i podobne | Najem mieszkaniowy |
| Ujęcie podatkowe | W pełni odliczalne jako koszt | Nie podlega odliczeniu; przysługuje ulga podatkowa 20% |
| Miejsce w raporcie | Pole 26 - Loan interest and other financial costs | Pole 44 - Residential property finance costs |
Przykład:
Załóżmy, że masz nieruchomość o użytku mieszanym, w której odsetki od kredytu wynoszą łącznie £10 000, z czego 30% przypada na cele komercyjne, a 70% na mieszkalne:
- Pole 26 (niemieszkalne):£10,000 × 30% = £3,000(w pełni odliczalne)
- Pole 44 (mieszkalne):£10,000 × 70% = £7,000(ulga podatkowa 20% = £1 400)
Jak skonfigurować plan kont dla SA105?
Aby przypisać konto do kosztów finansowych:
- Przejdź do Księgowość → Plan kont
- Znajdź konto, które chcesz przypisać, na przykład Odsetki od kredytu
- Ustaw pole SA105 na 'Koszty finansowe pola 26/44'. System będzie wtedy automatycznie wliczał kwoty z tego konta do łącznych kosztów finansowych
Koszty finansowe można zaksięgować na dwa sposoby:
- Dodanie w okresie najmu:Dodaj operację w okresie najmu nieruchomości, korzystając z konta przypisanego do 'Koszty finansowe pola 26/44'
- Dodanie zapisu księgowego:Utwórz zapis księgowy, korzystając z konta przypisanego do 'Koszty finansowe pola 26/44'
Kwoty dodane w dowolny z tych sposobów są automatycznie wliczane do łącznych kosztów finansowych.
Najczęściej zadawane pytania
Czy brytyjskie przepisy pozwalają odliczyć amortyzację?
Nie. W odróżnieniu od amerykańskiego Schedule E brytyjski podatek od dochodów z najmu nie przewiduje pola amortyzacji. W Wielkiej Brytanii amortyzacja nieruchomości ma zwykle znaczenie dopiero przy obliczaniu podatku od zysków kapitałowych w momencie sprzedaży.
Dlaczego moje łączne koszty finansowe pokazują 0?
Upewnij się, że w planie kont pole SA105 jest poprawnie ustawione na 'Koszty finansowe pola 26/44'. Bez tego ustawienia system nie wliczy kwot z tego konta do łącznych kosztów finansowych.
Czy pole 26 + pole 44 może przekroczyć łączne koszty finansowe?
Nie. System sprawdza, czy dla każdej nieruchomości pole 26 + pole 44 równa się łącznym kosztom finansowym tej nieruchomości.
Czy mogę wpisać łączne koszty finansowe ręcznie na ekranie raportu?
Nie. W odróżnieniu od amortyzacji w Schedule E łączne koszty finansowe w SA105 mogą pochodzić wyłącznie z okresów najmu lub zapisów księgowych. Takie rozwiązanie zapewnia poprawność kwot i zapobiega rozbieżnościom z faktycznymi zapisami księgowymi.
Dlaczego brytyjski rok podatkowy trwa od 6 kwietnia do 5 kwietnia?
To oficjalny brytyjski rok podatkowy określony przez HMRC. W odróżnieniu od zwykłego roku kalendarzowego od stycznia do grudnia brytyjski rok podatkowy zaczyna się 6 kwietnia każdego roku i kończy 5 kwietnia roku następnego.
Tabela pól formularza SA105
【Przychody】
| Pole | Nazwa pola | Opis |
|---|---|---|
| 20 | Total rents and other income from property | Łączne przychody z najmu i pozostałe przychody z nieruchomości |
| 22 | Premiums for the grant of a lease | Opłaty otrzymane za ustanowienie najmu |
| 23 | Reverse premiums and inducements | Otrzymane opłaty odwrotne i zachęty dla najemcy |
【Koszty】
| Pole | Nazwa pola | Opis |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Czynsz gruntowy, podatki lokalne i składki ubezpieczeniowe |
| 25 | Property repairs and maintenance | Koszty napraw i konserwacji |
| 26 | Loan interest and other financial costs | Koszty finansowe nieruchomości niemieszkalnych, w pełni odliczalne |
| 27 | Legal, management and other professional fees | Koszty prawne, koszty zarządzania nieruchomością i honoraria księgowego |
| 28 | Costs of services provided, including wages | Koszty świadczonych usług, w tym wynagrodzenia pracowników |
| 29 | Other allowable property expenses | Pozostałe koszty podlegające odliczeniu, niewymienione powyżej |
【Koszty finansowe nieruchomości mieszkalnych】
| Pole | Nazwa pola | Opis |
|---|---|---|
| 44 | Residential property finance costs | Koszty finansowe nieruchomości mieszkalnych, objęte ulgą podatkową 20% |