
SA105 rokasgrāmata Lielbritānijas īres ienākumu deklarēšanai
Ātrās saites
- Kas ir SA105?
- 1. solis: izvēlieties pārskata veidu un taksācijas gadu
- 2. solis: izvēlieties īpašnieku vai uzņēmumu
- 3. solis: sadaliet finanšu izmaksas
- 4. solis: izveidojiet pārskatu
- Atšķirība starp 26. lauku un 44. lauku
- Kā iestatīt kontu plānu SA105 vajadzībām?
- Biežāk uzdotie jautājumi
- SA105 lauku tabula
Kas ir SA105?
SA105 ir Lielbritānijas īpašuma ienākumu pielikums, ko pieprasa Lielbritānijas Ieņēmumu un muitas dienests (HMRC), un to iesniedz kopā ar pašnovērtējuma deklarāciju (Self Assessment Tax Return). Ja jums Lielbritānijā pieder izīrējami īpašumi, šī veidlapa jāaizpilda katru gadu, deklarējot īres ienākumus un ar tiem saistītos izdevumus.
RentPackage piedāvā SA105 pārskatu, kas automātiski apkopo jūsu īres ienākumus un izdevumus, padarot nodokļu deklarācijas sagatavošanu Lielbritānijā vienkāršu un efektīvu.
Kā lietot
1. solis: izvēlieties pārskata veidu un taksācijas gadu
- Atveriet pārskatu:Dodieties uz funkciju sarakstu → Pārskati → Kā pārskata veidu izvēlieties 'SA105'
- Izvēlieties taksācijas gadu:Nolaižamajā sarakstā redzami pilni taksācijas gadu periodi, piemēram, '2025/2026 (2025. g. 6. apr. - 2026. g. 5. apr.)'
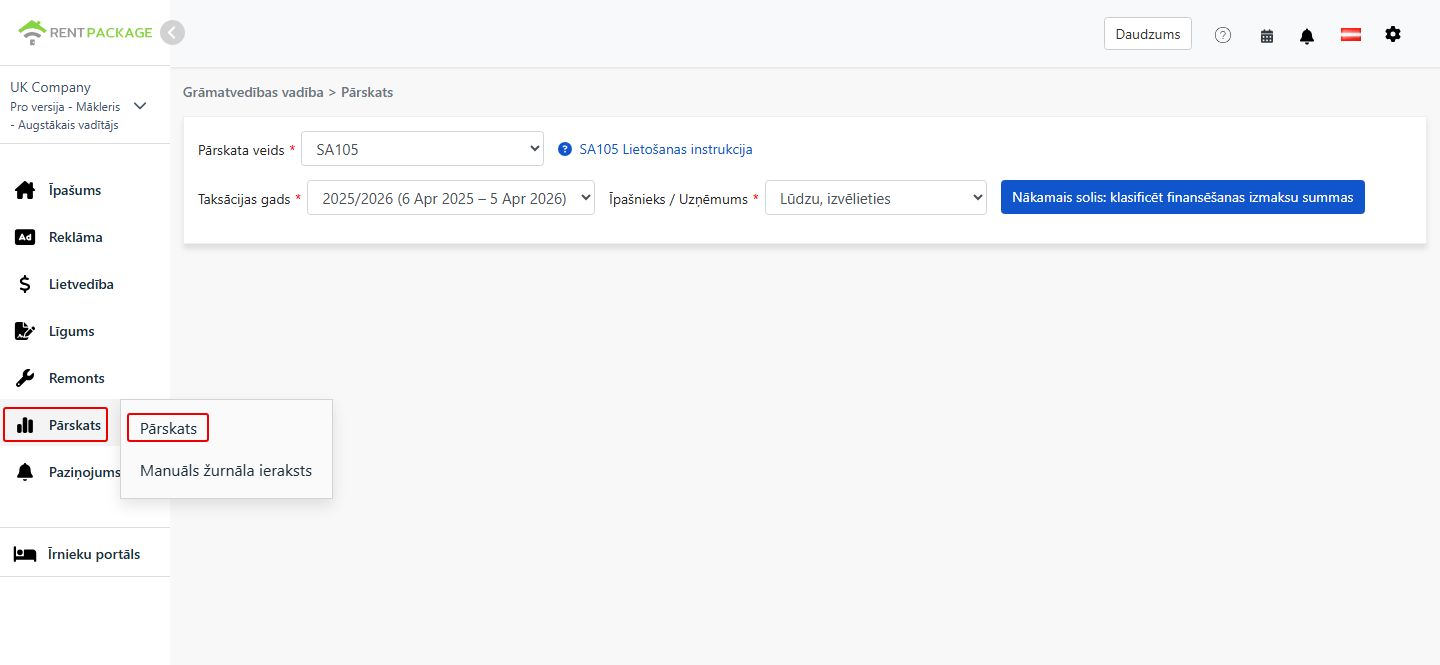
2. solis: izvēlieties īpašnieku vai uzņēmumu
Nolaižamajā sarakstā 'Īpašnieks/Uzņēmums' izvēlieties personu, kurai veidojat pārskatu:
- Uzņēmums:Ja īpašumi pieder uzņēmumam, izvēlieties attiecīgo uzņēmumu
- Īpašnieks:Ja esat izīrētājs, kas īpašumus pārvalda pats, vai apakšīrnieks, kas izīrē tālāk, izvēlieties attiecīgo īpašnieka vārdu
Pēc izvēles noklikšķiniet uz 'Tālāk: sadalīt finanšu izmaksas'.
3. solis: sadaliet finanšu izmaksas (26. lauks / 44. lauks)
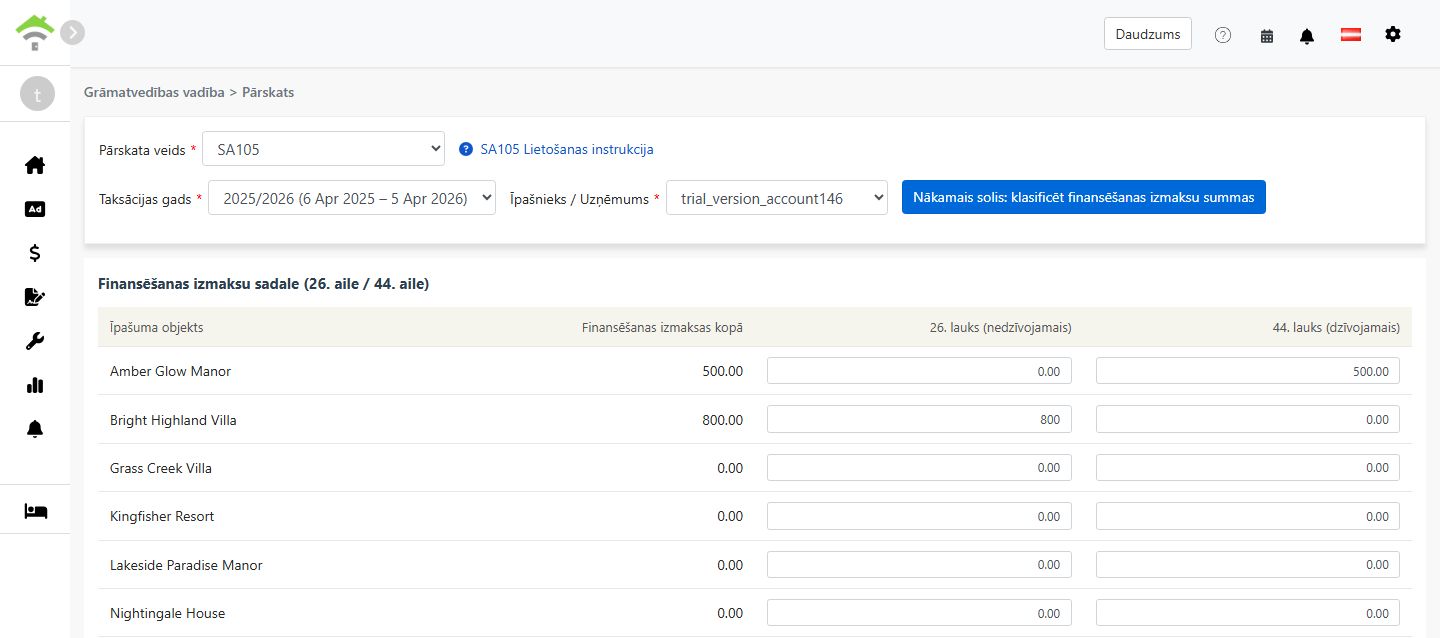
Kad noklikšķināt uz 'Sadalīt finanšu izmaksas', sistēma iegūst kopsummu no visiem kontiem, kas saistīti ar 'Finanšu izmaksas 26./44. lauks', un parāda ekrānu summas sadalīšanai starp 26. lauku un 44. lauku:
| Īpašums | Finanšu izmaksas kopā | 26. lauks (nedzīvojams) | 44. lauks (dzīvojams) |
|---|---|---|---|
| 123 High Street | 0.00 |
Sadalījuma noteikumi:
- 26. lauks (nedzīvojams):Pilnībā atskaitāms kā izdevums no īres ienākumiem
- 44. lauks (dzīvojams):Nav tieši atskaitāms; tā vietā tiek piešķirts 20% nodokļa atlaide
- Sistēma pēc noklusējuma visu summu attiecina uz 44. lauku. Katram īpašumam 26. lauks + 44. lauks jābūt vienādam ar finanšu izmaksu kopsummu
- Jauktas izmantošanas īpašumiem, proti, dzīvojamiem un komerciāliem, sadaliet summas proporcionāli faktiskajai izmantošanai
4. solis: izveidojiet pārskatu
- Kad esat pārliecinājies, ka finanšu izmaksas ir sadalītas pareizi, noklikšķiniet uz 'Izveidot pārskatu'
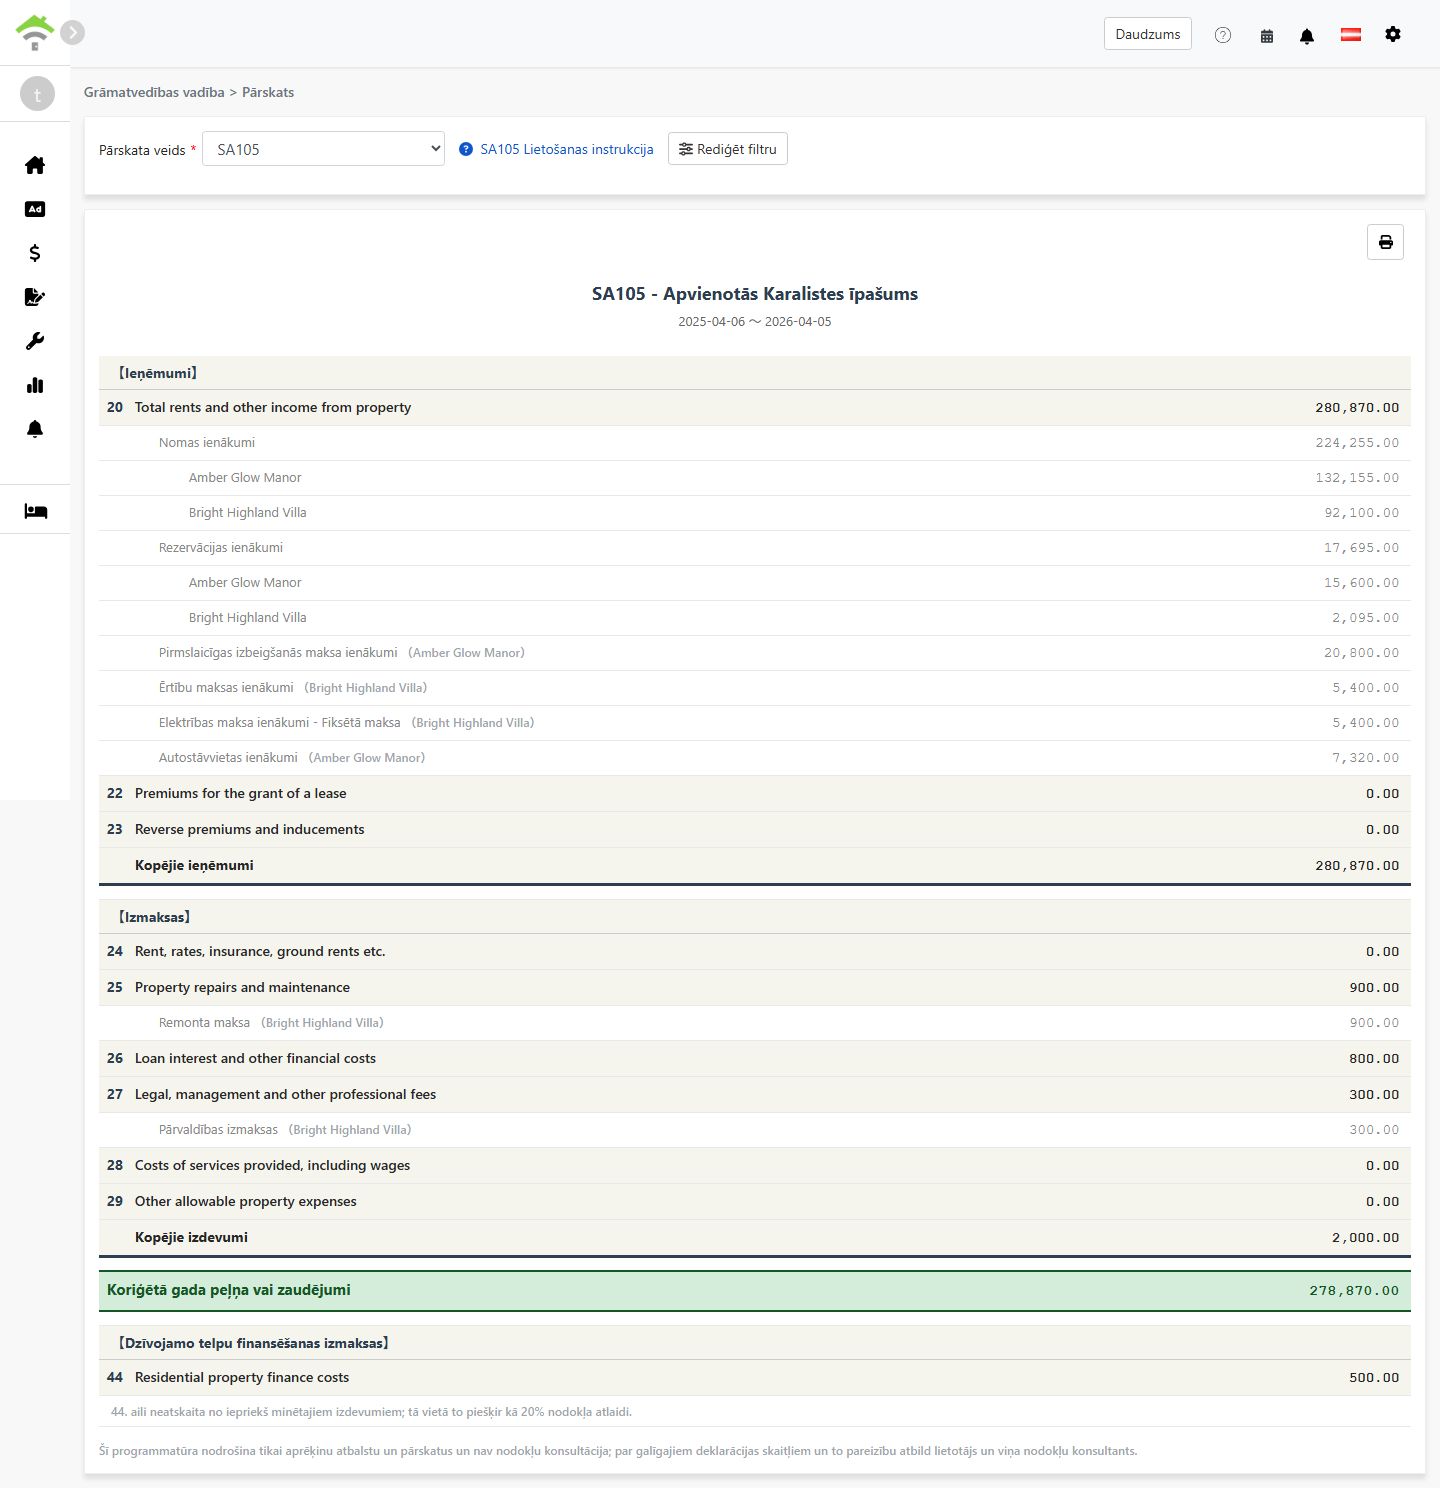
- Sistēma izveidos SA105 pārskatu, kurā redzams:
- Ieņēmumi:20.-23. lauks - Īres ieņēmumi, atlīdzība par nomas tiesību piešķiršanu un līdzīgas pozīcijas
- Izdevumi:24.-29. lauks - Atskaitāmie īpašuma izdevumi
- Gada koriģētā peļņa vai zaudējumi:Ieņēmumi kopā - izdevumi kopā
- Dzīvojamo īpašumu finanšu izmaksas:44. lauks - Mājokļa kredīta procenti, kuriem tiek piešķirta 20% nodokļa atlaide
- Pārskatu varat izdrukāt vai eksportēt PDF formātā savai nodokļu dokumentācijai
Atšķirība starp 26. lauku un 44. lauku
| Pozīcija | 26. lauks (nedzīvojams) | 44. lauks (dzīvojams) |
|---|---|---|
| Īpašuma veids | Komerciālie īpašumi, biroji, veikali un līdzīgas telpas | Dzīvojamā īre |
| Nodokļu režīms | Pilnībā atskaitāms kā izdevums | Nav atskaitāms; tiek piešķirta 20% nodokļa atlaide |
| Atrašanās vieta pārskatā | Lauks 26 - Loan interest and other financial costs | Lauks 44 - Residential property finance costs |
Piemērs:
Pieņemsim, ka jums ir jauktas izmantošanas īpašums, kura aizdevuma procenti kopā ir 10 000 £, no tiem 30% attiecas uz komerciālu un 70% uz dzīvojamu izmantošanu:
- 26. lauks (nedzīvojams):£10,000 × 30% = £3,000(pilnībā atskaitāms)
- 44. lauks (dzīvojams):£10,000 × 70% = £7,000(20% nodokļa atlaide = 1400 £)
Kā iestatīt kontu plānu SA105 vajadzībām?
Kā sasaistīt kontu ar finanšu izmaksām:
- Dodieties uz Grāmatvedība → Kontu plāns
- Atrodiet kontu, kuru vēlaties sasaistīt, piemēram, Aizdevumu procenti
- Iestatiet SA105 lauku uz 'Finanšu izmaksas 26./44. lauks'. Pēc tam sistēma automātiski iekļaus šī konta summas finanšu izmaksu kopsummā
Finanšu izmaksas var iegrāmatot divos veidos:
- Pievienot īres periodam:Pievienojiet darījumu īpašuma īres periodā, izmantojot kontu, kas sasaistīts ar 'Finanšu izmaksas 26./44. lauks'
- Pievienot grāmatvedības ierakstu:Izveidojiet grāmatvedības ierakstu, izmantojot kontu, kas sasaistīts ar 'Finanšu izmaksas 26./44. lauks'
Jebkurā no šiem veidiem pievienotās summas automātiski tiek iekļautas finanšu izmaksu kopsummā.
Biežāk uzdotie jautājumi
Vai Lielbritānijas nodokļu sistēma pieļauj nolietojuma atskaitīšanu?
Nē. Atšķirībā no ASV veidlapas Schedule E Lielbritānijas īpašuma ienākuma nodoklim nav nolietojuma lauka. Lielbritānijā īpašuma nolietojums parasti ir būtisks tikai kapitāla pieauguma nodokļa aprēķinā, pārdodot īpašumu.
Kāpēc manas finanšu izmaksas kopā rāda 0?
Lūdzu, pārbaudiet, vai kontu plāns ir pareizi iestatīts un SA105 lauks ir iestatīts uz 'Finanšu izmaksas 26./44. lauks'. Bez šī iestatījuma sistēma neiekļaus attiecīgā konta summas finanšu izmaksu kopsummā.
Vai 26. lauks + 44. lauks var pārsniegt finanšu izmaksu kopsummu?
Nē. Sistēma pārbauda, vai katram īpašumam 26. lauks + 44. lauks ir vienāds ar šī īpašuma finanšu izmaksu kopsummu.
Vai finanšu izmaksu kopsummu var ievadīt manuāli pārskata ekrānā?
Nē. Atšķirībā no nolietojuma veidlapā Schedule E SA105 finanšu izmaksu kopsumma var nākt tikai no īres periodiem vai grāmatvedības ierakstiem. Šāds risinājums nodrošina summu pareizību un novērš atšķirības no jūsu faktiskās grāmatvedības uzskaites.
Kāpēc Lielbritānijas taksācijas gads ilgst no 6. aprīļa līdz 5. aprīlim?
Tas ir oficiālais Lielbritānijas taksācijas gads, ko noteicis HMRC. Atšķirībā no parastā kalendārā gada no janvāra līdz decembrim Lielbritānijas taksācijas gads sākas katru gadu 6. aprīlī un beidzas nākamā gada 5. aprīlī.
SA105 lauku tabula
【Ieņēmumi】
| Lauks | Lauka nosaukums | Apraksts |
|---|---|---|
| 20 | Total rents and other income from property | Kopējie īres ieņēmumi un citi ieņēmumi no īpašuma |
| 22 | Premiums for the grant of a lease | Atlīdzība, kas saņemta par nomas tiesību piešķiršanu |
| 23 | Reverse premiums and inducements | Saņemtā apgrieztā atlīdzība un īrnieku stimuli |
【Izdevumi】
| Lauks | Lauka nosaukums | Apraksts |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Zemes noma, vietējie nodokļi un apdrošināšanas prēmijas |
| 25 | Property repairs and maintenance | Remonta un uzturēšanas izdevumi |
| 26 | Loan interest and other financial costs | Nedzīvojamo īpašumu finanšu izmaksas, pilnībā atskaitāmas |
| 27 | Legal, management and other professional fees | Juridiskie pakalpojumi, īpašuma pārvaldīšanas maksa un grāmatveža atlīdzība |
| 28 | Costs of services provided, including wages | Sniegto pakalpojumu izmaksas, tostarp darbinieku algas |
| 29 | Other allowable property expenses | Citi atskaitāmi izdevumi, kas nav uzskaitīti iepriekš |
【Dzīvojamo īpašumu finanšu izmaksas】
| Lauks | Lauka nosaukums | Apraksts |
|---|---|---|
| 44 | Residential property finance costs | Dzīvojamo īpašumu finanšu izmaksas, kurām tiek piešķirta 20% nodokļa atlaide |