
Ghid de utilizare a formularului SA105 pentru veniturile din chirii în Regatul Unit
Linkuri rapide
- Ce este SA105?
- Pasul 1: selectați tipul raportului și anul fiscal
- Pasul 2: selectați proprietarul sau societatea
- Pasul 3: repartizați costurile financiare
- Pasul 4: generați raportul
- Diferența dintre căsuța 26 și căsuța 44
- Cum se configurează planul de conturi pentru SA105?
- Întrebări frecvente
- Tabelul căsuțelor SA105
Ce este SA105?
SA105 este anexa britanică privind veniturile din proprietăți solicitată de administrația fiscală și vamală (HMRC) și se depune împreună cu declarația de autoevaluare (Self Assessment Tax Return). Dacă dețineți proprietăți închiriate în Regatul Unit, trebuie să completați acest formular în fiecare an pentru a declara veniturile din chirii și cheltuielile aferente.
RentPackage oferă funcția de raport SA105 care centralizează automat veniturile și cheltuielile din chirii, făcând pregătirea declarației fiscale în Regatul Unit simplă și eficientă.
Mod de utilizare
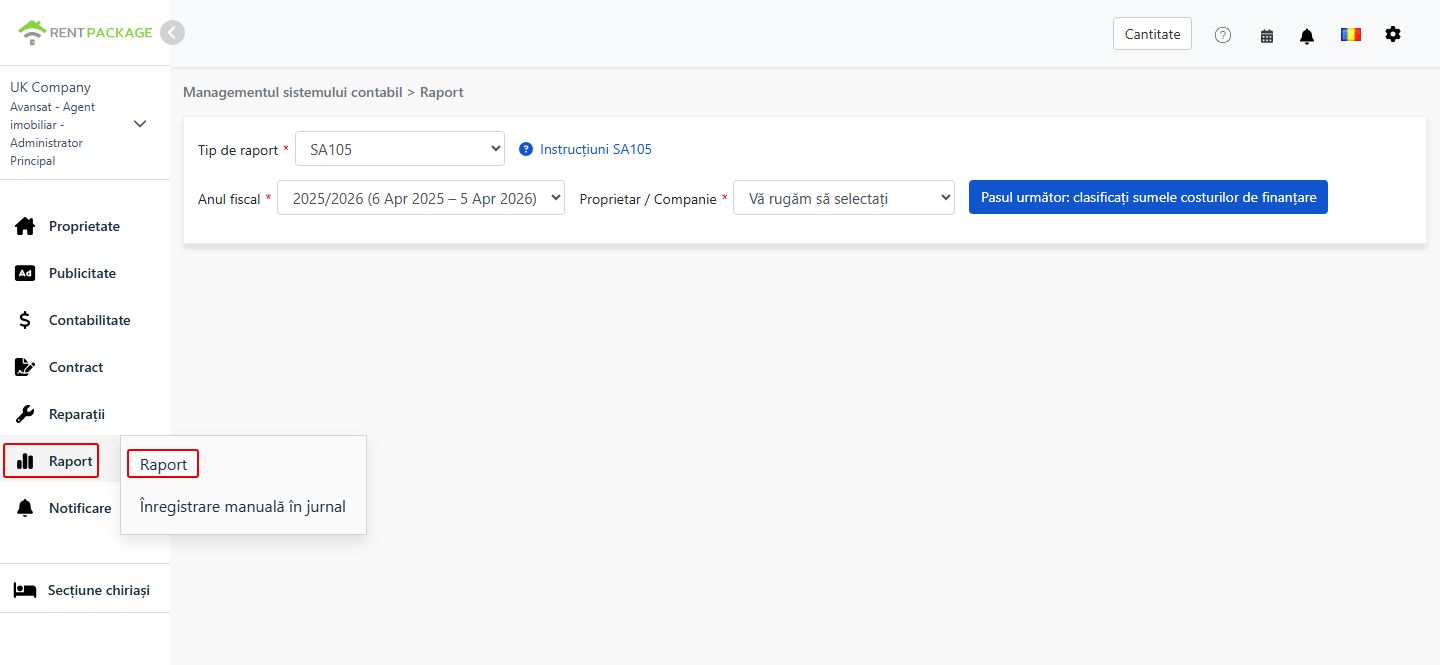
Pasul 1: selectați tipul raportului și anul fiscal
- Deschideți raportul:Accesați lista de funcții → Rapoarte → Selectați 'SA105' ca tip de raport
- Selectați anul fiscal:Lista derulantă afișează integral perioadele anilor fiscali, de exemplu '2025/2026 (6 apr. 2025 - 5 apr. 2026)'
Pasul 2: selectați proprietarul sau societatea
În lista derulantă 'Proprietar/Societate' selectați entitatea pentru care doriți să generați raportul:
- Societate:Dacă dețineți proprietățile pe numele unei societăți, selectați societatea corespunzătoare
- Proprietar:Dacă sunteți proprietar care își administrează singur bunurile sau subînchiriator, selectați numele proprietarului corespunzător
După selectare, faceți clic pe 'Următorul: repartizați costurile financiare'.
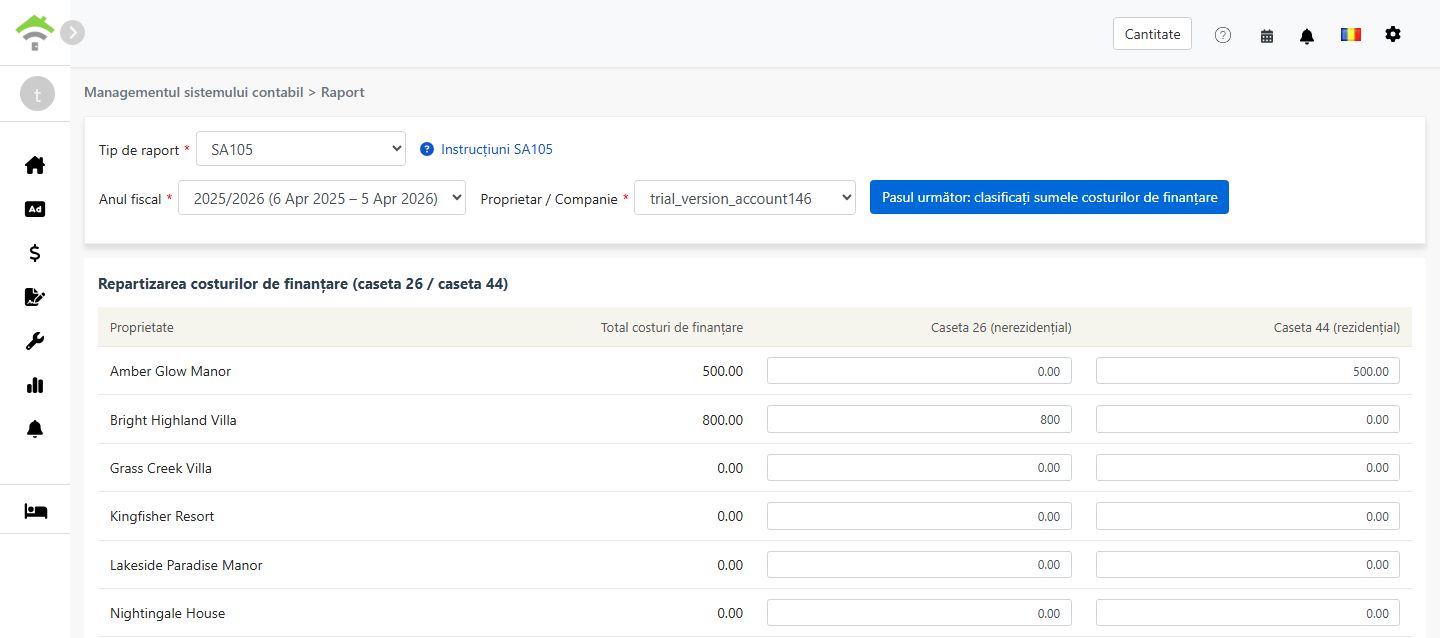
Pasul 3: repartizați costurile financiare (căsuța 26 / căsuța 44)
Când faceți clic pe 'Repartizați costurile financiare', sistemul preia suma totală din toate conturile asociate cu 'Costuri financiare căsuțele 26/44' și afișează un ecran pentru repartizarea sumei între căsuța 26 și căsuța 44:
| Proprietate | Total costuri financiare | Căsuța 26 (nerezidențial) | Căsuța 44 (rezidențial) |
|---|---|---|---|
| 123 High Street | 0.00 |
Reguli de repartizare:
- Căsuța 26 (nerezidențial):Integral deductibilă drept cheltuială din veniturile din chirii
- Căsuța 44 (rezidențial):Nu este deductibilă direct; în schimb se acordă un credit fiscal de 20%
- Sistemul atribuie implicit întreaga sumă căsuței 44. Pentru fiecare proprietate, căsuța 26 + căsuța 44 trebuie să fie egală cu totalul costurilor financiare
- Pentru proprietățile cu utilizare mixtă, rezidențială și comercială, repartizați sumele proporțional cu utilizarea reală
Pasul 4: generați raportul
- După ce confirmați că repartizarea costurilor financiare este corectă, faceți clic pe 'Generează raportul'
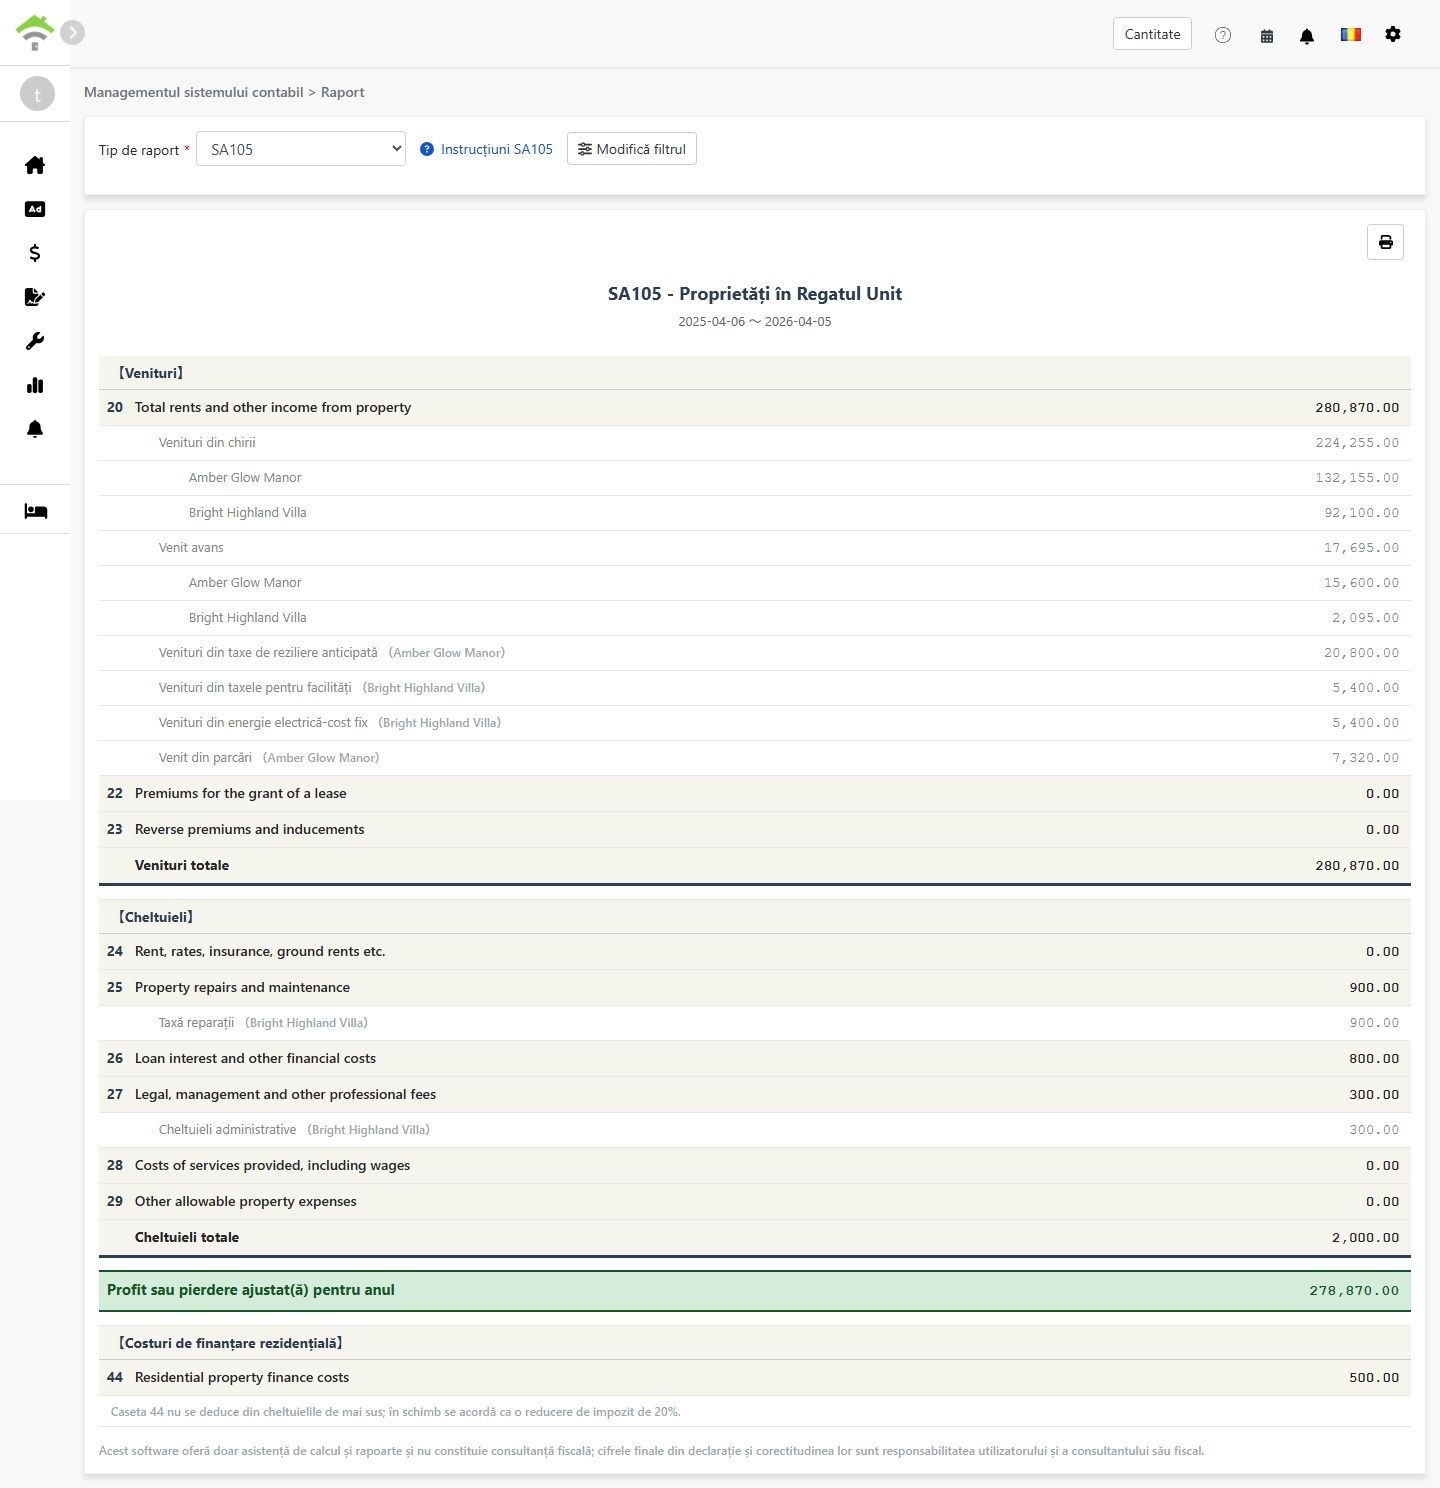
- Sistemul va genera un raport SA105 care afișează:
- Venituri:Căsuțele 20-23 - Venituri din chirii, prime pentru acordarea închirierii și poziții similare
- Cheltuieli:Căsuțele 24-29 - Cheltuieli deductibile aferente proprietății
- Profitul sau pierderea ajustată a anului:Total venituri - total cheltuieli
- Costuri financiare rezidențiale:Căsuța 44 - Dobânzi la creditul ipotecar rezidențial, pentru care se acordă un credit fiscal de 20%
- Puteți tipări raportul sau îl puteți exporta în PDF pentru dosarul de pregătire fiscală
Diferența dintre căsuța 26 și căsuța 44
| Element | Căsuța 26 (nerezidențial) | Căsuța 44 (rezidențial) |
|---|---|---|
| Tipul proprietății | Proprietăți comerciale, birouri, spații comerciale și altele similare | Închirieri rezidențiale |
| Tratament fiscal | Integral deductibilă drept cheltuială | Nu este deductibilă; se acordă un credit fiscal de 20% |
| Poziția în raport | Căsuța 26 - Loan interest and other financial costs | Căsuța 44 - Residential property finance costs |
Exemplu:
Să presupunem că aveți o proprietate cu utilizare mixtă cu dobânzi la credit de 10.000 £ în total, din care 30% pentru uz comercial și 70% pentru uz rezidențial:
- Căsuța 26 (nerezidențial):£10,000 × 30% = £3,000(integral deductibilă)
- Căsuța 44 (rezidențial):£10,000 × 70% = £7,000(credit fiscal de 20% = 1.400 £)
Cum se configurează planul de conturi pentru SA105?
Pentru a asocia un cont costurilor financiare:
- Accesați Contabilitate → Plan de conturi
- Găsiți contul pe care doriți să îl asociați, de exemplu Dobânzi la credite
- Setați căsuța SA105 pe 'Costuri financiare căsuțele 26/44'. Sistemul va include apoi automat sumele acestui cont în totalul costurilor financiare
Există două metode de a înregistra costuri financiare:
- Adăugare în perioada de închiriere:Adăugați o operațiune în perioada de închiriere a proprietății folosind un cont asociat cu 'Costuri financiare căsuțele 26/44'
- Adăugare înregistrare contabilă:Creați o înregistrare contabilă folosind un cont asociat cu 'Costuri financiare căsuțele 26/44'
Sumele adăugate prin oricare dintre metode sunt incluse automat în totalul costurilor financiare.
Întrebări frecvente
Legislația fiscală britanică permite deducerea amortizării?
Nu. Spre deosebire de Schedule E din Statele Unite, impozitul britanic pe veniturile din proprietăți nu are un câmp pentru amortizare. În Regatul Unit, amortizarea proprietății este relevantă de regulă doar la calculul impozitului pe câștigul de capital în momentul vânzării.
De ce totalul costurilor mele financiare apare ca 0?
Vă rugăm să verificați dacă planul de conturi este configurat corect, cu căsuța SA105 setată pe 'Costuri financiare căsuțele 26/44'. Fără această configurare, sistemul nu include sumele acelui cont în totalul costurilor financiare.
Poate suma căsuța 26 + căsuța 44 să depășească totalul costurilor financiare?
Nu. Sistemul verifică dacă, pentru fiecare proprietate, căsuța 26 + căsuța 44 este egală cu totalul costurilor financiare ale acelei proprietăți.
Pot introduce manual totalul costurilor financiare în ecranul raportului?
Nu. Spre deosebire de amortizarea din Schedule E, totalul costurilor financiare din SA105 poate proveni doar din perioadele de închiriere sau din înregistrările contabile. Această concepție asigură exactitatea sumelor și previne diferențele față de evidența dumneavoastră contabilă reală.
De ce anul fiscal britanic se desfășoară de la 6 aprilie la 5 aprilie?
Acesta este anul fiscal oficial al Regatului Unit, stabilit de HMRC. Spre deosebire de anul calendaristic obișnuit, de la ianuarie la decembrie, anul fiscal britanic începe la 6 aprilie în fiecare an și se încheie la 5 aprilie al anului următor.
Tabelul căsuțelor SA105
【Venituri】
| Căsuța | Denumirea căsuței | Descriere |
|---|---|---|
| 20 | Total rents and other income from property | Total venituri din chirii și alte venituri din proprietate |
| 22 | Premiums for the grant of a lease | Prime încasate pentru acordarea unei închirieri |
| 23 | Reverse premiums and inducements | Prime inverse și stimulente pentru chiriași încasate |
【Cheltuieli】
| Căsuța | Denumirea căsuței | Descriere |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Renta funciară, taxele locale și primele de asigurare |
| 25 | Property repairs and maintenance | Cheltuieli de reparații și întreținere |
| 26 | Loan interest and other financial costs | Costuri financiare ale proprietăților nerezidențiale, integral deductibile |
| 27 | Legal, management and other professional fees | Onorarii juridice, taxe de administrare a proprietății și onorarii contabile |
| 28 | Costs of services provided, including wages | Costul serviciilor prestate, inclusiv salariile angajaților |
| 29 | Other allowable property expenses | Alte cheltuieli deductibile neenumerate mai sus |
【Costuri financiare rezidențiale】
| Căsuța | Denumirea căsuței | Descriere |
|---|---|---|
| 44 | Residential property finance costs | Costuri financiare ale proprietăților rezidențiale, pentru care se acordă un credit fiscal de 20% |