
Guia de uso do formulário SA105 de rendimentos de aluguel no Reino Unido
Links rápidos
- O que é o SA105?
- Etapa 1: selecionar o tipo de relatório e o ano fiscal
- Etapa 2: selecionar o proprietário ou a empresa
- Etapa 3: distribuir os custos financeiros
- Etapa 4: gerar o relatório
- Diferença entre a caixa 26 e a caixa 44
- Como configurar o plano de contas para o SA105?
- Perguntas frequentes
- Tabela de campos do SA105
O que é o SA105?
O SA105 é o anexo britânico de rendimentos de aluguel exigido pela Receita do Reino Unido (HMRC) e é entregue junto com a declaração de autoavaliação (Self Assessment Tax Return). Se você possui imóveis alugados no Reino Unido, precisa preencher esse formulário todo ano para declarar seus rendimentos de aluguel e as despesas relacionadas.
O RentPackage oferece um relatório SA105 que resume automaticamente seus rendimentos e despesas de aluguel, tornando a preparação fiscal no Reino Unido simples e eficiente.
Como usar
Etapa 1: selecionar o tipo de relatório e o ano fiscal
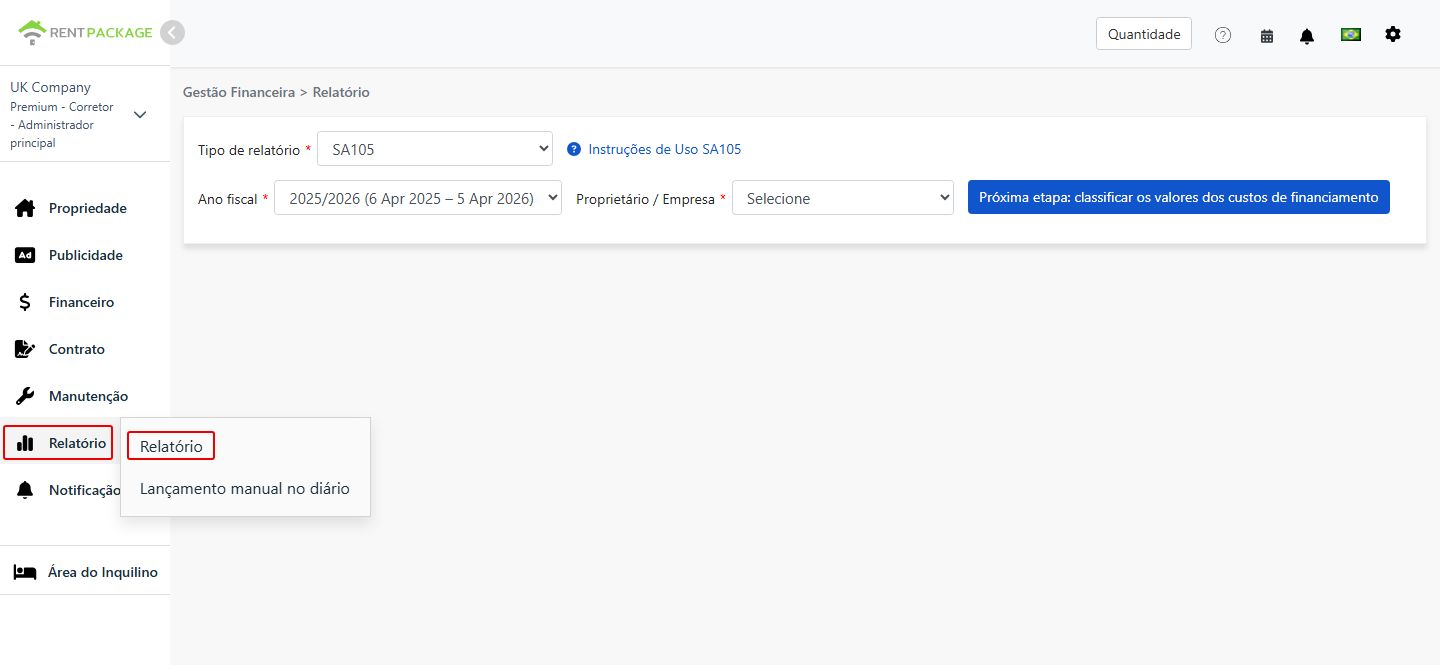
- Abrir o relatório:Acesse a lista de funções → Relatórios → Selecione 'SA105' como tipo de relatório
- Selecionar o ano fiscal:O menu suspenso exibe os períodos completos dos anos fiscais, por exemplo '2025/2026 (6 abr 2025 - 5 abr 2026)'
Etapa 2: selecionar o proprietário ou a empresa
No menu suspenso 'Proprietário/Empresa', selecione a entidade para a qual deseja gerar o relatório:
- Empresa:Se os imóveis estão em nome de uma empresa, selecione a empresa correspondente
- Proprietário:Se você é um locador que administra os próprios imóveis ou um sublocador, selecione o nome do proprietário correspondente
Após a seleção, clique em 'Avançar: distribuir os custos financeiros'.
Etapa 3: distribuir os custos financeiros (caixa 26 / caixa 44)
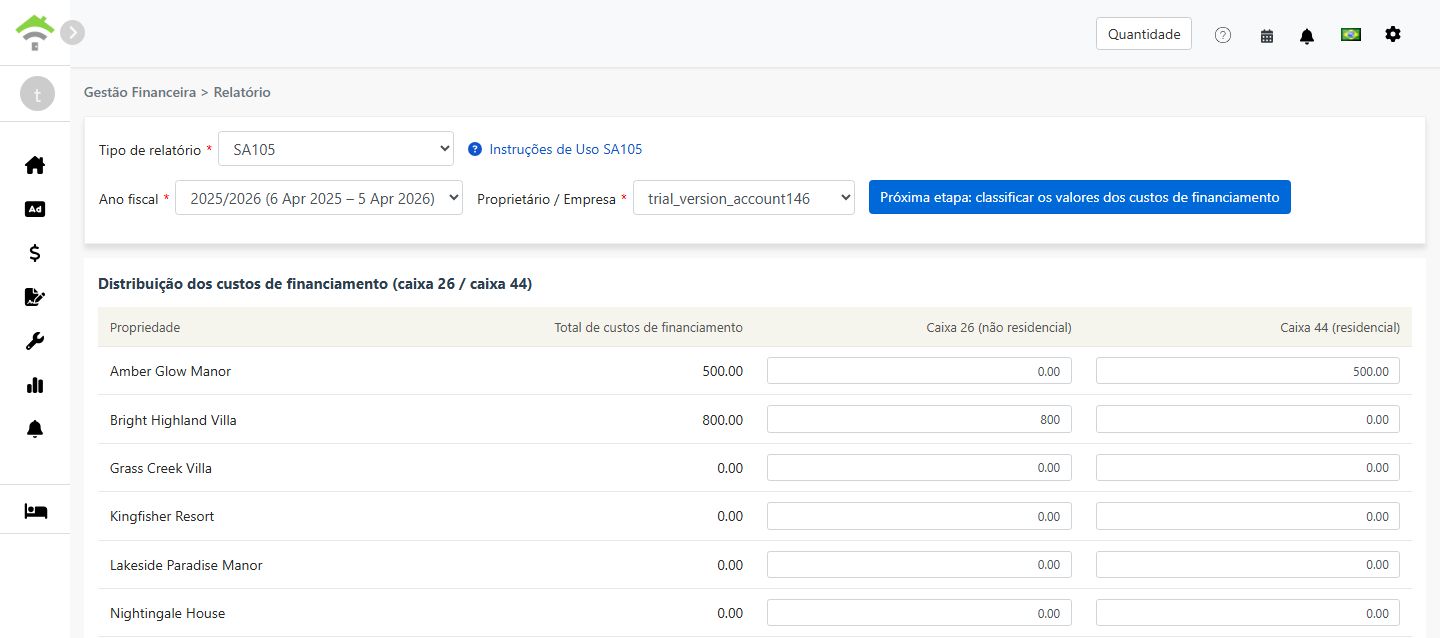
Ao clicar em 'Distribuir os custos financeiros', o sistema busca o valor total de todas as contas vinculadas a 'Custos financeiros caixas 26/44' e exibe uma tela para você distribuir o valor entre a caixa 26 e a caixa 44:
| Imóvel | Total de custos financeiros | Caixa 26 (não residencial) | Caixa 44 (residencial) |
|---|---|---|---|
| 123 High Street | 0.00 |
Regras de distribuição:
- Caixa 26 (não residencial):Integralmente dedutível como despesa dos rendimentos de aluguel
- Caixa 44 (residencial):Não dedutível diretamente; em vez disso gera um crédito fiscal de 20%
- O sistema atribui por padrão todo o valor à caixa 44. Para cada imóvel, caixa 26 + caixa 44 deve ser igual ao total de custos financeiros
- Em imóveis de uso misto, residencial e comercial, distribua os valores proporcionalmente ao uso real
Etapa 4: gerar o relatório
- Depois de conferir a distribuição dos custos financeiros, clique em 'Gerar relatório'
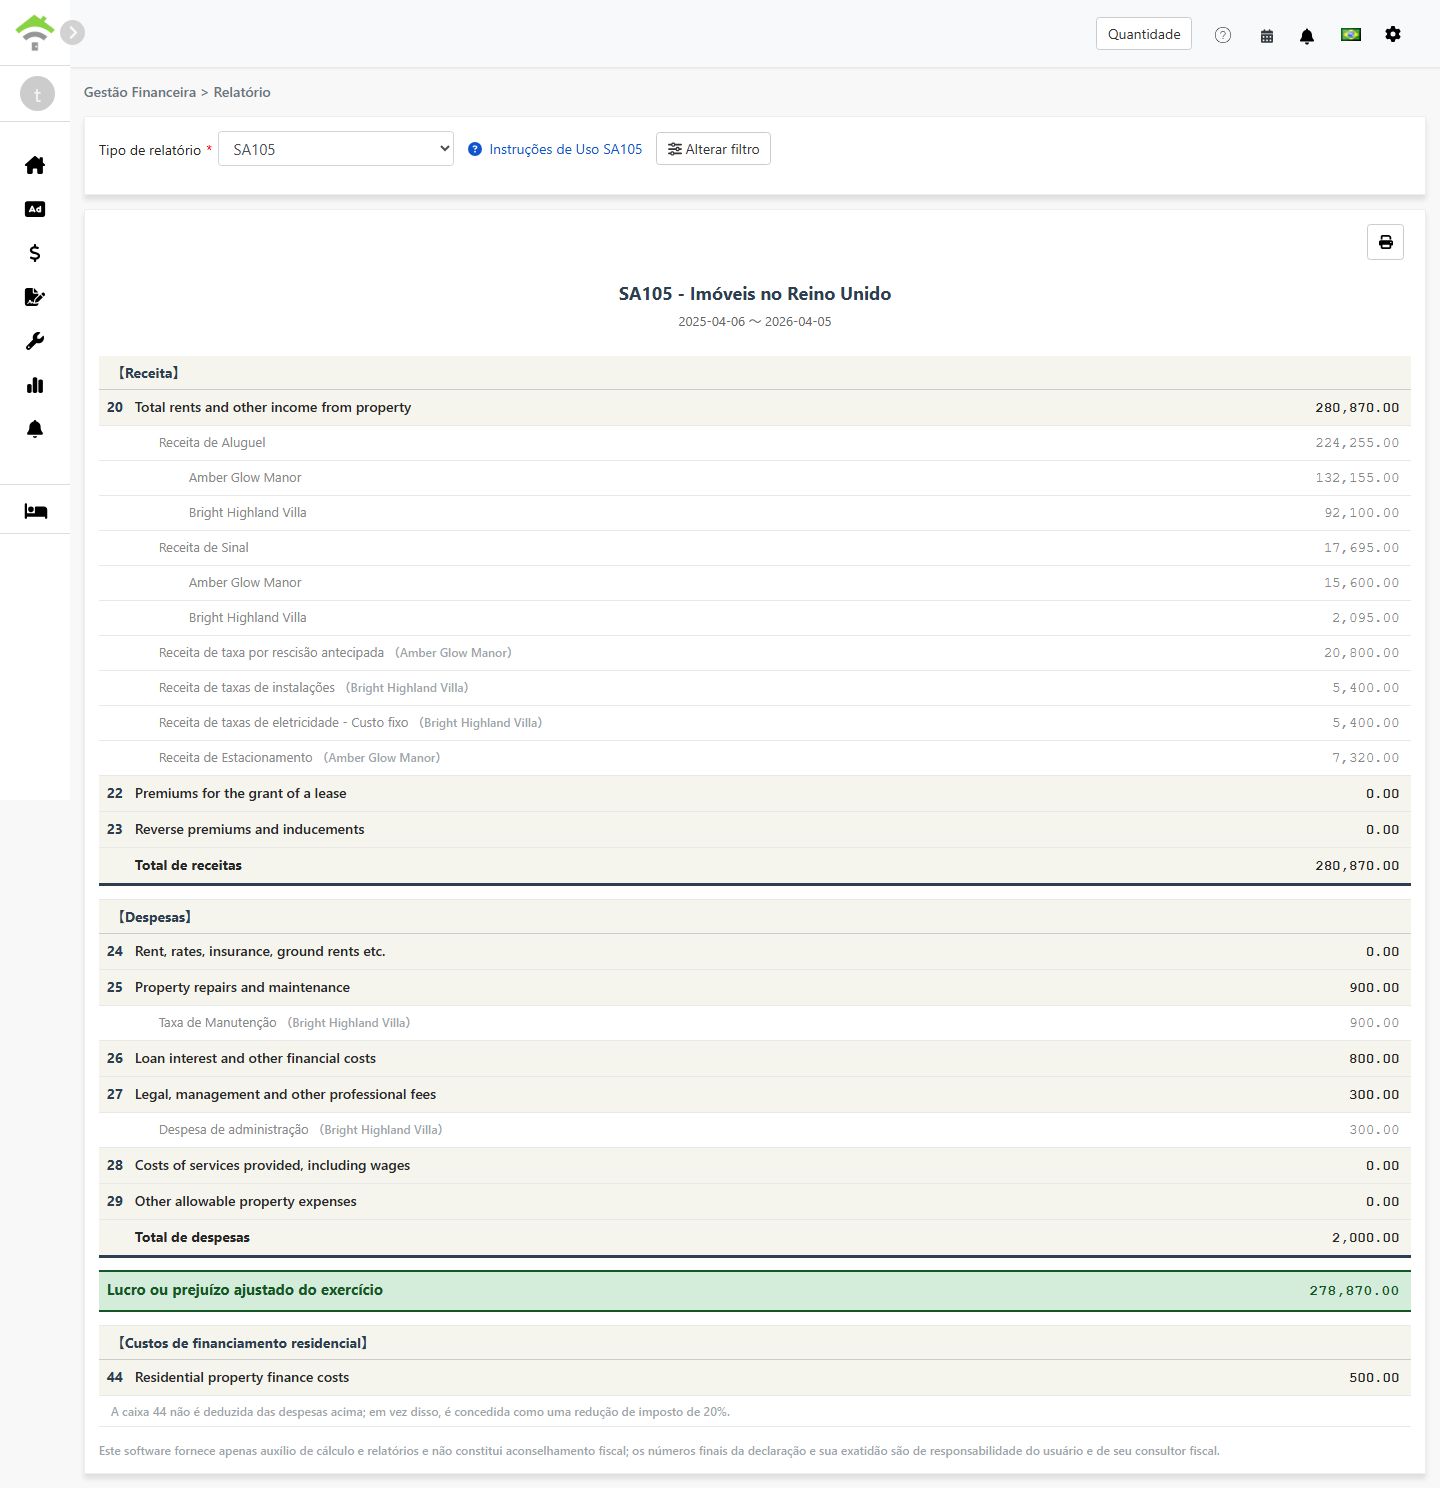
- O sistema gerará um relatório SA105 mostrando:
- Receitas:Caixas 20-23 - Rendimentos de aluguel, prêmios de locação e itens semelhantes
- Despesas:Caixas 24-29 - Despesas do imóvel dedutíveis
- Resultado ajustado do ano:Total das receitas - total das despesas
- Custos financeiros residenciais:Caixa 44 - Juros de financiamento residencial, com crédito fiscal de 20%
- Você pode imprimir o relatório ou exportá-lo em PDF para seus arquivos de preparação fiscal
Diferença entre a caixa 26 e a caixa 44
| Item | Caixa 26 (não residencial) | Caixa 44 (residencial) |
|---|---|---|
| Tipo de imóvel | Imóveis comerciais, escritórios, lojas e similares | Locações residenciais |
| Tratamento fiscal | Integralmente dedutível como despesa | Não dedutível; gera crédito fiscal de 20% |
| Localização no relatório | Caixa 26 - Loan interest and other financial costs | Caixa 44 - Residential property finance costs |
Exemplo:
Suponha que você tenha um imóvel de uso misto com juros de empréstimo somando £10.000, sendo 30% para uso comercial e 70% para uso residencial:
- Caixa 26 (não residencial):£10,000 × 30% = £3,000(integralmente dedutível)
- Caixa 44 (residencial):£10,000 × 70% = £7,000(crédito fiscal de 20% = £1.400)
Como configurar o plano de contas para o SA105?
Para vincular uma conta aos custos financeiros:
- Acesse Contabilidade → Plano de contas
- Localize a conta que deseja vincular, por exemplo Juros de empréstimo
- Defina a caixa do SA105 como 'Custos financeiros caixas 26/44'. O sistema passará a incluir automaticamente os valores dessa conta no total de custos financeiros
Para lançar custos financeiros há dois métodos:
- Adicionar ao período de locação:Adicione um lançamento no período de locação do imóvel usando uma conta vinculada a 'Custos financeiros caixas 26/44'
- Adicionar lançamento contábil:Crie um lançamento contábil usando uma conta vinculada a 'Custos financeiros caixas 26/44'
Os valores lançados por qualquer um dos métodos entram automaticamente no total de custos financeiros.
Perguntas frequentes
A legislação britânica permite deduzir depreciação?
Não. Diferentemente do Schedule E dos Estados Unidos, o imposto britânico sobre rendimentos de aluguel não tem campo de depreciação. No Reino Unido, a depreciação do imóvel costuma ser relevante apenas no cálculo do imposto sobre ganhos de capital na venda.
Por que o total dos meus custos financeiros aparece como 0?
Verifique se o plano de contas está configurado corretamente, com a caixa do SA105 definida como 'Custos financeiros caixas 26/44'. Sem essa configuração, o sistema não inclui os valores dessa conta no total de custos financeiros.
A soma caixa 26 + caixa 44 pode ultrapassar o total de custos financeiros?
Não. O sistema valida que, para cada imóvel, caixa 26 + caixa 44 seja igual ao total de custos financeiros daquele imóvel.
Posso digitar manualmente o total de custos financeiros na tela do relatório?
Não. Diferentemente da depreciação do Schedule E, o total de custos financeiros do SA105 só pode vir de períodos de locação ou de lançamentos contábeis. Esse desenho garante a exatidão dos valores e evita divergências com a sua contabilidade real.
Por que o ano fiscal britânico vai de 6 de abril a 5 de abril?
Esse é o ano fiscal oficial definido pela HMRC. Diferentemente do ano civil comum, de janeiro a dezembro, o ano fiscal britânico começa em 6 de abril de cada ano e termina em 5 de abril do ano seguinte.
Tabela de campos do SA105
【Receitas】
| Caixa | Nome do campo | Descrição |
|---|---|---|
| 20 | Total rents and other income from property | Total dos rendimentos de aluguel e outras receitas do imóvel |
| 22 | Premiums for the grant of a lease | Prêmios recebidos pela concessão de um contrato de locação |
| 23 | Reverse premiums and inducements | Prêmios reversos e incentivos recebidos |
【Despesas】
| Caixa | Nome do campo | Descrição |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Foro, taxas municipais e prêmios de seguro |
| 25 | Property repairs and maintenance | Despesas de reparo e manutenção |
| 26 | Loan interest and other financial costs | Custos financeiros de imóveis não residenciais, integralmente dedutíveis |
| 27 | Legal, management and other professional fees | Honorários advocatícios, taxas de administração do imóvel e honorários contábeis |
| 28 | Costs of services provided, including wages | Custo dos serviços prestados, incluindo salários dos funcionários |
| 29 | Other allowable property expenses | Outras despesas dedutíveis não listadas acima |
【Custos financeiros residenciais】
| Caixa | Nome do campo | Descrição |
|---|---|---|
| 44 | Residential property finance costs | Custos financeiros de imóveis residenciais, com crédito fiscal de 20% |