
Panduan penggunaan formulir SA105 untuk penghasilan properti di Inggris
Tautan cepat
Apa itu SA105?
SA105 adalah lampiran penghasilan properti Inggris yang diwajibkan oleh Direktorat Pajak dan Bea Cukai Inggris (HMRC) dan disampaikan bersama surat pemberitahuan penilaian mandiri (Self Assessment Tax Return). Jika Anda memiliki properti sewa di Inggris, Anda harus mengisi formulir ini setiap tahun untuk melaporkan penghasilan sewa dan biaya terkait.
RentPackage menyediakan fitur laporan SA105 yang secara otomatis merangkum penghasilan dan biaya sewa Anda, sehingga persiapan pajak di Inggris menjadi sederhana dan efisien.
Cara menggunakan
Langkah 1: pilih jenis laporan dan tahun pajak
- Buka laporan:Buka daftar fungsi → Laporan → Pilih 'SA105' sebagai jenis laporan
- Pilih tahun pajak:Menu dropdown menampilkan rentang tahun pajak secara lengkap, misalnya '2025/2026 (6 Apr 2025 - 5 Apr 2026)'

Langkah 2: pilih pemilik atau perusahaan
Pada menu dropdown 'Pemilik/Perusahaan', pilih pihak yang laporannya ingin Anda buat:
- Perusahaan:Jika properti dimiliki atas nama perusahaan, pilih perusahaan yang bersangkutan
- Pemilik:Jika Anda pemilik yang mengelola sendiri atau penyewa yang menyewakan kembali, pilih nama pemilik yang bersangkutan
Setelah memilih, klik 'Berikutnya: alokasikan biaya keuangan'.
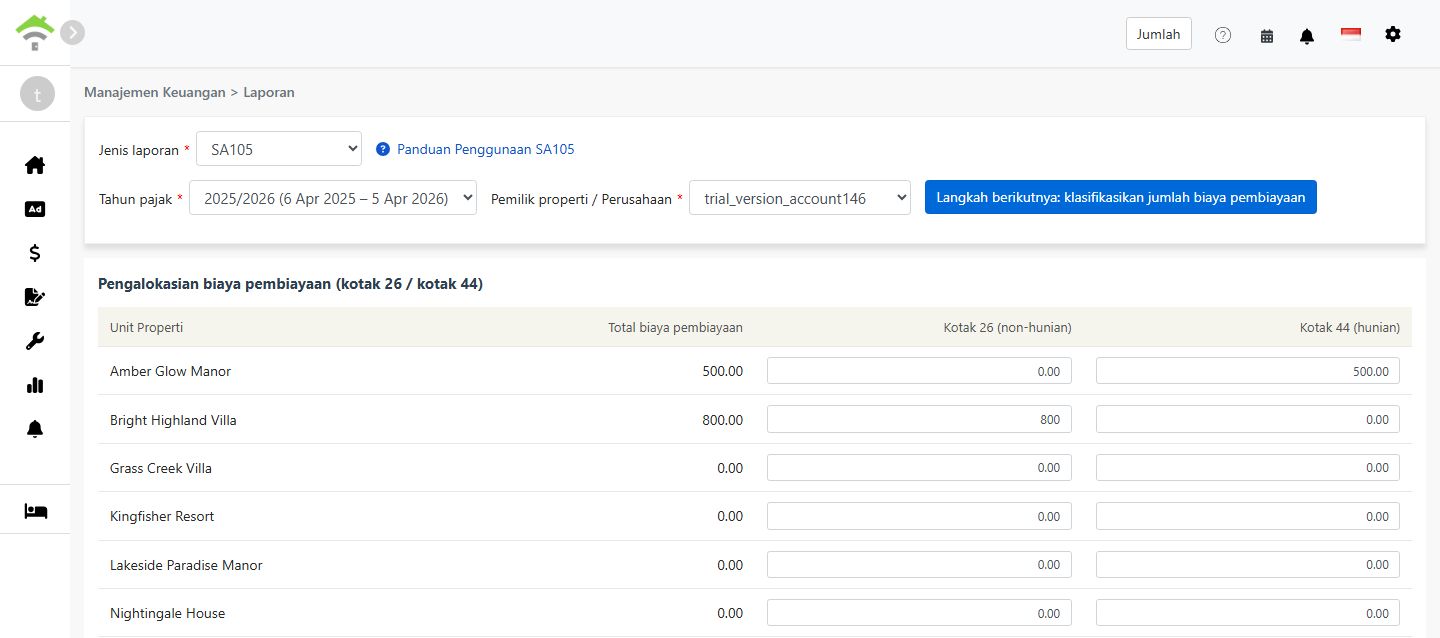
Langkah 3: alokasikan biaya keuangan (Kotak 26 / Kotak 44)
Saat Anda mengklik 'Alokasikan biaya keuangan', sistem mengambil jumlah total dari seluruh akun yang dipetakan ke 'Biaya keuangan Kotak 26/44' dan menampilkan layar untuk mengalokasikan jumlah tersebut antara Kotak 26 dan Kotak 44:
| Properti | Total biaya keuangan | Kotak 26 (non-hunian) | Kotak 44 (hunian) |
|---|---|---|---|
| 123 High Street | 0.00 |
Aturan alokasi:
- Kotak 26 (non-hunian):Dapat dikurangkan sepenuhnya sebagai biaya dari penghasilan sewa
- Kotak 44 (hunian):Tidak dapat dikurangkan langsung; sebagai gantinya memperoleh kredit pajak 20%
- Sistem secara bawaan menempatkan seluruh jumlah pada Kotak 44. Untuk setiap properti, Kotak 26 + Kotak 44 harus sama dengan total biaya keuangan
- Untuk properti penggunaan campuran, hunian dan komersial, alokasikan jumlahnya secara proporsional sesuai penggunaan sebenarnya
Langkah 4: buat laporan
- Setelah memastikan alokasi biaya keuangan sudah benar, klik 'Buat laporan'
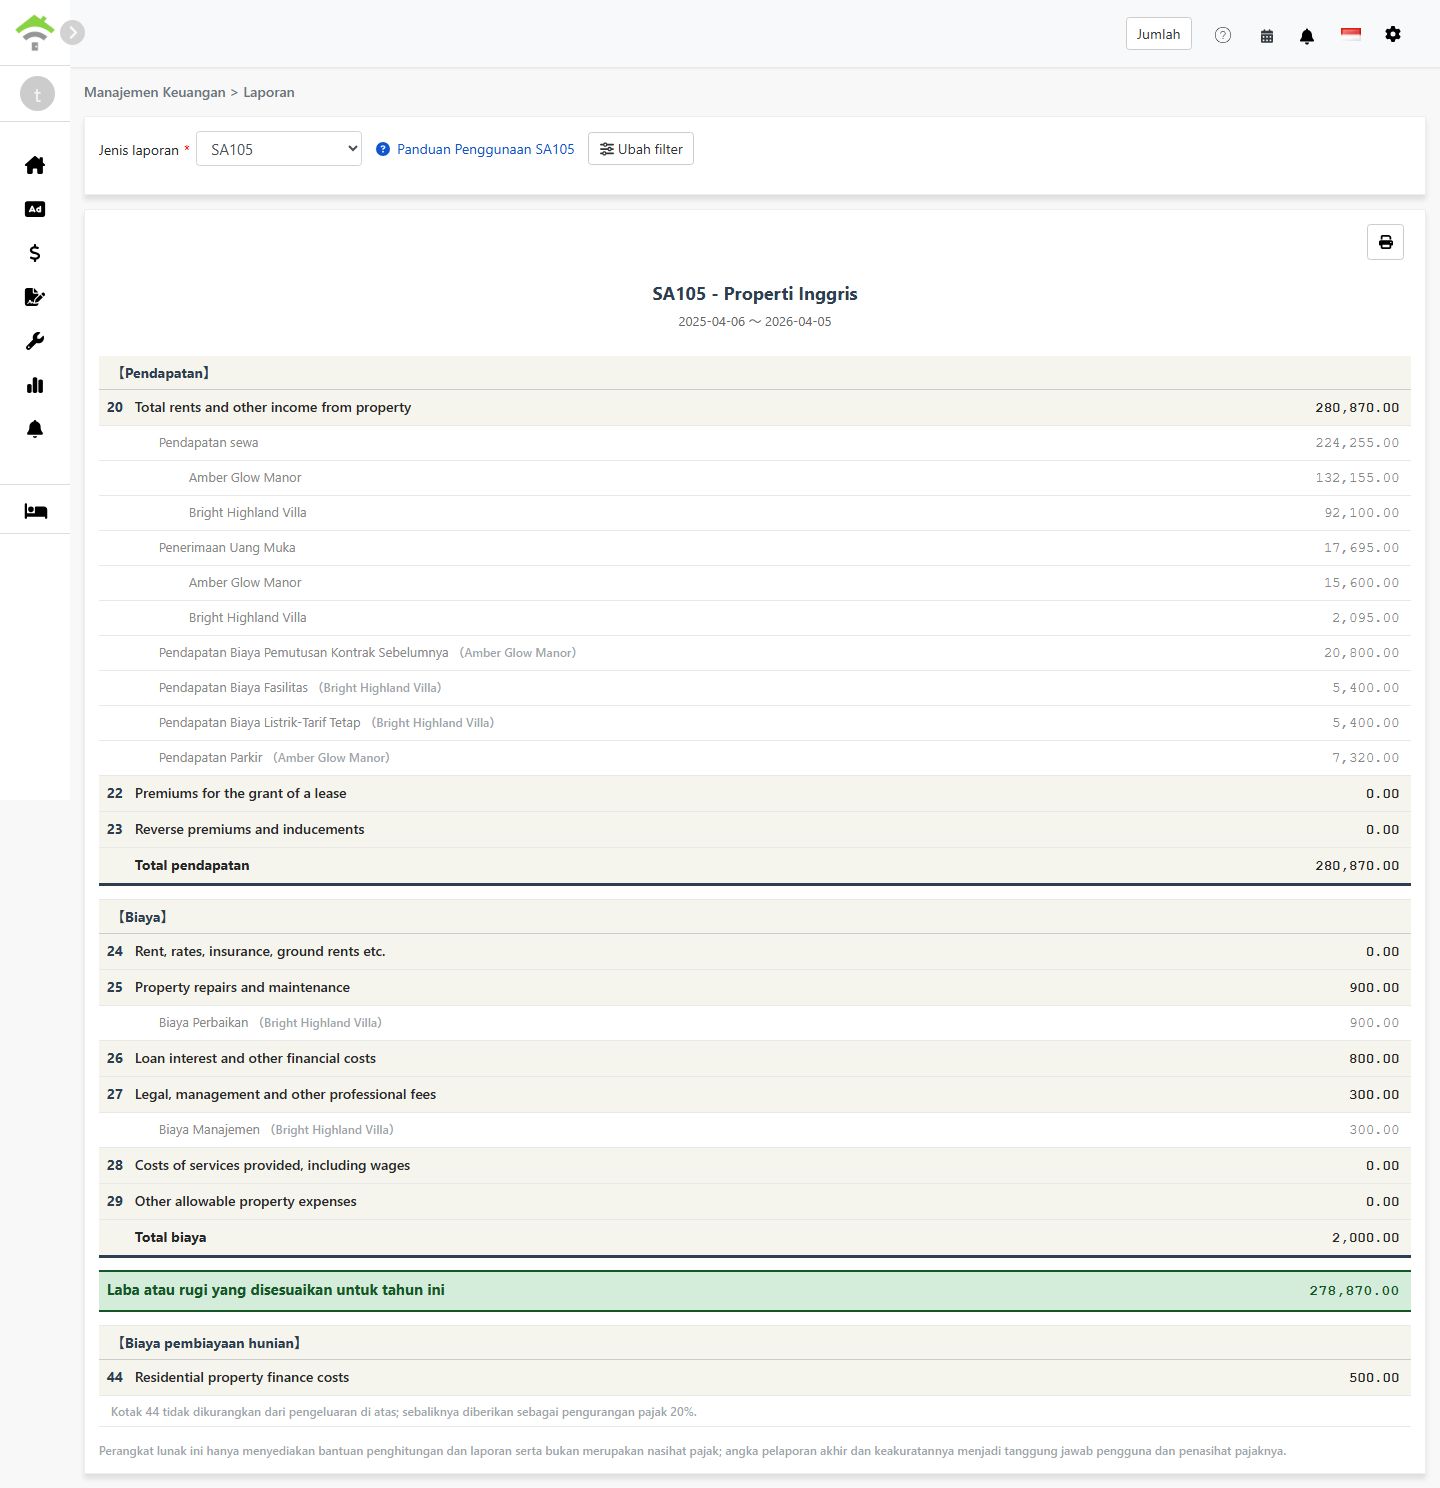
- Sistem akan membuat laporan SA105 yang menampilkan:
- Penghasilan:Kotak 20-23 - Penghasilan sewa, premi pemberian sewa dan pos serupa
- Biaya:Kotak 24-29 - Biaya properti yang dapat dikurangkan
- Laba atau rugi tahun berjalan setelah penyesuaian:Total penghasilan - total biaya
- Biaya keuangan hunian:Kotak 44 - Bunga hipotek hunian, yang memperoleh kredit pajak 20%
- Anda dapat mencetak laporan atau mengekspornya sebagai PDF untuk arsip persiapan pajak Anda
Perbedaan Kotak 26 dan Kotak 44
| Item | Kotak 26 (non-hunian) | Kotak 44 (hunian) |
|---|---|---|
| Jenis properti | Properti komersial, kantor, toko dan tempat sejenis | Sewa hunian |
| Perlakuan pajak | Dapat dikurangkan sepenuhnya sebagai biaya | Tidak dapat dikurangkan; memperoleh kredit pajak 20% |
| Letak dalam laporan | Kotak 26 - Loan interest and other financial costs | Kotak 44 - Residential property finance costs |
Contoh:
Misalkan Anda memiliki properti penggunaan campuran dengan total bunga pinjaman £10.000, di mana 30% untuk penggunaan komersial dan 70% untuk hunian:
- Kotak 26 (non-hunian):£10,000 × 30% = £3,000(dapat dikurangkan sepenuhnya)
- Kotak 44 (hunian):£10,000 × 70% = £7,000(kredit pajak 20% = £1.400)
Bagaimana menyiapkan bagan akun untuk SA105?
Untuk memetakan akun ke biaya keuangan:
- Buka Akuntansi → Bagan akun
- Temukan akun yang ingin dipetakan, misalnya Bunga pinjaman
- Atur Kotak SA105 menjadi 'Biaya keuangan Kotak 26/44'. Sistem kemudian akan otomatis memasukkan jumlah akun tersebut ke total biaya keuangan
Ada dua cara untuk mencatat biaya keuangan:
- Tambahkan pada periode sewa:Tambahkan transaksi pada periode sewa properti menggunakan akun yang dipetakan ke 'Biaya keuangan Kotak 26/44'
- Tambahkan jurnal akuntansi:Buat jurnal akuntansi menggunakan akun yang dipetakan ke 'Biaya keuangan Kotak 26/44'
Jumlah yang ditambahkan melalui cara mana pun akan otomatis termasuk dalam total biaya keuangan.
Pertanyaan yang sering diajukan
Apakah pajak Inggris memperbolehkan pengurangan penyusutan?
Tidak. Berbeda dengan Schedule E Amerika Serikat, pajak penghasilan properti Inggris tidak memiliki kolom penyusutan. Di Inggris, penyusutan properti umumnya hanya relevan saat menghitung pajak keuntungan modal ketika properti dijual.
Mengapa total biaya keuangan saya menampilkan 0?
Pastikan bagan akun Anda dikonfigurasi dengan benar, dengan Kotak SA105 diatur ke 'Biaya keuangan Kotak 26/44'. Jika belum diatur, sistem tidak akan memasukkan jumlah akun tersebut ke total biaya keuangan.
Bisakah Kotak 26 + Kotak 44 melebihi total biaya keuangan?
Tidak. Sistem memvalidasi bahwa untuk setiap properti, Kotak 26 + Kotak 44 harus sama dengan total biaya keuangan properti tersebut.
Bisakah saya mengisi total biaya keuangan secara manual di layar laporan?
Tidak. Berbeda dengan penyusutan pada Schedule E, total biaya keuangan SA105 hanya dapat berasal dari periode sewa atau jurnal akuntansi. Rancangan ini menjamin ketepatan jumlah dan mencegah selisih dengan catatan akuntansi Anda yang sebenarnya.
Mengapa tahun pajak Inggris berjalan dari 6 April sampai 5 April?
Itulah tahun pajak resmi Inggris sebagaimana ditetapkan HMRC. Berbeda dengan tahun kalender biasa dari Januari sampai Desember, tahun pajak Inggris dimulai pada 6 April setiap tahun dan berakhir pada 5 April tahun berikutnya.
Tabel kotak SA105
【Penghasilan】
| Kotak | Nama kotak | Deskripsi |
|---|---|---|
| 20 | Total rents and other income from property | Total penghasilan sewa dan penghasilan properti lainnya |
| 22 | Premiums for the grant of a lease | Premi yang diterima atas pemberian hak sewa |
| 23 | Reverse premiums and inducements | Premi terbalik dan insentif penyewa yang diterima |
【Biaya】
| Kotak | Nama kotak | Deskripsi |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Sewa tanah, pajak daerah dan premi asuransi |
| 25 | Property repairs and maintenance | Biaya perbaikan dan pemeliharaan |
| 26 | Loan interest and other financial costs | Biaya keuangan properti non-hunian, dapat dikurangkan sepenuhnya |
| 27 | Legal, management and other professional fees | Biaya hukum, biaya pengelolaan properti dan honorarium akuntan |
| 28 | Costs of services provided, including wages | Biaya jasa yang diberikan, termasuk upah karyawan |
| 29 | Other allowable property expenses | Biaya lain yang dapat dikurangkan yang tidak tercantum di atas |
【Biaya keuangan hunian】
| Kotak | Nama kotak | Deskripsi |
|---|---|---|
| 44 | Residential property finance costs | Biaya keuangan properti hunian, yang memperoleh kredit pajak 20% |