
SA105 vejledning til den britiske selvangivelse af lejeindtægter
Hurtige links
Hvad er SA105?
SA105 er det britiske bilag for ejendomsindkomst, som den britiske skattemyndighed (HMRC) kræver, og det indsendes sammen med selvangivelsen (Self Assessment Tax Return). Hvis du ejer udlejningsejendomme i Storbritannien, skal du udfylde denne blanket hvert år for at oplyse dine lejeindtægter og de tilknyttede udgifter.
RentPackage tilbyder en SA105-rapport, der automatisk opsummerer dine lejeindtægter og udgifter, så skatteforberedelsen i Storbritannien bliver enkel og effektiv.
Sådan bruger du den
Trin 1: vælg rapporttype og skatteår
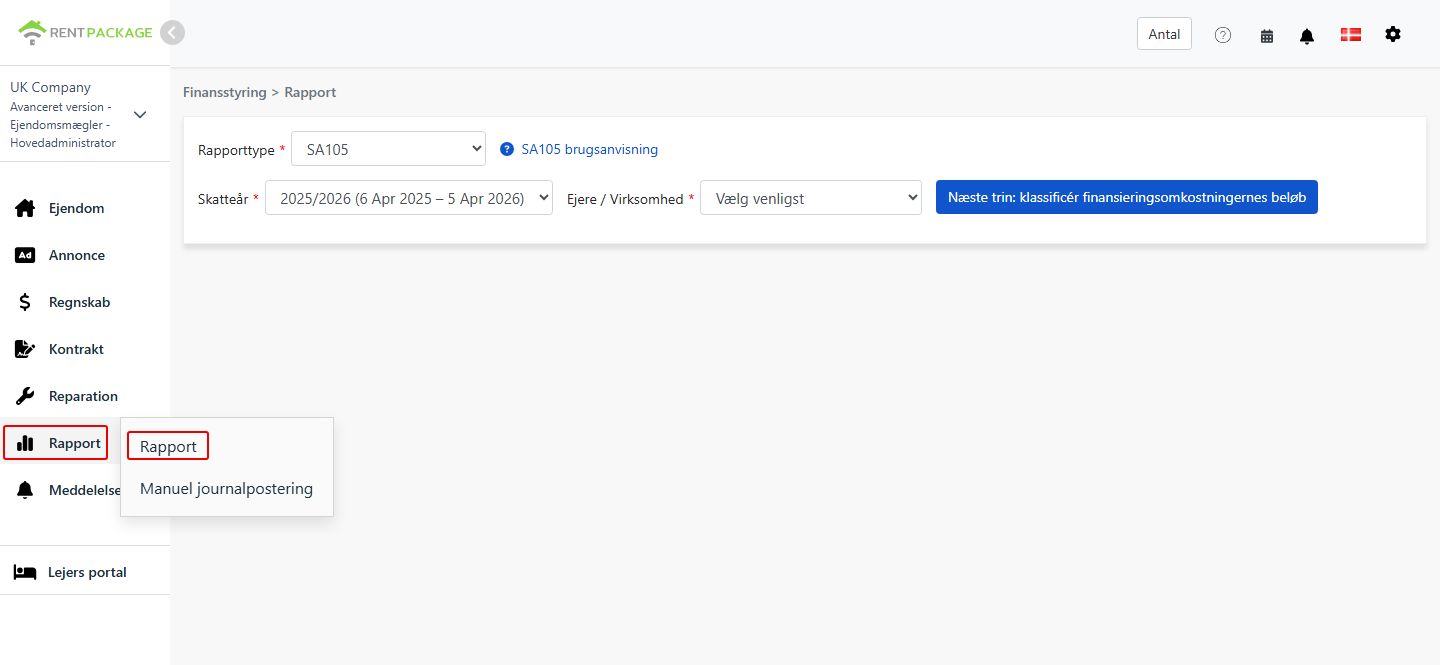
- Åbn rapporten:Gå til funktionslisten → Rapporter → Vælg 'SA105' som rapporttype
- Vælg skatteår:Rullelisten viser hele skatteårsperioder, for eksempel '2025/2026 (6. apr. 2025 - 5. apr. 2026)'
Trin 2: vælg ejer eller selskab
Vælg i rullelisten 'Ejer/Selskab', hvem rapporten skal oprettes for:
- Selskab:Hvis ejendommene ejes af et selskab, vælger du det pågældende selskab
- Ejer:Hvis du er udlejer, der selv administrerer ejendommene, eller fremlejer, vælger du det pågældende ejernavn
Klik på 'Næste: fordel finansieringsomkostninger' efter valget.
Trin 3: fordel finansieringsomkostningerne (felt 26 / felt 44)
Når du klikker på 'Fordel finansieringsomkostninger', henter systemet det samlede beløb fra alle konti, der er knyttet til 'Finansieringsomkostninger felt 26/44', og viser et skærmbillede, hvor du fordeler beløbet mellem felt 26 og felt 44:
| Ejendom | Finansieringsomkostninger i alt | Felt 26 (ikke bolig) | Felt 44 (bolig) |
|---|---|---|---|
| 123 High Street | 0.00 |
Fordelingsregler:
- Felt 26 (ikke bolig):Fuldt fradragsberettiget som udgift i lejeindtægterne
- Felt 44 (bolig):Ikke direkte fradragsberettiget; i stedet gives et skattefradrag på 20 %
- Systemet placerer som standard hele beløbet i felt 44. For hver ejendom skal felt 26 + felt 44 svare til de samlede finansieringsomkostninger
- For ejendomme med blandet anvendelse, både bolig og erhverv, fordeler du beløbene forholdsmæssigt efter den faktiske anvendelse

Trin 4: opret rapporten
- Når du har kontrolleret, at fordelingen af finansieringsomkostningerne er korrekt, klikker du på 'Opret rapport'
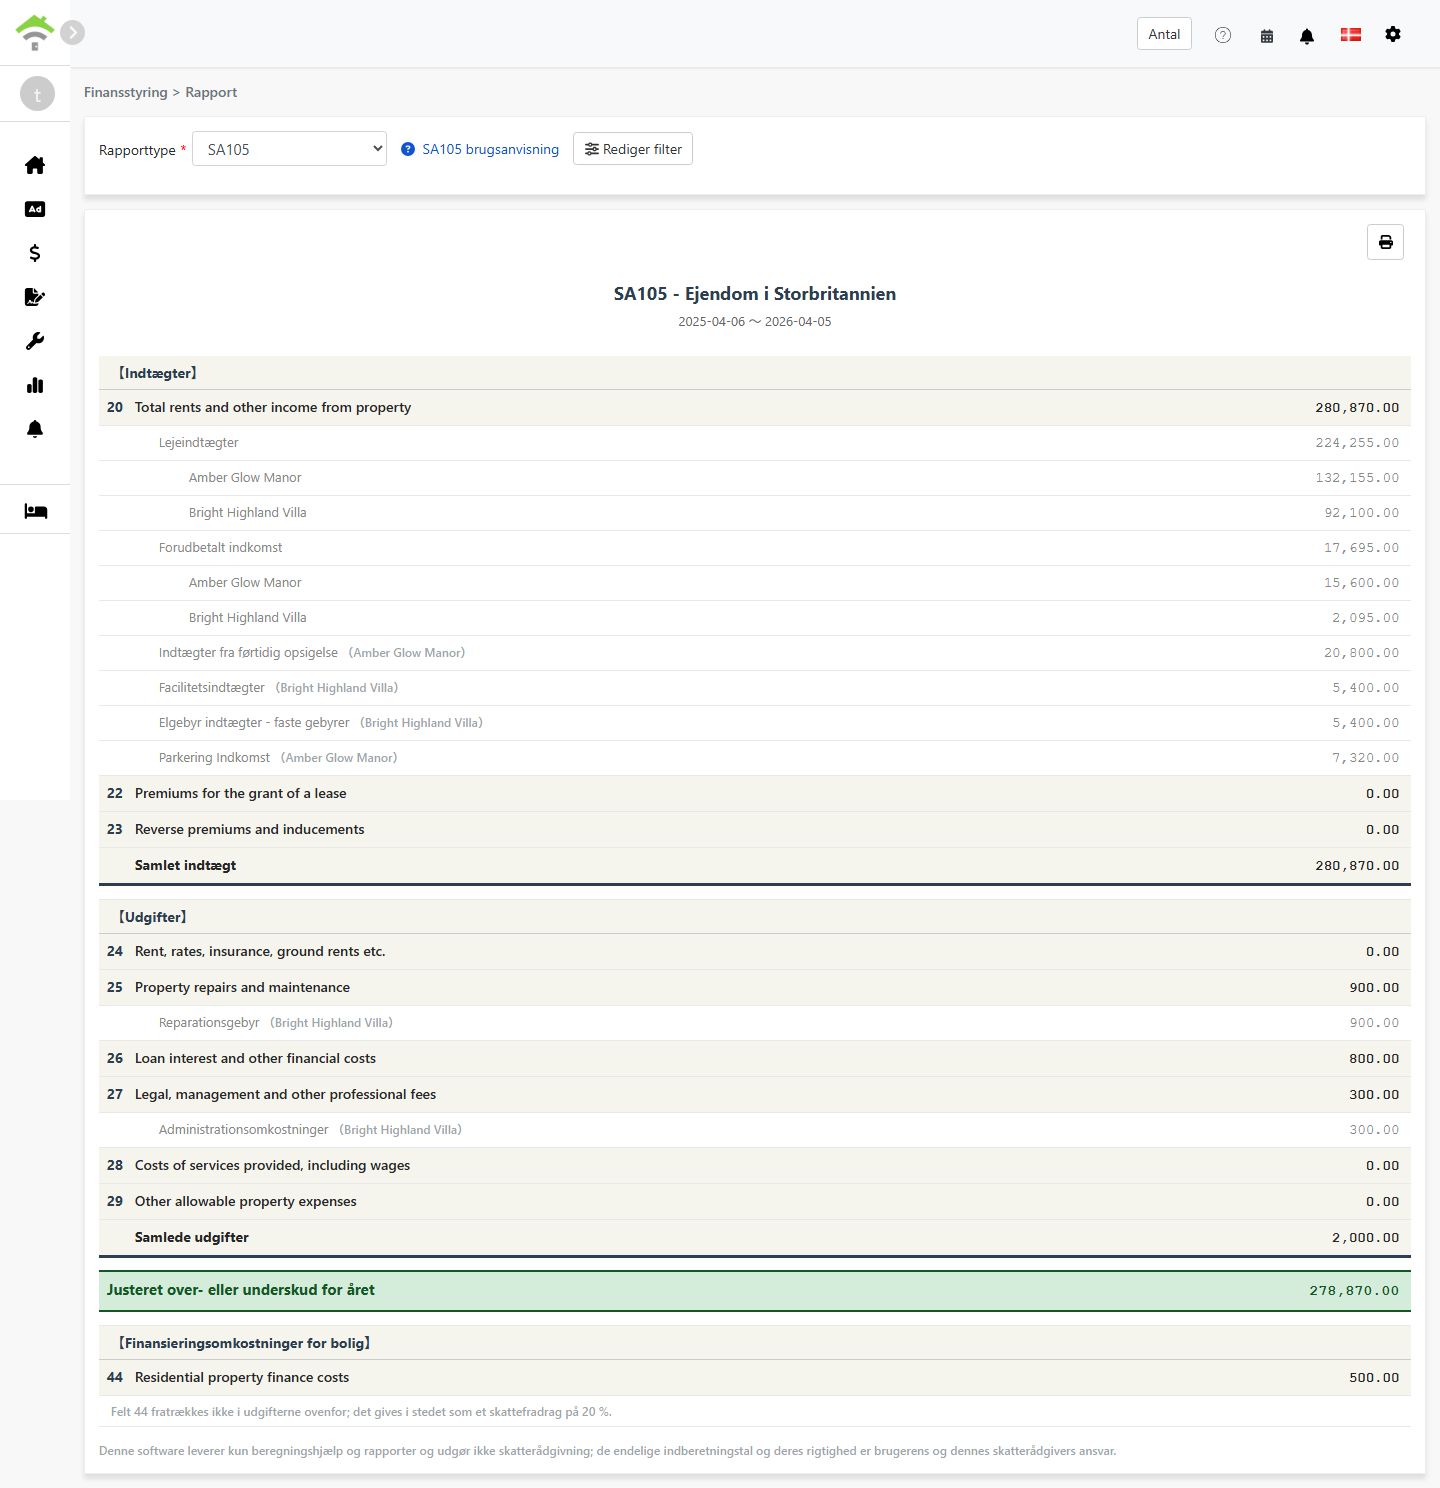
- Systemet opretter en SA105-rapport, der viser:
- Indtægter:Felt 20-23 - Lejeindtægter, vederlag for tildeling af lejemål og lignende poster
- Udgifter:Felt 24-29 - Fradragsberettigede udgifter til ejendommen
- Årets regulerede resultat:Samlede indtægter - samlede udgifter
- Finansieringsomkostninger for boliger:Felt 44 - Renter på boliglån, som giver et skattefradrag på 20 %
- Du kan udskrive rapporten eller eksportere den som PDF til dit materiale til skatteforberedelsen
Forskellen mellem felt 26 og felt 44
| Post | Felt 26 (ikke bolig) | Felt 44 (bolig) |
|---|---|---|
| Ejendomstype | Erhvervsejendomme, kontorer, butikslokaler og lignende lokaler | Boligudlejning |
| Skattemæssig behandling | Fuldt fradragsberettiget som udgift | Ikke fradragsberettiget; giver et skattefradrag på 20 % |
| Placering i rapporten | Felt 26 - Loan interest and other financial costs | Felt 44 - Residential property finance costs |
Eksempel:
Antag, at du har en ejendom med blandet anvendelse, hvor renteudgifterne på lånet udgør i alt 10.000 £, hvoraf 30 % vedrører erhverv og 70 % bolig:
- Felt 26 (ikke bolig):£10,000 × 30% = £3,000(fuldt fradragsberettiget)
- Felt 44 (bolig):£10,000 × 70% = £7,000(skattefradrag på 20 % = 1.400 £)
Hvordan opsættes kontoplanen til SA105?
Sådan knytter du en konto til finansieringsomkostningerne:
- Gå til Bogføring → Kontoplan
- Find den konto, du vil knytte, for eksempel Renter på lån
- Sæt SA105-feltet til 'Finansieringsomkostninger felt 26/44'. Systemet medregner derefter automatisk kontoens beløb i de samlede finansieringsomkostninger
Finansieringsomkostninger kan bogføres på to måder:
- Tilføj til en lejeperiode:Tilføj en postering i ejendommens lejeperiode med en konto, der er knyttet til 'Finansieringsomkostninger felt 26/44'
- Tilføj en postering:Opret en postering med en konto, der er knyttet til 'Finansieringsomkostninger felt 26/44'
Beløb, der tilføjes på en af disse måder, medregnes automatisk i de samlede finansieringsomkostninger.
Ofte stillede spørgsmål
Tillader britisk skatteret fradrag for afskrivning?
Nej. I modsætning til det amerikanske Schedule E har den britiske skat af ejendomsindkomst ikke et felt til afskrivning. I Storbritannien har afskrivning af en ejendom normalt kun betydning ved beregning af kapitalvindingsskat, når ejendommen sælges.
Hvorfor viser mine samlede finansieringsomkostninger 0?
Kontrollér, at kontoplanen er sat rigtigt op, og at SA105-feltet er sat til 'Finansieringsomkostninger felt 26/44'. Uden den indstilling medregner systemet ikke kontoens beløb i de samlede finansieringsomkostninger.
Kan felt 26 + felt 44 overstige de samlede finansieringsomkostninger?
Nej. Systemet kontrollerer, at felt 26 + felt 44 for hver ejendom svarer til ejendommens samlede finansieringsomkostninger.
Kan jeg indtaste de samlede finansieringsomkostninger manuelt i rapportbilledet?
Nej. I modsætning til afskrivningen i Schedule E kan de samlede finansieringsomkostninger i SA105 kun komme fra lejeperioder eller posteringer. Denne udformning sikrer, at beløbene er korrekte, og forhindrer afvigelser i forhold til dit faktiske regnskab.
Hvorfor løber det britiske skatteår fra 6. april til 5. april?
Det er det officielle britiske skatteår, som HMRC har fastsat. I modsætning til det almindelige kalenderår fra januar til december begynder det britiske skatteår den 6. april hvert år og slutter den 5. april året efter.
Tabel over SA105-felterne
【Indtægter】
| Felt | Feltnavn | Beskrivelse |
|---|---|---|
| 20 | Total rents and other income from property | Samlede lejeindtægter og øvrige indtægter fra ejendommen |
| 22 | Premiums for the grant of a lease | Vederlag modtaget for tildeling af lejemål |
| 23 | Reverse premiums and inducements | Modtagne omvendte vederlag og lejerincitamenter |
【Udgifter】
| Felt | Feltnavn | Beskrivelse |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Grundleje, lokale skatter og forsikringspræmier |
| 25 | Property repairs and maintenance | Udgifter til reparation og vedligeholdelse |
| 26 | Loan interest and other financial costs | Finansieringsomkostninger for ejendomme, der ikke er boliger, fuldt fradragsberettigede |
| 27 | Legal, management and other professional fees | Advokatsalærer, administrationshonorarer og revisorhonorarer |
| 28 | Costs of services provided, including wages | Omkostninger ved leverede ydelser, herunder løn til ansatte |
| 29 | Other allowable property expenses | Øvrige fradragsberettigede udgifter, som ikke er nævnt ovenfor |
【Finansieringsomkostninger for boliger】
| Felt | Feltnavn | Beskrivelse |
|---|---|---|
| 44 | Residential property finance costs | Finansieringsomkostninger for boligejendomme, som giver et skattefradrag på 20 % |