
SA105 veiledning til den britiske selvangivelsen for leieinntekter
Hurtiglenker
Hva er SA105?
SA105 er det britiske vedlegget for eiendomsinntekter som den britiske skatteetaten (HMRC) krever, og det leveres sammen med selvangivelsen (Self Assessment Tax Return). Hvis du eier utleieeiendommer i Storbritannia, må du fylle ut dette skjemaet hvert år for å oppgi leieinntektene og de tilhørende kostnadene.
RentPackage tilbyr en SA105-rapport som automatisk summerer leieinntektene og kostnadene dine, slik at skatteforberedelsen i Storbritannia blir enkel og effektiv.
Slik bruker du den
Trinn 1: velg rapporttype og skatteår
- Åpne rapporten:Gå til funksjonslisten → Rapporter → Velg 'SA105' som rapporttype
- Velg skatteår:Nedtrekkslisten viser hele skatteårsperioder, for eksempel '2025/2026 (6. apr. 2025 - 5. apr. 2026)'
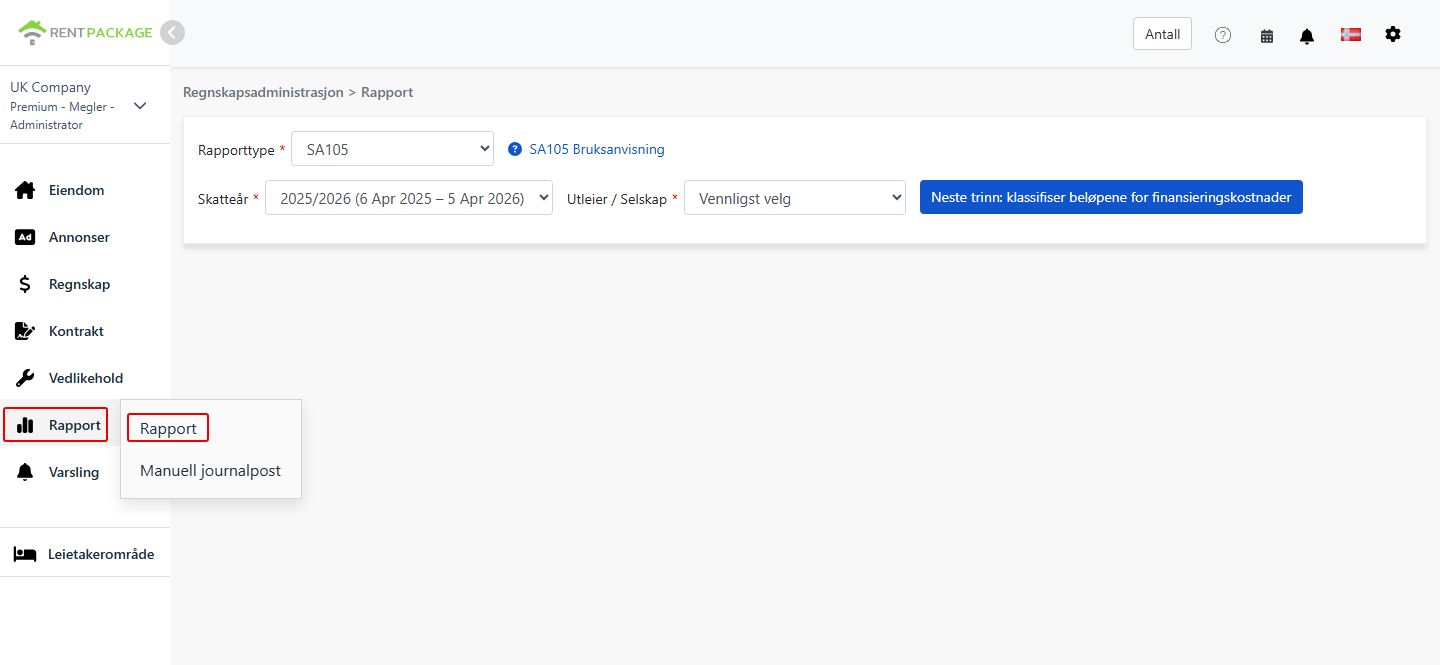
Trinn 2: velg eier eller selskap
Velg i nedtrekkslisten 'Eier/Selskap' hvem rapporten skal opprettes for:
- Selskap:Hvis eiendommene eies av et selskap, velger du det aktuelle selskapet
- Eier:Hvis du er utleier som forvalter eiendommene selv, eller fremleier, velger du det aktuelle eiernavnet
Klikk på 'Neste: fordel finanskostnader' etter valget.
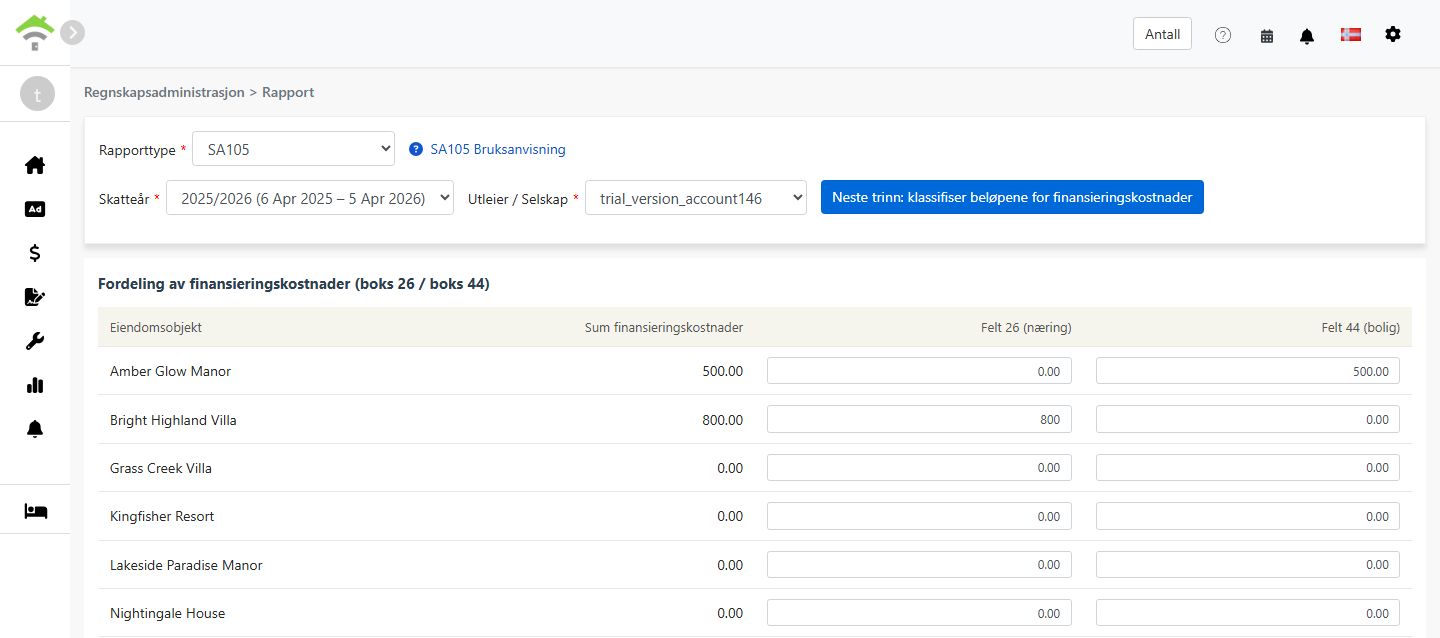
Trinn 3: fordel finanskostnadene (felt 26 / felt 44)
Når du klikker på 'Fordel finanskostnader', henter systemet totalbeløpet fra alle kontoer som er knyttet til 'Finanskostnader felt 26/44', og viser et skjermbilde der du fordeler beløpet mellom felt 26 og felt 44:
| Eiendom | Sum finanskostnader | Felt 26 (ikke bolig) | Felt 44 (bolig) |
|---|---|---|---|
| 123 High Street | 0.00 |
Fordelingsregler:
- Felt 26 (ikke bolig):Fullt fradragsberettiget som kostnad mot leieinntektene
- Felt 44 (bolig):Ikke direkte fradragsberettiget; det gis i stedet et skattefradrag på 20 %
- Systemet legger som standard hele beløpet i felt 44. For hver eiendom må felt 26 + felt 44 være lik de samlede finanskostnadene
- For eiendommer med blandet bruk, både bolig og næring, fordeler du beløpene forholdsmessig etter faktisk bruk
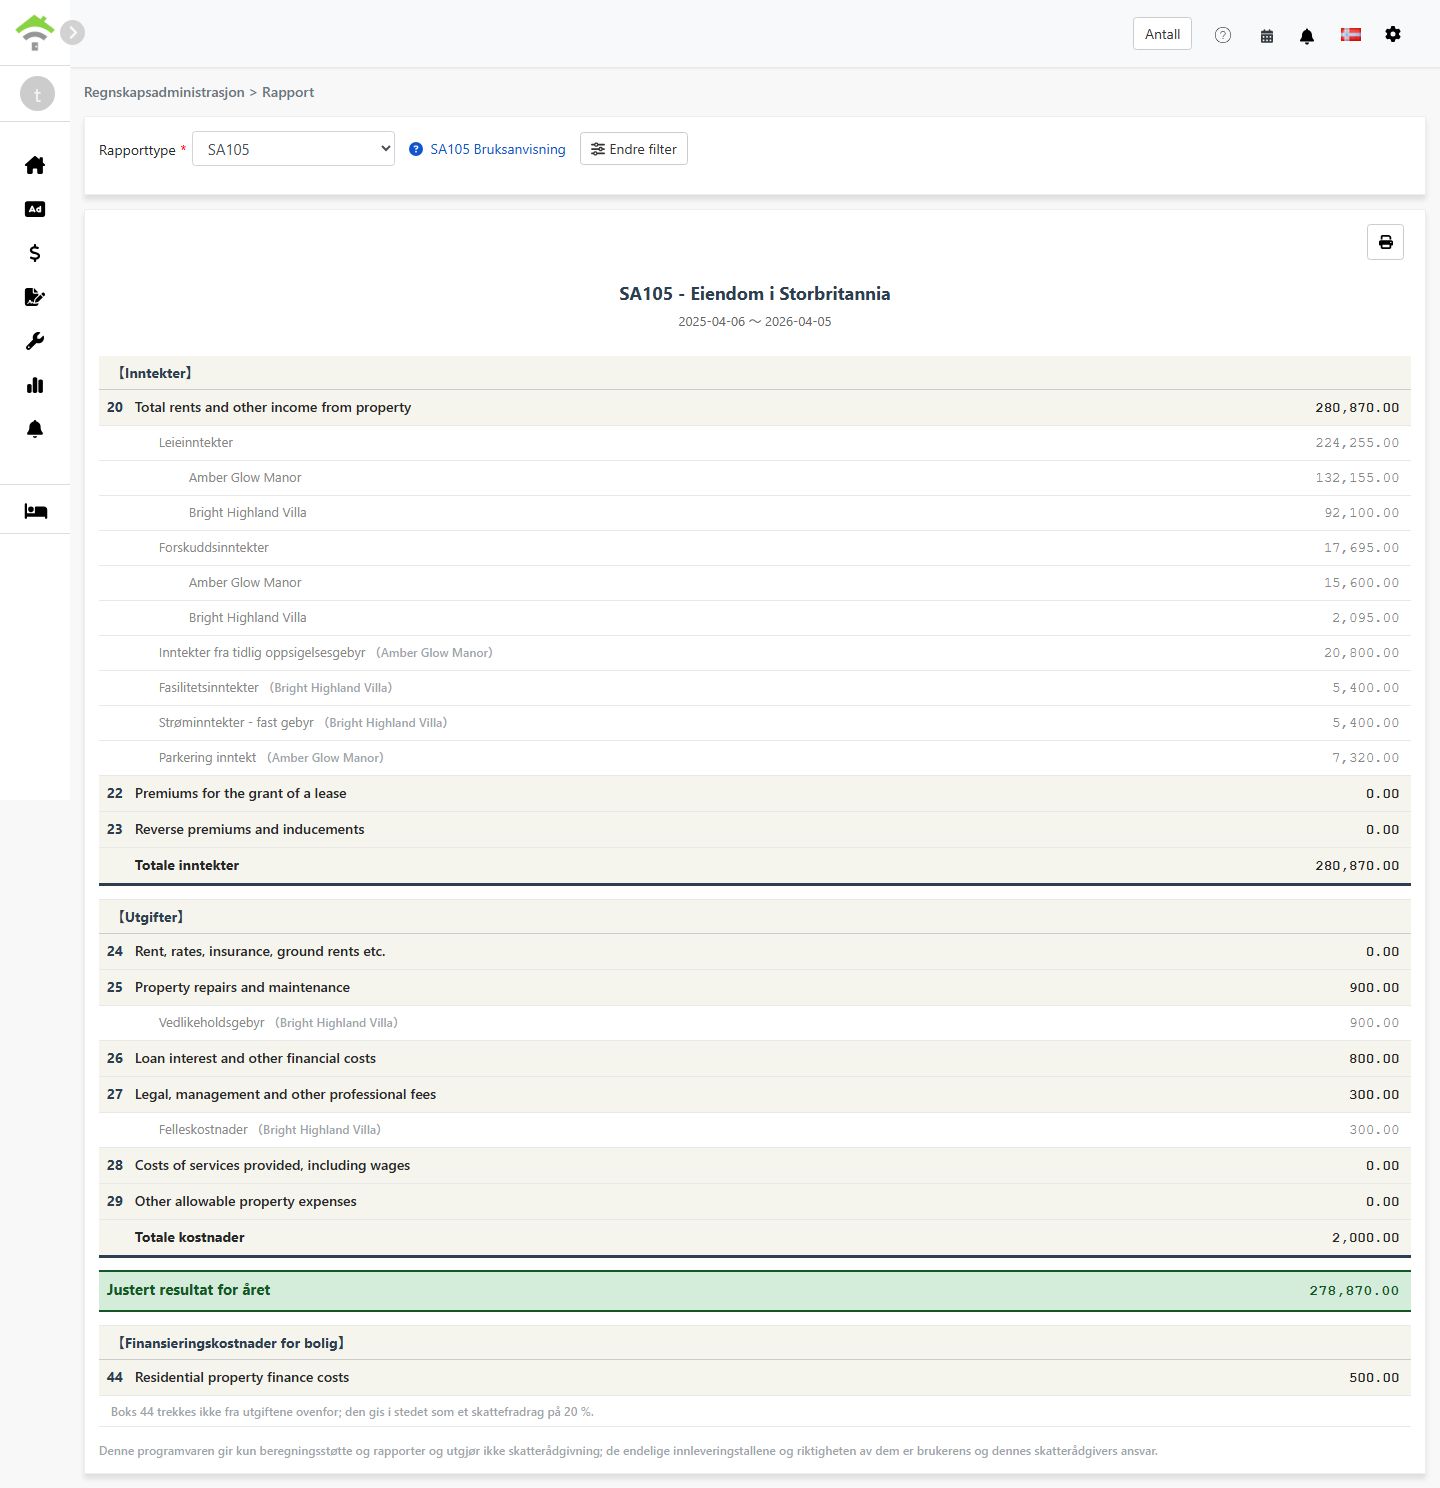
Trinn 4: opprett rapporten
- Når du har kontrollert at fordelingen av finanskostnadene er riktig, klikker du på 'Opprett rapport'
- Systemet oppretter en SA105-rapport som viser:
- Inntekter:Felt 20-23 - Leieinntekter, vederlag for tildeling av leierett og lignende poster
- Kostnader:Felt 24-29 - Fradragsberettigede kostnader for eiendommen
- Justert resultat for året:Sum inntekter - sum kostnader
- Finanskostnader for boliger:Felt 44 - Renter på boliglån, som gir et skattefradrag på 20 %
- Du kan skrive ut rapporten eller eksportere den som PDF til dokumentasjonen for skatteforberedelsen
Forskjellen mellom felt 26 og felt 44
| Post | Felt 26 (ikke bolig) | Felt 44 (bolig) |
|---|---|---|
| Type eiendom | Næringseiendommer, kontorer, butikklokaler og lignende lokaler | Boligutleie |
| Skattemessig behandling | Fullt fradragsberettiget som kostnad | Ikke fradragsberettiget; gir et skattefradrag på 20 % |
| Plassering i rapporten | Felt 26 - Loan interest and other financial costs | Felt 44 - Residential property finance costs |
Eksempel:
Anta at du har en eiendom med blandet bruk der renteutgiftene på lånet utgjør til sammen 10 000 £, hvorav 30 % gjelder næring og 70 % bolig:
- Felt 26 (ikke bolig):£10,000 × 30% = £3,000(fullt fradragsberettiget)
- Felt 44 (bolig):£10,000 × 70% = £7,000(skattefradrag på 20 % = 1 400 £)
Hvordan settes kontoplanen opp for SA105?
Slik knytter du en konto til finanskostnadene:
- Gå til Regnskap → Kontoplan
- Finn kontoen du vil knytte, for eksempel Renter på lån
- Sett SA105-feltet til 'Finanskostnader felt 26/44'. Systemet tar deretter automatisk med kontoens beløp i de samlede finanskostnadene
Finanskostnader kan føres på to måter:
- Legg til i en leieperiode:Legg til en postering i eiendommens leieperiode med en konto som er knyttet til 'Finanskostnader felt 26/44'
- Legg til et bilag:Opprett et bilag med en konto som er knyttet til 'Finanskostnader felt 26/44'
Beløp som føres på en av disse måtene, tas automatisk med i de samlede finanskostnadene.
Ofte stilte spørsmål
Gir britisk skatterett fradrag for avskrivning?
Nei. I motsetning til amerikanske Schedule E har den britiske skatten på eiendomsinntekter ikke et felt for avskrivning. I Storbritannia har avskrivning av en eiendom normalt bare betydning ved beregning av gevinstskatt når eiendommen selges.
Hvorfor viser de samlede finanskostnadene mine 0?
Kontroller at kontoplanen er riktig satt opp, og at SA105-feltet er satt til 'Finanskostnader felt 26/44'. Uten denne innstillingen tar ikke systemet med kontoens beløp i de samlede finanskostnadene.
Kan felt 26 + felt 44 overstige de samlede finanskostnadene?
Nei. Systemet kontrollerer at felt 26 + felt 44 for hver eiendom er lik eiendommens samlede finanskostnader.
Kan jeg føre inn de samlede finanskostnadene manuelt i rapportbildet?
Nei. I motsetning til avskrivningen i Schedule E kan de samlede finanskostnadene i SA105 bare komme fra leieperioder eller bilag. Denne utformingen sikrer at beløpene blir riktige, og hindrer avvik fra ditt faktiske regnskap.
Hvorfor løper det britiske skatteåret fra 6. april til 5. april?
Det er det offisielle britiske skatteåret slik HMRC har fastsatt det. I motsetning til det vanlige kalenderåret fra januar til desember begynner det britiske skatteåret 6. april hvert år og slutter 5. april året etter.
Tabell over SA105-feltene
【Inntekter】
| Felt | Feltnavn | Beskrivelse |
|---|---|---|
| 20 | Total rents and other income from property | Samlede leieinntekter og øvrige inntekter fra eiendommen |
| 22 | Premiums for the grant of a lease | Vederlag mottatt for tildeling av leierett |
| 23 | Reverse premiums and inducements | Mottatte omvendte vederlag og leietakerinsentiver |
【Kostnader】
| Felt | Feltnavn | Beskrivelse |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Grunnleie, lokale skatter og forsikringspremier |
| 25 | Property repairs and maintenance | Kostnader til reparasjon og vedlikehold |
| 26 | Loan interest and other financial costs | Finanskostnader for eiendommer som ikke er boliger, fullt fradragsberettigede |
| 27 | Legal, management and other professional fees | Advokathonorarer, forvaltningshonorarer og revisorhonorarer |
| 28 | Costs of services provided, including wages | Kostnader ved leverte tjenester, inkludert lønn til ansatte |
| 29 | Other allowable property expenses | Øvrige fradragsberettigede kostnader som ikke er nevnt ovenfor |
【Finanskostnader for boliger】
| Felt | Feltnavn | Beskrivelse |
|---|---|---|
| 44 | Residential property finance costs | Finanskostnader for boligeiendommer, som gir et skattefradrag på 20 % |