
Panduan penggunaan borang SA105 bagi pendapatan hartanah di United Kingdom
Pautan pantas
Apakah itu SA105?
SA105 ialah lampiran pendapatan hartanah United Kingdom yang diwajibkan oleh Jabatan Hasil dan Kastam (HMRC) dan dikemukakan bersama penyata taksiran sendiri (Self Assessment Tax Return). Jika anda memiliki hartanah sewa di United Kingdom, anda perlu melengkapkan borang ini setiap tahun untuk melaporkan pendapatan sewa dan perbelanjaan berkaitan.
RentPackage menyediakan fungsi laporan SA105 yang merumuskan pendapatan dan perbelanjaan sewa anda secara automatik, menjadikan persediaan cukai di United Kingdom mudah dan cekap.
Cara menggunakan
Langkah 1: pilih jenis laporan dan tahun cukai
- Buka laporan:Pergi ke senarai fungsi → Laporan → Pilih 'SA105' sebagai jenis laporan
- Pilih tahun cukai:Menu lungsur memaparkan julat tahun cukai yang lengkap, contohnya '2025/2026 (6 Apr 2025 - 5 Apr 2026)'
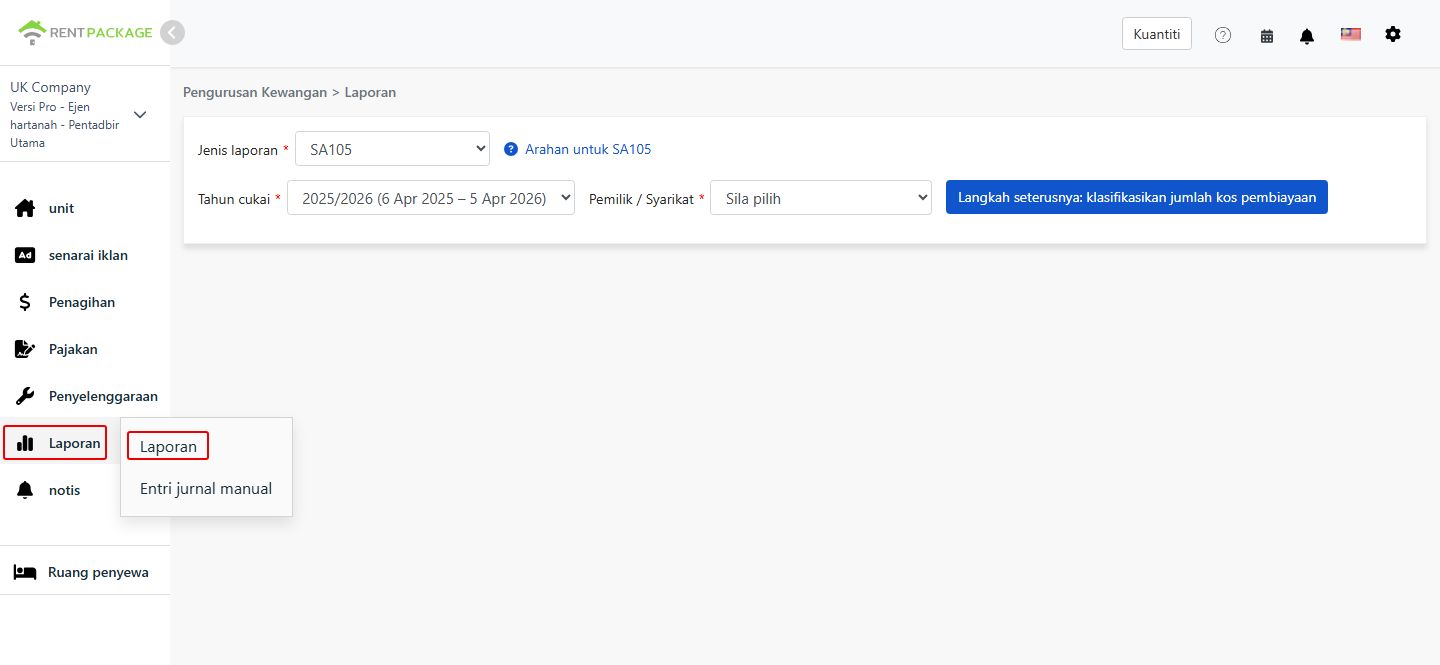
Langkah 2: pilih pemilik atau syarikat
Dalam menu lungsur 'Pemilik/Syarikat', pilih pihak yang laporannya hendak dijana:
- Syarikat:Jika hartanah dipegang atas nama syarikat, pilih syarikat berkenaan
- Pemilik:Jika anda tuan rumah yang menguruskan sendiri atau penyewa yang menyewakan semula, pilih nama pemilik berkenaan
Selepas memilih, klik 'Seterusnya: agihkan kos kewangan'.
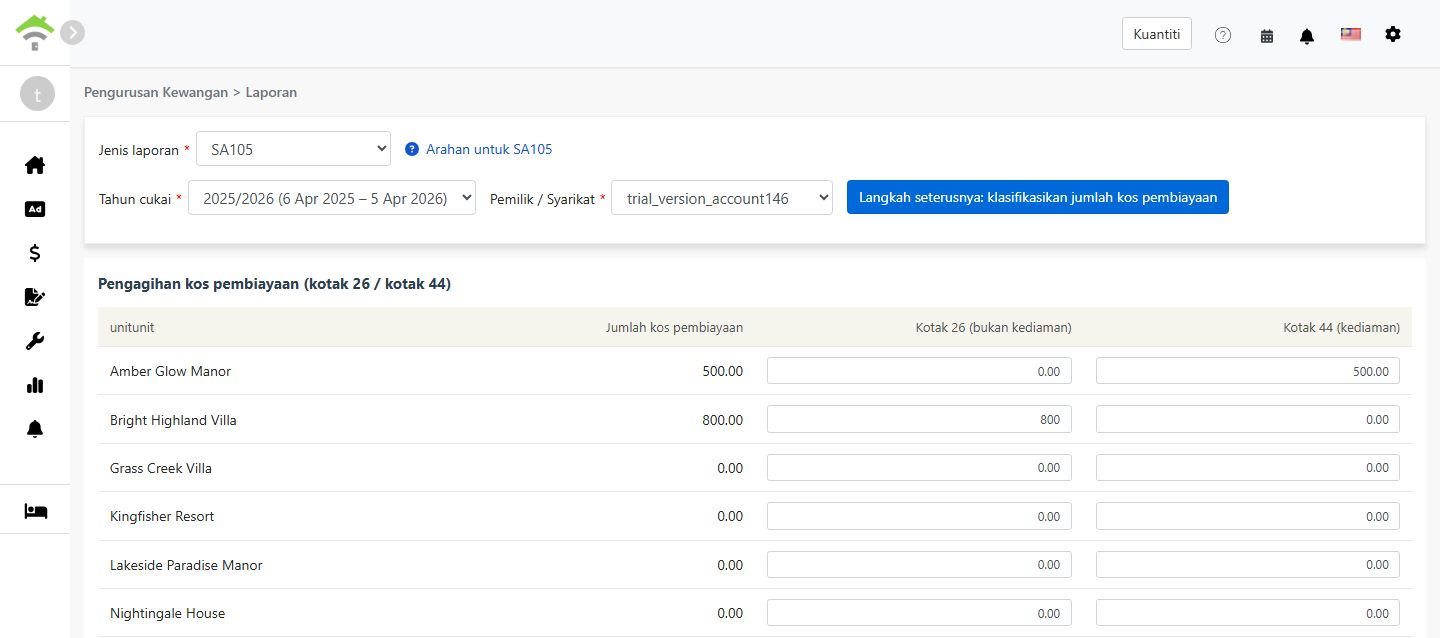
Langkah 3: agihkan kos kewangan (Kotak 26 / Kotak 44)
Apabila anda klik 'Agihkan kos kewangan', sistem mengambil jumlah keseluruhan daripada semua akaun yang dipetakan ke 'Kos kewangan Kotak 26/44' dan memaparkan skrin untuk mengagihkan jumlah itu antara Kotak 26 dan Kotak 44:
| Hartanah | Jumlah kos kewangan | Kotak 26 (bukan kediaman) | Kotak 44 (kediaman) |
|---|---|---|---|
| 123 High Street | 0.00 |
Peraturan pengagihan:
- Kotak 26 (bukan kediaman):Boleh ditolak sepenuhnya sebagai perbelanjaan daripada pendapatan sewa
- Kotak 44 (kediaman):Tidak boleh ditolak secara langsung; sebaliknya mendapat kredit cukai 20%
- Sistem secara lalai meletakkan keseluruhan jumlah pada Kotak 44. Bagi setiap hartanah, Kotak 26 + Kotak 44 mesti sama dengan jumlah kos kewangan
- Bagi hartanah kegunaan campuran, iaitu kediaman dan komersial, agihkan jumlahnya mengikut kadar penggunaan sebenar
Langkah 4: jana laporan
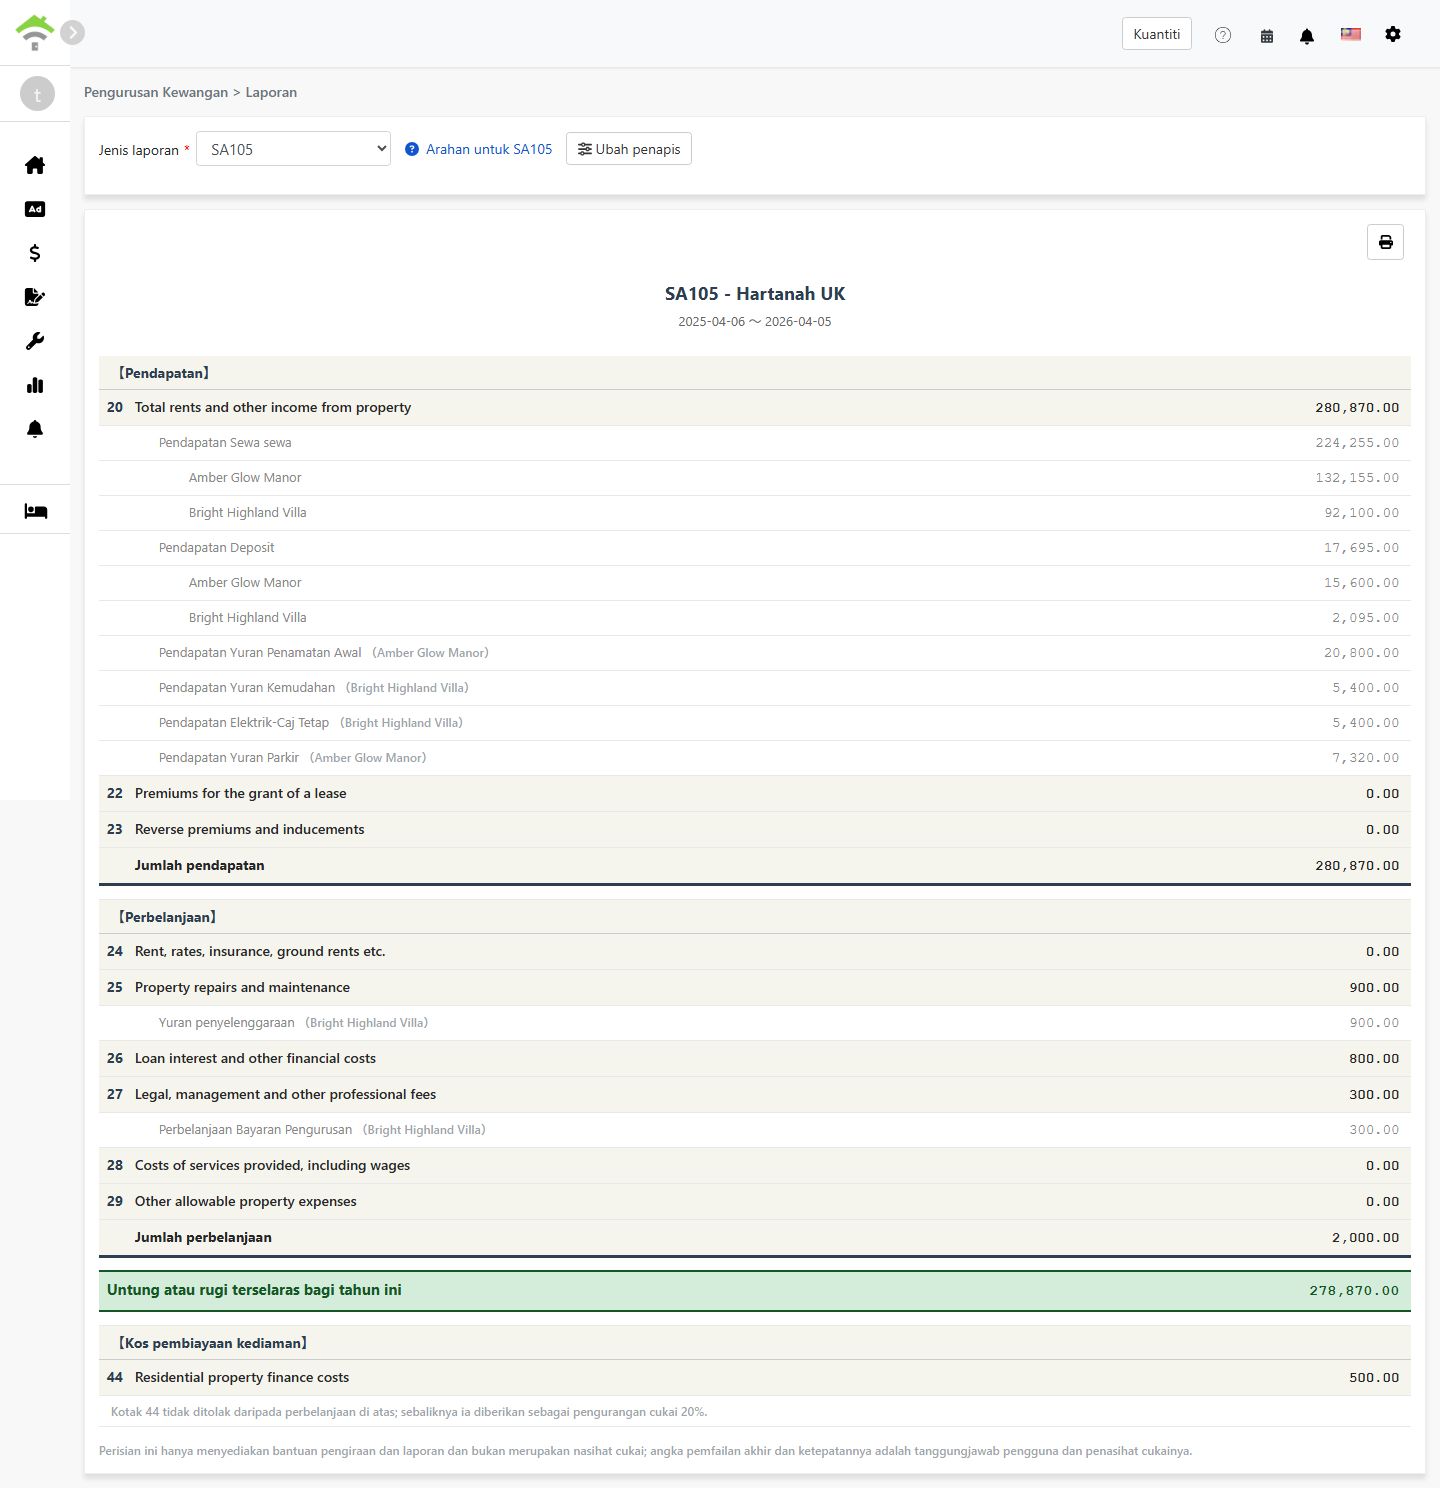
- Selepas mengesahkan pengagihan kos kewangan adalah betul, klik 'Jana laporan'
- Sistem akan menjana laporan SA105 yang memaparkan:
- Pendapatan:Kotak 20-23 - Pendapatan sewa, premium pemberian pajakan dan perkara serupa
- Perbelanjaan:Kotak 24-29 - Perbelanjaan hartanah yang boleh ditolak
- Untung atau rugi terselaras bagi tahun tersebut:Jumlah pendapatan - jumlah perbelanjaan
- Kos kewangan kediaman:Kotak 44 - Faedah gadai janji kediaman, yang mendapat kredit cukai 20%
- Anda boleh mencetak laporan atau mengeksportnya sebagai PDF untuk simpanan persediaan cukai anda
Perbezaan antara Kotak 26 dan Kotak 44
| Perkara | Kotak 26 (bukan kediaman) | Kotak 44 (kediaman) |
|---|---|---|
| Jenis hartanah | Hartanah komersial, pejabat, kedai dan premis seumpamanya | Sewaan kediaman |
| Layanan cukai | Boleh ditolak sepenuhnya sebagai perbelanjaan | Tidak boleh ditolak; mendapat kredit cukai 20% |
| Kedudukan dalam laporan | Kotak 26 - Loan interest and other financial costs | Kotak 44 - Residential property finance costs |
Contoh:
Andaikan anda mempunyai hartanah kegunaan campuran dengan jumlah faedah pinjaman £10,000, di mana 30% untuk kegunaan komersial dan 70% untuk kediaman:
- Kotak 26 (bukan kediaman):£10,000 × 30% = £3,000(boleh ditolak sepenuhnya)
- Kotak 44 (kediaman):£10,000 × 70% = £7,000(kredit cukai 20% = £1,400)
Bagaimana menyediakan carta akaun untuk SA105?
Untuk memetakan akaun kepada kos kewangan:
- Pergi ke Perakaunan → Carta akaun
- Cari akaun yang hendak dipetakan, contohnya Faedah pinjaman
- Tetapkan Kotak SA105 kepada 'Kos kewangan Kotak 26/44'. Sistem kemudian akan memasukkan jumlah akaun itu ke dalam jumlah kos kewangan secara automatik
Terdapat dua cara untuk merekodkan kos kewangan:
- Tambah pada tempoh sewa:Tambah satu transaksi dalam tempoh sewa hartanah menggunakan akaun yang dipetakan ke 'Kos kewangan Kotak 26/44'
- Tambah catatan perakaunan:Cipta satu catatan perakaunan menggunakan akaun yang dipetakan ke 'Kos kewangan Kotak 26/44'
Jumlah yang ditambah melalui mana-mana cara akan dimasukkan ke dalam jumlah kos kewangan secara automatik.
Soalan lazim
Adakah cukai United Kingdom membenarkan potongan susut nilai?
Tidak. Berbeza dengan Schedule E Amerika Syarikat, cukai pendapatan hartanah United Kingdom tiada medan susut nilai. Di United Kingdom, susut nilai hartanah lazimnya hanya berkaitan semasa mengira cukai keuntungan modal apabila hartanah dijual.
Mengapa jumlah kos kewangan saya memaparkan 0?
Sila pastikan carta akaun anda ditetapkan dengan betul, dengan Kotak SA105 ditetapkan kepada 'Kos kewangan Kotak 26/44'. Jika tidak ditetapkan, sistem tidak akan memasukkan jumlah akaun itu ke dalam jumlah kos kewangan.
Bolehkah Kotak 26 + Kotak 44 melebihi jumlah kos kewangan?
Tidak. Sistem mengesahkan bahawa bagi setiap hartanah, Kotak 26 + Kotak 44 mesti sama dengan jumlah kos kewangan hartanah tersebut.
Bolehkah saya memasukkan jumlah kos kewangan secara manual pada skrin laporan?
Tidak. Berbeza dengan susut nilai dalam Schedule E, jumlah kos kewangan SA105 hanya boleh datang daripada tempoh sewa atau catatan perakaunan. Reka bentuk ini memastikan ketepatan jumlah dan mengelakkan percanggahan dengan rekod perakaunan sebenar anda.
Mengapa tahun cukai United Kingdom bermula 6 April hingga 5 April?
Itulah tahun cukai rasmi United Kingdom sebagaimana ditetapkan HMRC. Berbeza dengan tahun kalendar biasa dari Januari hingga Disember, tahun cukai United Kingdom bermula pada 6 April setiap tahun dan berakhir pada 5 April tahun berikutnya.
Jadual kotak SA105
【Pendapatan】
| Kotak | Nama kotak | Keterangan |
|---|---|---|
| 20 | Total rents and other income from property | Jumlah pendapatan sewa dan pendapatan hartanah yang lain |
| 22 | Premiums for the grant of a lease | Premium yang diterima bagi pemberian pajakan |
| 23 | Reverse premiums and inducements | Premium songsang dan insentif penyewa yang diterima |
【Perbelanjaan】
| Kotak | Nama kotak | Keterangan |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Sewa tanah, cukai tempatan dan premium insurans |
| 25 | Property repairs and maintenance | Kos pembaikan dan penyelenggaraan |
| 26 | Loan interest and other financial costs | Kos kewangan hartanah bukan kediaman, boleh ditolak sepenuhnya |
| 27 | Legal, management and other professional fees | Yuran guaman, yuran pengurusan hartanah dan yuran akauntan |
| 28 | Costs of services provided, including wages | Kos perkhidmatan yang diberikan, termasuk gaji pekerja |
| 29 | Other allowable property expenses | Perbelanjaan lain yang boleh ditolak yang tidak disenaraikan di atas |
【Kos kewangan kediaman】
| Kotak | Nama kotak | Keterangan |
|---|---|---|
| 44 | Residential property finance costs | Kos kewangan hartanah kediaman, yang mendapat kredit cukai 20% |