
מדריך לשימוש בטופס SA105 לדיווח הכנסות משכירות בבריטניה
קישורים מהירים
מהו טופס SA105?
טופס SA105 הוא הנספח הבריטי להכנסות מנכסים שרשות המסים הבריטית (HMRC) דורשת, והוא מוגש יחד עם דוח השומה העצמית (Self Assessment Tax Return). אם יש לכם נכסים מושכרים בבריטניה, עליכם למלא טופס זה מדי שנה כדי לדווח על הכנסות השכירות וההוצאות הקשורות אליהן.
RentPackage מציעה דוח SA105 שמסכם אוטומטית את הכנסות והוצאות השכירות שלכם, וכך הופך את הכנת הדוח בבריטניה לפשוטה ויעילה.
אופן השימוש
שלב 1: בחירת סוג הדוח ושנת המס
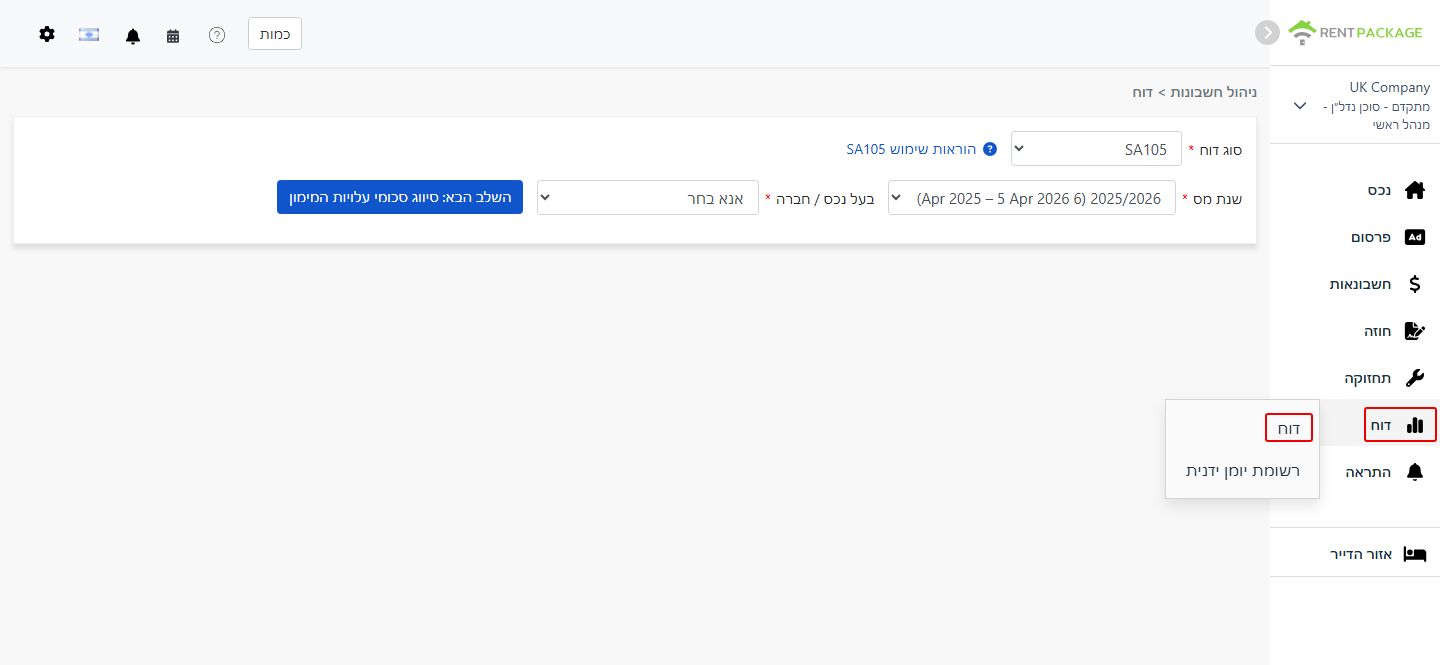
- פתיחת הדוח:עברו לרשימת הפונקציות ← דוחות ← בחרו 'SA105' כסוג הדוח
- בחירת שנת מס:התפריט הנפתח מציג את טווחי שנות המס המלאים, לדוגמה '2025/2026 (6 באפריל 2025 - 5 באפריל 2026)'
שלב 2: בחירת בעלים או חברה
בתפריט הנפתח 'בעלים/חברה' בחרו את הגורם שעבורו תופק הדוח:
- חברה:אם הנכסים מוחזקים על שם חברה, בחרו את החברה המתאימה
- בעלים:אם אתם משכירים המנהלים בעצמם או משכירי משנה, בחרו את שם הבעלים המתאים
לאחר הבחירה לחצו על 'הבא: חלוקת הוצאות מימון'.
שלב 3: חלוקת הוצאות המימון (משבצת 26 / משבצת 44)
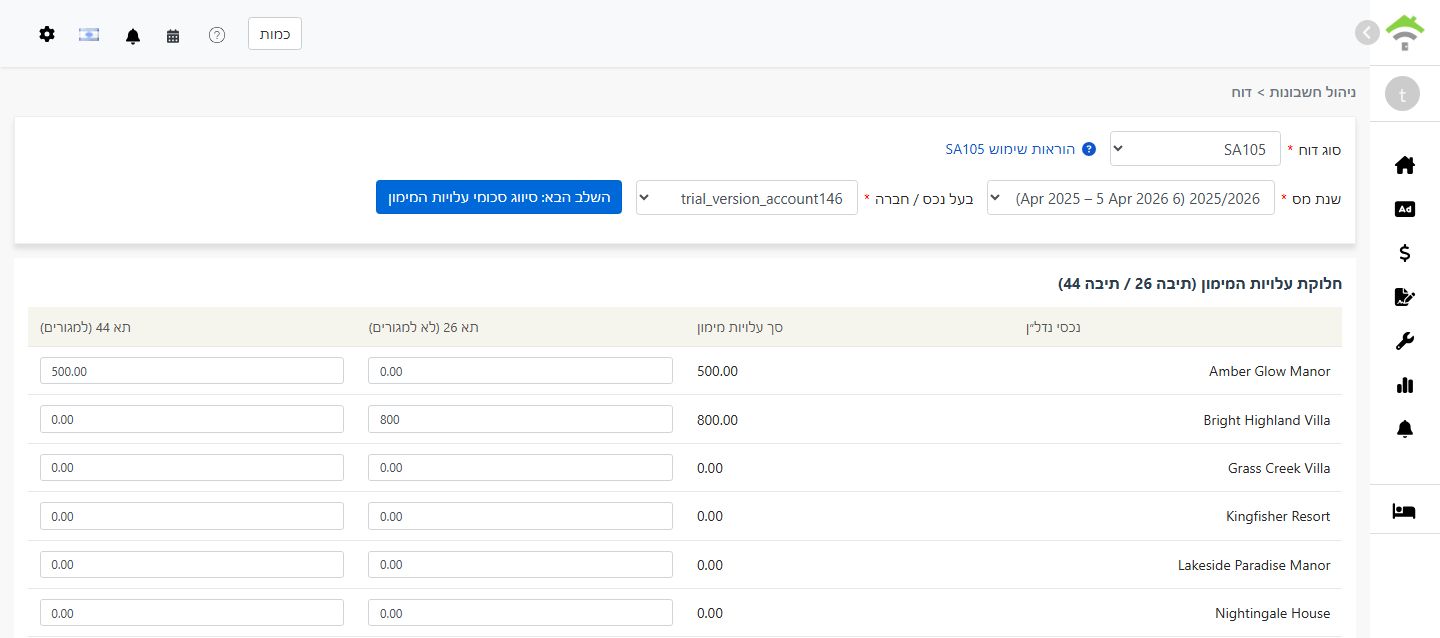
כשתלחצו על 'חלוקת הוצאות מימון', המערכת שולפת את הסכום הכולל מכל החשבונות המשויכים ל'הוצאות מימון משבצות 26/44' ומציגה מסך לחלוקת הסכום בין משבצת 26 למשבצת 44:
| נכס | סך הוצאות המימון | משבצת 26 (שאינו למגורים) | משבצת 44 (למגורים) |
|---|---|---|---|
| 123 High Street | 0.00 |
כללי החלוקה:
- משבצת 26 (שאינו למגורים):ניתן לניכוי מלא כהוצאה מהכנסות השכירות
- משבצת 44 (למגורים):אינו ניתן לניכוי ישיר; במקום זאת מזכה בזיכוי מס של 20%
- המערכת משייכת כברירת מחדל את מלוא הסכום למשבצת 44. עבור כל נכס, משבצת 26 + משבצת 44 חייבות להיות שוות לסך הוצאות המימון
- בנכסים בשימוש מעורב, למגורים ולמסחר, חלקו את הסכומים באופן יחסי לשימוש בפועל
שלב 4: הפקת הדוח
- לאחר אימות חלוקת הוצאות המימון לחצו על 'הפקת דוח'
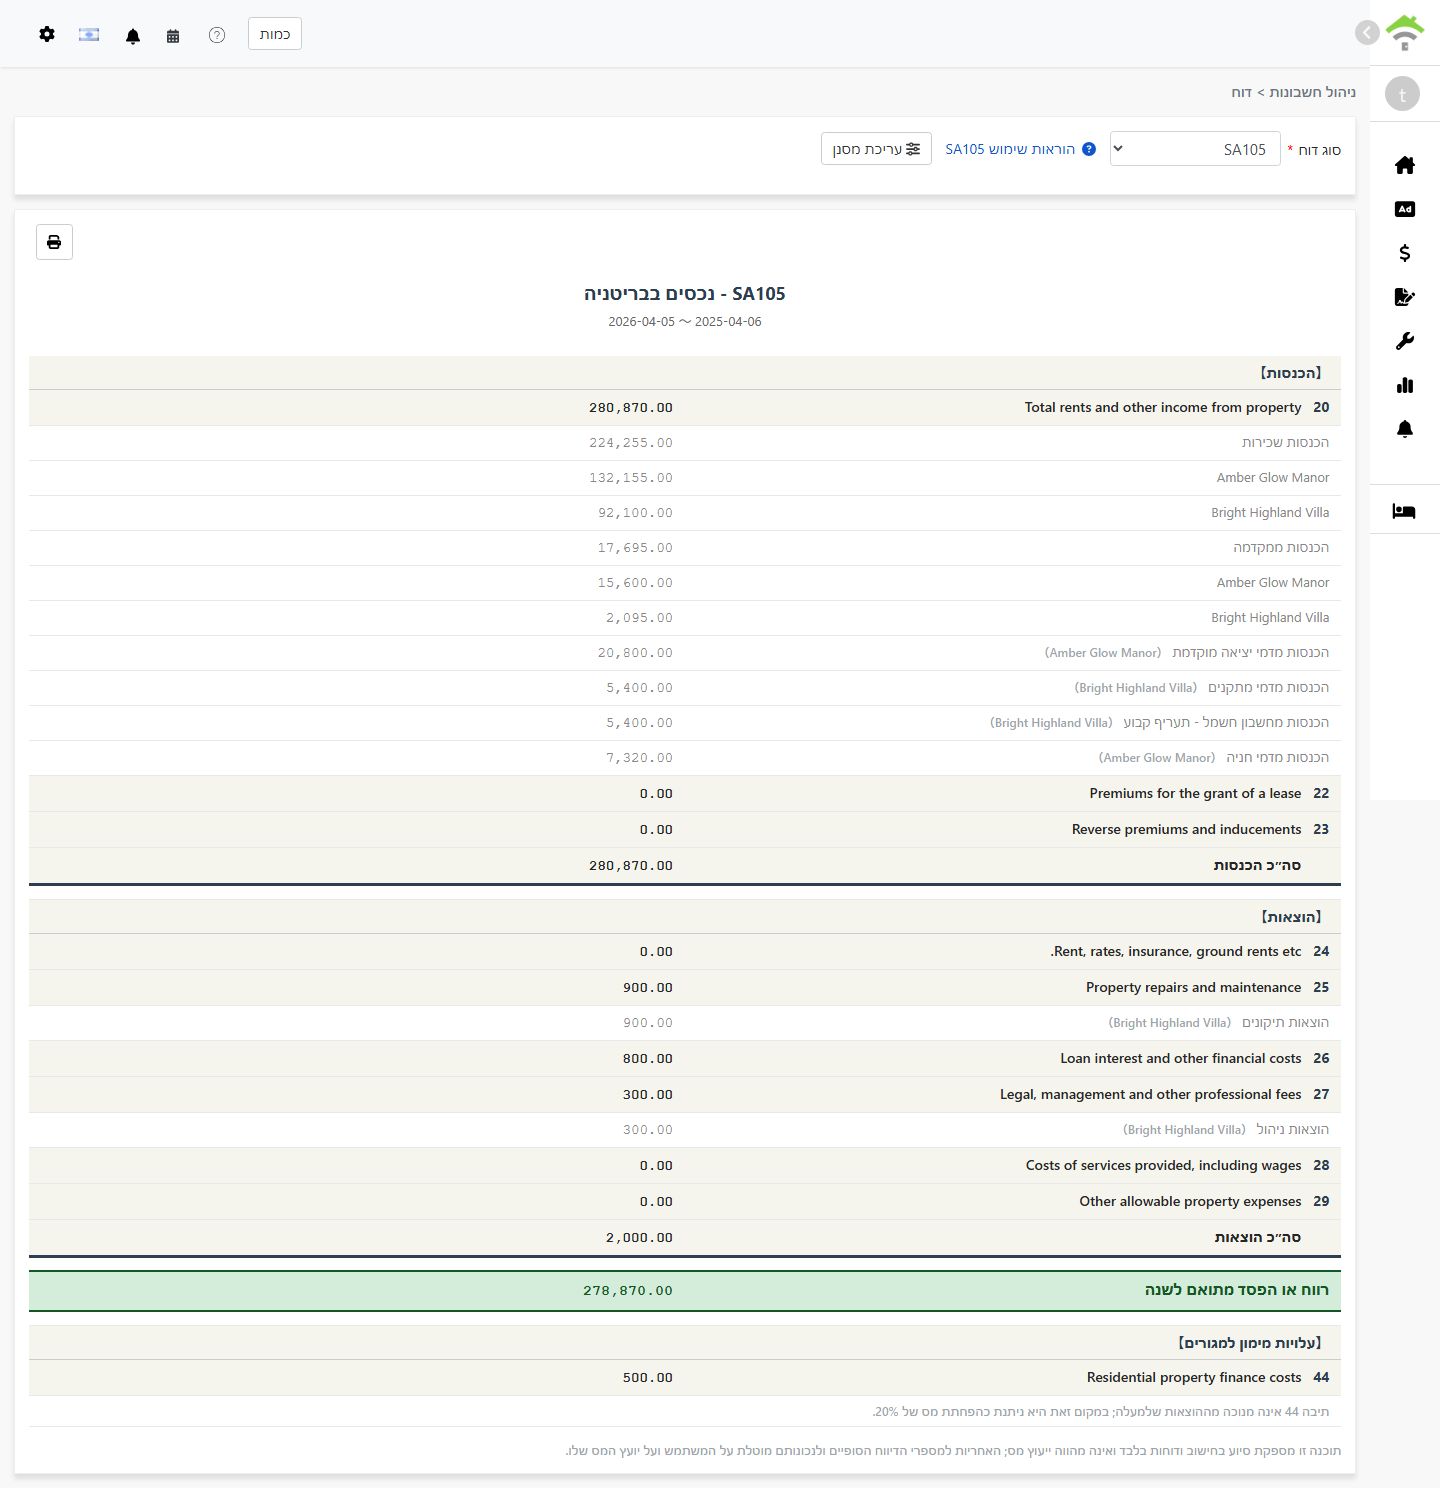
- המערכת תפיק דוח SA105 שיציג:
- הכנסות:משבצות 20-23 - הכנסות שכירות, דמי הסכמה להענקת שכירות ופריטים דומים
- הוצאות:משבצות 24-29 - הוצאות נכס המוכרות לניכוי
- רווח או הפסד מתואם לשנה:סך ההכנסות - סך ההוצאות
- הוצאות מימון למגורים:משבצת 44 - ריבית משכנתה על נכס למגורים, המזכה בזיכוי מס של 20%
- אפשר להדפיס את הדוח או לייצא אותו כ-PDF ולשמור בתיק הכנת הדוח השנתי
ההבדל בין משבצת 26 למשבצת 44
| פריט | משבצת 26 (שאינו למגורים) | משבצת 44 (למגורים) |
|---|---|---|
| סוג הנכס | נכסים מסחריים, משרדים, חנויות וחללים דומים | השכרה למגורים |
| טיפול מיסויי | ניתן לניכוי מלא כהוצאה | אינו ניתן לניכוי; מזכה בזיכוי מס של 20% |
| מיקום בדוח | משבצת 26 - Loan interest and other financial costs | משבצת 44 - Residential property finance costs |
דוגמה:
נניח שיש לכם נכס בשימוש מעורב שריבית ההלוואה בו מסתכמת ב-£10,000, מתוכם 30% לשימוש מסחרי ו-70% לשימוש למגורים:
- משבצת 26 (שאינו למגורים):£10,000 × 30% = £3,000(ניתן לניכוי מלא)
- משבצת 44 (למגורים):£10,000 × 70% = £7,000(זיכוי מס של 20% = £1,400)
כיצד מגדירים את לוח החשבונות עבור SA105?
כדי לשייך חשבון להוצאות מימון:
- עברו לחשבונאות ← לוח חשבונות
- אתרו את החשבון שברצונכם לשייך, לדוגמה ריבית הלוואות
- הגדירו את משבצת SA105 ל'הוצאות מימון משבצות 26/44'. לאחר מכן המערכת תכלול אוטומטית את סכומי החשבון בסך הוצאות המימון
לרישום הוצאות מימון קיימות שתי דרכים:
- הוספה לתקופת שכירות:הוסיפו תנועה בתקופת השכירות של הנכס באמצעות חשבון המשויך ל'הוצאות מימון משבצות 26/44'
- הוספת פקודת יומן:צרו פקודת יומן באמצעות חשבון המשויך ל'הוצאות מימון משבצות 26/44'
סכומים שנרשמו בכל אחת מהדרכים ייכללו אוטומטית בסך הוצאות המימון.
שאלות נפוצות
האם המס הבריטי מאפשר ניכוי פחת?
לא. בשונה מטופס Schedule E האמריקאי, במס הבריטי על הכנסות מנכסים אין שדה פחת. בבריטניה הפחת של נכס רלוונטי בדרך כלל רק בחישוב מס רווחי הון בעת מכירת הנכס.
מדוע סך הוצאות המימון שלי מוצג כ-0?
ודאו שלוח החשבונות מוגדר כראוי ומשבצת SA105 מוגדרת ל'הוצאות מימון משבצות 26/44'. ללא הגדרה זו המערכת לא תכלול את סכומי אותו חשבון בסך הוצאות המימון.
האם משבצת 26 + משבצת 44 יכולות לעלות על סך הוצאות המימון?
לא. המערכת מוודאת שעבור כל נכס משבצת 26 + משבצת 44 שוות לסך הוצאות המימון של אותו נכס.
האם אפשר להזין את סך הוצאות המימון ידנית במסך הדוח?
לא. בשונה מהפחת בטופס Schedule E, סך הוצאות המימון ב-SA105 יכול להגיע רק מתקופות שכירות או מפקודות יומן. תכנון זה מבטיח את דיוק הסכומים ומונע פערים מול רישומי החשבונאות שלכם בפועל.
מדוע שנת המס הבריטית נמשכת מ-6 באפריל עד 5 באפריל?
זוהי שנת המס הרשמית בבריטניה כפי שקבעה HMRC. בשונה משנה קלנדרית רגילה מינואר עד דצמבר, שנת המס הבריטית מתחילה ב-6 באפריל בכל שנה ומסתיימת ב-5 באפריל של השנה שלאחר מכן.
טבלת משבצות טופס SA105
【הכנסות】
| משבצת | שם השדה | תיאור |
|---|---|---|
| 20 | Total rents and other income from property | סך הכנסות השכירות והכנסות אחרות מהנכס |
| 22 | Premiums for the grant of a lease | דמי הסכמה שהתקבלו בעד הענקת שכירות |
| 23 | Reverse premiums and inducements | דמי הסכמה הפוכים ותמריצים שהתקבלו |
【הוצאות】
| משבצת | שם השדה | תיאור |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | דמי חכירת קרקע, ארנונה ודמי ביטוח |
| 25 | Property repairs and maintenance | הוצאות תיקונים ותחזוקה |
| 26 | Loan interest and other financial costs | הוצאות מימון של נכסים שאינם למגורים, ניתנות לניכוי מלא |
| 27 | Legal, management and other professional fees | שכר טרחת עורך דין, דמי ניהול נכס ושכר טרחת רואה חשבון |
| 28 | Costs of services provided, including wages | עלות השירותים שסופקו, לרבות שכר עובדים |
| 29 | Other allowable property expenses | הוצאות מוכרות אחרות שלא צוינו לעיל |
【הוצאות מימון למגורים】
| משבצת | שם השדה | תיאור |
|---|---|---|
| 44 | Residential property finance costs | הוצאות מימון של נכסים למגורים, המזכות בזיכוי מס של 20% |