
Guía de uso del formulario SA105 de rentas inmobiliarias del Reino Unido
Enlaces rápidos
- ¿Qué es el SA105?
- Paso 1: seleccionar el tipo de informe y el año fiscal
- Paso 2: seleccionar el propietario o la empresa
- Paso 3: repartir los costes financieros
- Paso 4: generar el informe
- Diferencia entre la casilla 26 y la casilla 44
- ¿Cómo configurar el plan contable para el SA105?
- Preguntas frecuentes
- Tabla de casillas del SA105
¿Qué es el SA105?
El SA105 es el anexo británico de rentas inmobiliarias exigido por la Agencia Tributaria del Reino Unido (HMRC). Se presenta junto con la declaración de autoliquidación (Self Assessment Tax Return). Si posee inmuebles en alquiler en el Reino Unido, debe completar este formulario cada año para declarar sus ingresos por alquiler y los gastos relacionados.
RentPackage ofrece una función de informe SA105 que resume automáticamente sus ingresos y gastos de alquiler, lo que hace que la preparación fiscal en el Reino Unido sea sencilla y eficiente.
Cómo usarlo
Paso 1: seleccionar el tipo de informe y el año fiscal
- Abrir el informe:Vaya a la lista de funciones → Informes → Seleccione 'SA105' como tipo de informe
- Seleccionar el año fiscal:El desplegable muestra los periodos completos de los años fiscales, por ejemplo '2025/2026 (6 abr. 2025 - 5 abr. 2026)'

Paso 2: seleccionar el propietario o la empresa
En el desplegable 'Propietario/Empresa', seleccione la entidad para la que desea generar el informe:
- Empresa:Si posee los inmuebles a nombre de una empresa, seleccione la empresa correspondiente
- Propietario:Si es un arrendador que gestiona sus propios inmuebles o un subarrendador, seleccione el nombre del propietario correspondiente
Tras la selección, haga clic en 'Siguiente: repartir los costes financieros'.
Paso 3: repartir los costes financieros (casilla 26 / casilla 44)
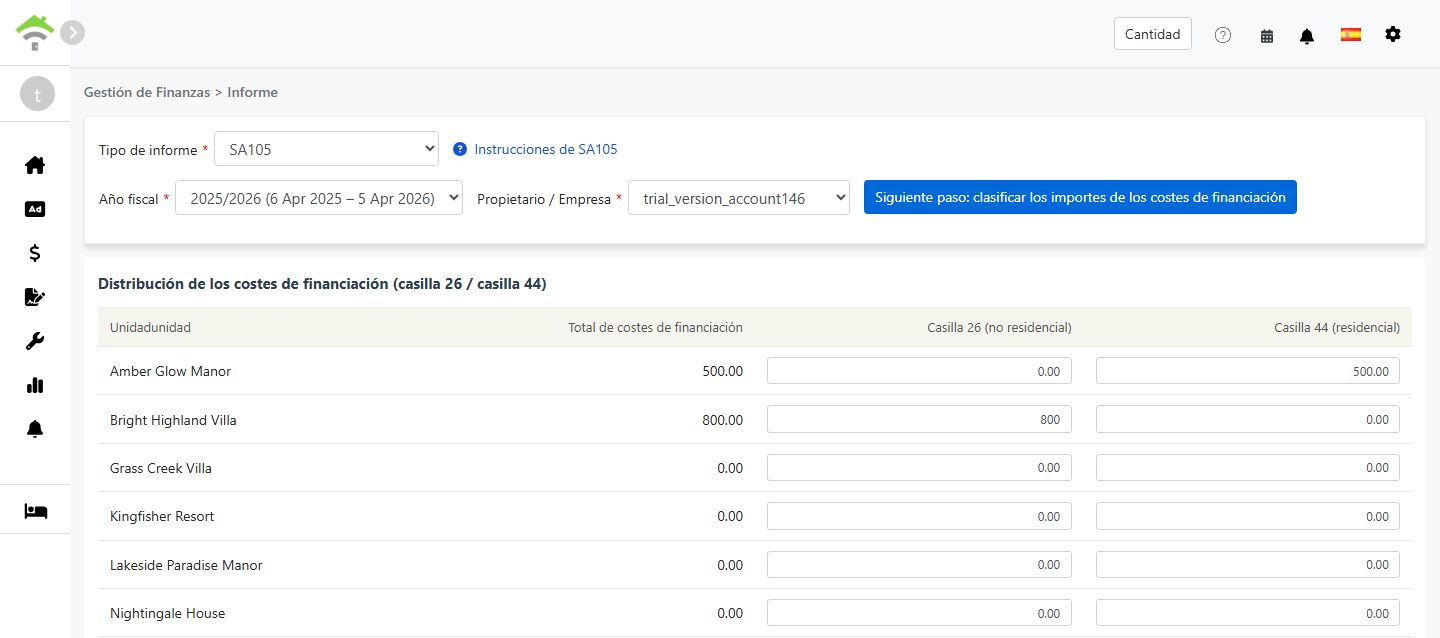
Al hacer clic en 'Repartir los costes financieros', el sistema obtiene el importe total de todas las cuentas asignadas a 'Costes financieros casillas 26/44' y muestra una pantalla para repartir el importe entre la casilla 26 y la casilla 44:
| Inmueble | Total de costes financieros | Casilla 26 (no residencial) | Casilla 44 (residencial) |
|---|---|---|---|
| 123 High Street | 0.00 |
Reglas de reparto:
- Casilla 26 (no residencial):Totalmente deducible como gasto de los ingresos por alquiler
- Casilla 44 (residencial):No deducible directamente; en su lugar da derecho a una deducción fiscal del 20 %
- El sistema asigna por defecto todo el importe a la casilla 44. Para cada inmueble, casilla 26 + casilla 44 debe ser igual al total de costes financieros
- En inmuebles de uso mixto, residencial y comercial, reparta los importes de forma proporcional al uso real
Paso 4: generar el informe
- Tras comprobar que el reparto de los costes financieros es correcto, haga clic en 'Generar informe'
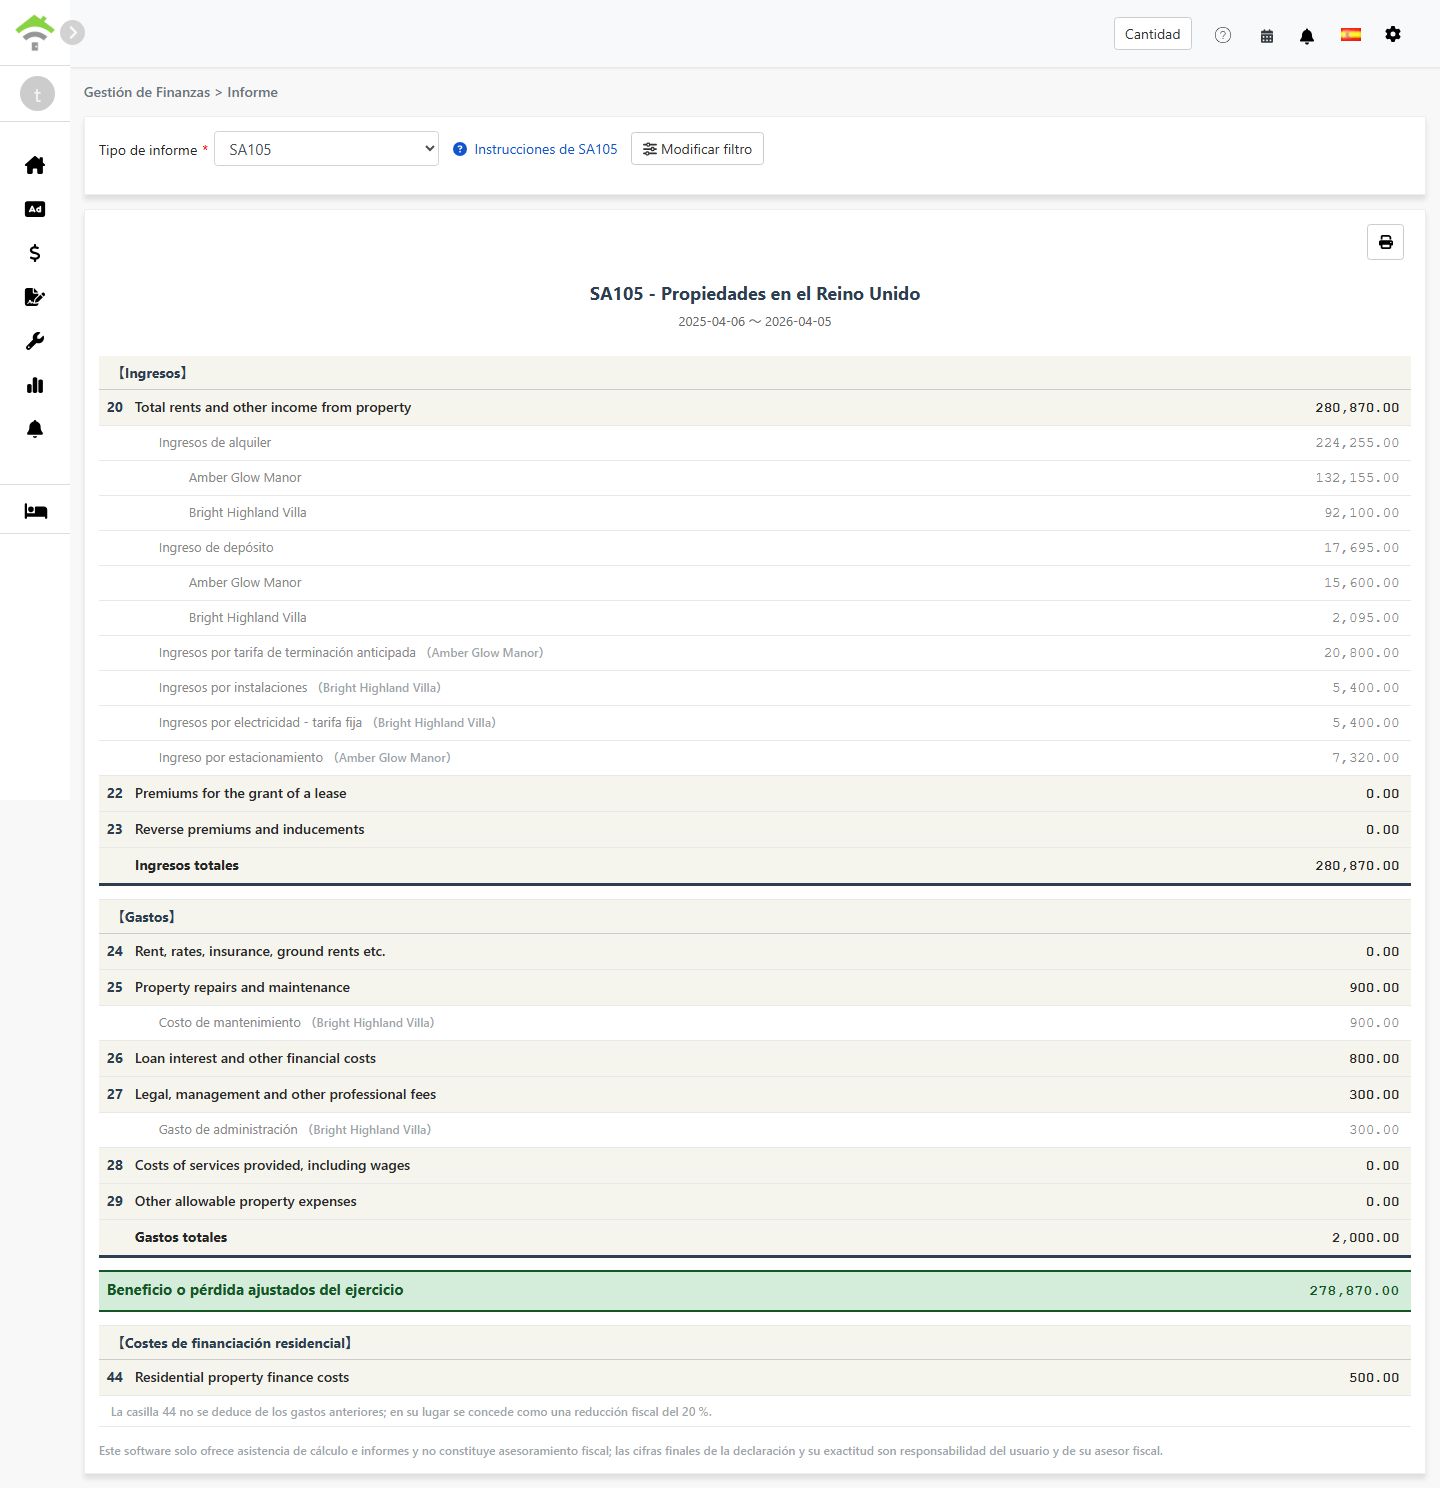
- El sistema generará un informe SA105 que muestra:
- Ingresos:Casillas 20-23 - Ingresos por alquiler, primas de arrendamiento y conceptos similares
- Gastos:Casillas 24-29 - Gastos inmobiliarios deducibles
- Resultado ajustado del ejercicio:Total de ingresos - total de gastos
- Costes financieros residenciales:Casilla 44 - Intereses de hipoteca residencial, con derecho a una deducción fiscal del 20 %
- Puede imprimir el informe o exportarlo en PDF para su archivo de preparación fiscal
Diferencia entre la casilla 26 y la casilla 44
| Concepto | Casilla 26 (no residencial) | Casilla 44 (residencial) |
|---|---|---|
| Tipo de inmueble | Inmuebles comerciales, oficinas, locales y similares | Alquileres residenciales |
| Tratamiento fiscal | Totalmente deducible como gasto | No deducible; da derecho a una deducción fiscal del 20 % |
| Ubicación en el informe | Casilla 26 - Loan interest and other financial costs | Casilla 44 - Residential property finance costs |
Ejemplo:
Suponga que tiene un inmueble de uso mixto con intereses de préstamo por un total de 10.000 £, de los cuales el 30 % corresponde a uso comercial y el 70 % a uso residencial:
- Casilla 26 (no residencial):£10,000 × 30% = £3,000(totalmente deducible)
- Casilla 44 (residencial):£10,000 × 70% = £7,000(deducción fiscal del 20 % = 1.400 £)
¿Cómo configurar el plan contable para el SA105?
Para asignar una cuenta a los costes financieros:
- Vaya a Contabilidad → Plan contable
- Busque la cuenta que desea asignar, por ejemplo Intereses de préstamos
- Configure la casilla SA105 como 'Costes financieros casillas 26/44'. El sistema incluirá entonces automáticamente los importes de esa cuenta en el total de costes financieros
Para registrar costes financieros existen dos métodos:
- Añadir al periodo de alquiler:Añada una operación en el periodo de alquiler del inmueble utilizando una cuenta asignada a 'Costes financieros casillas 26/44'
- Añadir un asiento contable:Cree un asiento contable utilizando una cuenta asignada a 'Costes financieros casillas 26/44'
Los importes añadidos por cualquiera de los dos métodos se incluyen automáticamente en el total de costes financieros.
Preguntas frecuentes
¿La fiscalidad británica permite deducir la amortización?
No. A diferencia del Schedule E estadounidense, el impuesto británico sobre rentas inmobiliarias no tiene un campo de amortización. En el Reino Unido, la amortización de un inmueble solo suele ser relevante al calcular el impuesto sobre plusvalías en el momento de la venta.
¿Por qué el total de mis costes financieros aparece como 0?
Compruebe que su plan contable está correctamente configurado con la casilla SA105 establecida en 'Costes financieros casillas 26/44'. Si no está configurada, el sistema no incluirá los importes de esa cuenta en el total de costes financieros.
¿Puede casilla 26 + casilla 44 superar el total de costes financieros?
No. El sistema valida que, para cada inmueble, casilla 26 + casilla 44 sea igual al total de costes financieros de ese inmueble.
¿Puedo introducir manualmente el total de costes financieros en la pantalla del informe?
No. A diferencia de la amortización del Schedule E, el total de costes financieros del SA105 solo puede proceder de periodos de alquiler o de asientos contables. Este diseño garantiza la exactitud de los importes y evita discrepancias con su contabilidad real.
¿Por qué el año fiscal británico va del 6 de abril al 5 de abril?
Es el año fiscal oficial definido por la HMRC. A diferencia del año natural habitual, de enero a diciembre, el año fiscal británico comienza el 6 de abril de cada año y termina el 5 de abril del año siguiente.
Tabla de casillas del SA105
【Ingresos】
| Casilla | Nombre del campo | Descripción |
|---|---|---|
| 20 | Total rents and other income from property | Total de ingresos por alquiler y otros ingresos inmobiliarios |
| 22 | Premiums for the grant of a lease | Primas percibidas por la concesión de un arrendamiento |
| 23 | Reverse premiums and inducements | Primas inversas e incentivos percibidos |
【Gastos】
| Casilla | Nombre del campo | Descripción |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Canon del suelo, tasas locales y primas de seguro |
| 25 | Property repairs and maintenance | Gastos de reparación y mantenimiento |
| 26 | Loan interest and other financial costs | Costes financieros de inmuebles no residenciales, totalmente deducibles |
| 27 | Legal, management and other professional fees | Honorarios jurídicos, gastos de gestión inmobiliaria y honorarios contables |
| 28 | Costs of services provided, including wages | Coste de los servicios prestados, incluidos los salarios |
| 29 | Other allowable property expenses | Otros gastos deducibles no enumerados anteriormente |
【Costes financieros residenciales】
| Casilla | Nombre del campo | Descripción |
|---|---|---|
| 44 | Residential property finance costs | Costes financieros de inmuebles residenciales, con derecho a una deducción fiscal del 20 % |