
SA105 英国出租所得税报表用户指南
快速链接
什么是 SA105?
SA105 是英国税务海关总署(HMRC)规定的出租所得附表,随自我评估纳税申报表(Self Assessment Tax Return)一并申报。只要您在英国持有出租房产,每年都必须填写这份表格,申报租金收入与相关费用。
RentPackage 提供 SA105 报表功能,会自动汇总您的租金收入与费用,让英国报税准备变得简单又高效。
操作方式
步骤一:选择报表类型与税务年度
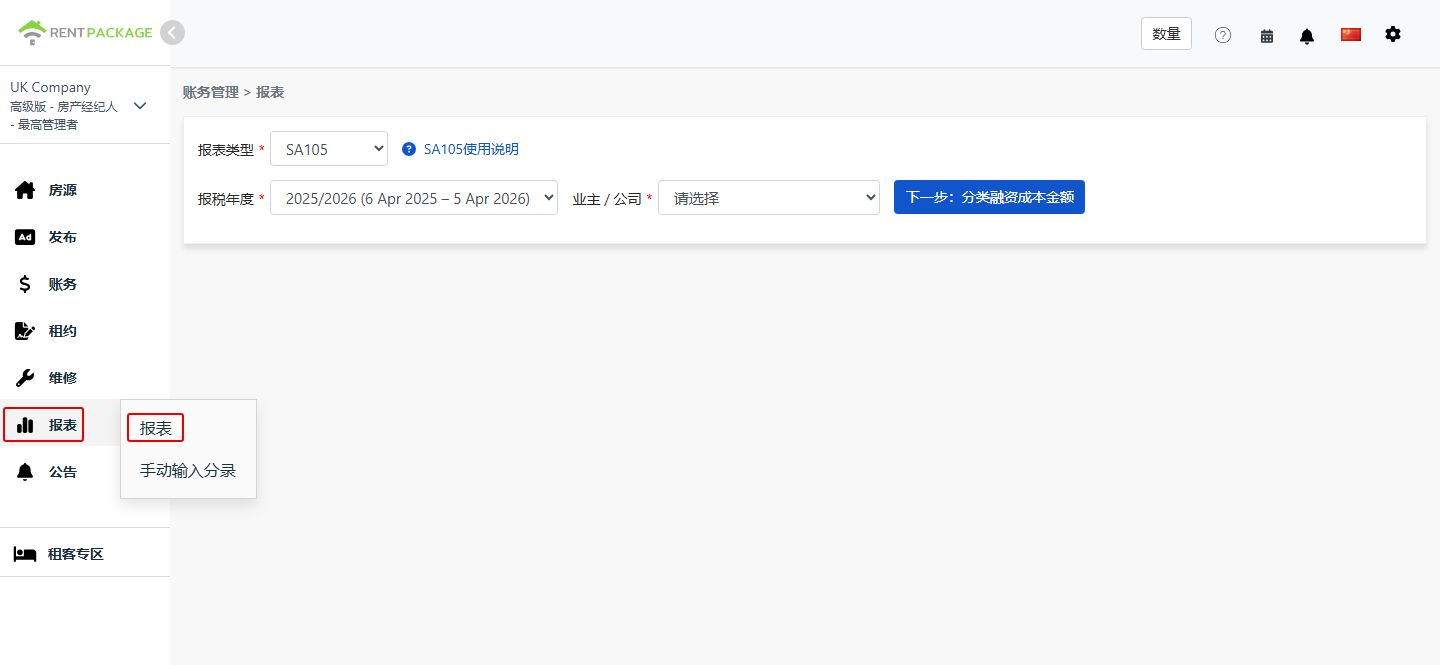
- 打开报表:进入功能列表 → 报表 → 报表类型选择「SA105」
- 选择税务年度:下拉菜单会显示完整的税务年度区间,例如「2025/2026(2025 年 4 月 6 日 - 2026 年 4 月 5 日)」
步骤二:选择业主或公司
在「业主/公司」下拉菜单中,选择要生成报表的对象:
- 公司:若房产是以公司名义持有,请选择对应的公司
- 业主:若您是自管房东或二房东,请选择对应的业主名称
选择完成后,点击「下一步:分配财务成本」。
步骤三:分配财务成本(Box 26 / Box 44)
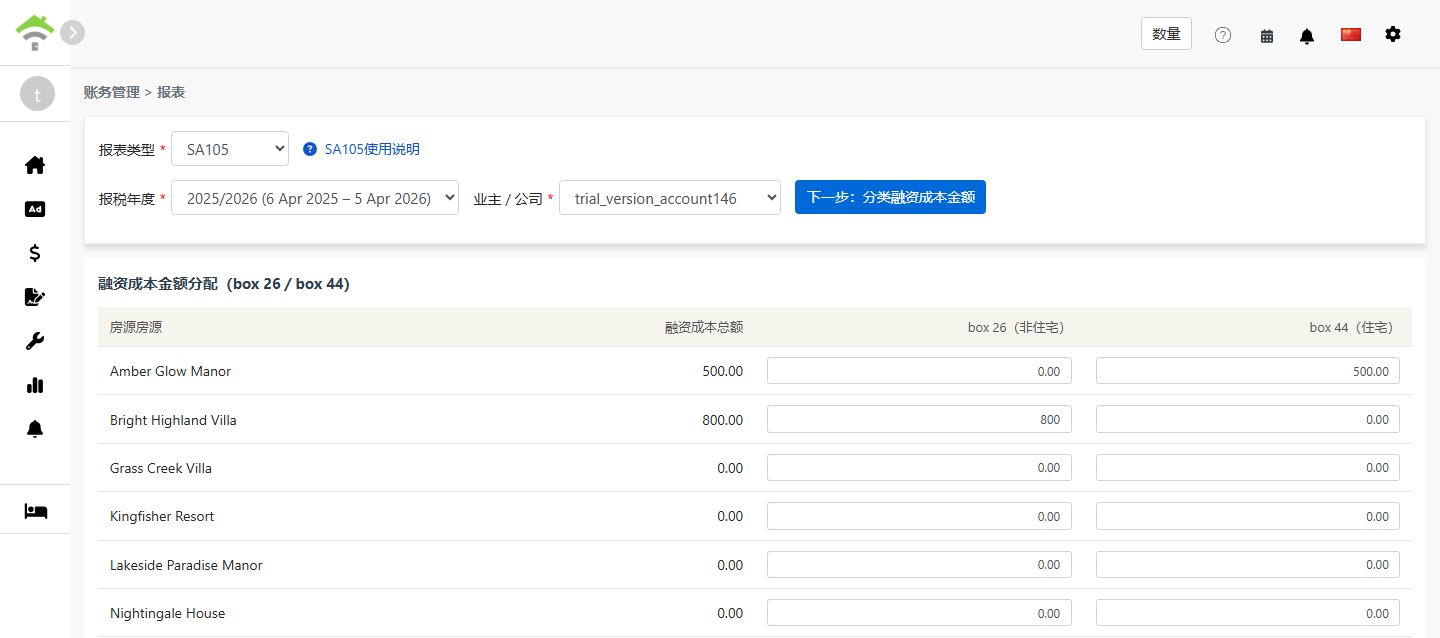
点击「分配财务成本」后,系统会从所有对应到「Box 26/44 财务成本」的会计科目取得总额,并显示分配页面,让您把金额分配到 Box 26 与 Box 44:
| 房产 | 财务成本总额 | Box 26(非住宅用) | Box 44(住宅用) |
|---|---|---|---|
| 123 High Street | 0.00 |
分配规则:
- Box 26(非住宅用):可全额列为费用,从租金收入中扣除
- Box 44(住宅用):不可直接扣除,改以 20% 税额抵免计算
- 系统默认将全部金额归入 Box 44。每个房产的 Box 26 + Box 44 必须等于该房产的财务成本总额
- 混合用途房产(住宅与商用兼具)请按实际使用比例分配金额
步骤四:生成报表
- 确认财务成本分配无误后,点击「生成报表」
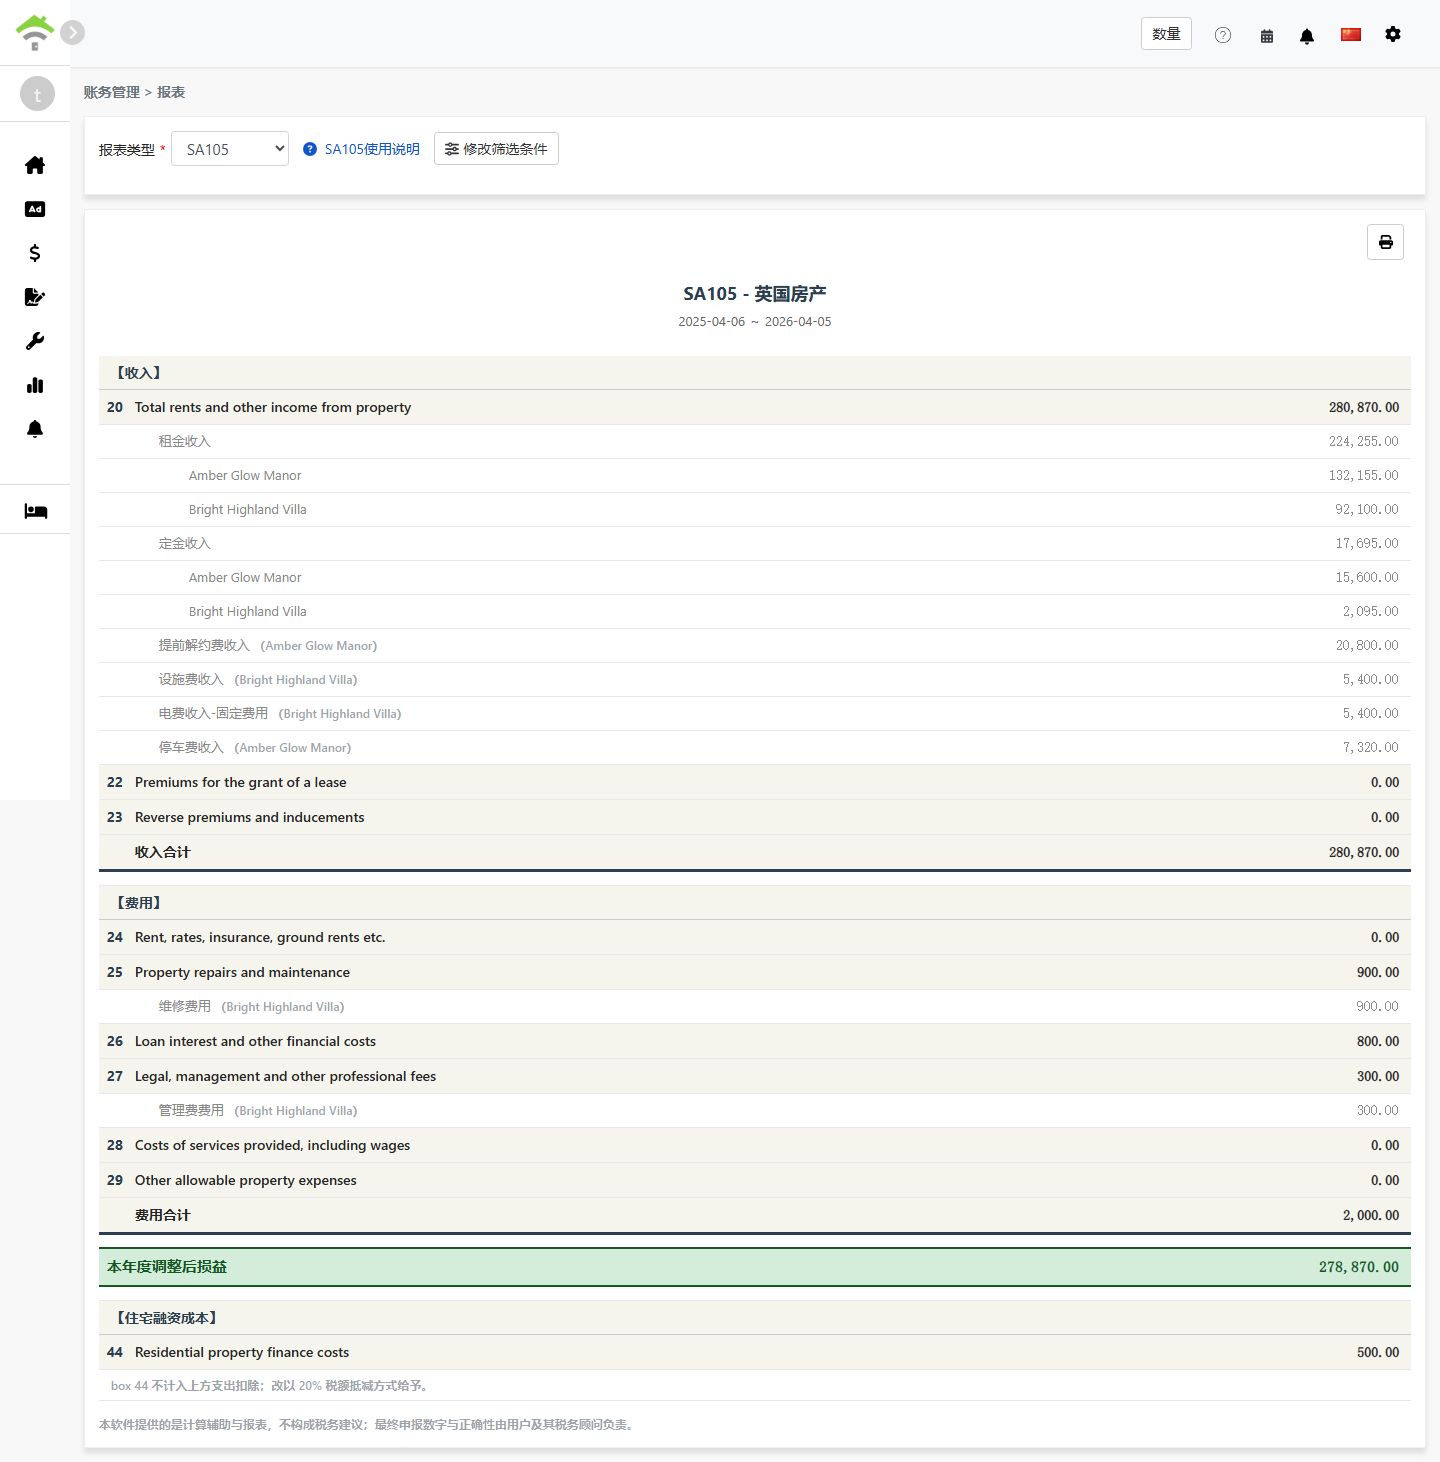
- 系统会生成 SA105 报表,内容包含:
- 收入:Box 20-23 - 租金收入、租赁权利金等项目
- 费用:Box 24-29 - 可列报的出租相关费用
- 本年度调整后损益:收入总额 - 费用总额
- 住宅财务成本:Box 44 - 住宅房贷利息,适用 20% 税额抵免
- 您可以打印报表或导出 PDF,作为报税准备的存档资料
Box 26 与 Box 44 的区别
| 项目 | Box 26(非住宅用) | Box 44(住宅用) |
|---|---|---|
| 房产类型 | 商用不动产、办公室、店面等 | 住宅出租 |
| 税务处理 | 可全额列为费用扣除 | 不可扣除,改以 20% 税额抵免计算 |
| 报表字段 | Box 26 - Loan interest and other financial costs | Box 44 - Residential property finance costs |
示例:
假设您有一个混合用途房产,贷款利息合计 £10,000,其中 30% 为商用、70% 为住宅用:
- Box 26(非住宅用):£10,000 × 30% = £3,000(可全额扣除)
- Box 44(住宅用):£10,000 × 70% = £7,000(20% 税额抵免 = £1,400)
如何设置 SA105 的会计科目?
将会计科目对应到财务成本的步骤:
- 进入会计管理 → 会计科目表
- 找到要对应的科目,例如「贷款利息」
- 将 SA105 Box 设置为「Box 26/44 财务成本」,系统就会自动把该科目的金额纳入财务成本总额
新增财务成本交易有两种方式:
- 在租赁期间新增:在房产的租赁期间中,使用已对应到「Box 26/44 财务成本」的科目新增一笔交易
- 新增会计凭证:使用已对应到「Box 26/44 财务成本」的科目创建一笔会计凭证
通过上述任一方式新增的金额,都会自动纳入财务成本总额。
常见问题
英国报税可以列报折旧吗?
不行。与美国的 Schedule E 不同,英国出租所得税没有折旧字段。在英国,房产折旧通常只有在出售房产计算资本利得税时才会用到。
为什么我的财务成本总额显示 0?
请确认会计科目表已正确设置,将 SA105 Box 设为「Box 26/44 财务成本」。若未设置,系统不会把该科目的金额纳入财务成本总额。
Box 26 + Box 44 可以超过财务成本总额吗?
不行。系统会验证每个房产的 Box 26 + Box 44 必须等于该房产的财务成本总额。
可以在报表页面手动输入财务成本总额吗?
不行。与 Schedule E 的折旧不同,SA105 的财务成本总额只能来自租赁期间或会计凭证。这样的设计可确保金额准确,避免与实际账务记录产生偏差。
为什么英国税务年度是 4 月 6 日到 4 月 5 日?
这是 HMRC 制定的英国官方税务年度。与一般的历年制(1 月至 12 月)不同,英国税务年度自每年 4 月 6 日起算,至次年 4 月 5 日结束。
SA105 字段对照表
【收入】
| Box | 字段名称 | 说明 |
|---|---|---|
| 20 | Total rents and other income from property | 租金收入与其他出租相关收入的总额 |
| 22 | Premiums for the grant of a lease | 因授予租约而收取的权利金 |
| 23 | Reverse premiums and inducements | 收取的反向权利金与承租诱因金 |
【费用】
| Box | 字段名称 | 说明 |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | 地租、地方税与保险费 |
| 25 | Property repairs and maintenance | 维修与保养费用 |
| 26 | Loan interest and other financial costs | 非住宅用房产的财务成本,可全额扣除 |
| 27 | Legal, management and other professional fees | 律师费、物业管理费与会计师费 |
| 28 | Costs of services provided, including wages | 提供服务的成本,包含员工薪资 |
| 29 | Other allowable property expenses | 上列以外的其他可列报费用 |
【住宅财务成本】
| Box | 字段名称 | 说明 |
|---|---|---|
| 44 | Residential property finance costs | 住宅用房产的财务成本,适用 20% 税额抵免 |