
Anlage V Germaniya ijara daromad solig'i hisobotining foydalanuvchi qo'llanmasi
Ushbu maqola uchun tezkor havola
1. Anlage V nima?
Anlage V (Ijara va ijaradan olish daromadlari) yillik daromad solig'i deklaratsiyasi bilan birga nemis soliqlarida soliq idorasiga topshiriladigan mulk daromadlari jadvalidir. Agar siz Germaniyada ijara daromadiga ega bo'lsangiz, har bir mulk uchun yillik ravishda alohida Anlage V to'ldirishingiz va o'sha mulkning ijara daromadlari va xarajatlarini hisobot qilishingiz kerak.
RentPackage Anlage V hisobotini taqdim etadi, nemis 'Zufluss-/Abflussprinzip' pul oqim asosida ijara daromadlari va xarajatlarni avtomatik hisoblab, nemis soliqlarini tayyorlash jarayonini osonroq va samaraliroq qiladi.
2. Soliq yili va ob'ekt tanlash
Hisobotni quyidagi bosqichlar orqali oching:
- Hisobotni oching:Chap menyudan “Hisobot” ni tanlang → “Soliq hisoboti”
- Soliq yilini tanlang:Hisobot beradigan kalendar yilini tanlang, masalan “2026”
- Ob'ektni tanlang:Ushbu hisobotga mos ob'ektni tanlang
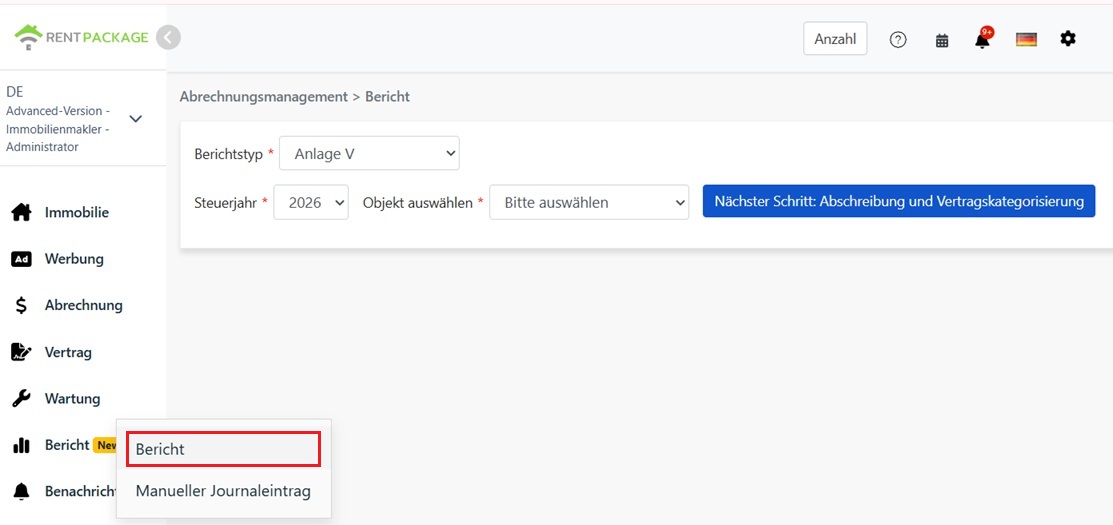
Tanlashni tugatganingizdan so'ng, “Keyingi qadam: Eskirish va shartnoma toifalari” ni bosing.
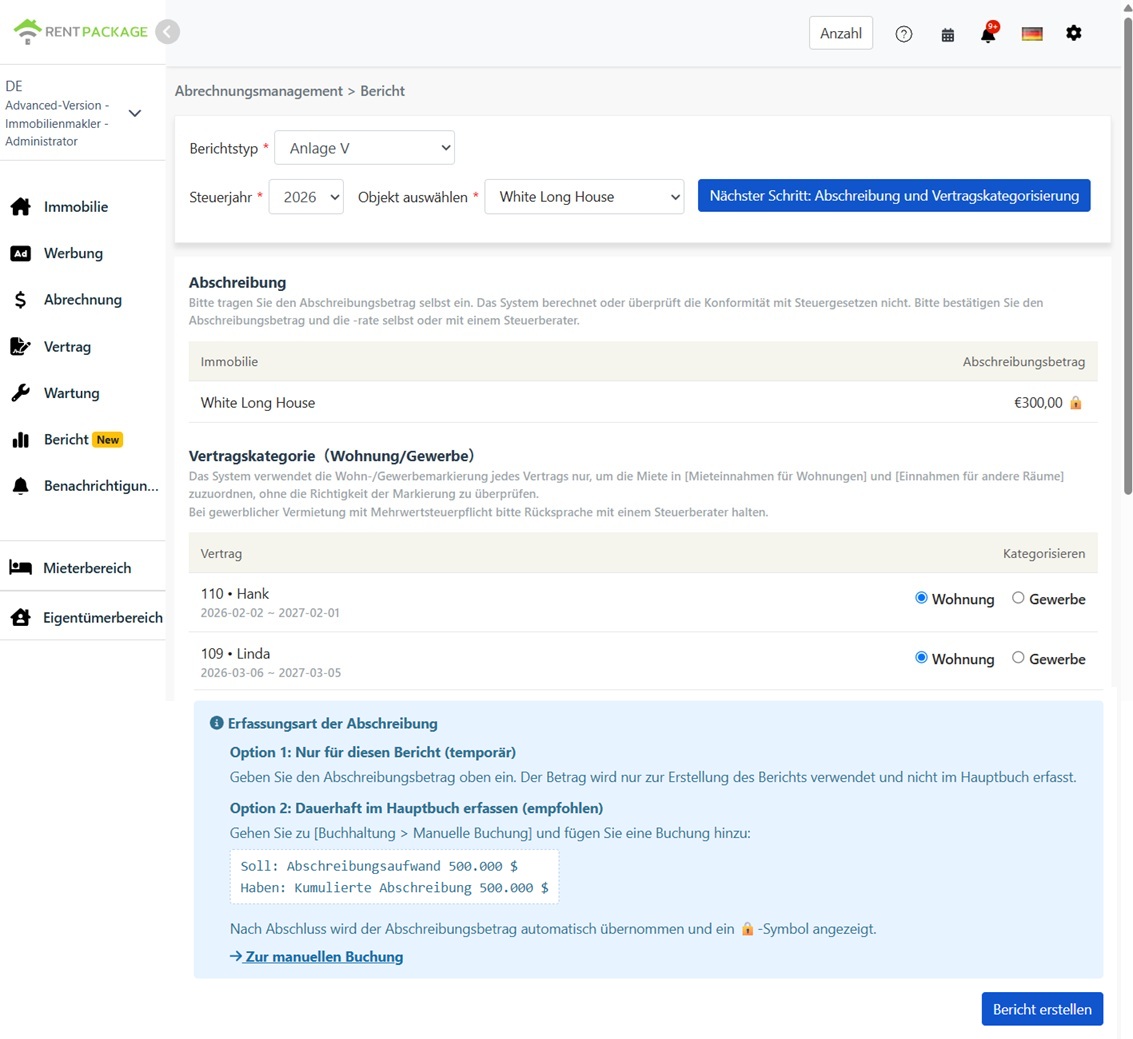
3. Eskirish summasi va shartnomalarni kiritish
Eskirish (Absetzung für Abnutzung, AfA)
Eskirish miqdorini qo'lda kiriting. Tizim avtomatik ravishda hisoblamaydi, eskirish stavkasini qo'llamaydi va miqdor Germaniya soliq qonunchiligiga mos kelishini tekshirmaydi. Germaniya binolari uchun turli eskirish shakllari mavjud (masalan, yillar bo'yicha turli to'g'ri chiziqli eskirish stavkalari, maxsus eskirish sxemalari). To'g'ri miqdor va stavkani tasdiqlang yoki soliq maslahatchingizga (Steuerberater) murojaat qiling.
Shartnoma turi (ko'chmas mulk / tijorat)
Ushbu ekrandagi shartnomalar toifasiga qarab hisobotlar ijara daromadini ikki ustunga ajratadi:
- Ko'chmas mulk:Ushbu shartnoma ijara Mieteinnahmen für Wohnungen (ko'chmas mulk ijara daromadlari)ga kiritiladi.
- Tijorat:Ushbu shartnoma ijarasi Einnahmen für andere Räume (boshqa joylar daromadi, masalan, ofislar, do'konlar)ga kiritiladi.
4. Hisobotni yaratish
Eskirish miqdori va shartnoma toifasini tasdiqlaganingizdan so'ng, "Hisobot yaratish" tugmasini bosing.
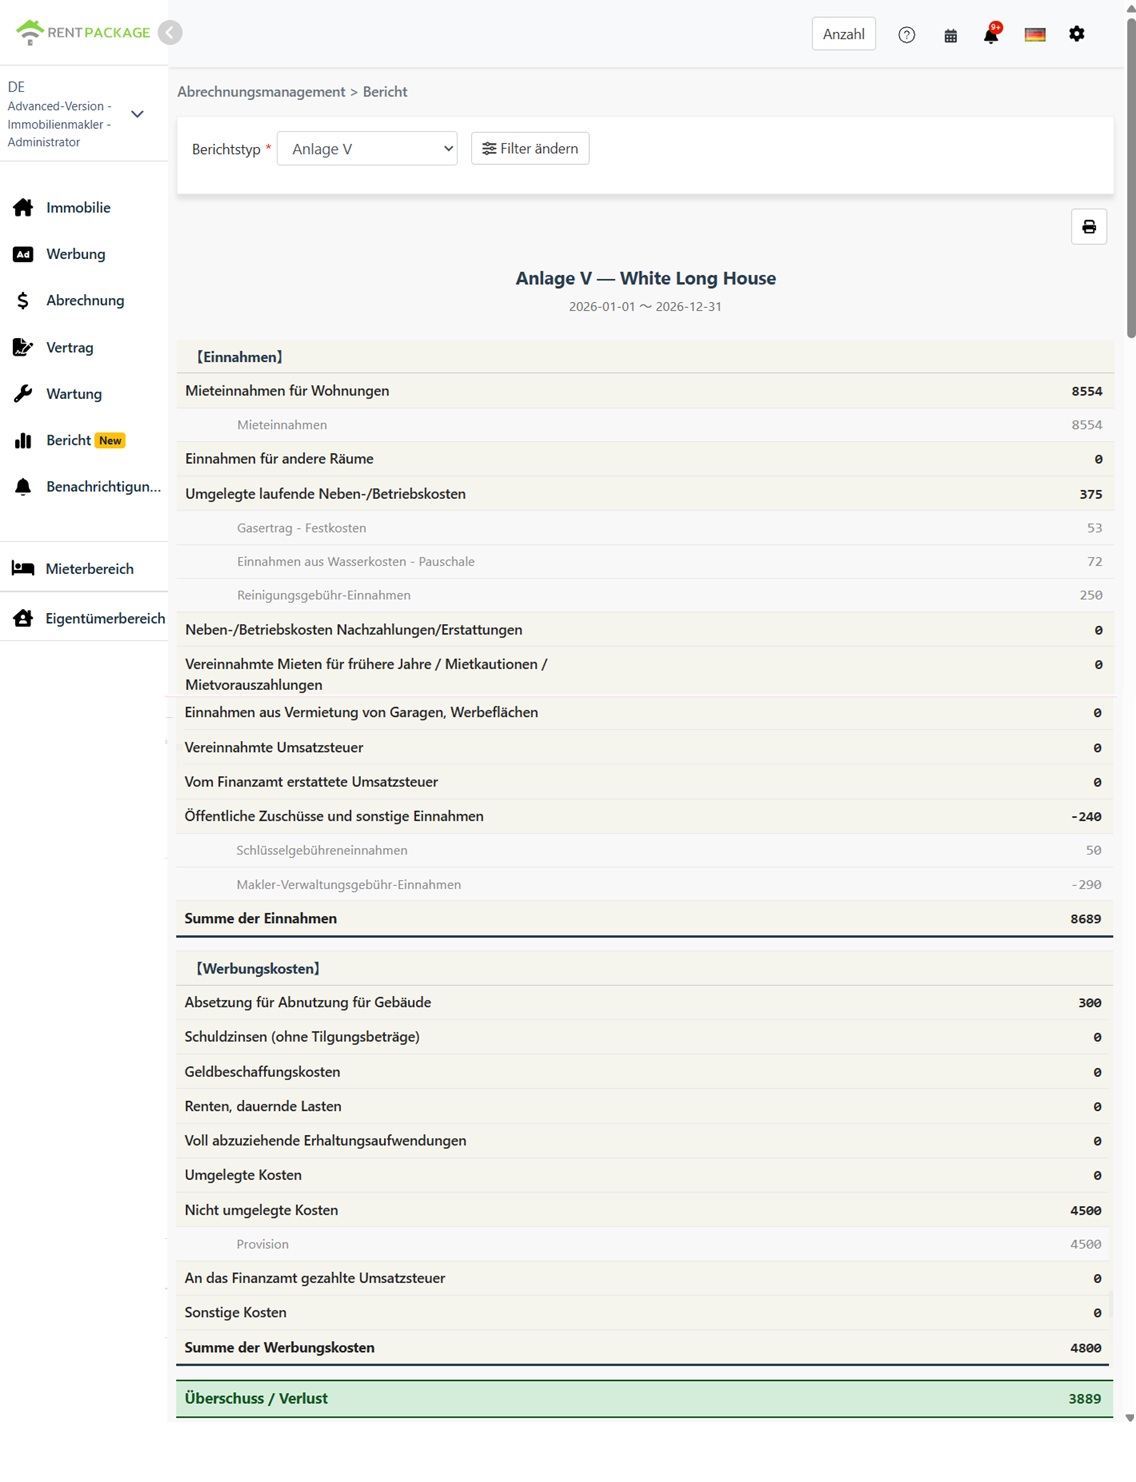
Tizim Anlage V hisobotini yaratadi, quyidagi ma'lumotlarni ko'rsatadi:
- Daromad (Einnahmen):Uy-ijara, tijorat ijara, ijarachiga o'tkazilgan operatsion xarajatlar va boshqa daromad ustunlari
- Xarajatlar (Werbungskosten):Eskirish, kredit foizi, ta'mirlash xarajatlari va boshqa xarajatlar qatorlari
- Qolgan / Yo'qotish (Überschuss / Verlust):Umumiy daromad - Umumiy xarajatlar
Har bir ustun tarkibidagi hisobot va summalarni ko'rsatib, har bir raqamning manbasini kuzatishda yordam beradi.
5. Eskirish yozuvining ikki usuli
Usul 1: Faqat ushbu hisobot uchun (vaqtinchalik)
Eskirish miqdorini to'g'ridan-to'g'ri hisobot ekranga kiriting. Ushbu miqdor faqat ushbu hisobotni yaratish uchun ishlatiladi, hisoblar registriga yozilmaydi.
Usul 2: Hisoblarga yozish (tavsiya etiladi)
"Hisobot" → "Qoʻlda jurnal yozuvi" ga o'ting va yozuv kiriting:
- Debet: Eskirish xarajati
- Kredit: Jamlangan eskirish
Kiritilgan yozuvdan so'ng, tizim eskirish summasini hisobot ekraniga avtomatik ravishda kiritadi va 📌 yopiq belgisini ko'rsatadi, bu summa moliyaviy ma'lumotlardan olinganligini anglatadi. Agar siz yopiq summani o'zgartirmoqchi bo'lsangiz, hisobot ekranida emas, balki yozuvni tahrirlashingiz kerak.
6. Yashash va tijorat ijara klassifikatsiyasi
| Element | Turar joy | Tijorat |
|---|---|---|
| Shartnoma turi | Uy-joy ijarasi (kvartira, uy) | Ofis, do'kon, boshqa ishlab chiqarish bo'lmagan joylar |
| Hisobot maydoni | Mieteinnahmen für Wohnungen | Einnahmen für andere Räume |
| Qo‘shilgan qiymat solig‘i (Umsatzsteuer) | Odatda qo‘shilgan qiymat solig‘idan ozod etiladi | Agar qo‘llanilsa, qo‘shilgan qiymat solig‘i talab qilinishi mumkin; soliq maslahatchisi bilan maslahatlashing |
Ijarani tizim qanday tasniflaydi: Tasniflash to‘lovga emas, shartnomaga asoslanadi. Yashash uchun mo'ljallangan shartnomalarning barcha ijaralari “Mieteinnahmen für Wohnungen” kategoriya ostida kiritiladi; tijorat shartnomalarning ijara haqi “Einnahmen für andere Räume”ga kiritiladi.
7. Tez-tez so'raladigan savollar
Tizim avtomatik ravishda eskirishni hisoblaydimi?
Yo‘q. Eskirish summasini o‘zingiz kiritishingiz kerak, tizim bu summaning Germaniya soliq qonunlariga muvofiqligini tekshirmaydi. Germaniyada binolarning eskirishi (AfA) uchun bir nechta sxemalar mavjud, eskirish stavkalari qurilish yili va binoning turiga qarab farq qiladi, to‘g‘ri summani tasdiqlang yoki soliq bo‘yicha maslahatchi bilan maslahatlashing.
Nega hisobot ekranida eskirish summasi qulflangan (🔒) ko'rsatilgan?
Qulflash belgisida mablag‘ning buxgalteriyadagi eskirish yozuvidan kelib chiqqani ko‘rsatiladi. O‘zgartirish kiritish uchun "Hisobot" → "Qoʻlda jurnal yozuvi" ga o'ting va o'sha yozuvni tahrirlang, hisobot yangilangan summani avtomatik ravishda oladi.
Oldingi yil ijaralarning olingan summasi qaysi ustunga kiritilishi kerak?
Qat'iy aytganda, haqiqiy pul oqimi bo'limi "Vereinnahmte Mieten für frühere Jahre / verrechnete Mietkautionen / Mietvorauszahlungen" ustuniga kiritilishi kerak. System bu holatni avtomatik kashf etmaydi - barcha ijaralar shartnoma tasnifiga muvofiq yashash yoki tijorat ijara ustunlariga kiritiladi. Umumiy daromad to‘g‘ri; agar mablag‘ni o‘sattiruvda ko‘rsatish lozim bo‘lsa, rasmiy shaklga qo‘lda kiritishda sozlang.
Hisobot Zehn-Tage-Regel qoidalarini qo‘llaydimi?
Yo'q. Hisobotlar daromadlar va xarajatlarni taqvim yili ichidagi amaldagi to'lov kuniga ko'ra bog'laydi. Yil oxiri yoki boshida qabul qilinadigan yoki to'lanadigan doimiy to'lovlar bo'lsa va ularni 10 kun qoidasiga ko'ra o'zgartirsa, hisobotdan oldin soliq maslahatchingiz bilan tasdiqlang va mos ravishda miqdorlarni sozlang.
Hisobotda bir nechta mulkni tanlash mumkinmi?
Yo'q. Har bir hisobot faqat bitta mulkni o'z ichiga oladi, bu Germaniyada har bir ijaraga beriladigan mulkka alohida Anlage V topshirish amaliyotiga mos keladi.
Nega mening ijaradan olgan daromadlarim faqat bitta ustunda ko'rsatilgan?
Uchinchi bosqichdagi shartnoma turlanishini tekshiring. Agar barcha shartnomalar turar-joy sifatida tasniflangan bo'lsa, barcha ijaralar "Mieteinnahmen für Wohnungen" ga kiritiladi, savdo ustuni 0 ko'rsatadi, aks holda ham xuddi shunday.
8. Anlage V maydonlar jadvali
【Daromad (Einnahmen)】
| Ustun nomi | Tavsif |
|---|---|
| Mieteinnahmen für Wohnungen | Turar-joy birliklari uchun ijara daromadlari (turar-joy sifatida tasniflangan shartnomalar) |
| Einnahmen für andere Räume | Boshqa joylardan daromad (savdo sifatida tasniflangan shartnomalar) |
| Umgelegte laufende Neben-/Betriebskosten | Ijarachiga o'tkazilgan operatsion xarajatlar (masalan, suv, elektr, boshqaruv xarajatlari) |
| Neben-/Betriebskosten Nachzahlungen/Erstattungen | Operatsion xarajatlar to‘lovi yoki qaytarilishi |
| Vereinnahmte Mieten für frühere Jahre / Mietkautionen / Mietvorauszahlungen | O‘tgan yil ijara haqi, garov puli to‘lovi, oldindan olingan ijara haqi |
| Einnahmen aus Vermietung von Garagen, Werbeflächen | Garajlar, reklamalar uchun ijara daromadi |
| Vereinnahmte Umsatzsteuer | Qo‘lga kiritilgan qo‘shilgan qiymat solig‘i (QQS) |
| Vom Finanzamt erstattete Umsatzsteuer | Soliq idorasidan qaytarilgan QQS |
| Öffentliche Zuschüsse und sonstige Einnahmen | Davlat subsidiyalari va boshqa daromadlar |
【Xarajatlar (Werbungskosten)】
| Ustun nomi | Tavsif |
|---|---|
| Absetzung für Abnutzung für Gebäude | Binoning eskirishi (AfA) — kiritilgan yoki yozuvlardan olib kelingan summa |
| Schuldzinsen (ohne Tilgungsbeträge) | Kredit foizi (asosiy summani qoplamasdan) |
| Geldbeschaffungskosten | Moliyalashtirish xarajatlari (masalan, kredit to‘lovlari) |
| Renten, dauernde Lasten | Pensiya to‘lovlari va boshqa majburiy xarajatlar |
| Voll abzuziehende Erhaltungsaufwendungen | To'liq darajada chegirib olinadigan xizmat ko'rsatish xarajatlari |
| Umgelegte Kosten | Ijara oluvchilarga o‘tkazilgan xarajatlar |
| Nicht umgelegte Kosten | Ijara oluvchiga o'tkazilmagan xarajatlar |
| An das Finanzamt gezahlte Umsatzsteuer | Soliq idorasiga to'langan QQS |
| Sonstige Kosten | Boshqa xarajatlar |