
SA105 útmutató a brit bérbeadási jövedelem bevallásához
Gyors hivatkozások
- Mi az az SA105?
- 1. lépés: a jelentés típusának és az adóévnek a kiválasztása
- 2. lépés: a tulajdonos vagy a cég kiválasztása
- 3. lépés: a finanszírozási költségek felosztása
- 4. lépés: a jelentés elkészítése
- A 26-os és a 44-es rovat közötti különbség
- Hogyan állítsuk be a számlatükröt az SA105-höz?
- Gyakori kérdések
- SA105 rovattáblázat
Mi az az SA105?
Az SA105 a brit adó- és vámhatóság (HMRC) által előírt ingatlanjövedelem-melléklet, amelyet az önbevallásos adóbevallással (Self Assessment Tax Return) együtt kell benyújtani. Ha az Egyesült Királyságban bérbe adott ingatlanjai vannak, ezt a nyomtatványt minden évben ki kell töltenie, hogy bevallja a bérleti bevételeit és a kapcsolódó költségeket.
A RentPackage SA105 jelentés funkciója automatikusan összesíti a bérbeadási bevételeit és költségeit, így az adóbevallás előkészítése az Egyesült Királyságban egyszerű és hatékony.
Használat
1. lépés: a jelentés típusának és az adóévnek a kiválasztása
- Nyissa meg a jelentést:Lépjen a funkciólistára → Jelentések → Jelentéstípusként válassza az 'SA105' lehetőséget
- Válassza ki az adóévet:A legördülő lista teljes adóévi időszakokat jelenít meg, például '2025/2026 (2025. ápr. 6. - 2026. ápr. 5.)'
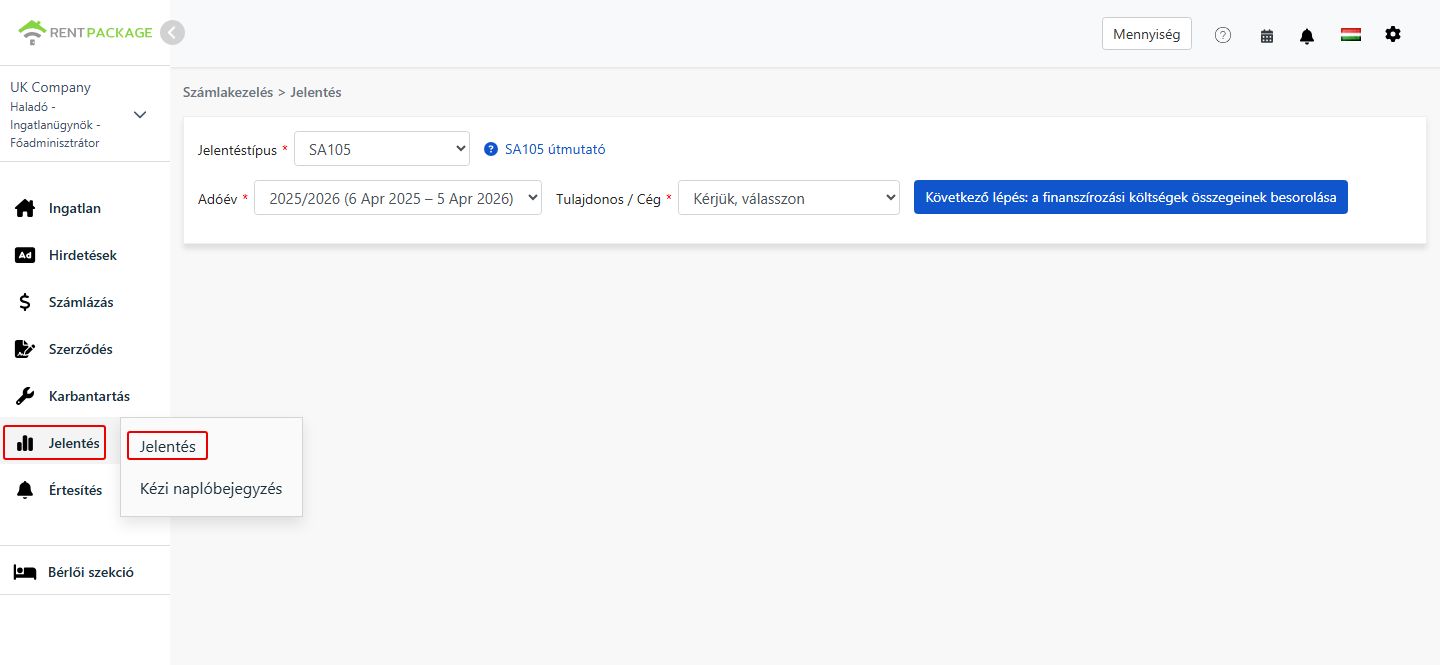
2. lépés: a tulajdonos vagy a cég kiválasztása
A 'Tulajdonos/Cég' legördülő listában válassza ki azt, akinek a jelentését el szeretné készíteni:
- Cég:Ha az ingatlanok cég nevén vannak, válassza a megfelelő céget
- Tulajdonos:Ha saját maga kezeli bérbeadóként az ingatlanjait, vagy albérletbe adó, válassza a megfelelő tulajdonosnevet
A kiválasztás után kattintson a 'Tovább: finanszírozási költségek felosztása' gombra.
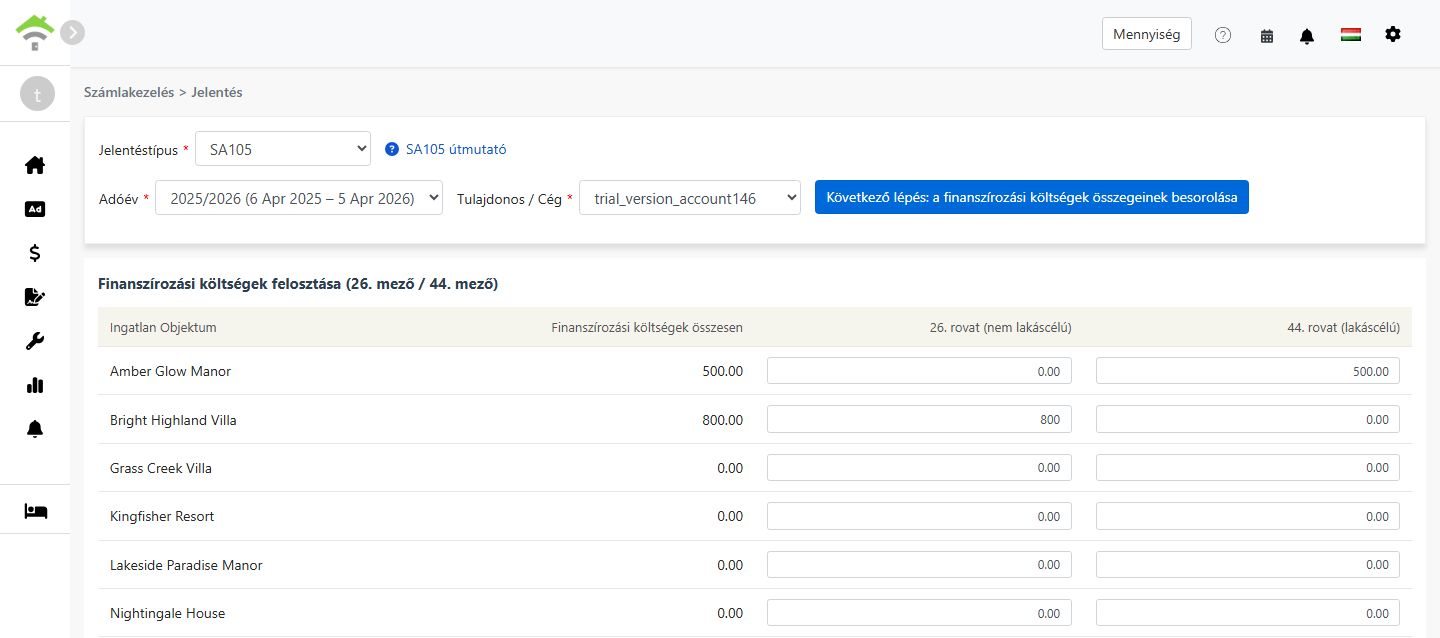
3. lépés: a finanszírozási költségek felosztása (26-os / 44-es rovat)
Amikor a 'Finanszírozási költségek felosztása' gombra kattint, a rendszer lekéri az összes olyan főkönyvi számla együttes összegét, amely a 'Finanszírozási költségek 26/44 rovat' beállításhoz van rendelve, és megjelenít egy képernyőt az összeg 26-os és 44-es rovat közötti felosztására:
| Ingatlan | Finanszírozási költségek összesen | 26-os rovat (nem lakóingatlan) | 44-es rovat (lakóingatlan) |
|---|---|---|---|
| 123 High Street | 0.00 |
Felosztási szabályok:
- 26-os rovat (nem lakóingatlan):A bérleti bevételekkel szemben költségként teljes egészében levonható
- 44-es rovat (lakóingatlan):Közvetlenül nem vonható le; helyette 20 %-os adójóváírás jár
- A rendszer alapértelmezés szerint a teljes összeget a 44-es rovathoz rendeli. Ingatlanonként a 26-os rovat + 44-es rovat összegének meg kell egyeznie a finanszírozási költségek összesenével
- Vegyes hasznosítású, tehát lakó- és üzleti célú ingatlanoknál a tényleges hasznosítás arányában ossza fel az összegeket
4. lépés: a jelentés elkészítése
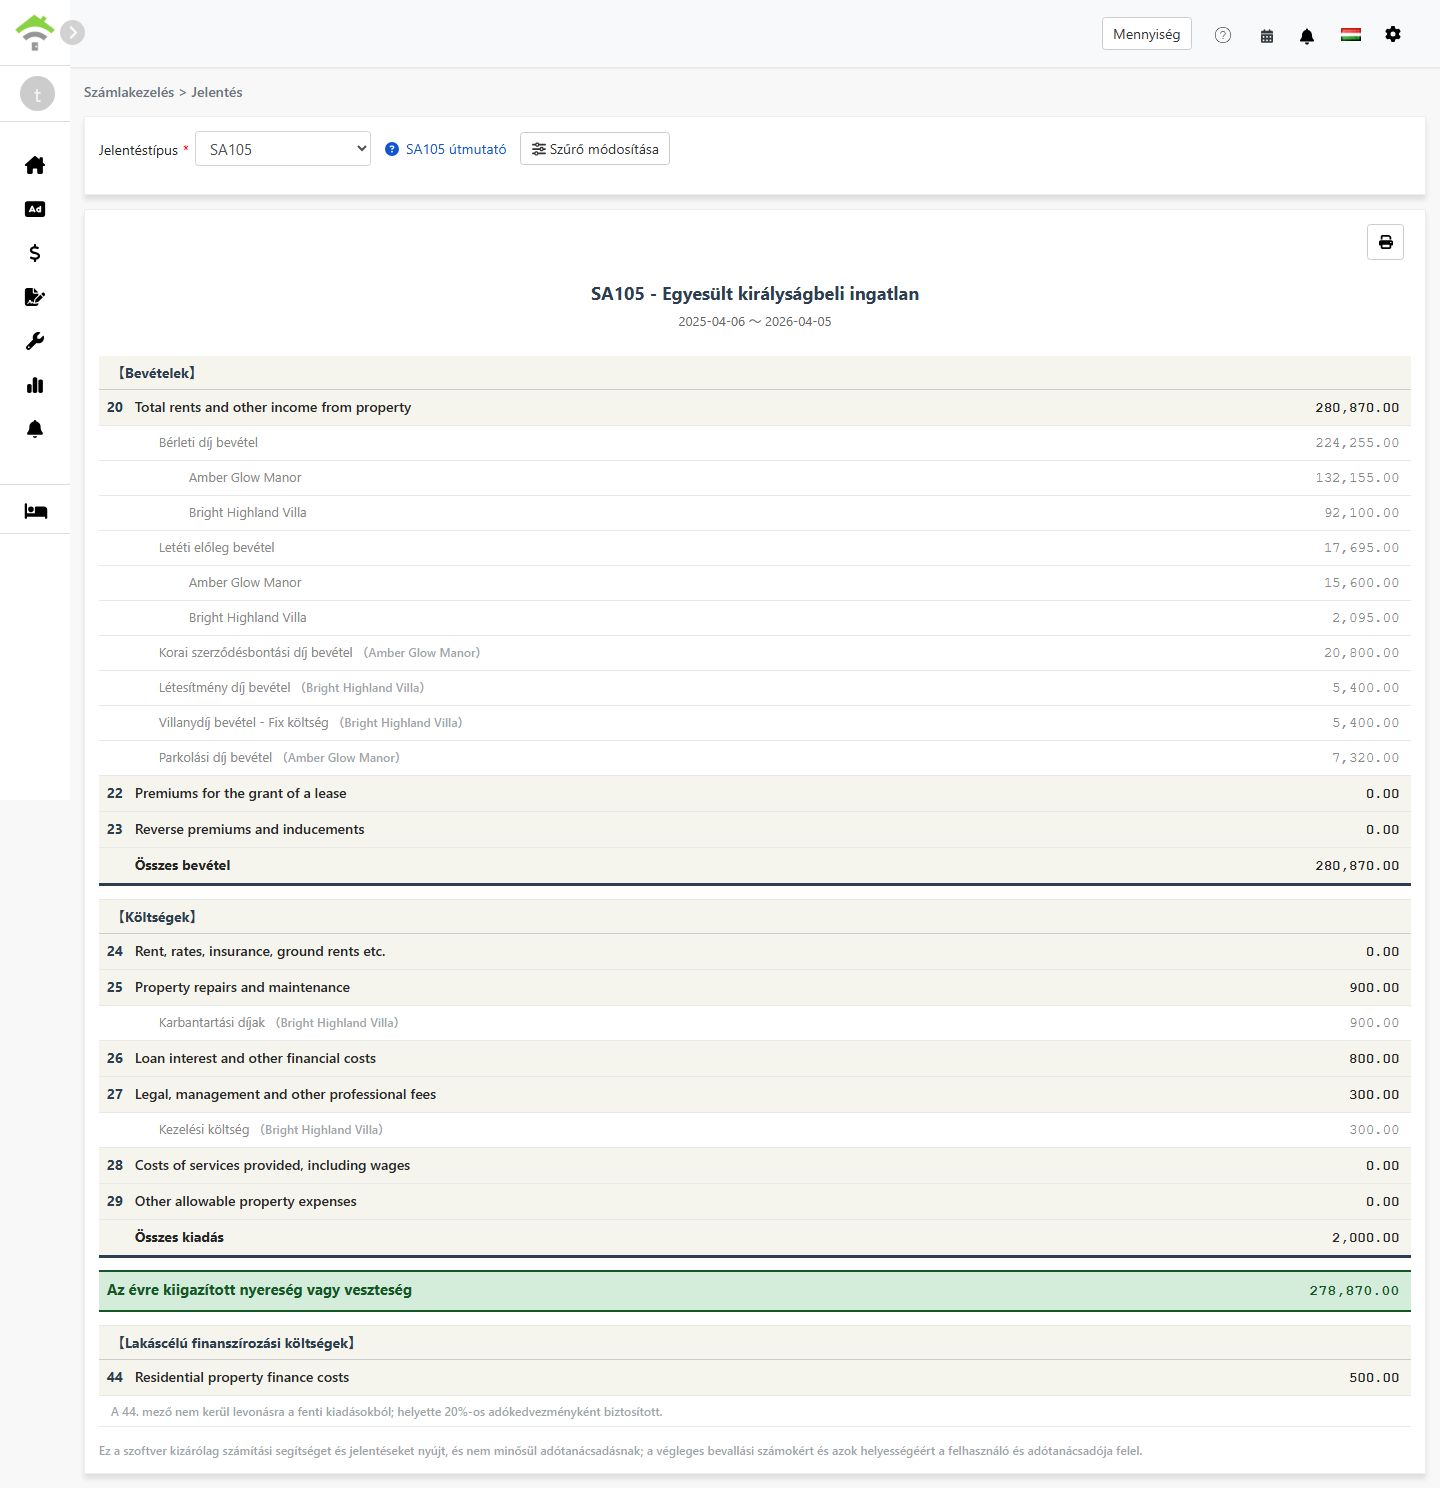
- Miután meggyőződött arról, hogy a finanszírozási költségek felosztása helyes, kattintson a 'Jelentés készítése' gombra
- A rendszer olyan SA105 jelentést készít, amely a következőket mutatja:
- Bevételek:20-23. rovat - Bérleti bevételek, bérleti jog átengedéséért kapott díjak és hasonló tételek
- Költségek:24-29. rovat - Levonható ingatlanköltségek
- Az év módosított eredménye:Összes bevétel - összes költség
- Lakóingatlanok finanszírozási költségei:44-es rovat - Lakáscélú jelzáloghitel kamata, amelyre 20 %-os adójóváírás jár
- A jelentést kinyomtathatja vagy PDF formátumban exportálhatja az adóelőkészítési iratai közé
A 26-os és a 44-es rovat közötti különbség
| Szempont | 26-os rovat (nem lakóingatlan) | 44-es rovat (lakóingatlan) |
|---|---|---|
| Ingatlan típusa | Üzleti ingatlanok, irodák, üzlethelyiségek és hasonló helyiségek | Lakáscélú bérbeadás |
| Adójogi kezelés | Költségként teljes egészében levonható | Nem vonható le; 20 %-os adójóváírás jár |
| Helye a jelentésben | Rovat 26 - Loan interest and other financial costs | Rovat 44 - Residential property finance costs |
Példa:
Tegyük fel, hogy van egy vegyes hasznosítású ingatlana, amelynél a hitelkamat összesen 10 000 £, ebből 30 % üzleti, 70 % pedig lakáscélú hasznosításhoz kapcsolódik:
- 26-os rovat (nem lakóingatlan):£10,000 × 30% = £3,000(teljes egészében levonható)
- 44-es rovat (lakóingatlan):£10,000 × 70% = £7,000(20 %-os adójóváírás = 1 400 £)
Hogyan állítsuk be a számlatükröt az SA105-höz?
Számla hozzárendelése a finanszírozási költségekhez:
- Lépjen a Könyvelés → Számlatükör menüpontra
- Keresse meg a hozzárendelni kívánt számlát, például Hitelkamatok
- Állítsa az SA105 rovatot a 'Finanszírozási költségek 26/44 rovat' értékre. A rendszer ezután automatikusan beszámítja e számla összegeit a finanszírozási költségek összesenébe
A finanszírozási költségek rögzítésére két mód van:
- Hozzáadás a bérleti időszakhoz:Rögzítsen egy tételt az ingatlan bérleti időszakában olyan számlával, amely a 'Finanszírozási költségek 26/44 rovat' beállításhoz van rendelve
- Könyvelési tétel hozzáadása:Hozzon létre könyvelési tételt olyan számlával, amely a 'Finanszírozási költségek 26/44 rovat' beállításhoz van rendelve
A bármelyik módon rögzített összegek automatikusan bekerülnek a finanszírozási költségek összesenébe.
Gyakori kérdések
Levonható-e az értékcsökkenés a brit adórendszerben?
Nem. Az amerikai Schedule E nyomtatvánnyal ellentétben a brit ingatlanjövedelem-adóban nincs értékcsökkenési mező. Az Egyesült Királyságban az ingatlan értékcsökkenése rendszerint csak az eladáskori tőkenyereségadó kiszámításánál bír jelentőséggel.
Miért 0 a finanszírozási költségeim összesen értéke?
Kérjük, ellenőrizze, hogy a számlatükör megfelelően van-e beállítva, és az SA105 rovat értéke 'Finanszírozási költségek 26/44 rovat'. E beállítás nélkül a rendszer nem számítja be az adott számla összegeit a finanszírozási költségek összesenébe.
Meghaladhatja-e a 26-os rovat + 44-es rovat a finanszírozási költségek összesenét?
Nem. A rendszer ellenőrzi, hogy ingatlanonként a 26-os rovat + 44-es rovat megegyezik-e az adott ingatlan finanszírozási költségeinek összesenével.
Megadhatom-e kézzel a finanszírozási költségek összesenét a jelentés képernyőjén?
Nem. A Schedule E értékcsökkenésével ellentétben az SA105 finanszírozási költségeinek összesene csak bérleti időszakokból vagy könyvelési tételekből származhat. Ez a megoldás biztosítja az összegek helyességét, és megelőzi a tényleges könyvelésétől való eltéréseket.
Miért április 6-tól április 5-éig tart a brit adóév?
Ez a HMRC által meghatározott hivatalos brit adóév. A megszokott, januártól decemberig tartó naptári évvel ellentétben a brit adóév minden évben április 6-án kezdődik, és a következő év április 5-én ér véget.
SA105 rovattáblázat
【Bevételek】
| Rovat | Rovat neve | Leírás |
|---|---|---|
| 20 | Total rents and other income from property | A bérleti bevételek és az egyéb ingatlanbevételek összesen |
| 22 | Premiums for the grant of a lease | Bérleti jog átengedéséért kapott díjak |
| 23 | Reverse premiums and inducements | Kapott fordított díjak és bérlői ösztönzők |
【Költségek】
| Rovat | Rovat neve | Leírás |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Telekbér, helyi adók és biztosítási díjak |
| 25 | Property repairs and maintenance | Javítási és karbantartási költségek |
| 26 | Loan interest and other financial costs | Nem lakóingatlanok finanszírozási költségei, teljes egészében levonhatók |
| 27 | Legal, management and other professional fees | Ügyvédi díjak, ingatlankezelési díjak és könyvelői díjak |
| 28 | Costs of services provided, including wages | A nyújtott szolgáltatások költsége, beleértve a munkabéreket |
| 29 | Other allowable property expenses | Egyéb levonható költségek, amelyek fent nem szerepelnek |
【Lakóingatlanok finanszírozási költségei】
| Rovat | Rovat neve | Leírás |
|---|---|---|
| 44 | Residential property finance costs | Lakóingatlanok finanszírozási költségei, amelyekre 20 %-os adójóváírás jár |