
Gabay sa paggamit ng SA105 para sa kita mula sa pag-aarkila sa United Kingdom
Mabilisang mga link
- Ano ang SA105?
- Hakbang 1: piliin ang uri ng ulat at taon ng buwis
- Hakbang 2: piliin ang may-ari o kompanya
- Hakbang 3: hatiin ang mga gastos sa pinansiya
- Hakbang 4: bumuo ng ulat
- Pagkakaiba ng Kahon 26 at Kahon 44
- Paano i-set up ang chart of accounts para sa SA105?
- Mga madalas itanong
- Talaan ng mga kahon ng SA105
Ano ang SA105?
Ang SA105 ay ang karagdagang form ng United Kingdom para sa kita mula sa ari-arian na hinihingi ng HM Revenue and Customs (HMRC), at isinusumite kasama ng Self Assessment Tax Return. Kung may mga inaarkilang ari-arian ka sa United Kingdom, kailangan mong punan ang form na ito taun-taon upang iulat ang iyong kita sa arkila at ang kaugnay na mga gastos.
Nag-aalok ang RentPackage ng ulat na SA105 na awtomatikong nagbubuod ng iyong kita at gastos sa pag-aarkila, kaya nagiging simple at mabilis ang paghahanda ng buwis sa United Kingdom.
Paano gamitin
Hakbang 1: piliin ang uri ng ulat at taon ng buwis
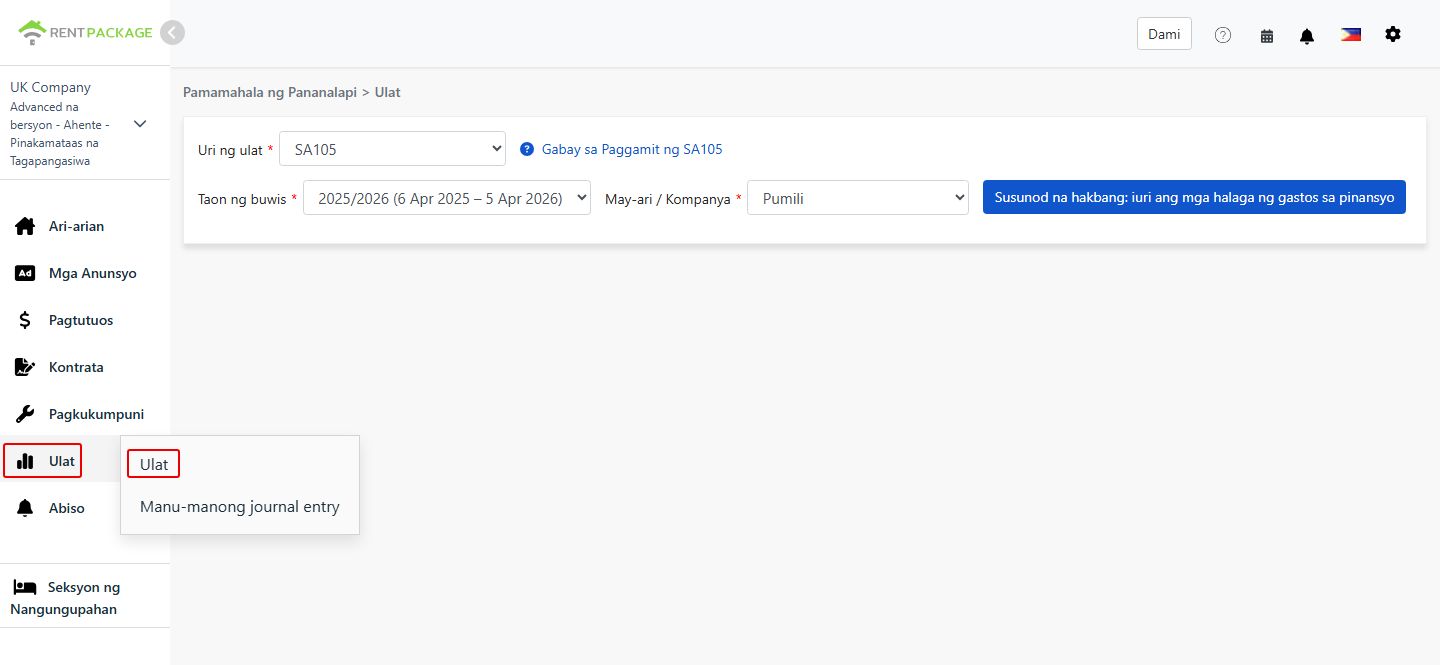
- Buksan ang ulat:Pumunta sa listahan ng mga function → Mga ulat → Piliin ang 'SA105' bilang uri ng ulat
- Piliin ang taon ng buwis:Ipinapakita ng dropdown ang buong saklaw ng taon ng buwis, halimbawa '2025/2026 (6 Abr 2025 - 5 Abr 2026)'
Hakbang 2: piliin ang may-ari o kompanya
Sa dropdown na 'May-ari/Kompanya', piliin ang entidad na gagawan ng ulat:
- Kompanya:Kung ang mga ari-arian ay nakapangalan sa isang kompanya, piliin ang kaukulang kompanya
- May-ari:Kung ikaw ay nagpapaarkila na mismong namamahala o nagpapasublease, piliin ang kaukulang pangalan ng may-ari
Pagkatapos pumili, i-click ang 'Susunod: hatiin ang mga gastos sa pinansiya'.
Hakbang 3: hatiin ang mga gastos sa pinansiya (Kahon 26 / Kahon 44)
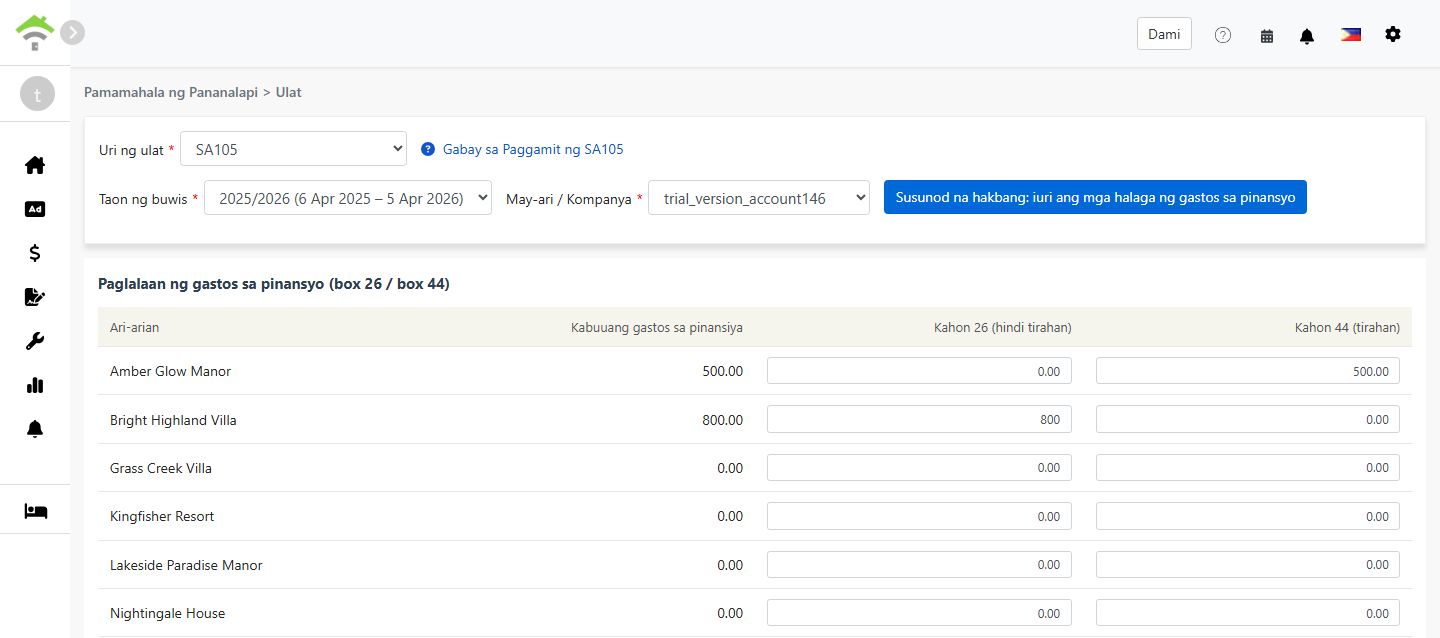
Kapag na-click mo ang 'Hatiin ang mga gastos sa pinansiya', kinukuha ng sistema ang kabuuang halaga mula sa lahat ng account na naka-map sa 'Mga gastos sa pinansiya Kahon 26/44' at nagpapakita ng screen upang hatiin ang halaga sa Kahon 26 at Kahon 44:
| Ari-arian | Kabuuang gastos sa pinansiya | Kahon 26 (hindi tirahan) | Kahon 44 (tirahan) |
|---|---|---|---|
| 123 High Street | 0.00 |
Mga tuntunin sa paghahati:
- Kahon 26 (hindi tirahan):Buong-buong maibabawas bilang gastos mula sa kita sa arkila
- Kahon 44 (tirahan):Hindi tuwirang maibabawas; sa halip ay nakakakuha ng 20% tax credit
- Bilang default, inilalagay ng sistema ang buong halaga sa Kahon 44. Para sa bawat ari-arian, ang Kahon 26 + Kahon 44 ay dapat katumbas ng kabuuang gastos sa pinansiya
- Para sa mga ari-ariang halo ang gamit, tirahan at komersiyal, hatiin ang halaga ayon sa aktuwal na proporsyon ng paggamit
Hakbang 4: bumuo ng ulat
- Pagkatapos matiyak na tama ang paghahati ng mga gastos sa pinansiya, i-click ang 'Bumuo ng ulat'
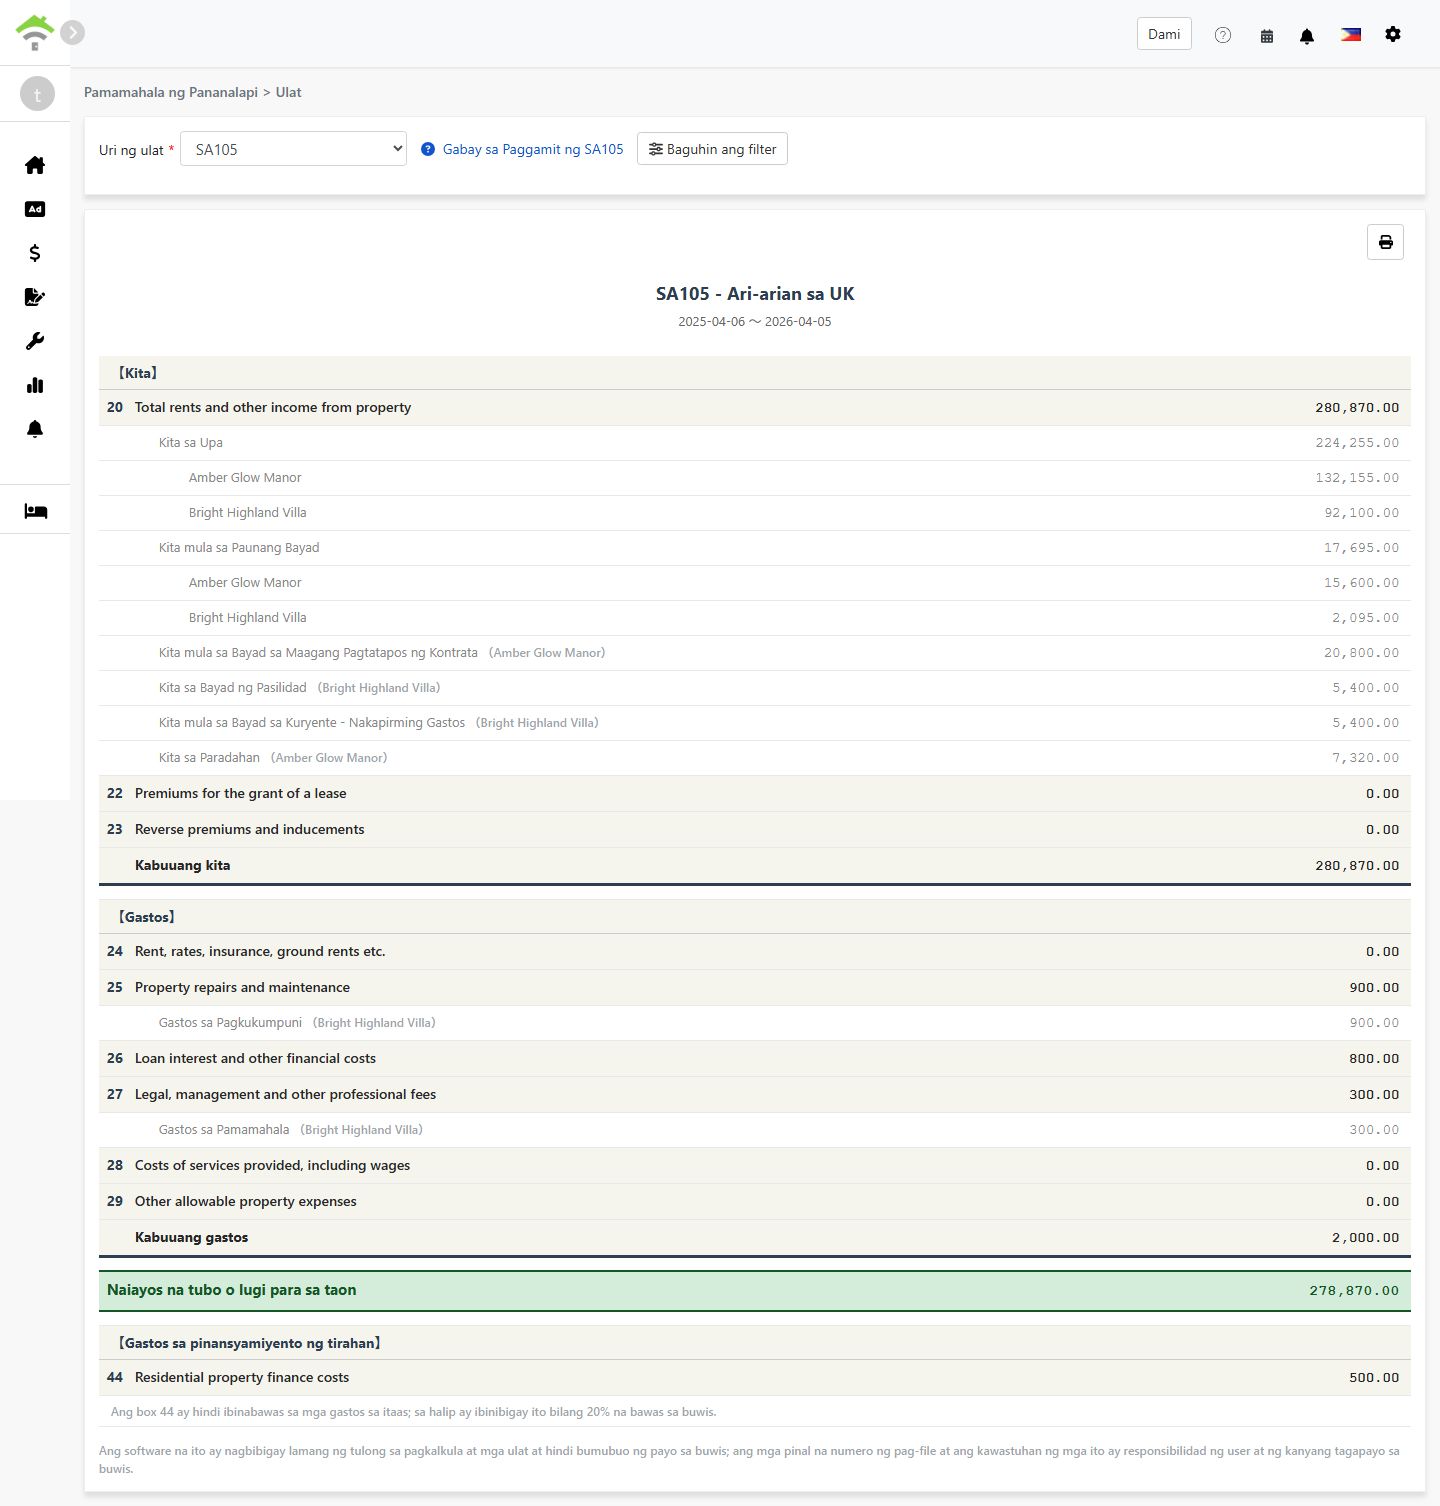
- Bubuo ang sistema ng ulat na SA105 na naglalaman ng:
- Kita:Kahon 20-23 - Kita sa arkila, premium sa pagkakaloob ng lease at katulad na mga aytem
- Mga gastos:Kahon 24-29 - Mga gastos sa ari-arian na maibabawas
- Naitamang tubo o lugi ng taon:Kabuuang kita - kabuuang gastos
- Mga gastos sa pinansiya para sa tirahan:Kahon 44 - Interes sa mortgage ng tirahan, na nakakakuha ng 20% tax credit
- Maaari mong i-print ang ulat o i-export bilang PDF para sa iyong mga talaan sa paghahanda ng buwis
Pagkakaiba ng Kahon 26 at Kahon 44
| Aytem | Kahon 26 (hindi tirahan) | Kahon 44 (tirahan) |
|---|---|---|
| Uri ng ari-arian | Mga komersiyal na ari-arian, opisina, tindahan at katulad na lugar | Pag-aarkila para sa tirahan |
| Pagtrato sa buwis | Buong-buong maibabawas bilang gastos | Hindi maibabawas; nakakakuha ng 20% tax credit |
| Lokasyon sa ulat | Kahon 26 - Loan interest and other financial costs | Kahon 44 - Residential property finance costs |
Halimbawa:
Ipagpalagay na mayroon kang ari-ariang halo ang gamit na may kabuuang interes sa utang na £10,000, kung saan 30% ay para sa komersiyal at 70% ay para sa tirahan:
- Kahon 26 (hindi tirahan):£10,000 × 30% = £3,000(buong-buong maibabawas)
- Kahon 44 (tirahan):£10,000 × 70% = £7,000(20% tax credit = £1,400)
Paano i-set up ang chart of accounts para sa SA105?
Upang i-map ang isang account sa mga gastos sa pinansiya:
- Pumunta sa Accounting → Chart of accounts
- Hanapin ang account na nais i-map, halimbawa Interes sa utang
- Itakda ang Kahon ng SA105 sa 'Mga gastos sa pinansiya Kahon 26/44'. Awtomatiko nang isasama ng sistema ang halaga ng account na iyon sa kabuuang gastos sa pinansiya
May dalawang paraan upang maitala ang mga gastos sa pinansiya:
- Idagdag sa panahon ng pag-aarkila:Magdagdag ng transaksyon sa panahon ng pag-aarkila ng ari-arian gamit ang account na naka-map sa 'Mga gastos sa pinansiya Kahon 26/44'
- Magdagdag ng journal entry:Gumawa ng journal entry gamit ang account na naka-map sa 'Mga gastos sa pinansiya Kahon 26/44'
Ang halagang idinagdag sa alinman sa dalawang paraan ay awtomatikong isasama sa kabuuang gastos sa pinansiya.
Mga madalas itanong
Pinapayagan ba ng buwis sa United Kingdom ang pagbabawas ng depreciation?
Hindi. Hindi tulad ng Schedule E ng Estados Unidos, walang field para sa depreciation ang buwis sa kita mula sa ari-arian sa United Kingdom. Sa United Kingdom, karaniwang mahalaga lamang ang depreciation ng ari-arian kapag kinakalkula ang Capital Gains Tax sa pagbebenta nito.
Bakit 0 ang ipinapakita sa kabuuang gastos ko sa pinansiya?
Pakisiguro na tama ang pagkaka-configure ng iyong chart of accounts, na nakatakda ang Kahon ng SA105 sa 'Mga gastos sa pinansiya Kahon 26/44'. Kung hindi nakatakda, hindi isasama ng sistema ang halaga ng account na iyon sa kabuuang gastos sa pinansiya.
Maaari bang lumampas ang Kahon 26 + Kahon 44 sa kabuuang gastos sa pinansiya?
Hindi. Bineberipika ng sistema na para sa bawat ari-arian, ang Kahon 26 + Kahon 44 ay katumbas ng kabuuang gastos sa pinansiya ng ari-ariang iyon.
Maaari ko bang manu-manong ilagay ang kabuuang gastos sa pinansiya sa screen ng ulat?
Hindi. Hindi tulad ng depreciation sa Schedule E, ang kabuuang gastos sa pinansiya ng SA105 ay maaari lamang magmula sa mga panahon ng pag-aarkila o sa mga journal entry. Tinitiyak ng disenyong ito ang katumpakan ng halaga at iniiwasan ang pagkakaiba sa aktuwal mong talaan ng accounting.
Bakit mula 6 Abril hanggang 5 Abril ang taon ng buwis sa United Kingdom?
Ito ang opisyal na taon ng buwis sa United Kingdom ayon sa itinakda ng HMRC. Hindi tulad ng karaniwang taon ng kalendaryo mula Enero hanggang Disyembre, nagsisimula ang taon ng buwis sa United Kingdom tuwing 6 Abril at nagtatapos sa 5 Abril ng susunod na taon.
Talaan ng mga kahon ng SA105
【Kita】
| Kahon | Pangalan ng kahon | Paglalarawan |
|---|---|---|
| 20 | Total rents and other income from property | Kabuuang kita sa arkila at iba pang kita mula sa ari-arian |
| 22 | Premiums for the grant of a lease | Premium na natanggap sa pagkakaloob ng lease |
| 23 | Reverse premiums and inducements | Mga natanggap na reverse premium at insentibo sa nangungupahan |
【Mga gastos】
| Kahon | Pangalan ng kahon | Paglalarawan |
|---|---|---|
| 24 | Rent, rates, insurance, ground rents etc. | Ground rent, lokal na buwis at premium ng insurance |
| 25 | Property repairs and maintenance | Gastos sa pagkukumpuni at pagpapanatili |
| 26 | Loan interest and other financial costs | Mga gastos sa pinansiya ng mga ari-ariang hindi tirahan, buong-buong maibabawas |
| 27 | Legal, management and other professional fees | Bayad sa abogado, bayad sa pamamahala ng ari-arian at bayad sa accountant |
| 28 | Costs of services provided, including wages | Gastos ng mga serbisyong ibinigay, kasama ang sahod ng mga empleyado |
| 29 | Other allowable property expenses | Iba pang maibabawas na gastos na hindi nakalista sa itaas |
【Mga gastos sa pinansiya para sa tirahan】
| Kahon | Pangalan ng kahon | Paglalarawan |
|---|---|---|
| 44 | Residential property finance costs | Mga gastos sa pinansiya ng mga ari-ariang tirahan, na nakakakuha ng 20% tax credit |